


1. In sintesi
Entro il 27 dicembre di ogni anno occorre procedere al versamento dell’acconto Iva (articolo 6, commi da 2 a 5-quater, legge 29 dicembre 1990, n. 405).
L’obbligo è stato introdotto a decorrere dal 1991.
Quest’anno il termine naturale, cadente in giorno di sabato, viene rinviato per legge al 29 dicembre 2025 (articolo 7, comma 2, lettera l, Dl 70/2011).
2. Ambito soggettivo
Sono tenuti al versamento i soggetti titolari di partita Iva obbligati alla liquidazione periodica del tributo (anche se sottoposti a procedure concorsuali), che abbiano iniziato l’attività precedentemente al 1° gennaio 2025, e purché abbiano consuntivato un debito di Iva nell’ultimo mese/trimestre del 2024.
Non devono versare l’acconto coloro che si trovano in una delle situazioni elencate dalla circolare del ministero delle Finanze 3 dicembre 1991, n. 52, tra i quali si segnalano i seguenti.
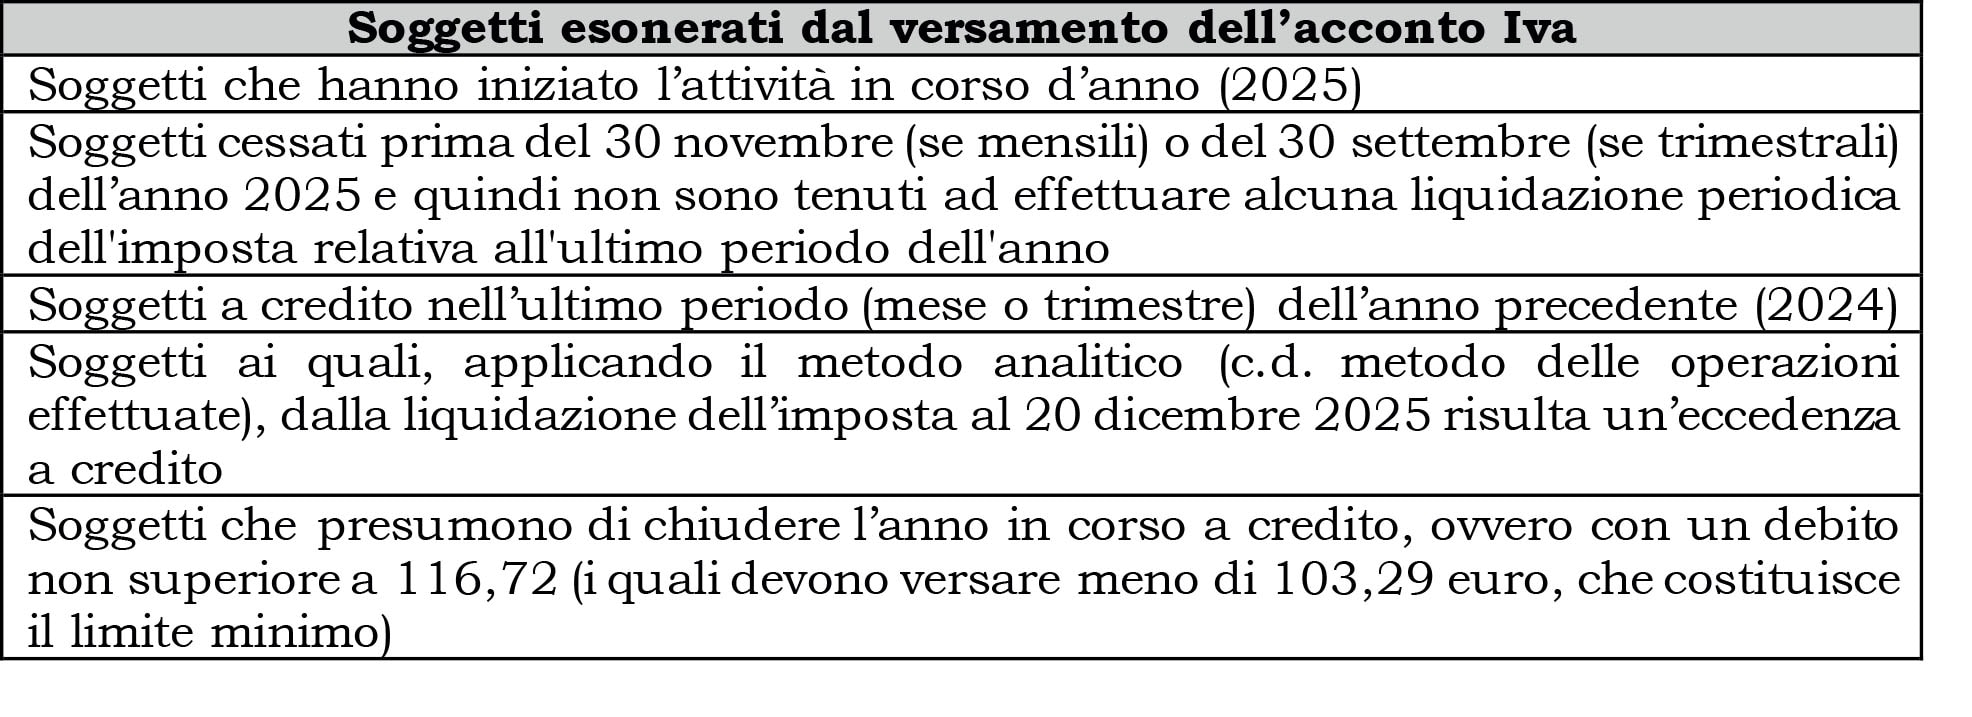
Sono esonerati anche i soggetti che hanno adottato il regime forfettario (articolo 1, commi 54-89, legge 190/2014) e coloro che hanno adottato il regime di vantaggio (c.d. minimi, di cui all’articolo 27, commi 1 e 2, Dl 98/2011).
Sono parimenti esonerati i soggetti che nel 2024 hanno adottato il regime dei minimi/forfettario e che nel 2025 ne sono fuoriusciti per adottare il regime ordinario. In tale ipotesi, infatti, manca un importo riferito al 2024 posto alla base del calcolo (data l’assenza di liquidazioni periodiche), con l’effetto che detti soggetti non sono tenuti al versamento dell’acconto Iva 2025.
Ancora, sono esonerati i contribuenti che:
- aderiscono al regime di esonero per produttori agricoli (articolo 34, comma 6, Dpr 633/1972);
- esercitano attività di intrattenimento (articolo 74, comma 6, Dpr 633/1972), in quanto non tenuti a registrare i corrispettivi, ad effettuare le liquidazioni periodiche e a presentare la dichiarazione annuale. Inoltre, per queste attività l’Iva è versata secondo le regole fissate per il versamento dell’imposta sugli intrattenimenti, che non richiede versamento di acconti (articolo 17 Dlgs 26 febbraio 1999, n. 60);
- applicano il regime forfettario per le associazioni sportive dilettantistiche e gli altri enti di cui alla legge 16 dicembre 1991, n. 398;
- hanno effettuato esclusivamente operazioni esenti o non imponibili ai fini Iva (in questo caso infatti mancherebbe il presupposto per il versamento di un acconto).
3. Misura dell’acconto
La misura è generalmente fissata nell’88% del debito dell’ultima liquidazione Iva del 2024 (metodo storico) o di quanto si prevede di versare quale ultima liquidazione Iva del 2025 (metodo previsionale), salvo il caso in cui si opti per il calcolo con il metodo delle operazioni effettuate.
Come vedremo meglio, applicando quest’ultimo metodo il versamento dell’acconto è pari al 100% del debito risultante dalle operazioni effettuate.
Regole specifiche sono previste per i soggetti operanti in particolari settori, come meglio precisato al termine della trattazione.
In ogni caso, l’acconto Iva non è dovuto se risulta inferiore a 103,29 euro (articolo 6, comma 4, legge 405/1990).
Esempio
Un contribuente Iva nell’ultimo trimestre del 2024 ha consuntivato un debito di periodo pari a 110,00 euro.
Considerato che l’acconto è dovuto nella misura dell’88% (in caso di adozione del metodo storico), l’acconto non è dovuto in quanto l’importo da versare risulta essere non superiore a 117,00 euro.
Considerando gli arrotondamenti (all’unità di euro) degli importi evidenziati in dichiarazione annuale, l’acconto non è dovuto se il debito 2012 non supera 117,00 euro.
Infatti:
- il debito dell’ultima liquidazione dell’anno precedente ammonta a 110,00 euro;
- l’acconto teoricamente dovuto è pari a 96,80 euro (110,00 x 88%).
Essendo quest’ultimo importo non superiore a 117,00 euro, il contribuente non è tenuto al versamento dell’acconto Iva per il 2025.
4. Modalità di versamento
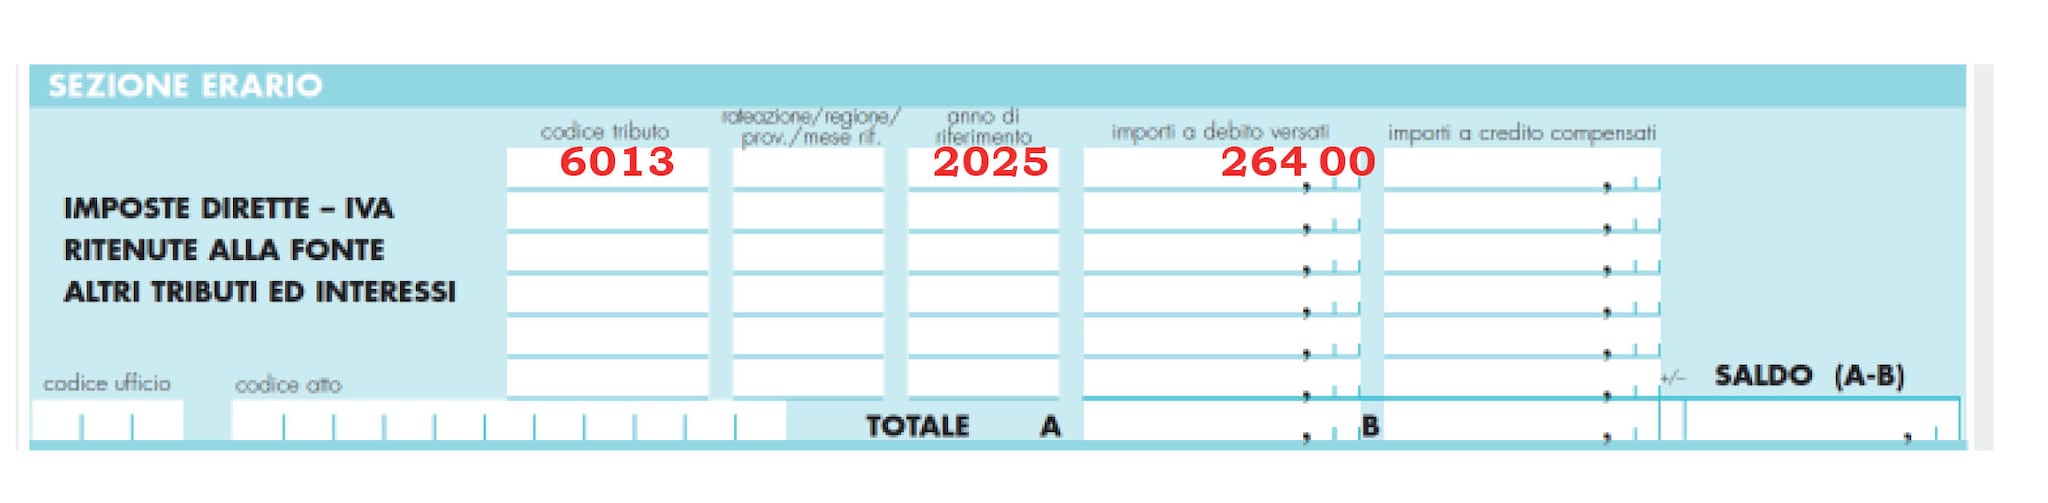
I codici tributo da indicare nella sezione “Erario” del modello F24 sono:
- 6013, Anno di riferimento, nella forma AAAA, 2025, se il contribuente effettua le liquidazioni mensili;
- 6035, Anno di riferimento, nella forma AAAA, 2025, se il contribuente effettua le liquidazioni trimestrali.
Qualora il versamento venga effettuato da parte dei contribuenti con liquidazione trimestrale «per opzione» (articolo 7, Dpr 14 ottobre 1999, n. 542) non è dovuta la maggiorazione per interessi dell’1% (circolare ministero delle Finanze 11 dicembre 1993, n. 40). Ciò in quanto la maggiorazione dell’1% applicata all’Iva dovuta in sede di dichiarazione annuale rappresenta semplicemente l’interesse corrisposto per la dilazione del pagamento degli importi dovuti (risoluzione agenzia delle Entrate 23 dicembre 2004, n. 157/E).
L’acconto pagato verrà successivamente scomputato dall’ammontare dell’Iva dovuta:
- per il mese di dicembre 2025, nel caso dei contribuenti mensili (da versare entro il 16 gennaio 2026), ai sensi dell’articolo 1, Dpr 23 marzo 1998, n. 100;
- per il quarto trimestre 2025, da versare entro il 16 marzo 2026 ovvero entro il termine di versamento del saldo per le imposte dirette, con la maggiorazione degli interessi, per i contribuenti trimestrali («per opzione») - articolo 6, Dpr 542/1999;
- per il quarto trimestre 2025, da versarsi entro il 16 febbraio 2026, per i contribuenti trimestrali «speciali» (o «per natura») di cui all’articolo 74, comma 4, Dpr 633/1972. Si tratta dei soggetti tenuti ad effettuare la liquidazione del tributo sempre con cadenza trimestrale, indipendentemente dal volume d’affari realizzato nell’anno precedente (ad esempio, autotrasportatori di cose per conto terzi iscritti nell’apposito Albo, esercenti impianti di distribuzione del carburante per uso di autotrazione, enti e imprese che prestano servizi al pubblico con carattere di uniformità, frequenza e diffusione tali da comportare l’addebito dei corrispettivi per periodi superiori al mese).
L’acconto Iva non è rateizzabile (articolo 20, comma 1, Dlgs 241/1997 e, dal 2026, articolo 10 Dlgs 33/2025).
Può però essere oggetto di compensazione esterna con altre imposte e contributi tramite il modello F24 (articoli 17 e 20 Dlgs 9 luglio 1997, n. 241), da presentare utilizzando i canali telematici messi a disposizione da parte dell’agenzia delle Entrate.
5. Metodi di calcolo
Sono previsti tre metodi di calcolo, alternativi fra loro, di seguito schematizzati.
Occorre precisare che il contribuente può calcolare l’acconto applicando il metodo più favorevole o di più semplice adozione. Se, sulla base al metodo scelto, non risulta dovuto alcun importo, l’acconto non deve essere versato.
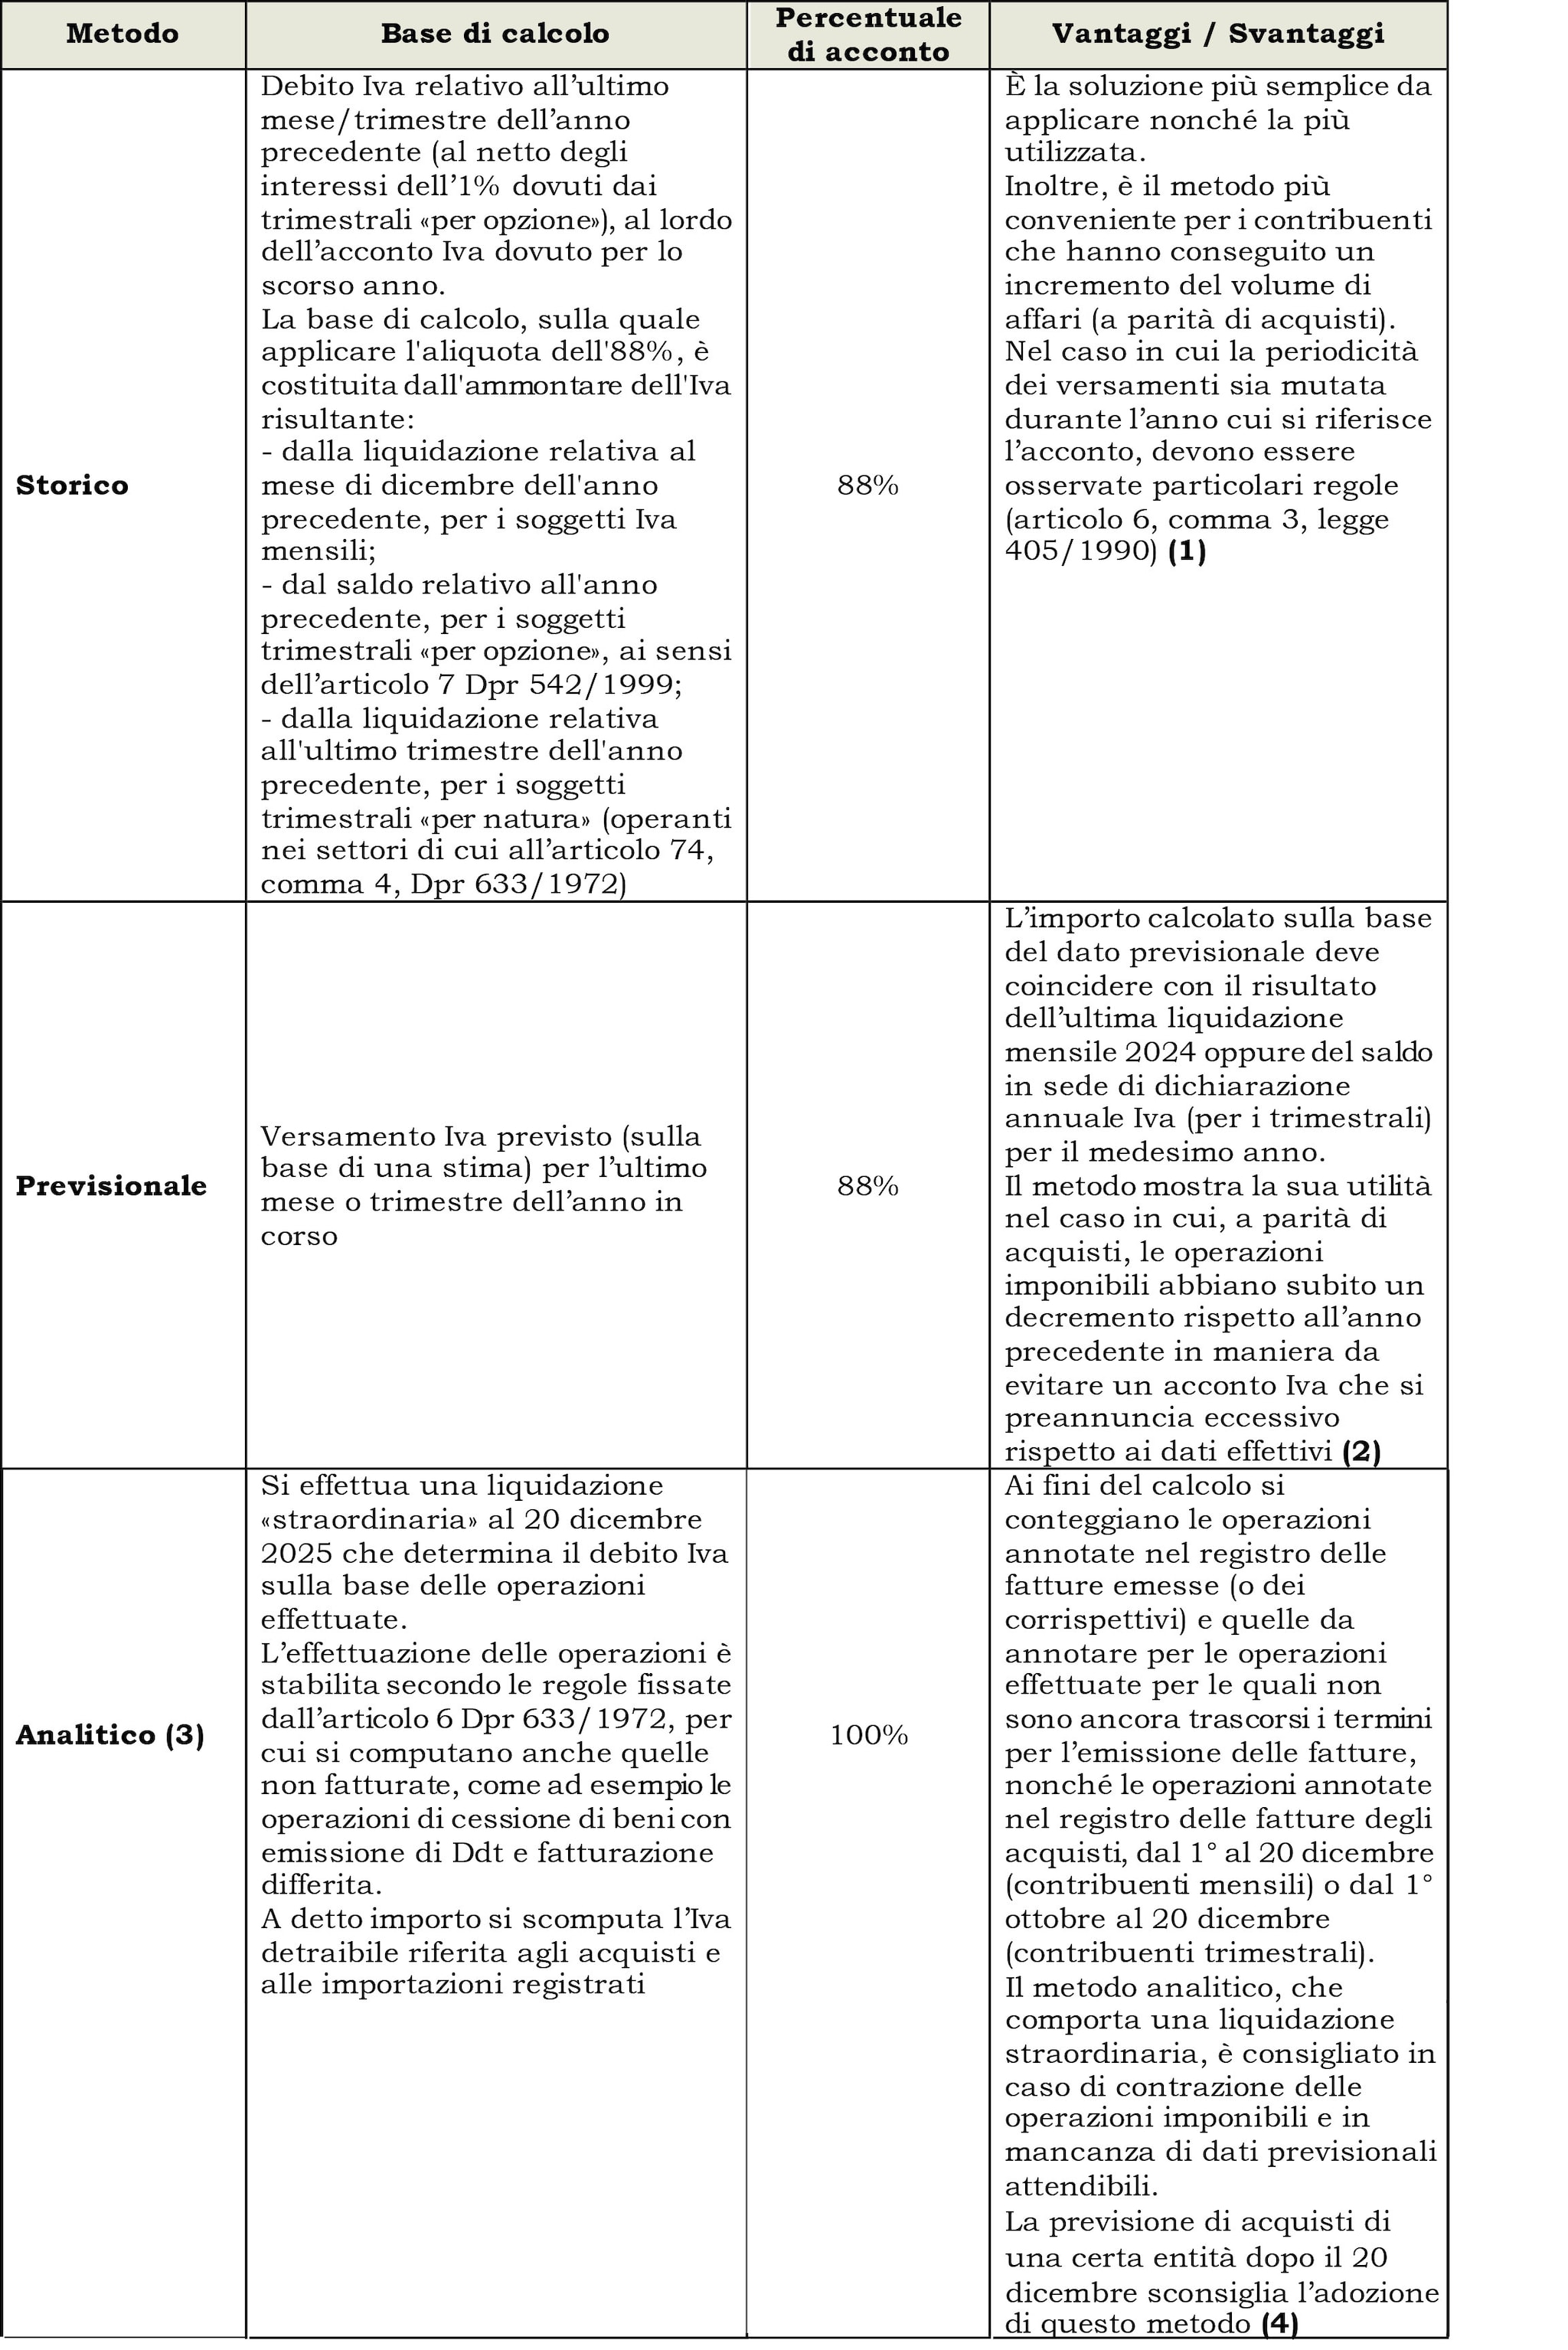
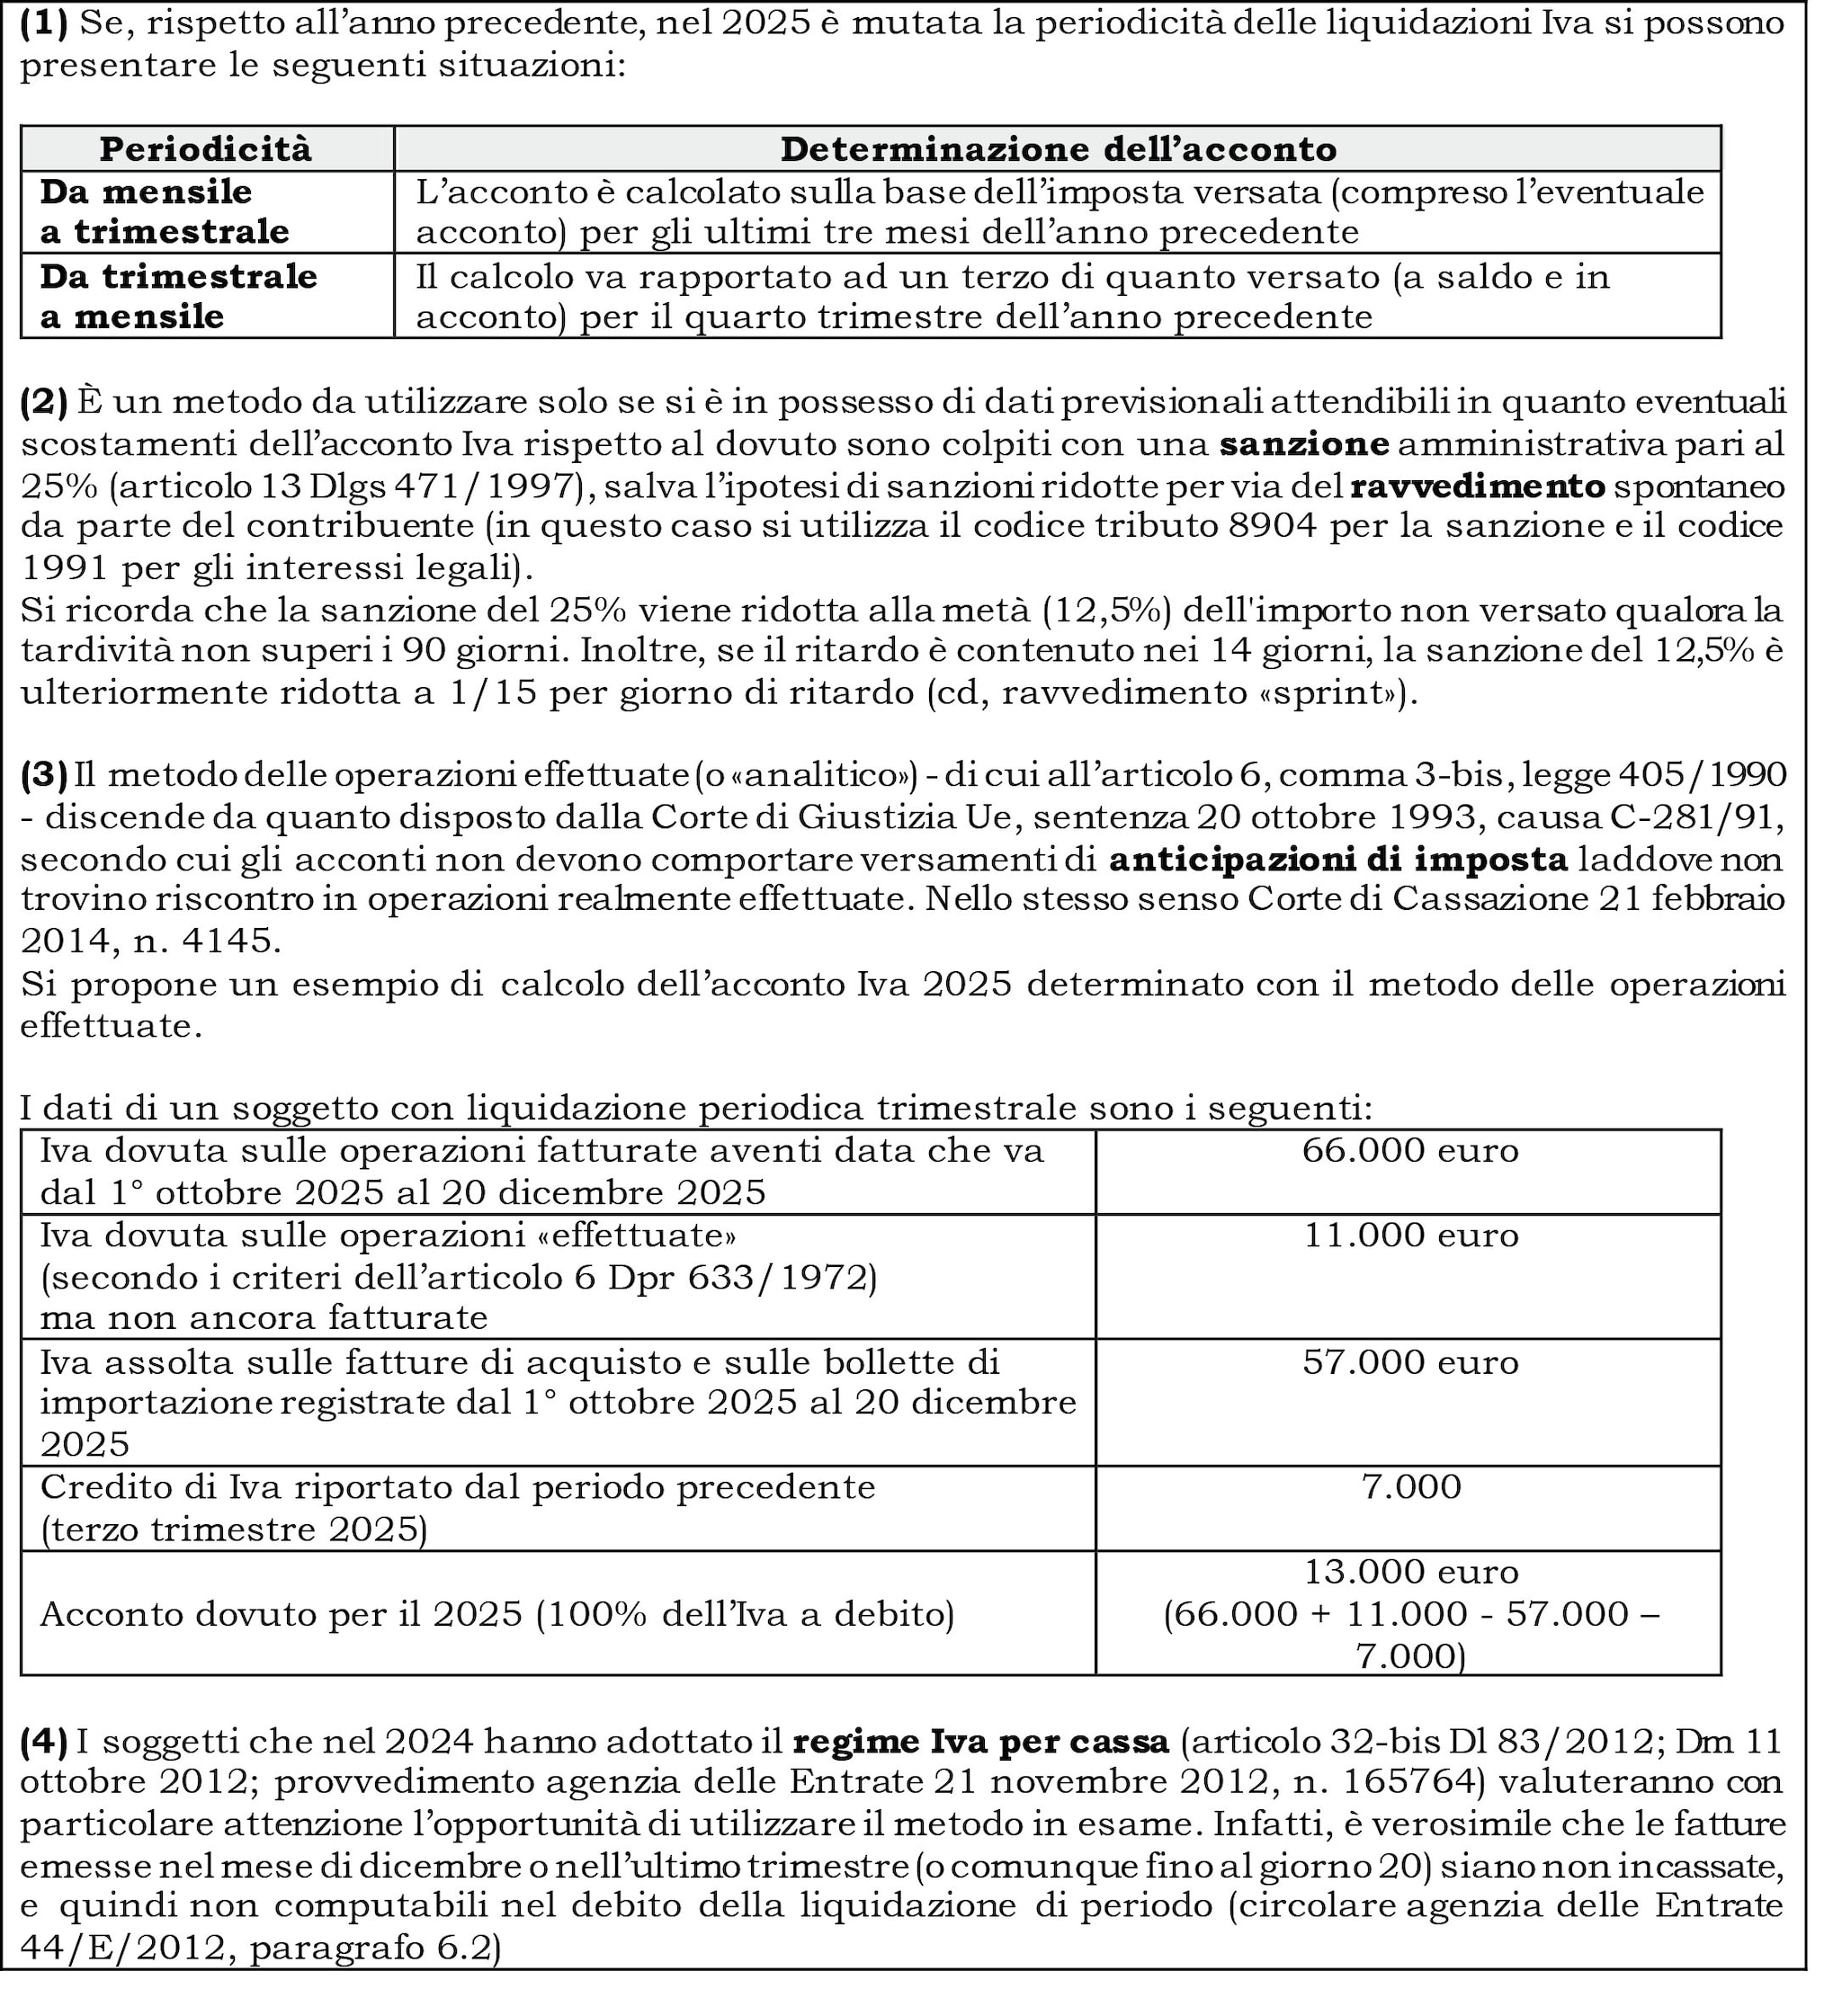
Ai fini del calcolo non si deve tener conto dell’acconto 2024 eventualmente versato. Come chiarito dalla circolare ministero delle Finanze 10 dicembre 1992, n. 73 “nell’ipotesi in cui sia stato versato l’acconto … ma dalla relativa dichiarazione annuale sia risultato un credito d’Iva, l’ammontare dell’importo di riferimento si determina per differenza, sottraendo dall’acconto versato … il credito d’imposta risultante dalla dichiarazione annuale …. Ovviamente l’acconto non è dovuto allorquando, dalla differenza dei due menzionati importi (acconto e saldo), risulti un credito Iva, cioè in tutti i casi in cui il credito risultante in sede di dichiarazione annuale sia superiore all’acconto versato”.
In sostanza, l’ammontare dovuto si determina sottraendo dall’acconto 2024 versato il credito Iva risultante dalla dichiarazione annuale per il medesimo periodo d’imposta.
Esempio
Un contribuente mensile ha versato, quale saldo Iva del mese di dicembre 2024, un ammontare di 100,00 euro, previo scomputo dell’acconto Iva 2024 versato nella misura di 200,00 euro.
Per il 2025 deve versare, utilizzando il metodo storico, a titolo di acconto Iva 2025, l’88% di 300,00 euro (acconto 2024 + saldo dicembre 2024), ossia un importo di 264,00 euro.
6. Casi particolari
Regole particolari, analizzate dalla prassi ministeriale, sono previste in caso di:
- operazioni straordinarie che comportano l’estinzione di un soggetto partecipante all’operazione;
- liquidazione Iva di gruppo, ai sensi dell’articolo 73, comma 3, Dpr 633/1972;
- creazione del Gruppo Iva, il quale:
- a) non è tenuto al versamento dell’acconto se la costituzione è avvenuta dal 1°gennaio 2025 (manca il dato storico del 2024);
- b) è tenuto al versamento dell’acconto se l’operatività è antecedente al 2025, nel qual caso l’adozione del metodo storico impone di fare riferimento all’importo versato o che avrebbe dovuto essere versato nell’ultimo periodo dell’anno precedente dal Gruppo Iva, senza tener conto di eventuali modifiche al perimetro soggettivo del Gruppo stesso intervenute nel corso dell’anno in cui è dovuto l’acconto (risposta ad interpello agenzia delle Entrate 23 dicembre 2021, n. 859);
- esercizio di più attività con applicazione separata dell’imposta; in tal caso si effettua un versamento unico, sommando algebricamente l’acconto determinato per ciascuna attività (come chiarito dalla circolare ministero delle Finanze 3 dicembre 1991, n. 52 e risoluzione agenzia delle Entrate 20 dicembre 2006, n. 144/E in relazione alle imprese di servizi di pubblica utilità);
- esercizio di particolari attività. I soggetti che operano nei seguenti settori e che, nell’anno precedente, hanno versato l’Iva per un ammontare superiore a 2 milioni di euro applicano un particolare metodo di determinazione dell’acconto (articolo 1, comma 471, legge 311/2004, come sostituito dall’articolo 4 Dl 35/2005):
- a) settore delle telecomunicazioni (Dm 24 ottobre 2000, n. 366) e della somministrazione di acqua, gas, energia elettrica, raccolta e smaltimento dei rifiuti solidi urbani, ecc. (Dm 24 ottobre 2000, n. 370). Nello specifico, è stato previsto che i citati soggetti che, nell’anno precedente, hanno versato Iva per un ammontare superiore ai 2 milioni di euro, sono tenuti a determinare l’acconto in misura pari al 97% di un importo corrispondente alla media dei versamenti trimestrali eseguiti o che avrebbero dovuto essere eseguiti per i precedenti trimestri dell’anno in corso. Tale metodo di calcolo dell’acconto esclude sia il metodo storico, sia quello previsionale, mentre permane la facoltà di utilizzare il cosiddetto metodo di calcolo effettivo previsto dal comma 3-bis dell’articolo 6 legge 405/1990 (circolare agenzia delle Entrate 23 dicembre 2005, n. 54/E). In ipotesi di separazione delle attività ai fini Iva (articolo 36, comma 3, Dpr 633/1972), l’acconto dovrà essere determinato tenendo conto dei diversi criteri previsti per ciascuna delle attività esercitate in via separata (risoluzione agenzia delle Entrate 20 dicembre 2006, n. 144/E). La prassi ha analizzato la modalità di determinazione dell’acconto dovuto dai soggetti che operano nei citati settori speciali di attività che partecipano alla liquidazione Iva di gruppo (risposte ad interpello agenzia delle Entrate 28 agosto 2019, n. 350 e 24 gennaio 2020, n. 15);
- contabilità tenuta presso terzi (articolo 6, comma 3-bis, legge 405/1990). Questi soggetti versano il tributo sulla base dell’imposta divenuta esigibile nel secondo mese precedente (articolo 1, comma 3, Dpr 100/1998). Nel caso di utilizzo del metodo storico, pertanto, si avrà riguardo alla liquidazione del mese di dicembre 2024, che includerà le annotazioni di novembre 2024 (circolare ministero delle Finanze 3 dicembre 1991, n. 52). Qualora venisse adottato il metodo analitico, si dovranno versare i due terzi dell’importo risultante dalla liquidazione «straordinaria» al 20 dicembre 2025 (circolare ministero delle Finanze 11 dicembre 1993, n. 40);
- soggetti a cui si applica il meccanismo dello split payment (di cui all’articolo 17-ter Dpr 633/1972). Essi determinano l’acconto - nell’ipotesi di applicazione del metodo storico - computando nella base di calcolo anche l’imposta (versata o comunque dovuta, mediante versamento diretto ovvero a seguito della liquidazione periodica) relativa alle operazioni di acquisto soggette allo speciale meccanismo (articolo 5, comma 2-bis, Dm 23 gennaio 2015; circolare agenzia delle Entrate 15 dicembre 2017, n. 28/E).
Resta ferma la possibilità di determinare l’acconto dovuto sulla base dei metodi alternativi (previsionale o analitico).

