


L'argomento è stato oggetto di approfondimento nel corso del Master Contabilità e Fisco.
La tematica
Il termine per l'adesione al concordato preventivo biennale 2026-2027 è fissato al 31 ottobre 2026, ovvero all'ultimo giorno del decimo mese successivo a quello di chiusura del periodo d'imposta per i soggetti non solari, per effetto del differimento disposto dall'articolo 7-bis del D.L. 38/2026, convertito nella L. 88/2026.
In vista di tale scadenza assume rilievo l'articolo 28 del D.Lgs. 7 agosto 2026 n. 148, che interviene sulla disciplina del D.Lgs. 13/2024 sotto un duplice profilo. Da un lato, l'accesso al concordato in carenza dei presupposti non determina più la decadenza, ma l'inefficacia dell'adesione, e le cause di decadenza sono riorganizzate, distinguendo l'accertamento di attività non dichiarate, l'emersione di errori nei dati comunicati ai fini della proposta e le violazioni di non lieve entità.
Dall'altro, è introdotto un trattamento di favore per i contribuenti che, concluso il primo biennio, rinnovano l'adesione: benefici premiali ISA rafforzati, rateazione senza interessi, esclusione della maggiorazione degli acconti e, per effetto dell'articolo 29 del medesimo decreto, accesso al ravvedimento per i periodi d'imposta dal 2020 al 2023.
Le nuove disposizioni si applicano a decorrere dal biennio d'imposta 2026-2027, mentre per i concordati 2024-2025 e 2025-2026 continua a operare la disciplina previgente.
Normativa, prassi e giurisprudenza di riferimento
Le fonti rilevanti, e il rispettivo contenuto, sono le seguenti:
- articolo 10, comma 2-bis, del D.Lgs. 13/2024, inserito dall'articolo 28, comma 1, lettera a), del D.Lgs. 148/2026: è priva di effetti l'adesione espressa senza applicare gli ISA o in presenza di debiti tributari e contributivi rilevanti. La differenza rispetto alla decadenza non è nominalistica, perché il contribuente dichiara i redditi effettivi, senza il vincolo, proprio della decadenza, di versare comunque le imposte calcolate sui valori concordati se maggiori;
- articolo 11, comma 1, lettere b-quater), b-quinquies) e b-sexies), e comma 1-bis, del D.Lgs. 13/2024, modificato dall'articolo 28, comma 1, lettera b): le cause di esclusione sono attenuate e la loro presenza rende, anch'essa, inefficace l'adesione. Il profilo interessa studi associati e società tra professionisti, per i quali il vincolo di adesione congiunta di ente collettivo e soci opera ora soltanto se le attività sono riconducibili al medesimo ISA, e le società di persone e le associazioni professionali ex articolo 5 TUIR che ammettono nuovi soci o associati che nell'anno precedente hanno conseguito redditi di lavoro dipendente o assimilati, ovvero redditi d'impresa o di lavoro autonomo non superiori a 35.000 euro, ipotesi che, in caso di rinnovo, non preclude più il concordato;
- articolo 14, commi 1-bis e 1-ter, del D.Lgs. 13/2024, introdotti dall'articolo 28, comma 1, lettera c): è la previsione che più pesa nel giudizio di convenienza, perché riserva a chi rinnova soglie di esonero dal visto di conformità più elevate, l'anticipazione dei termini di accertamento e la rateazione senza interessi, con effetti diretti su compensazioni e rimborsi;
- articolo 19, comma 3-bis, del D.Lgs. 13/2024, inserito dall'articolo 28, comma 1, lettera d): consente di correggere errori od omissioni nei dati dichiarati o comunicati ai fini della proposta tramite la dichiarazione integrativa, superando l'immodificabilità dei valori accettati e degradando a violazione sanabile con ravvedimento ciò che prima poteva costare il concordato;
- articolo 20, comma 3-bis, del D.Lgs. 13/2024, inserito dall'articolo 28, comma 1, lettera e): esclude, in caso di rinnovo, le regole sugli acconti dettate per il primo anno di adesione, con effetto immediato sull'importo da versare entro il 30 novembre 2026;
- articolo 21, comma 1, lettere b-ter), b-quinquies) e b-sexies), e articolo 22 del D.Lgs. 13/2024, modificati dall'articolo 28, comma 1, lettere f) e g): allineano le cause di cessazione a quelle di esclusione e riorganizzano le ipotesi di decadenza, che restano il rischio maggiore perché travolgono entrambe le annualità concordate, quale che sia il periodo della violazione;
- articolo 29 del D.Lgs. 148/2026: subordina al rinnovo dell’adesione al CPB l'accesso al ravvedimento per le annualità dal 2020 al 2023, il cui contrappeso è la proroga dei termini di decadenza per l'accertamento.
Il caso operativo
Si ipotizzi la seguente situazione. Alfa Srl, soggetto ISA con periodo d'imposta solare, ha aderito al concordato per il biennio 2024-2025, concluso senza il verificarsi di cause di cessazione o di decadenza, e valuta ora il rinnovo per il biennio 2026-2027 entro il 31 ottobre 2026.
Rilevano tre circostanze:
- la società intende conoscere i benefici connessi al rinnovo e le modalità di determinazione del secondo acconto 2026, in scadenza il 30 novembre;
- nel mese di ottobre 2026 risulta iscritto a carico della società un debito definitivo per tributi amministrati dall'Agenzia delle Entrate pari a 8.000 euro, non estinto;
- nel mese di gennaio 2027 emerge che nella comunicazione dei dati rilevanti ai fini degli ISA per il 2025, sulla quale si basa la nuova proposta, non sono stati indicati ricavi per 40.000 euro.
Cosa accade, dunque, nelle tre ipotesi?
La soluzione
I benefici riservati al rinnovo del concordato
I contribuenti che, terminato il primo biennio, rinnovano l'adesione applicano il regime premiale ISA con benefici più ampi di quelli ordinari.
In particolare:
- la soglia di esonero dal visto di conformità è innalzata a 70.000 euro annui per la compensazione dei crediti relativi alle imposte dirette e all'IRAP e a 100.000 euro annui per la compensazione dei crediti Iva, così come è innalzata a 100.000 euro annui la soglia per l'esonero dal visto e dalla garanzia sui rimborsi Iva;
- i termini di decadenza per l'accertamento di cui all'articolo 43, comma 1, del D.P.R. 600/1973, con riferimento al reddito d'impresa e di lavoro autonomo, e all'articolo 57, comma 1, del D.P.R. 633/1972 sono anticipati di due anni, sicché, per il rinnovo relativo al biennio 2026-2027, gli avvisi di accertamento potranno essere notificati entro il 31 dicembre del terzo anno successivo a quello di presentazione della dichiarazione.
- È inoltre ammesso il ricorso ai pagamenti rateali senza interessi per le imposte dovute a titolo di saldo e di acconto per le medesime annualità.
Al rinnovo è altresì riservato il regime del ravvedimento per i periodi d'imposta dal 2020 al 2023. Per i soggetti ISA che rinnovano l'adesione i termini di decadenza per l'accertamento ai fini delle imposte dirette e dell'Iva in scadenza al 31 dicembre 2026 sono prorogati al 31 dicembre 2027, a prescindere dal ravvedimento; per le annualità effettivamente ravvedute la proroga opera fino al 31 dicembre 2029.
La determinazione degli acconti 2026
In caso di rinnovo non trovano applicazione le disposizioni dell'articolo 20, commi 2 e 3, del D.Lgs. 13/2024, relative al primo periodo d'imposta di adesione, mentre continua ad applicarsi il comma 1, secondo cui l'acconto delle imposte sui redditi e dell'IRAP relativo ai periodi oggetto di concordato è determinato secondo le regole ordinarie, tenendo conto dei valori concordati. La disposizione recepisce la risposta alla FAQ dell'Agenzia delle entrate n. 2 del 03.06.2026, secondo cui le maggiorazioni non sono dovute in caso di rinnovo continuativo, mentre tornano dovute da chi, dopo il biennio 2024-2025, salti un anno e aderisca al concordato 2027-2028.
Alfa Srl determinerà quindi l'acconto 2026 con metodo storico assumendo come base l'imposta calcolata sul reddito e sul valore della produzione del 2025, ossia quelli concordati rettificati e al netto della quota assoggettata all'imposta sostitutiva CPB, senza alcuna maggiorazione; resta ferma la facoltà di ricorrere al metodo previsionale, considerando l'imposta calcolata sul reddito proposto e accettato per il 2026.
Il secondo o unico acconto va versato entro il 30 novembre 2026, al netto di quanto già corrisposto con il primo acconto.
L'adesione in presenza di debiti tributari
Il debito di 8.000 euro impedisce l'accesso al concordato, salvo che entro il 31 ottobre 2026 sia estinto, sospeso o rateizzato in modo che il debito residuo complessivo, comprensivo di interessi e sanzioni e considerando cumulativamente tributi e contributi, risulti inferiore a 5.000 euro.
Qualora l'adesione fosse comunque espressa, essa sarebbe priva di effetti ai sensi dell'articolo 10, comma 2-bis, del D.Lgs. 13/2024 e non darebbe luogo alla decadenza, avendo il correttivo soppresso la corrispondente causa di cui all'articolo 22, comma 1, lettera d); la medesima conseguenza si produce, ai sensi dell'articolo 11, comma 1-bis, per l'adesione espressa in presenza di una causa di esclusione.
Per i concordati 2024-2025 e 2025-2026, invece, entrambe le ipotesi continuano a rappresentare cause di decadenza.
La correzione degli errori nei dati comunicati ai fini della proposta
I ricavi non indicati per 40.000 euro non pregiudicano il concordato se l'omissione è sanata spontaneamente.
Il nuovo articolo 19, comma 3-bis, del D.Lgs. 13/2024 consente infatti di modificare o integrare la dichiarazione per rimuovere errori od omissioni relativi a ricavi, compensi e altri dati indicati in dichiarazione o comunicati ai fini della proposta, con rideterminazione dei valori concordati sulla base dei dati corretti e definizione delle sanzioni, compresa quella dell'articolo 8 del D.Lgs. 471/1997, mediante ravvedimento operoso: il concordato prosegue assumendo i nuovi valori.
Per i concordati 2024-2025 e 2025-2026 resta invece ferma la regola dell'immodificabilità dei valori accettati, con rilevanza delle successive modifiche o integrazioni ai fini della decadenza, entro i limiti chiariti dalla prassi.
Gli errori da evitare
Costituiscono errori:
- applicare le nuove disposizioni ai concordati 2024-2025 e 2025-2026, atteso che esse operano a decorrere dal biennio 2026-2027;
- ritenere che la presentazione di una dichiarazione integrativa sia ormai indifferente ai fini della permanenza nel concordato: per i bienni precedenti essa continua a costituire causa di decadenza se il ricalcolo determina un maggior reddito o valore della produzione oltre il 30%;
- applicare indistintamente le nuove previsioni anche a coloro che, per la prima volta, aderiscono al CPB per il biennio 2026-2027, non avendo mai in passato aderito al CPB.
La check list di verifica
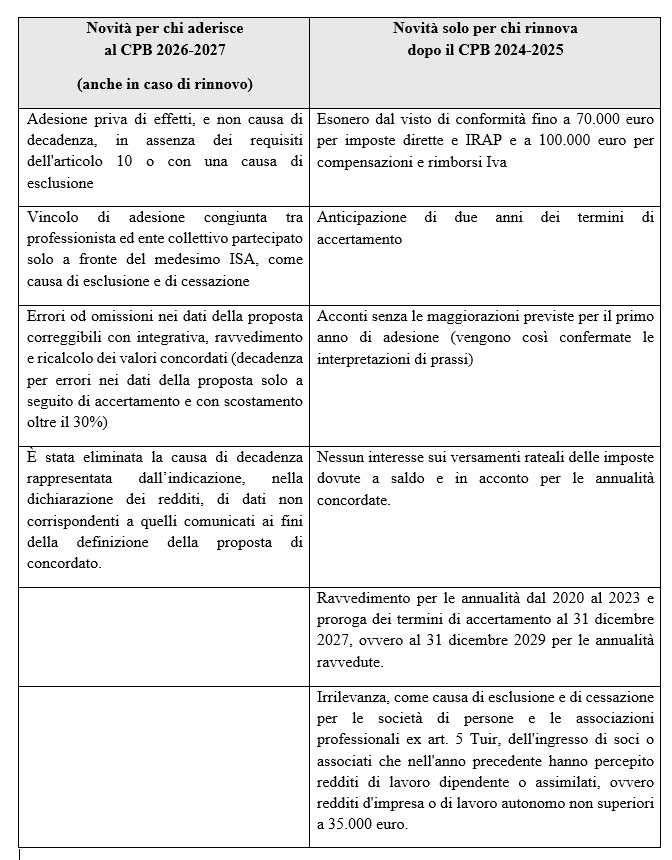
Uno degli aspetti che potrebbe più facilmente generare errori interpretativi riguarda l'ambito di applicazione delle novità introdotte, considerato che alcune di esse trovano applicazione esclusivamente nei confronti dei contribuenti che, avendo già aderito al CPB per le annualità 2024-2025, procedono al rinnovo della proposta concordataria.
Al fine di agevolare l'individuazione delle disposizioni applicabili, si ritiene pertanto utile richiamare la tabella che segue.
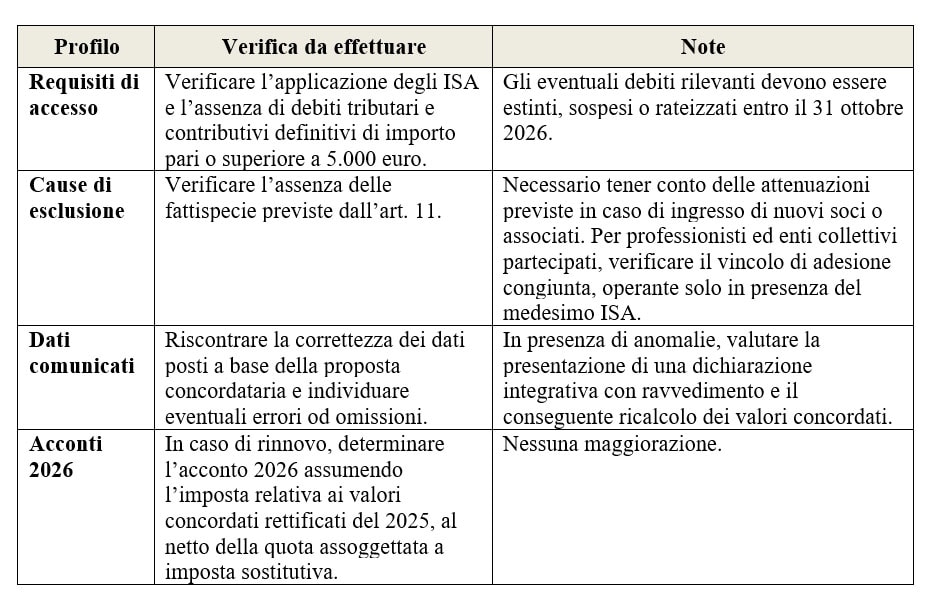
Prima dell'adesione, e in vista dei successivi versamenti, occorre verificare:
Conclusioni
Il correttivo Omnibus interviene sul concordato preventivo biennale con una logica selettiva: da un lato attenua le conseguenze dell'accesso in carenza di presupposti e degli errori dichiarativi, sostituendo la decadenza con l'inefficacia dell'adesione e consentendo la correzione spontanea dei dati posti a base della proposta; dall'altro concentra i benefici sui contribuenti che rinnovano l'adesione per il biennio 2026-2027.
Nella verifica da compiere entro il 31 ottobre 2026 occorre pertanto distinguere le regole applicabili ai bienni già in corso da quelle riservate al nuovo biennio.
Master Contabilità e Fisco è il percorso di aggiornamento dedicato ai professionisti che si occupano in modo particolare di adempimenti, ai collaboratori di studio e ai dipendenti.
Gli incontri si tengono con cadenza settimanale in diretta sulla piattaforma digitale de Il Sole 24 ORE Professionale con possibilità di visionarli in differita.
Tutti i corsi de Il Sole 24 ORE Professionale sono consultabili nella pagina dedicata.
