1. In sintesi
L’articolo 1, commi da 55 a 57, legge di Bilancio 2023 ha introdotto un regime agevolativo opzionale, c.d. tassa piatta incrementale” o “flat tax incrementale”, limitatamente all’anno d’imposta 2023, sostitutivo dell’imposta sul reddito delle persone fisiche (Irpef) e delle relative addizionali regionale e comunale.
È stata quindi creata una nuova sezione del quadro LM (sezione II), all’interno del modello redditi PF 2024 (anno d’imposta 2023), ove indicare i dati per liquidare l’imposta sostitutiva sul reddito 2023 eccedente rispetto al maggior reddito conseguito nel triennio precedente (2020 – 2021 – 2022).
Con la risoluzione 21/E/2024 del 18 aprile scorso, l’agenzia delle Entrate ha istituito il codice tributo «1731» per il versamento dell’imposta sostitutiva flat tax incrementale.
Molti degli aspetti trattati nel presente contributo, riguardanti l’ambito applicativo e le modalità di determinazione dell’imposta sostitutiva, fanno riferimento alla circolare 18 agenzia delle Entrate del 28 giugno 2023.
2. Il perimetro soggettivo
La flat tax incrementale può essere applicata, così come previsto dal comma 55 dell’articolo 1, legge 197/2022, dai contribuenti persone fisiche esercenti attività d’impresa, arti o professioni (compreso anche i titolari di impresa familiare). Sono pertanto esclusi i redditi delle società di persone, i redditi delle società di capitali, imputati ai soci a seguito dell’esercizio dell’opzione per la trasparenza fiscale delle società a ristretta base proprietaria di cui all’articolo 116 del Tuir; i redditi di cui all’articolo 53, comma 1, del Tuir, derivanti dall’esercizio di arti e professioni in forma associata imputati ai singoli associati.
Sono inoltre ammessi a fruire della flat tax incrementale gli imprenditori agricoli:
• individuali che accedono al regime di cui agli articoli 55 e 56-bis del Tuir, limitatamente ai redditi d’impresa prodotti (circolare 18 citata, § 1.1);
• titolari di reddito d’impresa, determinato forfetariamente e indicato nel quadro RD, che sia conseguito nello svolgimento delle altre attività agricole connesse, quali la produzione di energia elettrica, l’agriturismo, l’oleoturismo, l’enoturismo (risposta delle Entrate a Telefisco 20 settembre 2023).
In base al contenuto della circolare 18/E dell’agenzia delle Entrate del 28 giugno 2023 non possono fruire del presente regime:
• i contribuenti che hanno iniziato l’attività nel 2023, poichè è necessario che essi abbiano svolto l’attività e conseguito un reddito per almeno un intero anno nell’ambito del triennio precedente;
• i contribuenti che hanno iniziato l’attività nel corso del 2022, atteso che la circolare 18/E richiede lo svolgimento dell’attività “per almeno un’intera annualità tra quelle del triennio di riferimento”: a tale condizione, infatti, il requisito dell’esercizio dell’attività per almeno un’intera annualità non verrebbe soddisfatto.
• i contribuenti che nel 2023 aderiscono al regime forfetario di cui all’articolo 1, commi da 54 a 89, della legge 190/2014, (ad eccezione del caso di decadenza dal regime nel corso del 2023 per superamento del limite di fatturato), mentre può essere applicato da coloro che hanno fruito del predetto regime nel triennio precedente.
3. La flat tax incrementale: come si calcola?
La base imponibile (reddito agevolabile) su cui applicare la flat tax incrementale del 15%, così come stabilito dal comma 55, risulta pari alla differenza tra:
• il reddito d’impresa e di lavoro autonomo determinato nel periodo d’imposta 2023;
• ed il reddito d’impresa e di lavoro autonomo d’importo più elevato tra quelli dichiarati nel triennio precedente (2020, 2021 e 2022) maggiorato di una franchigia pari al 5 per cento.
Nel calcolo della base imponibile, occorre tenere in considerazione che:
• l’ammontare di reddito agevolabile non può comunque superare l’importo di 40mila euro;
• ai fini della determinazione dell’incremento, i redditi da confrontare sono quelli relativi alle sole attività d’impresa e di lavoro autonomo. Vanno pertanto considerati i soli redditi di lavoro autonomo e d’impresa indicati nei quadri RE, RF, RG, LM, nonché i redditi prodotti dagli imprenditori agricoli che fruiscono del regime di cui agli articoli 56, comma 5, e 56-bis del Tuir, limitatamente ai redditi d’impresa prodotti, indicati nel quadro RD, al netto delle perdite pregresse portate in diminuzione dei predetti redditi;
• non rilevano né i valori positivi né i valori negativi dei redditi ricevuti per trasparenza (ex articolo 5 o 116 Tuir) da società di persone o di capitali, salvo che la partecipazione non sia detenuta nell’ambito dell’attività svolta dalla stessa persona fisica (nel qual caso il relativo risultato è ricompreso nei redditi dei predetti quadri reddituali), e/o dei redditi di cui all’articolo 53, comma 1, Tuir, derivanti dall’esercizio di arti e professioni in forma associata di cui all’articolo 5, comma 3, lettera c) Tuir, imputati all’associato (vedasi circolare 18/E citata);
• ai fini della determinazione dell’incremento di reddito da assoggettare alla “flat tax incrementale”, le perdite degli esercizi precedenti sono da ritenersi irrilevanti: ciò significa che, se nel triennio sono state dichiarate delle perdite fiscali, le stesse rilevano “zero” nel confronto con l’anno 2023. Secondo i chiarimenti della circolare 18, § 2, per la determinazione del maggior reddito del triennio (2020-2022), occorre comunque prendere in considerazione il dato riportato in dichiarazione, al netto delle perdite pregresse (quindi righi RE25, RF101, RG36, LM38);
• per i soggetti che hanno iniziato l’attività successivamente al 1° gennaio 2020 (purché abbiano svolto l’attività per almeno un’intera annualità), il raffronto per l’individuazione del maggior reddito del triennio di riferimento deve essere fatto ragguagliando all’intera annualità il reddito eventualmente derivante dallo svolgimento dell’attività per una frazione dell’anno e confrontando l’importo risultante con il reddito dei restanti altri anni del triennio.
Infine, si tenga in considerazione il reddito assoggettato alla flat tax incrementale confluirà nel rigo RN1, colonna 1 “Reddito ai fini delle agevolazioni fiscali”.
4. Gli adempimenti dichiarativi
Come riportato in premessa, nel quadro LM del modello redditi PF 2024 (anno d’imposta 2023) è stata creata la nuova sezione II, ove indicare i dati per liquidare l’imposta sostitutiva sul reddito 2023 eccedente rispetto al maggior reddito conseguito nel triennio precedente, cd “flat tax incrementale”.
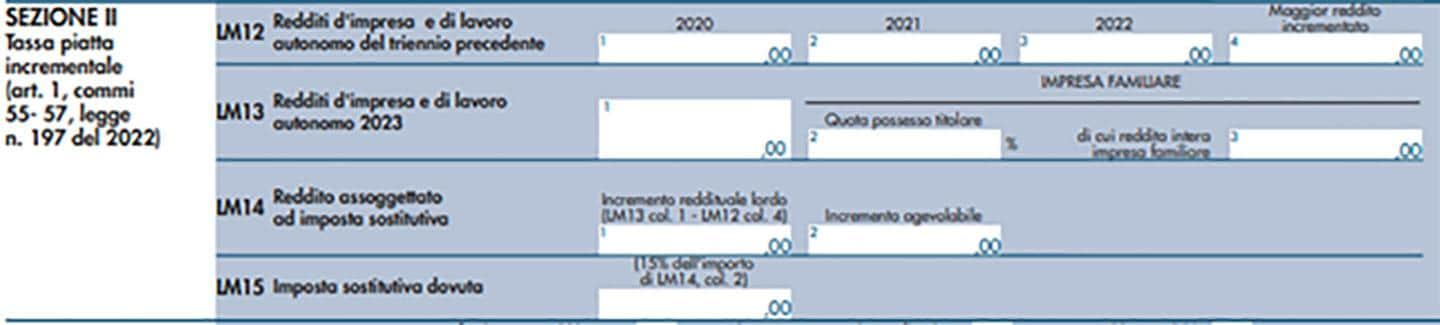
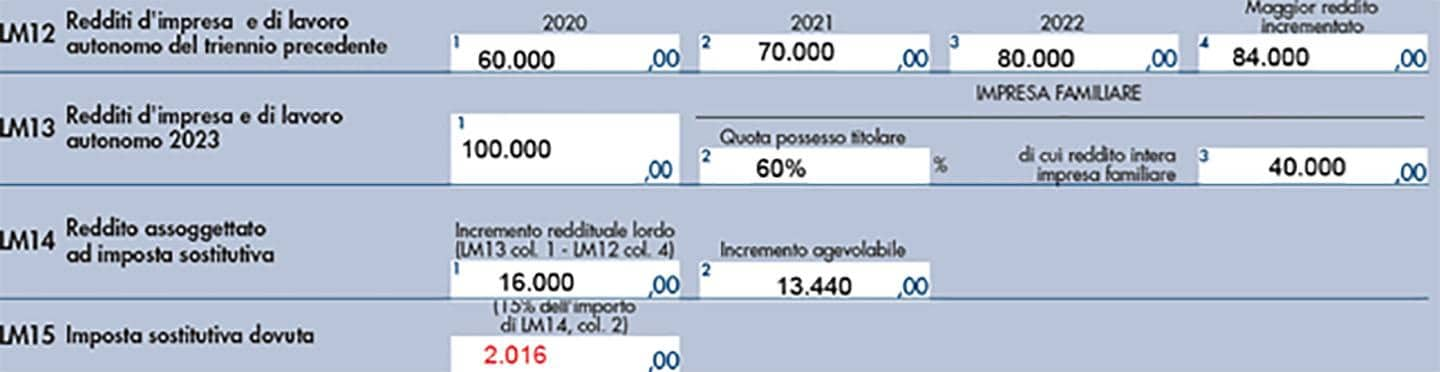
Nel rigo LM12 “Redditi d’impresa e di lavoro autonomo del triennio precedente”, va indicato;
- nelle colonne da 1 a 3, l’importo del reddito d’impresa e di lavoro autonomo conseguito nei rispettivi anni d’imposta 2020, 2021 e 2022, facendo concorrere integralmente ai predetti redditi l’eventuale reddito derivante dall’impresa familiare o dall’azienda coniugale non gestita in forma societaria;
- -nella colonna 4, il maggiore tra gli importi indicati nelle colonne precedenti, incrementato della franchigia del 5%;
Nel rigo LM13, “Redditi d’impresa e di lavoro autonomo 2023” va indicato, in colonna 1, l’importo dei redditi d’impresa e di lavoro autonomo conseguiti nell’anno d’imposta 2023 già indicati nei quadri RE, RF, RG e/o RD.
Con riferimento alle colonne 2 e 3 del rigo LM13 si rimanda al successivo paragrafo relativo all’applicazione della flat tax all’impresa familiare.
Nei righi LM12 ed LM13 non possono essere indicati importi negativi.
Nel rigo LM14, colonna 1, va indicato l’incremento reddituale lordo, dato dalla seguente differenza, se positiva: LM13 col.1 - LM12, col.4;
Nel rigo LM14, colonna 2, viene indicato il reddito effettivamente agevolabile, pari all’importo di colonna 1, nel limite massimo di euro 40mila.
L’ulteriore quota di reddito non soggetta ad imposta sostitutiva concorre al reddito complessivo e trova pertanto applicazione la tassazione progressiva ai fini Irpef (e relative addizionali), in base agli ordinari scaglioni di reddito.
Nel rigo LM15 va infine indicata l’imposta sostitutiva dovuta, pari al 15% dell’importo di rigo LM14 colonna 2. Tale importo va indicato nel quadro RX, rigo RX32.
5. Un esempio
Conveninenza flat tax
Sulla base dell’esempio sopra, e ipotizzando che complessivamente le addizionali regionale e comunale ammontino forfettariamente al 2,55%:
con un risparmio di euro 4.888,00.
6. I termini di versamento e gli acconti 2024
L’imposta sostitutiva deve essere versata negli stessi termini previsti ai fini Irpef, che quest’anno sono fissati alle seguenti date:
• il 1° luglio, senza la maggiorazione dello 0,4%;
• il 31 luglio, con la maggiorazione dello 0,4%.
Tuttavia, con riguardo al periodo d’imposta 2023, l’articolo 37 del Dlgs 12 febbraio 2024, n. 13 (Disposizioni in materia di accertamento tributario e di concordato preventivo biennale) ha previsto per i soggetti Isa e per i forfettari, la proroga al 31 luglio 2024, senza alcuna maggiorazione, dei versamenti in scadenza il 30.6.2024 (rectius 1° luglio 2024) relativi agli importi risultanti dai modelli Redditi 2024, Irap 2024 e Iva 2024.
Per quanto riguarda il versamento degli acconti 2024 si tenga in considerazione che la flat tax incrementale non incide su di essi e che, quindi, gli acconti devono essere calcolati (e versati) con le regole ordinarie. Pertanto, così come previsto dal comma 57, nella determinazione degli acconti dovuti ai fini dell’Irpef e delle relative addizionali per il periodo d’imposta 2024, si assume, quale imposta del periodo precedente, quella che si sarebbe determinata senza l’utilizzo della flat tax incrementale.
Ai fini del calcolo dell’acconto da esporre nel rigo RN61, pertanto, l’importo della differenza viene determinato su un imponibile Irpef comprensivo del reddito indicato nel rigo LM14, colonna 2.
Infine, si evidenzia che con la risoluzione 21/E/2024 del 18 aprile scorso, l’agenzia delle Entrate ha istituito il codice tributo «1731» per il versamento dell’imposta sostitutiva flat tax incrementale.
7. L’impresa familiare
Nel caso di svolgimento di attività d‘impresa familiare o di azienda coniugale non gestita in forma societaria, l’agevolazione spetta esclusivamente sulla quota di reddito attribuita al titolare della stessa, sebbene ai fini della determinazione dell’incremento reddituale venga considerato, per tutte le annualità, l’intero reddito dell’impresa (circolare 18/E).
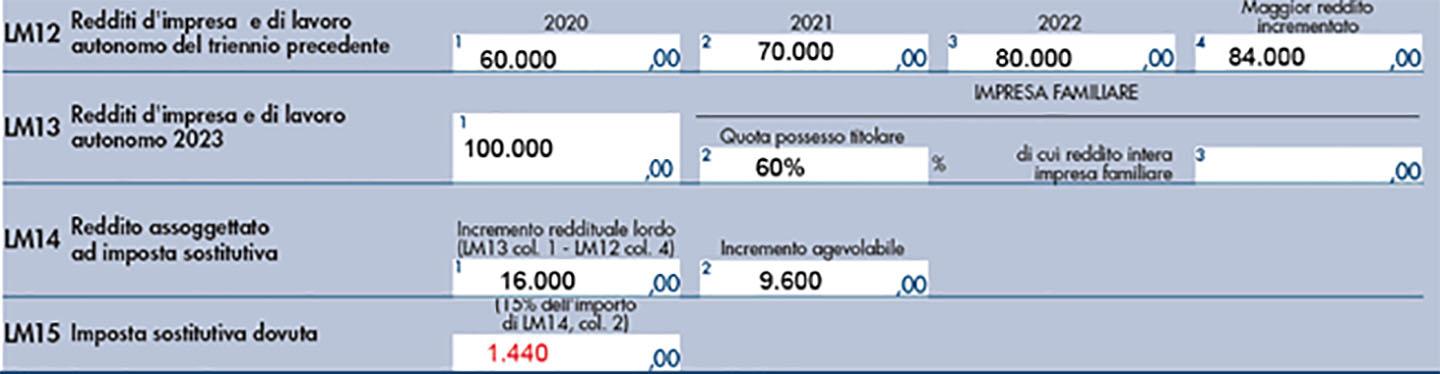
Pertanto, se nel 2023 è stata svolta attività economica in forma d’impresa familiare (o di azienda coniugale) il titolare della stessa deve ricomprendere il reddito dell’intera impresa o azienda nel rigo LM13, colonna 1, indicando, nella successiva colonna 2, la quota percentuale dell’impresa o dell’azienda posseduta.
Quindi stando all’esempio sopra, ed ipotizzando che il contribuente abbia solo redditi d’impresa familiare con una percentuale di partecipazione del 60%, al rigo LM14 col. 2 l’incremento reddituale viene ricalcolato in base alla quota di reddito attribuita del titolare, come segue:
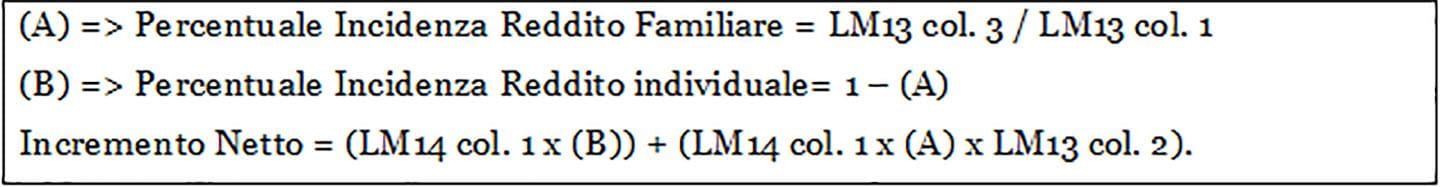
Nella particolare ipotesi in cui siano compresenti redditi prodotti individualmente (di lavoro autonomo o d’impresa) e redditi d’impresa familiare (o di azienda coniugale), l’incremento di colonna 1 è riconosciuto per intero, per la parte di esso imputabile al reddito “individuale”, mentre, per la parte di esso imputabile al reddito “familiare”, è riconosciuto in proporzione alla quota posseduta dal titolare. In tal caso va compilato anche il rigo LM13, colonna 3 riportandovi per intero il reddito derivante dall’impresa familiare o dell’azienda coniugale, già ricompreso nell’importo di colonna 1 del medesimo rigo, ed il reddito effettivamente agevolabile da indicare nel rigo LM14, colonna 2 è dato dal minore importo tra 40.000 e l’ammontare dell’Incremento Netto, determinato come segue:
Nell’ipotesi in cui i 100mila euro di reddito siano costituiti da 60mila euro di reddito individuale e da 40mila euro derivanti dall’impresa familiare (considerata al 100%), la compilazione del quadro sarà la seguente: