


L'argomento trattato in questo articolo è oggetto di specifico approfondimento nel percorso formativo "Laboratorio Professionale Valutazioni d'azienda e due diligence con Andrea Arrigo Panato"
1. La tematica
Nelle valutazioni e nelle trattative di cessione l'enterprise value è spesso ricondotto al prodotto tra un multiplo e l'EBITDA. Due imprese con lo stesso EBITDA contabile possono tuttavia avere valori molto diversi, perché il valore dipende dalla qualità del risultato a cui il multiplo è applicato, oltre che dalla sua entità.
La qualità dell'EBITDA si misura principalmente (ma non solo) su quattro profili, che l'acquirente esamina in sede di Quality of Earnings (QoE) e che il professionista deve saper documentare:
- normalizzazione: quanta parte del risultato è priva di componenti non ricorrenti, fuori mercato o estranee al perimetro oggetto di stima;
- ricorrenza e sostenibilità: quanta parte del valore aziendale deriva da ricavi ricorrenti senza dipendere da singole commesse o da una eccessiva concentrazione di clienti, fornitori, ecc.;
- cash conversion: quanta parte dell’EBITDA diventa flusso di cassa operativo dopo gli investimenti di mantenimento e l’assorbimento di capitale circolante, cioè (EBITDA – capex – variazione del capitale circolante netto) / EBITDA;
- trasferibilità: quanto il risultato dipende dal fondatore o da poche persone chiave (gap di trasferibilità).
Una conversione in cassa bassa segnala di norma problemi strutturali (incassi lenti, magazzino eccessivo, investimenti rinviati). Applicare il multiplo all'EBITDA contabile espone il valore a rettifiche in due diligence (prezzo condizionato, aggiustamenti su indebitamento e circolante); un'analisi documentata della qualità del risultato consente all'esperto di sostenerlo.
2. Il riferimento alla nuova versione dei PIV
Rispetto ai PIV 2015 i nuovi Principi di valutazione sono separati dal razionale (commenti ed esempi, privi di valore vincolante) e le prescrizioni sono graduate in «deve», «dovrebbe» e «può»; l'adesione richiede il rispetto dei principi, non del razionale. Sul tema rilevano le disposizioni seguenti:
- 5.1–I.5.2 (base informativa): gli input includono dati, aggiustamenti (filtri, normalizzazioni) e assunzioni, di cui l’esperto risponde; la base informativa deve essere obiettiva e completa. Le rettifiche all’EBITDA sono quindi scelte professionali;
- 14.1–I.14.2-III.1.3 (modello valutativo): definisce come è stato applicato il metodo utilizzato per la stima, il quale viene scelto dall’esperto con scetticismo professionale, illustrandone le motivazioni di scelta e di applicazione, ad esempio quali flussi utilizza e come normalizza il flusso terminale;
- 1.16–III.1.17 (piano e storia): il giudizio sul piano tiene conto degli scostamenti tra previsioni e consuntivi e dell’analisi delle performance storiche, primariamente l’esperto deve valutare la ragionevolezza e completezza del processo di formulazione del piano predisposto dall’azienda;
- 1.20–III.1.21 (flussi prospettici): i flussi comprendono le previsioni che hanno base obiettiva e le proiezioni che si fondano su ipotesi, a cui possono essere applicati tassi di sconto, scomponibili in costo del capitale e premio per il rischio di execution (applicabile solo alle proiezioni); tali flussi prospettici devono essere ritenuti dall’esperto ragionevoli e lo stesso li correggerà agendo sui tassi solo per i rischi di cui non tengono già conto;
- 1.22 (sinergie): l’informativa prospettica deve essere adeguata alla configurazione di valore che deve essere stimata, difatti se l’oggetto di stima è il valore di mercato le sinergie speciali non accessibili ai partecipanti al mercato sono escluse;
- 1.35–III.1.38 (DCF): il flusso di cassa sostenibile di lungo periodo deve tener conto degli investimenti necessari alla crescita;
- 1.39–III.1.42 (multipli): i multipli si applicano a misure di stock o di flusso dell’azienda ricavandoli dalle capitalizzazioni di Borsa di società quotate o transazioni comparabili; vanno motivati campione, misurazione e dispersione individuati da un’attenta analisi di posizionamento dell’azienda rispetto al campione utilizzato;
- 16.3 e III.2.4 (rischio specifico): gli sconti sono ammessi per i rischi non colti dagli input e individuabili ad esempio da dipendenza da persona chiave, concentrazione dei clienti e dimensione;
- 15 (documentazione): i fogli di lavoro devono essere predisposti dall’esperto per supportare e motivare le sue scelte in modo trasparente da permetterne la ripercorribilità da un altro esperto.
3. Il caso operativo
Il caso è illustrativo: la società è di fantasia e i dati sono costruiti per mostrare il metodo, non per fornire una stima di valore.
Alfa S.r.l. offre servizi tecnici a imprese industriali, con ricavi di € 20,0 mln ed EBITDA contabile di € 2,3 mln. Il fondatore, socio unico e amministratore, concede alla società l'utilizzo di un immobile di sua proprietà, inoltre accentra le relazioni commerciali e il primo cliente vale il 25% dei ricavi.
L'esperto è incaricato dal socio, in vista della cessione del 100%, di stimare il valore di mercato dell'enterprise value. Un potenziale acquirente indica come riferimento un multiplo di 6,0x; applicato all'EBITDA contabile darebbe € 13,8 mln, cifra su cui il socio fa affidamento.
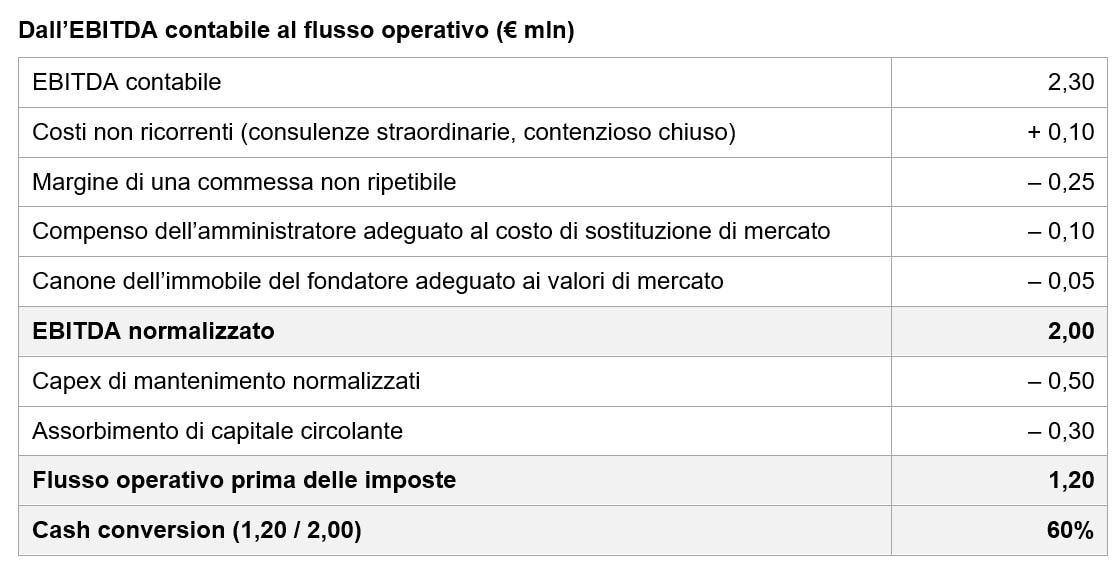
Sull'EBITDA normalizzato lo stesso multiplo di 6,0x dà € 12,0 mln, inferiore di € 1,8 mln (–13%) alla cifra attesa dal socio. Restano da trattare la conversione in cassa del 60%, la dipendenza dal fondatore e dal primo cliente e il piano predisposto dall' imprenditore, che prevede un EBITDA di € 2,6 mln in tre anni e un multiplo di 7,0x, per un enterprise value di € 18,2 mln.
4. La soluzione
L'esperto procede in sette passaggi.
1. Configurazione di valore e perimetro. L’esperto stima il valore di mercato dal punto di vista dei partecipanti al mercato, escludendo le sinergie speciali di uno specifico acquirente (III.1.22). L’immobile del fondatore risulta fuori perimetro, perciò, rileva solo per il canone adeguato ai valori di mercato; gli eventuali elementi non operativi della società si stimano separatamente e si aggiungono in sintesi (III.1.10, III.1.43).
2. Riconciliazione dell’EBITDA. Ogni rettifica deve essere supportata da evidenze (contratti, fatture, verbali) e classificata per natura: non ricorrente, non di competenza, ecc. La logica alla base del ragionamento è identica sia per i ricavi che per i costi: si eliminano i costi non ricorrenti, ma anche i ricavi straordinari e si adegua la remunerazione del fondatore al costo di sostituzione della sua funzione.
3. Misura della cash conversion. La conversione si calcola su più esercizi e sul dato prospettico, distinguendo capex di mantenimento (rispetto ad ammortamenti e vita utile dei cespiti) da capex di sviluppo e capitale circolante strutturale da saldo di fine periodo. Il dato fissa il flusso su cui si regge il DCF e consente di leggere il multiplo in termini di cassa: ad esempio 6,0x sull’EBITDA equivale a 10,0x sul flusso operativo con conversione al 60%.
4. Modello e valore terminale. Il piano prevede crescita e investimenti differiti e i metodi finanziari colgono meglio la dinamica di capex e circolante. L’esperto adotta il DCF asset side come metodo principale e i multipli come controllo, motivando la scelta (I.14, III.1.12), e attualizza flussi medi attesi, non quelli dello scenario più favorevole (III.1.45). Il flusso terminale è quello sostenibile di lungo periodo (capex di mantenimento, investimenti coerenti con la crescita, capitale circolante a regime), non si utilizza acriticamente l’ultimo flusso di piano moltiplicato per (1 + g) (III.1.38).
5. Multipli, omogeneità e posizionamento. Il 6,0x indicato dall’acquirente è un riferimento, non un dato di valutazione. L’esperto verifica che l’EBITDA dei comparabili sia calcolato come quello di Alfa (canoni di leasing, costi capitalizzati, rettifiche già applicate), motiva selezione e dispersione del campione (III.1.40).
6. Rischio specifico senza doppi conteggi. Dipendenza dal fondatore e concentrazione sul primo cliente comportano un aumento del rischio aziendale e vanno considerate (III.2.4):
- nei flussi, con scenari ponderati per probabilità (ad esempio perdita o rinegoziazione del cliente principale);
- nel tasso, con un premio per il solo rischio non già presente nei flussi;
- come sconto, in via residuale e con un proprio modello.
In questo caso la rettifica di € 0,10 mln ha già assorbito il costo di sostituzione della funzione del fondatore e di conseguenza uno sconto per persona chiave sull'intero enterprise value duplicherebbe quella componente. Resta invece da trattare il rischio relazionale sui clienti.
7. Valore in atto e valore potenziale. Il valore di € 18,2 mln a tre anni (€ 2,6 mln × 7,0x) è potenziale, non attuale. Poiché il piano poggia su ipotesi senza riscontro obiettivo, è da considerarsi come una proiezione (III.1.20): il confronto con il valore odierno richiede l’attualizzazione con un premio per il rischio di execution (III.1.21). Il passaggio da 6,0x a 7,0x si motiva con azioni misurabili (minore concentrazione, ricavi ricorrenti, prima linea manageriale autonoma, migliore conversione in cassa), non si può dare per scontato.
L'esito è un valore di mercato di riferimento di € 12,0 mln, da riconciliare con il DCF, con il valore potenziale esposto separatamente.
5. Gli errori da evitare
- A puro titolo di esempio si riportano alcuni errori tra i più frequenti
- Applicare il multiplo all’EBITDA «adjusted» del management senza un bridge verificabile: l’esperto risponde di un input che non ha verificato.
- Rettificare in modo asimmetrico: eliminare i costi non ricorrenti senza depurare i ricavi non ripetibili e la remunerazione del fondatore.
- Misurare la conversione in cassa su un solo esercizio o su saldi di fine anno, che possono risentire di incassi anticipati, dilazioni ai fornitori e capex rinviati.
- Stimare il valore terminale in modo meccanico, con capex inferiori agli ammortamenti sul lungo periodo o con una crescita non sostenuta da investimenti.
- Applicare il metodo dei multipli confrontando EBITDA non omogenei (leasing, costi di sviluppo capitalizzati, rettifiche gestionali).
- Duplicare il rischio: normalizzare il compenso, applicare uno sconto per persona chiave e aumentare il tasso per rischio specifico sullo stesso fattore.
6. La check list di verifica
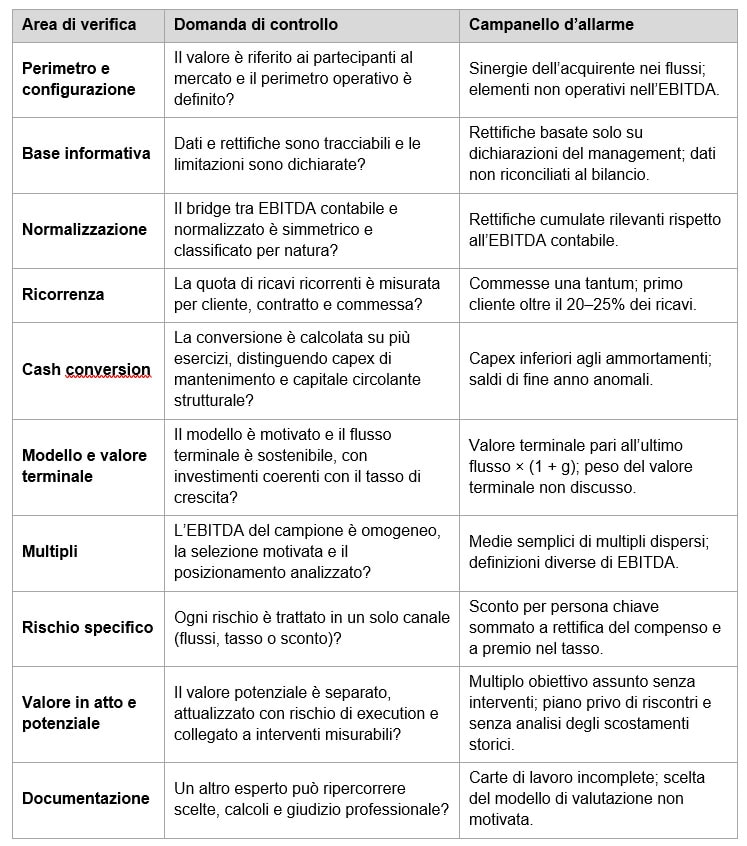
La griglia associa a ciascuna area una domanda di controllo e il relativo «campanello d'allarme». Un solo alert impone un supplemento di analisi; più alert concentrati sono di regola sintomo di un EBITDA di qualità insufficiente.
7. Conclusioni
Nei nuovi PIV 2026 le rettifiche all'EBITDA, i flussi sostenibili e la scelta dei multipli sono giudizi professionali di cui l'esperto risponde, da documentare in carte di lavoro ripercorribili.
Per l'imprenditore che valuta una cessione o un passaggio generazionale, l'intervento sulla qualità dell'EBITDA precede quello sul multiplo: riduzione della concentrazione dei clienti, ricavi ricorrenti, prima linea manageriale autonoma e controllo di capex e capitale circolante sono le leve che, nel caso, avvicinano Alfa dal valore attuale al valore potenziale e riducono il gap di trasferibilità.
In questo articolo sono stati analizzati i profili essenziali.
Nel "Laboratorio Professionale Valutazioni d'azienda e due diligence con Andrea Arrigo Panato" questo argomento viene approfondito insieme agli altri ad esso correlati attraverso casi pratici, documentazione, modelli e soluzioni applicative.
Tutti i corsi sono consultabili nella pagina dedicata.
