


1. La tematica
La riportabilità delle perdite fiscali rappresenta uno degli ambiti nei quali la disciplina fiscale della fusione richiede un attento vaglio per valutare se la riorganizzazione, che comporta il trasferimento di posizioni fiscali soggettive tra distinte entità giuridiche, integra il fenomeno del commercio di "bare fiscali".
Il tema assume particolare rilievo per le perdite fiscali, le eccedenze di interessi passivi indeducibili e le eccedenze ace formatesi in capo al veicolo costituito per realizzare l'acquisizione del controllo di una target. Nella struttura tipica di un merger leveraged buy-out (MLBO), il veicolo dispone di una limitata operatività propria, sostiene i costi per l'acquisizione e si finanzia, anche, mediante indebitamento. In questo schema i flussi finanziari necessari a ripagare il debito del veicolo provengono dall'operatività della target, conseguentemente, medio tempore si assiste alla fusione (diretta o inversa) tra il veicolo e la target, in modo tale che, in esito all'operazione, la società operativa risulti titolare del debito. In questa circostanza, è ricorrente che la fusione sia richiesta dal ceto bancario.
Le perdite fiscali (e gli altri tax asset) del veicolo possono essere perdite ordinarie, perdite formatesi in costanza di consolidato fiscale, laddove ci siano le condizioni di legge per la creazione della cd. fiscal unit, ovvero perdite infragruppo.
2. Normativa, prassi e giurisprudenza di riferimento
La riportabilità delle perdite nella fusione è disciplinata dall'art. 172, comma 7 del Tuir, la cui portata viene estesa alle eccedenze degli interessi passivi e alle eccedenze ace per il richiamo contenuto nel comma 7-ter. È noto che le condizioni di riportabilità attengono, da una parte, alla vitalità della società sotteso a dimostrare che il soggetto cui appartengono le perdite non sia ormai privo di attività o depotenziato. Il legislatore utilizza a questo fine parametri riferiti ai ricavi e proventi dell'attività caratteristica e alle spese per prestazioni di lavoro subordinato e relativi contributi (test di vitalità).
Il secondo presidio riguarda invece la quantità di perdite trasferibili che deve essere rapportata al patrimonio netto della società al netto degli apporti a patrimonio degli ultimi due anni (test patrimoniale). Rispetto a quest'ultimo parametro è utile ricordare l'art. 15, co. 1, lett. b) del D.lgs. n. 192/2024 è intervenuto sul limite quantitativo del riporto delle perdite fiscale, stabilendo che quelle che superano il test di vitalità sono riportabili nel limite del valore economico, determinato alla data di efficacia della fusione, in base ad apposita relazione giurata di stima; in assenza della relazione di stima, il limite quantitativo è stabilito nel patrimonio netto contabile quale risultante dall'ultimo bilancio o, se inferiore, dalla situazione patrimoniale redatta ai sensi dell'2501-quater c.c. Laddove si adotti il valore economico il medesimo deve essere decurtato dal doppio degli apporti eseguiti negli ultimi due anni.
I limiti e le condizioni previsti sopra non sono applicabili quando la fusione è realizzata tra società appartenenti al medesimo gruppo "civilistico" così come definito dall'art. 177-ter del Tuir e declinato dal D.M. 27 giugno 2025. Questa disposizione costituisce la principale novità introdotta dalla D.Lgs. n. 192/2024, secondo la quale le perdite delle società partecipanti alla fusione non soggiacciono ad alcuna limitazione nella circostanza in cui esiste un legame (anche indiretto) di controllo, così come definito dal primo comma dell'art. 177-ter.
Nel caso di consolidato fiscale, per le perdite prodotte in costanza di consolidato, le limitazioni ordinarie previste dall'art. 172, comma 7, non si applicano per le aggregazioni che coinvolgono le società aderenti. Secondo la relazione illustrativa al D.Lgs. n. 192/2024 tale principio sembrerebbe valere anche nella circostanza in cui la fusione determini l'interruzione del consolidato (come nel caso di consolidato a due: tra veicolo e target), superando il precedente orientamento (risposta interpello 74/2022) secondo il quale l'effetto di riattribuzione delle perdite - derivanti dall'estinzione del consolidato - determinava l'attribuzione delle perdite alla singola entità con la conseguente necessità di eseguire i test ordinari. Le limitazioni invece rimangono applicabili alle perdite fiscali anteriori all'entrata nel consolidato.
Chiarito il panorama di riferimento, nel caso di operazioni di MLBO il problema emerge con particolare evidenza per il fatto che il veicolo è una società funzionale all'acquisizione del controllo della target priva di autonoma struttura operativa, dal momento che il suo attivo è prevalentemente rappresentato dalla partecipazione acquisita mentre il passivo è formato da equity fisiologico alla struttura dell'operazione, oltre all'indebitamento.
Con la circoalre n.6/2016 l'Amministrazione aveva riconosciuto che proprio per le caratteristiche del veicolo e lo scopo per cui il medesimo sorge, il mancato superamento formale dei parametri di riportabilità non equivale automaticamente alla presenza di un abuso. La verifica deve concentrarsi sulla sostanza dell'operazione e, soprattutto, sulla provenienza delle posizioni fiscali di cui viene chiesto il riporto.
Tale casistica è stata interessata da numerose prese di posizioni ministeriali che hanno avallato la disapplicazione dei limiti del settimo comma dell'art. 172, tutte le volte in cui le perdite del veicolo sono correlate ai costi di avvio dell'attività o dell'acquisizione della target, quali costi per consulenze oneri finanziari sul debito (principio di diritto 6 del 2018, risposte ad interpello 57/2020 430/2020, 465/2020, 75/2022, 127/2022, 128/2022, 136/2022, 234/2022) e quando la fusione realizza lo scopo per la quale il veicolo è stato costituito. Naturalmente in caso di operazione circolare, quando ad esempio non si realizza l'ingresso di un socio terzo, la disapplicazione non viene riconosciuta (risposta interpello 84/2023), se l'assenza di un significativo mutamento nel profilo partecipativo della target è indicatore di un'operazione priva di motivazioni extra-fiscali (principio di diritto 1/2019 e sent. Cass. 16559/2025, 6623/2022 e 868/2019).
Le risposte n. 160 e 162 del 2026 si collocano lungo quest'ultima traiettoria, ampliando la portata dei principi sopra espressi anche nella circostanza di un'acquisizione di minoranza.
3. Il caso operativo
Nella risposta 160/2026 la peculiarità della fattispecie consisteva nell'acquisizione, attraverso un veicolo costituito da un fondo di private equity, di una partecipazione di minoranza. L'operazione era finanziata in parte con mezzi propri e in parte mediante finanziamento bancario e si concludeva con una fusione inversa da parte della società operativa dell'unico socio diretto e del veicolo titolare indirettamente della minoranza. Lo schema si discostava quindi dal paradigma più immediato del leveraged buy-out, nel quale il veicolo acquisisce il controllo della target.
Con la risposta 162/2026 l'Agenzia torna su una configurazione più tradizionale, relativa ad una fusione inversa del veicolo nella target successiva a un'OPA, al delisting e a un'acquisizione realizzata con indebitamento bancario. In questo caso il collegamento con l'articolo 2501-bis del Codice civile e con lo schema classico del MLBO è più evidente, nonostante l'assenza di un'acquisizione di partecipazione di controllo.
Ultima risposta in ordine temporale in tema di riporto delle perdite e fusione è la n. 172/2026, nella quale l'acquisizione viene realizzata mediante equity. Il caso consente di affrontare una questione che le tradizionali fattispecie di MLBO lasciavano sullo sfondo: la possibilità di applicare i medesimi canoni ermeneutici dell'MLBO quando manca, o non assume un ruolo determinante, il debito per l'acquisizione. In questo caso il veicolo, che ha ricevuto liquidità dai soci nella forma di equity, acquisisce l'intero capitale sociale della target e successivamente si fonde con quest'ultima. Nel caso di specie le perdite fiscali e le eccedenze ace da testare erano sia quelle del veicolo sia quelle della target, per quei tax asset che non si qualificavano come "infragruppo" ai sensi dell'art. 177-ter.
4. La soluzione
Con le risposte n. 160 e 162 l'Agenzia ha riconosciuto la possibilità di disapplicare le limitazioni relative alle posizioni fiscali del veicolo, in considerazione del fatto che quest'ultimo nasce con la finalità precisa di acquisire una partecipazione, ha effettivamente impiegato le risorse finanziarie per lo scopo per i quali è stato costituito e le posizioni fiscali sono frutto dell'acquisizione.
Il principio è importante perché ridimensiona il peso della tipologia di partecipazione acquisita; in entrambi i casi, infatti, l'acquisizione di una partecipazione di minoranza non impedisce, di per sé, di riconoscere la natura funzionale del veicolo e delle relative perdite/eccedenze di interessi passivi/eccedenze ace. L'indagine dell'Amministrazione si focalizza sul collegamento tra la costituzione della NewCo, l'acquisizione della partecipazione, la formazione dei tax asset e la successiva fusione. In altri termini, il dato decisivo diventa la "tracciabilità economica" delle perdite: occorre poter dimostrare che esse nascono dall'investimento.
La risposta 162/2026 conferma le conclusioni della risposta precedente, sottolineando che le perdite fiscali e l'eccedenza di interessi non rappresentano asset fiscali preesistenti di cui l'investitore tenta di appropriarsi, dal momento che sono correlati ai costi sostenuti per il delisting.
Il passaggio interessante emerge con la risposta 172/2026, dove la società veicolo viene costituita ex novo, riceve capitale dagli investitori, utilizza tali risorse per acquistare la target e matura nel periodo precedente alla fusione perdite derivanti dai costi funzionali all'operazione ed eccedenze ace. Anche in questa fattispecie valgono le considerazioni svolte in sede di MLBO, dove l'assenza di elusività è correlata al fatto che il veicolo appositamente costituito per l'operazione ha impiegato le risorse per perfezionare l'operazione per la quale era sorto e non sussistono altri elementi sottesi al commercio di bare fiscali.
5. Gli errori da evitare
Le indicazioni di questi interpelli impone in ogni caso un'attenta declinazione dei principi in essi contenuti evitando una lettura eccessivamente estensiva.
Infatti, non tutte le perdite fiscali di una società veicolo sono riportabili, in assenza di superabilità dei test; la concreta origine delle posizioni fiscali costituisce l'elemento discriminante, dal momento che perdite fiscali/eccedenza di interessi passivi/eccedenze ace derivanti da attività estranee al progetto di acquisizione richiedono una valutazione differente.
La distinzione tra perdite "operative" e perdite "da acquisizione" assume pertanto un ruolo centrale, analogamente alla ricostruzione della loro genesi.
In questa prospettiva, nella risposta 172/2026 le perdite operative della società target state riconosciute "buone" in quanto derivanti da imponibili fiscali negativi influenzati dall'effetto dell'iper-ammortamento, quindi da investimenti eseguiti per un'effettiva attività operativa, senza denotare sintomi di depotenziamento.
6. La check list di verifica
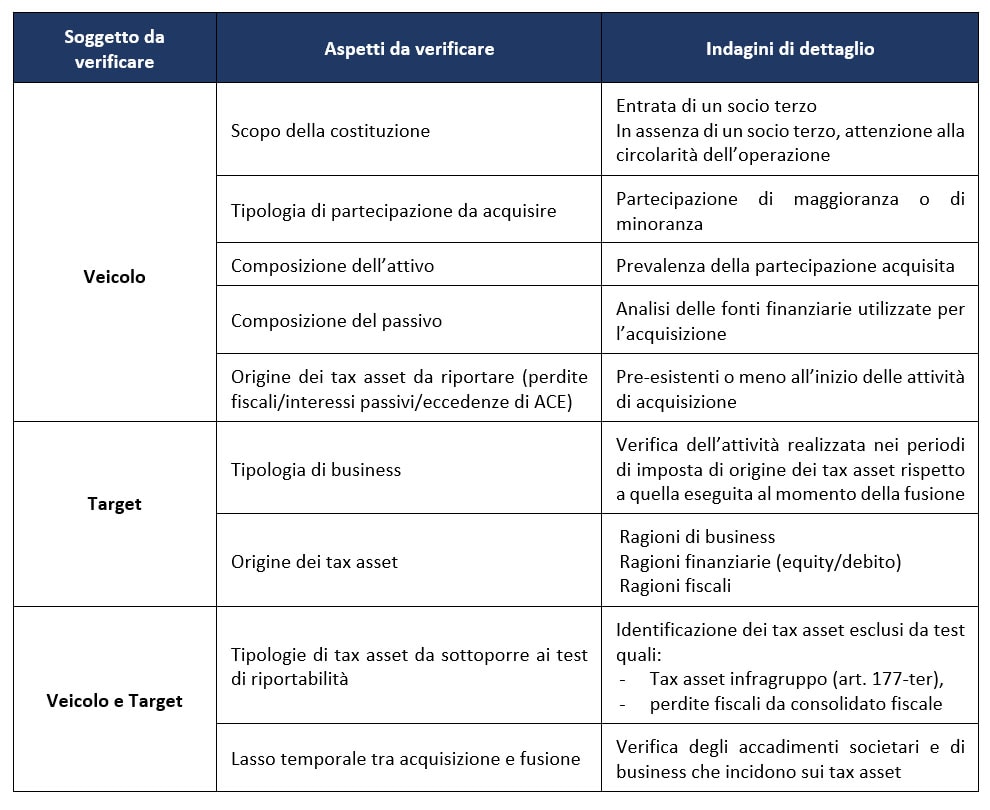
Alla luce di quanto in precedenza esposto viene fornita una griglia, di ausilio anche nelle fasi di due diligence, per identificare le aree da attenzionare in caso di fusione con società dotate di tax asset da riportare, tenendo conto che per ciascuna posizione fiscale dovrebbero essere documentati il momento di formazione, il rapporto con l'acquisizione e l'eventuale fonte di origine.
7. Conclusioni
Partendo dall'assunto che il test di vitalità e quello patrimoniale non hanno una finalità autonoma, ma – come indicato in precedenza – sono uno strumento attraverso cui verificare l'assenza del fenomeno di commercio di perdite, con queste risposte viene confermato la centralità della sostanza economica dell'operazione: la mancanza di scopi elusivi deriva da una chiara valenza di business dell'aggregazione e dalla coerenza nell'operatività delle entità coinvolte.
Tale conclusione assume rilievo per l'investitore anche ai fini della strutturazione del modello finanziario dell'operazione, in quanto la riportabilità dei tax asset costituisce un elemento da ponderare nell'ambito del rendimento dell'investimento.
In questo articolo sono stati analizzati i profili essenziali.
Nel Laboratorio Operazioni Straordinarie per M&A e Passaggio Generazionale con Primo Ceppellini questo argomento viene approfondito insieme agli altri ad esso correlati attraverso casi pratici, documentazione, modelli e soluzioni applicative.
Tutti i corsi sono consultabili nella pagina dedicata.
