


L'argomento trattato in questo articolo è oggetto di specifico approfondimento nel percorso formativo “Laboratorio professionale Accertamento e Riscossione”, con Luigi Lovecchio.
La tematica
Come noto, la presunzione di distribuzione ai soci degli utili extracontabili accertati in capo alle società di capitali a ristretta base partecipativa o a carattere familiare è stata a lungo priva di base normativa espressa, essendo legittimata dalla costante giurisprudenza della Corte di cassazione.
Con l'articolo 23 del D.Lgs. 7 agosto 2026 n. 148 la materia ha trovato una disciplina positiva, in attuazione del principio dell'articolo 17, comma 1, lettera h), n. 4, della L. 111/2023, per il quale la distribuzione ai soci del reddito accertato può essere presunta, salvo prova contraria, soltanto ove sia appurata, sulla base di elementi certi e precisi, l'esistenza di componenti positivi non contabilizzati e non dichiarati o di componenti negativi inesistenti.
La disposizione produce due effetti di immediato rilievo operativo. Da un lato, delimita l'area dei rilievi idonei ad attivare la presunzione, che si restringe ai componenti capaci di generare disponibilità extracontabili attribuibili ai soci. Dall'altro, il comma 2 assoggetta l'utile extracontabile a imposizione in capo ai soci nel rispetto degli articoli 47, 59 e 89 del TUIR, confermando che la presunzione opera a prescindere dalla forma giuridica dei soci e superando la ricostruzione, emersa in giurisprudenza, che assimilava il fenomeno alla trasparenza.
Normativa, prassi e giurisprudenza di riferimento
Ai fini della presente analisi assumono rilievo le seguenti fonti normative:
- articolo 23, comma 1, del D.Lgs. 148/2026: consente di presumere, salvo prova contraria, la distribuzione ai soci degli utili non contabilizzati solo se è accertata, sulla base di elementi certi e precisi, anche di natura presuntiva, l’esistenza di componenti positivi imponibili non contabilizzati e non dichiarati, ovvero di componenti negativi che hanno concorso a formare il reddito ma sono indeducibili perché inesistenti: è la disposizione che seleziona i rilievi “ribaltabili” sui soci;
- articolo 23, comma 2, del D.Lgs. 148/2026, che rinvia agli articoli 47, 59 e 89 del TUIR: il richiamo all’articolo 89, sui dividendi percepiti da soggetti IRES, esclude che la ristrettezza rilevi per i soli soci persone fisiche;
- articolo 27 del D.P.R. 600/1973: secondo la Relazione illustrativa “va applicato anche il meccanismo operativo della ritenuta”, equivalendo l’attivazione della presunzione alla prova della corresponsione del dividendo.
Non può poi prescindersi dalla giurisprudenza della Corte di cassazione, che ha svolto un ruolo determinante nell'elaborazione della fattispecie. Merita richiamo Cass. 3 febbraio 2025 n. 2464, nella quale è stato ribadito che la ristrettezza della compagine implica “un vincolo di solidarietà e di reciproco controllo dei soci nella gestione sociale”, tale da rendere plausibile in tutti la consapevolezza dell'esistenza di utili extrabilancio, alla cui distribuzione è ragionevole ritenere abbiano partecipato in misura conforme all'apporto, salva la prova contraria.
Il caso operativo
Si ipotizzi la seguente situazione. Il capitale di Beta Srl è detenuto da Tizio per il 40%, da Caio per il 30% e da Gamma Srl, a sua volta partecipata da due sole persone fisiche, per il restante 30%.
Beta Srl ha ricevuto nel maggio 2026 un avviso di accertamento per il 2022, con il quale sono stati contestati:
- ricavi per 200.000 euro non contabilizzati né dichiarati, ricostruiti con presunzioni ritenute gravi, precise e concordanti;
- costi per 50.000 euro relativi a operazioni oggettivamente inesistenti;
- costi per 30.000 euro effettivamente sostenuti, ma ritenuti indeducibili per difetto di inerenza.
Cosa accade, dunque, in capo ai soci?
La soluzione
I componenti reddituali che attivano la presunzione
La presunzione può essere attivata solo sui ricavi non contabilizzati e sui costi da operazioni oggettivamente inesistenti, per complessivi 250.000 euro.
I costi di 30.000 euro, effettivamente sostenuti ma ritenuti indeducibili per difetto di inerenza, non generano infatti alcuna provvista occulta: nella Relazione illustrativa è escluso che la presunzione operi quando venga contestata la deducibilità di costi realmente sostenuti, privi del requisito dell'inerenza o della competenza ovvero indeducibili in tutto o in parte, mentre la Relazione tecnica precisa che rilevano i soli componenti idonei a generare disponibilità extracontabili attribuibili ai soci.
Con riferimento ai ricavi, la norma richiede che i componenti positivi non siano stati né contabilizzati né dichiarati, mentre non dovrebbero assumere rilievo gli elementi comunque iscritti in bilancio. Per identità di ragione la presunzione non opera quando il componente non contabilizzato abbia comunque concorso a formare il reddito a seguito di ravvedimento.
Quanto alla prova, l'esistenza dei componenti deve essere accertata sulla base di elementi certi e precisi, anche di natura presuntiva; dovrebbe pertanto ritenersi che, ove la ripresa si fondi su presunzioni, il vaglio del carattere grave, preciso e concordante debba essere particolarmente rigoroso. Assumono in ogni caso rilievo le sole presunzioni dell'articolo 39, comma 1, lettera d), del D.P.R. 600/1973, e non quelle del comma 2, circoscritte all'accertamento induttivo.
Il prelievo in capo ai soci e i due accertamenti alla società
L'utile extracontabile di 250.000 euro si presume distribuito in proporzione alle quote, quindi per 100.000 euro a Tizio, per 75.000 euro a Caio e per 75.000 euro a Gamma Srl, e mantiene natura di reddito finanziario, scontando l'imposizione con le limitazioni previste per i dividendi dagli articoli 47, 59 e 89 del TUIR.
Le modalità del prelievo divergono però a seconda della natura del socio. Per Tizio e Caio, persone fisiche non imprenditori, opera la ritenuta a titolo d'imposta dell'articolo 27 del D.P.R. 600/1973, che la società avrebbe dovuto applicare all'atto della distribuzione: Beta Srl riceve quindi due atti, uno sulla maggiore IRES, quale conseguenza della rettifica del modello REDDITI, e uno sulle ritenute omesse, riferito al modello 770.
Per Gamma Srl il provento è invece assoggettato a imposizione secondo l'articolo 89 del TUIR.
Il socio persona fisica non è dunque destinatario di un accertamento sul proprio reddito di partecipazione, ma è responsabile solidale ai sensi dell'articolo 35 del D.P.R. 602/1973 per le ritenute non operate: per rispondere del debito sociale deve pertanto ricevere l'autonoma notifica dell'accertamento esecutivo.
Il richiamo all'articolo 89 conferma, con riguardo alle due persone fisiche che partecipano a Gamma Srl, quanto affermato dalla Corte di cassazione nella sentenza 17 marzo 2026 n. 6266 e nell'ordinanza 9 giugno 2025 n. 15274, ovvero che la presunzione non è neutralizzata dallo schermo della personalità giuridica ed estende la propria efficacia a ogni grado di organizzazione societaria in cui si riscontri la "ristrettezza".
Gli errori da evitare
Costituiscono errori:
- attivare la presunzione su costi effettivamente sostenuti ma indeducibili per difetto di inerenza o di competenza, o su rettifiche di valutazione, ammortamenti e accantonamenti;
- estenderla ai componenti positivi contabilizzati, ancorché non dichiarati, o a quelli che, pur non contabilizzati, hanno concorso al reddito dopo il ravvedimento;
- imputare ai soci il maggior reddito per trasparenza, anziché applicare le regole sui dividendi e la ritenuta dell’articolo 27 del D.P.R. 600/1973;
- ritenere che la presunzione non operi quando i soci sono società di capitali o quando la ristrettezza si riscontra a un livello ulteriore della catena partecipativa.
Check list di verifica
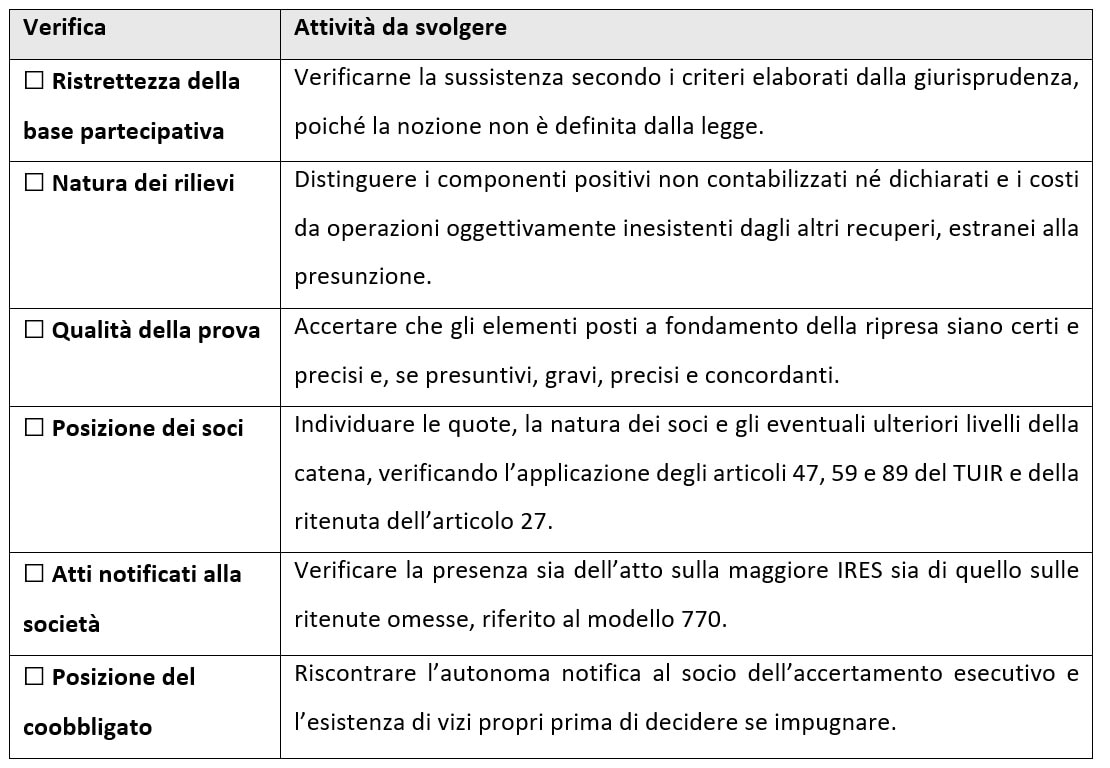
Conclusioni
L'articolo 23 del D.Lgs. 148/2026 non introduce una presunzione nuova, ma ne codifica i presupposti, circoscrivendoli ai componenti idonei a generare disponibilità occulte, con un duplice effetto: la selezione dei rilievi ribaltabili sui soci e la conferma che l'imposizione segue le regole dei dividendi, comprensive della ritenuta.
Proprio quest'ultimo profilo impone di rivedere prassi difensive consolidate: il socio persona fisica non è più destinatario di un accertamento sul reddito di partecipazione, ma responsabile solidale di un debito della società per ritenute non operate, con evidenti conseguenze sulla gestione dei giudizi e sull'estensione del giudicato.
Restano affidate all'interpretazione la nozione di ristretta base partecipativa e la portata del riferimento agli elementi certi e precisi anche di natura presuntiva, che dovrebbe imporre un vaglio rigoroso sulle presunzioni.
In questo articolo sono stati analizzati i profili essenziali.
Nel "Laboratorio Professionale Accertamento e Riscossione con Luigi Lovecchio" questo argomento viene approfondito insieme agli altri ad esso correlati attraverso casi pratici, documentazione, modelli e soluzioni applicative.
Tutti i corsi sono consultabili nella pagina dedicata.
