


1. La ricchezza dell’azienda: una necessità
Specie quando viene costituita, l’azienda deve essere dotata di un patrimonio iniziale:
- sia perché ciò è richiesto dalla legge (a garanzia dei creditori sociali). Si pensi alle disposizioni che prevedono che le società di capitali si dotino (e mantengano nel tempo) un capitale sociale minimo (articoli 2327 e 2463, commi 2, numero 4) e 3, Codice civile, non intaccato da perdite (articoli 2246, 2447, 2482-bis, 2482-ter Codice civile);
- sia perché è imposto dal ciclo monetario, che non coincide con quello tecnico e quello economico. L’impresa deve prima acquisire i fattori produttivi, produrre il bene, venderlo, e solo alla fine incassa.
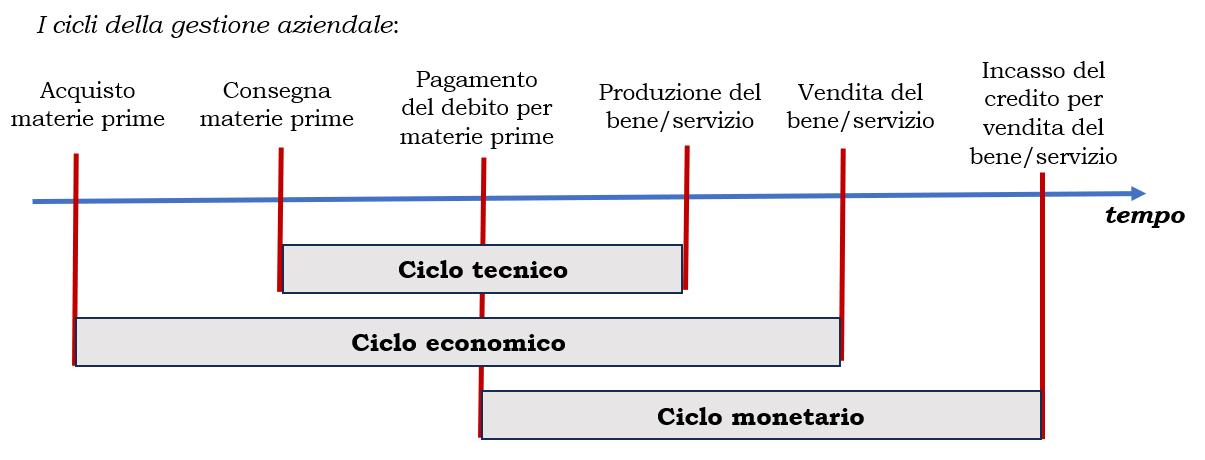
Risulta evidente che se l’azienda non è adeguatamente patrimonializzata, non disporrà delle risorse necessarie per acquisire i fattori produttivi.
Difficilmente potrà far ricorso al finanziamento bancario, nella fase di start-up, in quanto la redditività (e i flussi di cassa positivi che ne derivano) verosimilmente sarà solo sperata, basata su un business plan. Ma il finanziatore non sarà adeguatamente garantito da flussi di cassa solo sperati, perché non è detto che l’impresa mantenga nel tempo (per tutta la durata del prestito) i risultati pianificati. Per cui la garanzia fornita dal patrimonio (dalla ricchezza dell’azienda) diviene indispensabile, in quanto al mancato raggiungimento degli obiettivi reddituali potrà far seguito lo smobilizzo (la trasformazione monetaria) degli asset aziendali per ripagare il debito contratto.
Nel futuro, se l’attività risulterà redditizia, potrà far conto degli utili che eventualmente non saranno distribuiti ai soci, ossia quelle risorse che costituiranno una forma di autofinanziamento.
La patrimonializzazione dev’essere adeguata anche durante tutto il resto della vita aziendale, poiché il rischio d’impresa non è eliminabile. Si ricordi che gli utili si determinano (oltre che facendo la differenza tra ricavi/proventi e costi/oneri) confrontando il patrimonio finale con quello iniziale. Se alla fine di un dato periodo (ad esempio, l’esercizio o qualunque altro periodo amministrativo oggetto di osservazione) il patrimonio è aumentato, significa che l’azienda ha realizzato un utile.
Gli utili incrementano il patrimonio, in quanto confluiscono tra le attività aziendali. Di contro, le perdite conseguite rappresentano elementi negativi del Patrimonio netto, sottraggono risorse all’azienda, la impoveriscono, intaccano la ricchezza (e col tempo le disponibilità finanziarie) della società.
Solo un’adeguata solidità patrimoniale consente all’impresa di superare eventuali periodi di crisi. Si pensi al recente periodo di lockdown disposto per alcune attività a seguito dell’emergenza sanitaria da Covid-19. Solo le aziende adeguatamente patrimonializzate hanno sopportato meglio la situazione, in quanto eventuali perdite non hanno eroso integralmente il patrimonio.
Ancora una volta, l’autofinanziamento gioca un ruolo importante per il rafforzamento patrimoniale: in altre parole, se una parte degli utili verrà lasciata in azienda (e non distribuita ai soci) – tecnicamente si dice che gli utili vengono accantonati o iscritti tra le riserve (voce delle parti ideali del Patrimonio netto – l’azienda si rinforzerà (e questo l’aiuterà a superare eventuali periodi futuri di perdite di gestione) e ci saranno risorse sufficienti per poter fare investimenti.
A tutto ciò si aggiunga che un’azienda ricca (patrimonializzata):
- in genere è equilibrata anche dal punto di vista finanziario (in quanto buona parte delle fonti di finanziamento derivano dal capitale proprio). Un minor ricorso a finanziamenti di terzi significa che sussistono minori condizionamenti esterni (da parte dei finanziatori). Se, invece, il grado di indebitamento è elevato, oltre a subire maggiori condizionamenti esteri (da qui l’espressione «indipendenza» finanziaria, nel senso di maggiori o minori restrizioni alla libertà di amministrare l’impresa), l’azienda aumenta il rischio di default, qualora non riuscisse a far fronte ai propri impegni e si ritrovi in difficoltà nel reperire ulteriori risorse finanziarie;
- inoltre, il minor ricorso al capitale di terzi comporta un minor sostenimento di oneri finanziari, con effetti benefici anche in termini di redditività.
2. La struttura aziendale: l’indipendenza finanziaria
Gli indici di struttura patrimoniale (o finanziaria) analizzano la composizione delle fonti di finanziamento e le relazioni tra di esse.
Da quanto detto poc’anzi risulta che un’azienda avente un’adeguata patrimonializzazione sarà più indipendente dal punto di vista finanziario, nel senso che il capitale investito (l’attivo dello Stato patrimoniale) è coperto (finanziato) non solo da capitale di terzi ma anche da capitale proprio.
Un buon indicatore per determinare l’indipendenza finanziaria mette in relazione, mediante un rapporto, il Patrimonio netto e le fonti di finanziamento (complessive, di terzi, ecc.).
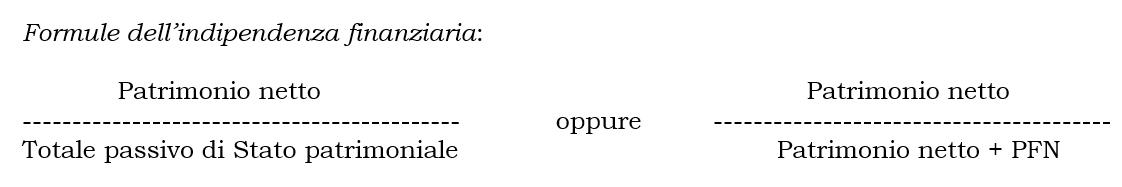
Nella prima configurazione, l’indice di indipendenza finanziaria esprime la quota di capitale investito (dato che il totale del passivo è uguale all’attivo di Stato patrimoniale) finanziata con mezzi propri.
Con riguardo alla seconda configurazione, per PFN s’intende la Posizione Finanziaria Netta, l’indebitamento finanziario (passività finanziarie meno attività finanziarie). Da questa voce sono escluse tutte le attività e le passività di natura operativa (come i debiti verso fornitori, i crediti verso clienti, il magazzino), dalla cui differenza - se si considerano solo gli elementi a breve termine - si ottiene l’ammontare della liquidità: a) necessaria alla gestione per attivare il ciclo operativo (se la differenza è positiva); b) prodotta dal ciclo operativo (se la differenza è negativa). Si tratta del cd. CCNO, cioè del Capitale Circolante Netto Operativo.
Utilizzando la seconda formula proposta si comprende meglio quanto i mezzi propri incidano sul totale delle fonti di finanziamento che non derivano dal ciclo operativo.
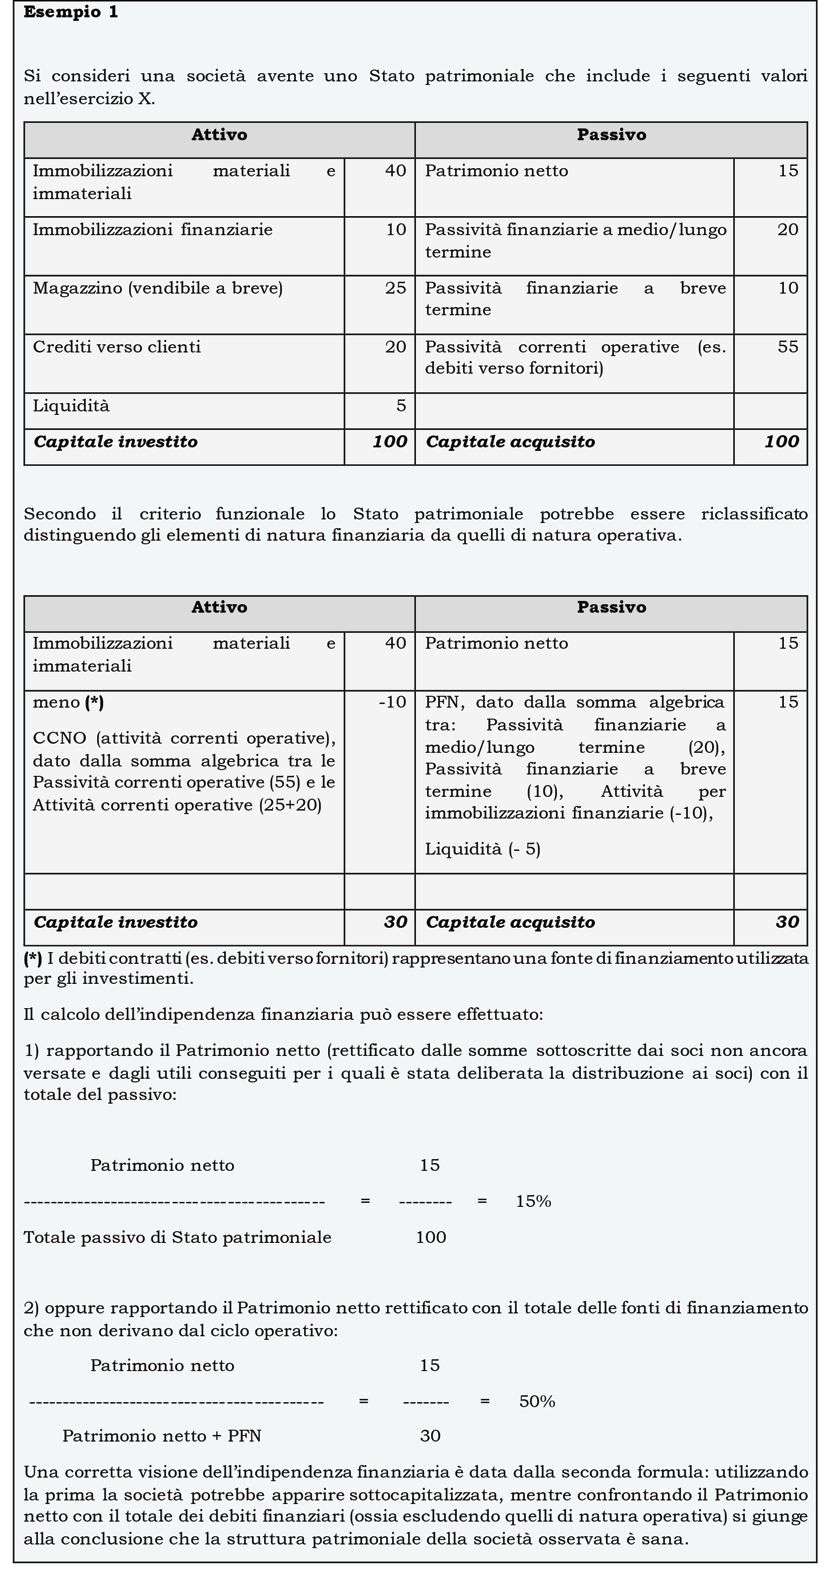
Dall’esempio sopra proposto s’intuisce che la contrazione di debiti di natura operativa (ad esempio debiti verso fornitori) – purché si tratti di normali dilazioni di pagamento ottenute per l’acquisizione dei fattori produttivi – rappresenta una situazione ideale, in quanto permette di ottenere risorse finanziarie (fonti di finanziamento) senza (apparenti) oneri finanziari.
Diventa utile determinare l’indipendenza finanziaria, escludendo dalle fonti quelle di natura operativa.
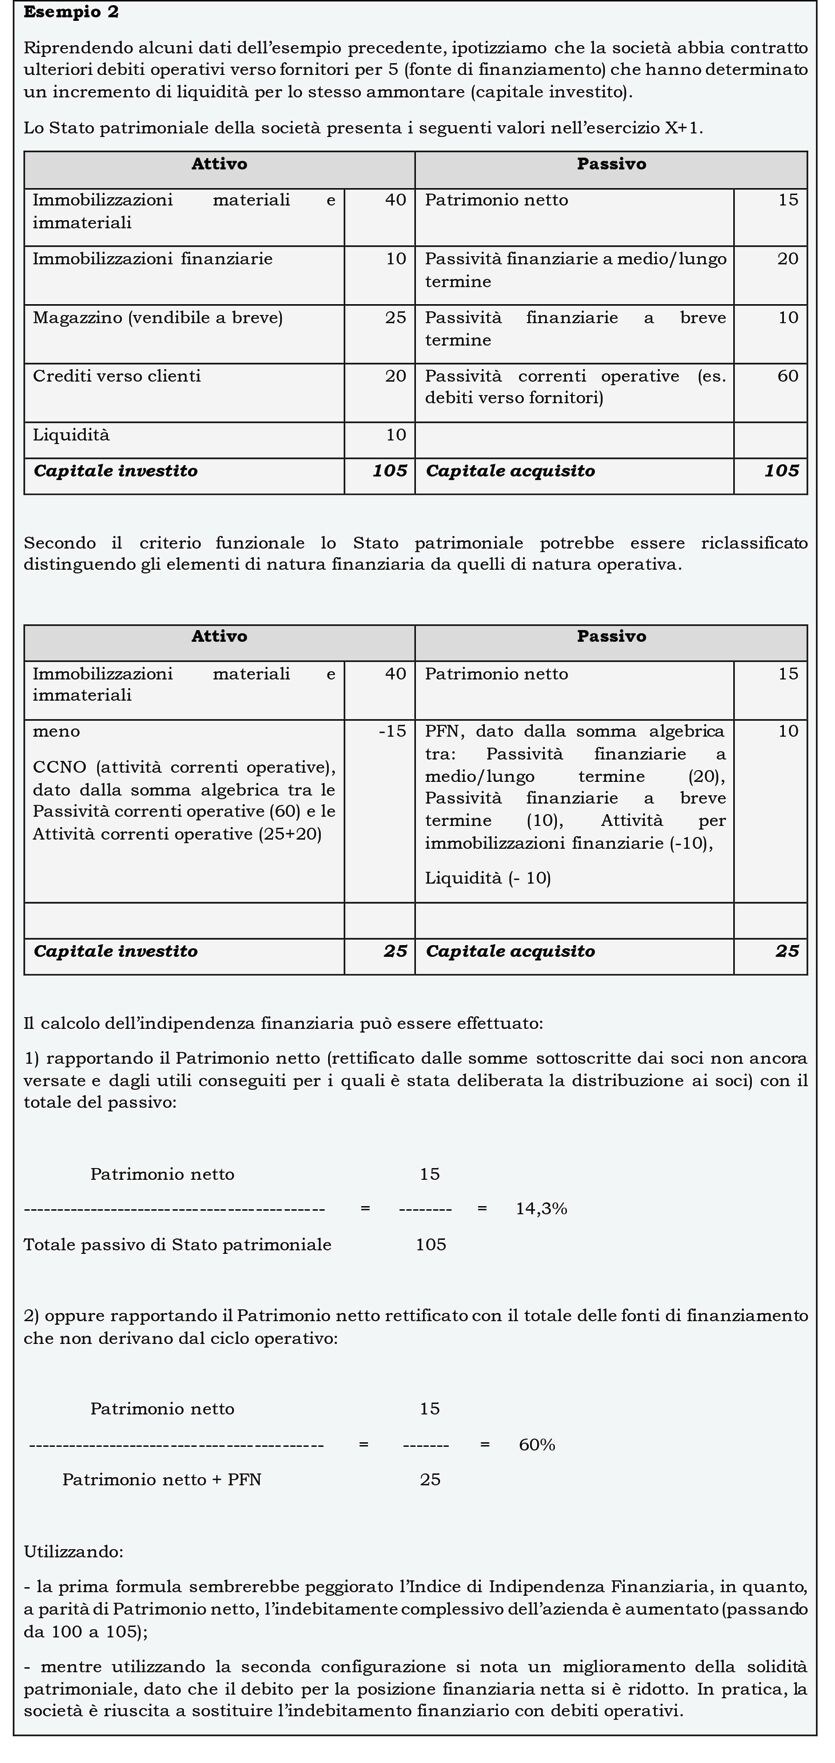
Quanto detto risulta ancor più evidente se operiamo un confronto su due bilanci consecutivi, nel secondo del quale vengono contratti maggiori debiti verso fornitori che determinano un incremento di liquidità di pari importo.
In linea generale, potremmo dire che – anche secondo la dottrina (che si rifà all’esperienza della vita e della morte di un’azienda) – le soglie di indipendenza finanziaria, da rapportare ai dati di uno Stato patrimoniale riclassificato secondo il criterio funzionale, sono le seguenti.
3. Altre formule della solidità patrimoniale
Varianti della formula proposta sopra è quella che:
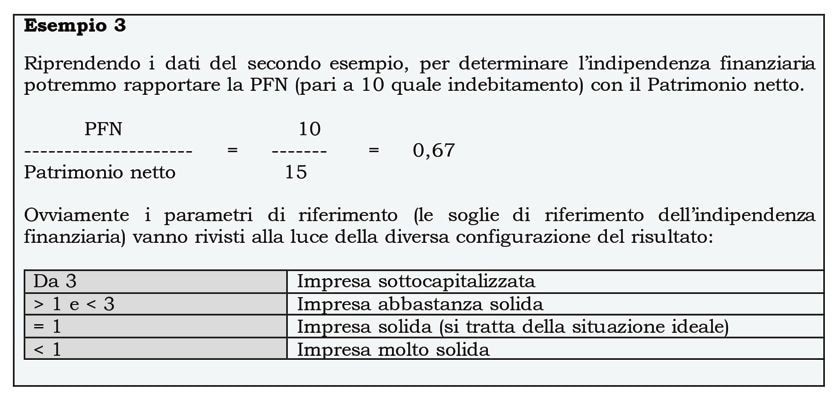
a) rapporta la PFN con il Patrimonio netto:
PFN
---------------------
Patrimonio netto
Questa configurazione, spesso utilizzata dalle banche e chiamata anche Debt equity ratio (o gearing o, ancora, Quoziente di Indebitamento Finanziario), restituisce un risultato in termini unitari (non in misura percentuale). Ancorché restituisca il medesimo risultato.
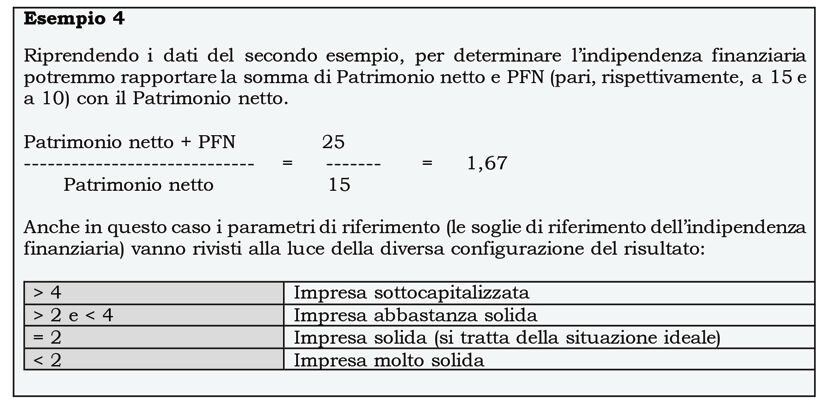
b) rappresenta il reciproco dell’Indice di Indipendenza Finanziaria (cd. leverage o rado di indebitamento). In altre parole, al numeratore va posto il Patrimonio netto e la PFN mentre al denominatore viene indicato il Patrimonio netto.
Patrimonio netto + PFN
--------------------------------
Patrimonio netto
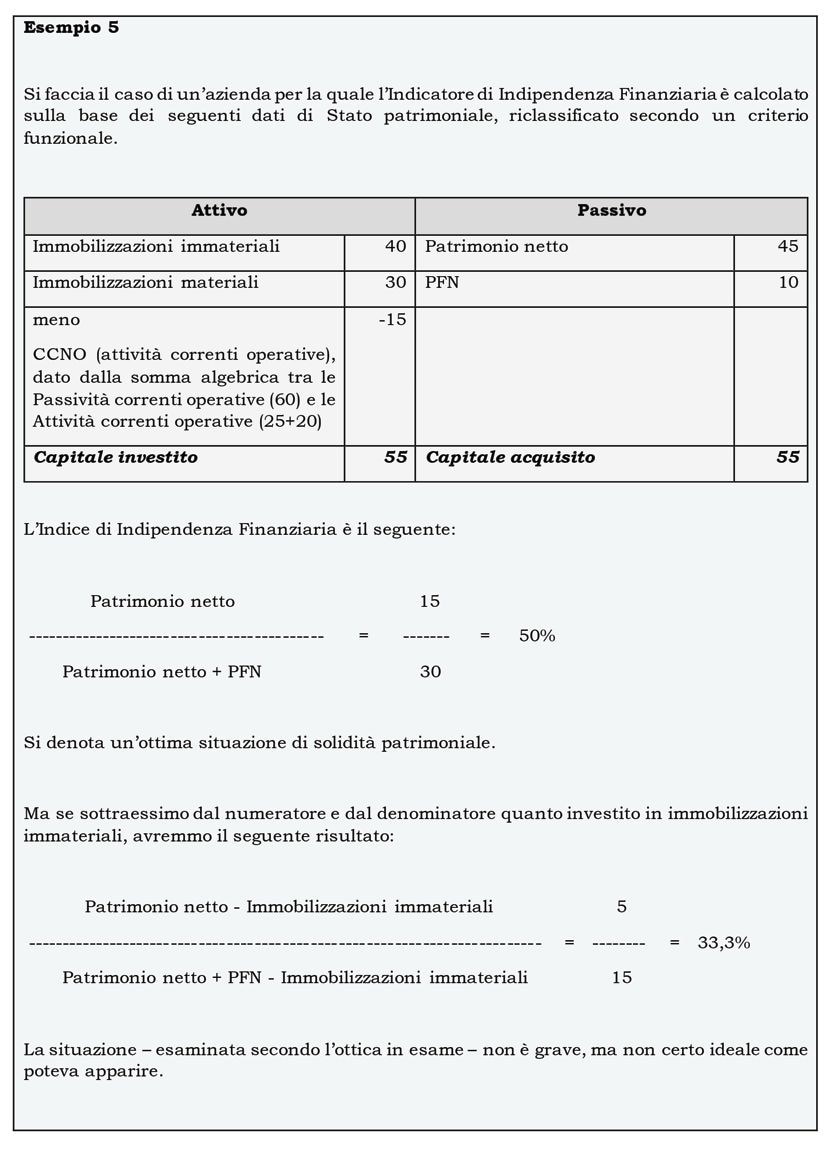
c) esclude dal calcolo il valore delle immobilizzazioni immateriali, generalmente più rischiose di quelle tangibili (in particolare quando esse si sostanziano in oneri pluriennali).
Se dal valore del Patrimonio netto si sottrae il valore delle immobilizzazioni immateriali si determina il Patrimonio netto tangibile, ossia quello disponibile per il finanziamento degli investimenti tangibili dell’impresa.
Ai fini prudenziali, pertanto, si potrebbe modificare la formula di calcolo dell’indipendenza finanziaria escludendo (dal numeratore e dal denominatore) l’ammontare degli investimenti in beni immateriali.
Patrimonio netto - Immobilizzazioni immateriali
--------------------------------------------------------------------------
Patrimonio netto + PFN - Immobilizzazioni immateriali
d) rapporta il Patrimonio netto con il capitale di terzi. Va da sé che maggiore è il valore assunto da tale indice, maggiore è il peso dei mezzi propri sui mezzi di terzi (e, di conseguenza, è maggiore l’indipendenza finanziaria).

