1. In sintesi
Con il provvedimento dell’agenzia delle Entrate 176203/2025, pubblicato l’11 aprile scorso, sono state definite modalità e condizioni in presenza delle quali è possibile riconoscere il regime premiale, per l’annualità di imposta 2024, ai contribuenti che applicano gli indici sintetici di affidabilità fiscale (cd. Isa), come previsto dall’articolo 9-bis, comma 11, del Dl 50/2017).
In estrema sintesi, i benefici premiali, graduati in funzione del livello di affidabilità fiscale raggiunto dai contribuenti, prevedono: compensazioni più semplici (niente visto di conformità per compensare crediti fino a 70mila euro per l’Iva e 50mila euro per le imposte dirette e Irap), rimborsi Iva fino a 70mila euro più veloci con esonero della garanzia o del visto, esclusione degli accertamenti basati su presunzioni semplici e riduzione dei termini di accertamento, disapplicazione della disciplina sulle società non operative e sull’accertamento sintetico (redditometro).
I vantaggi non spettano solo ai contribuenti che ottengono un punteggio Isa elevato per il 2024, ma anche a chi dimostra affidabilità costante nel tempo. Difatti, se la media dei punteggi Isa 2023 e 2024 è pari o superiore a 9 (o 8,5, a seconda del tipo di beneficio), è comunque possibile accedere ai benefici previsti.
Come ogni anno, l’obiettivo è stimolare l’adempimento spontaneo degli obblighi tributari (tax compliance) e rafforzare la collaborazione tra i contribuenti e la Pubblica amministrazione attraverso l’attribuzione di benefici concreti a imprese e professionisti.
Tra le più recenti novità più sul tema, si segnala infine che dal 2 maggio 2025 è disponibile il software “Il tuo Isa 2025 CPB” che consente ai contribuenti interessati di calcolare il proprio indice sintetico di affidabilità (Isa) e accedere alla proposta di Concordato preventivo biennale (Cpb) per gli anni 2025 e 2026
2. I soggetti interessati
Come previsto dalle istruzioni dei modelli Isa approvate per il periodo d’imposta 2024, gli Isa si applicano agli esercenti attività d’impresa o di lavoro autonomo che svolgono, come “attività prevalente”, attività per le quali risulta approvato un Isa e che non presentano una causa di esclusione. Per “attività prevalente” s’intende l’attività dalla quale deriva, nel corso del periodo d’imposta, il maggiore ammontare di ricavi o di compensi.
Detti soggetti sono tenuti alla presentazione del relativo modello e beneficiano dei vantaggi previsti dal regime premiale Isa a patto che:
• applichino correttamente gli Isa previsti per la loro attività, anche nel caso di più attività svolte (si ricorda che con il decreto Mef del 31 marzo scorso, pubblicato il 18 aprile 2025, sono stati approvati i nuovi Isa applicabili all’annualità d’imposta 2024);
• non risultino esclusi dall’applicazione degli Isa;
• ottengano il punteggio minimo previsto (8, 8,5 o 9) a seconda del tipo di beneficio.
I contribuenti che conseguono, nel medesimo periodo d’imposta, sia redditi d’impresa che di lavoro autonomo, devono applicare gli Isa per entrambe le categorie reddituali (laddove previsti) e raggiungere i punteggi minimi richiesti, altrimenti niente premi.
3. Il regime premiale Isa
Si ricorda che il regime di favore di cui all’articolo 9-bis, comma 11, lettere da a) a f) del Dl 50/2017 riguarda:
a) l’esonero dall’apposizione del visto di conformità per la compensazione di crediti per un importo non superiore a 70mila euro annui relativamente all’Iva e per un importo non superiore a 50mila euro annui relativamente alle imposte dirette e all’Irap;
b) l’esonero dall’apposizione del visto di conformità ovvero da garanzia per i rimborsi dell’Iva per un importo non superiore a 70mila annui;
c) l’esclusione dell’applicazione della disciplina delle società non operative (articolo 30, legge 724/1994);
d) l’esclusione degli accertamenti basati sulle presunzioni semplici di cui all’articolo 39, co. 1, lettera d), secondo periodo del Dpr 600/1973, e all’articolo 54, co. 2, secondo periodo del Dpr 633/1972;
e) l’anticipazione di almeno un anno, con graduazione in funzione del livello di affidabilità, dei termini di decadenza per l’attività di accertamento con riferimento al reddito di impresa e di lavoro autonomo;
f) l’esclusione della determinazione sintetica del reddito complessivo a condizione che il reddito complessivo accertabile non ecceda di due terzi il reddito dichiarato.
In sostanza, chi dimostra di essere virtuoso per effetto dell’applicazione degli Isa riceve in cambio una serie di vantaggi concreti, che premiano l’affidabilità con più semplificazioni, meno burocrazia e più fiducia da parte dell’Amministrazione finanziaria.
4. Il nuovo provvedimento delle Entrate
Per il periodo d’imposta 2024 è stato emanato il provvedimento 176203/2025 che ha disposto le condizioni in presenza delle quali scattano i benefici in argomento per effetto dell’applicazione degli Isa.
Di seguito le indicazioni fornite.
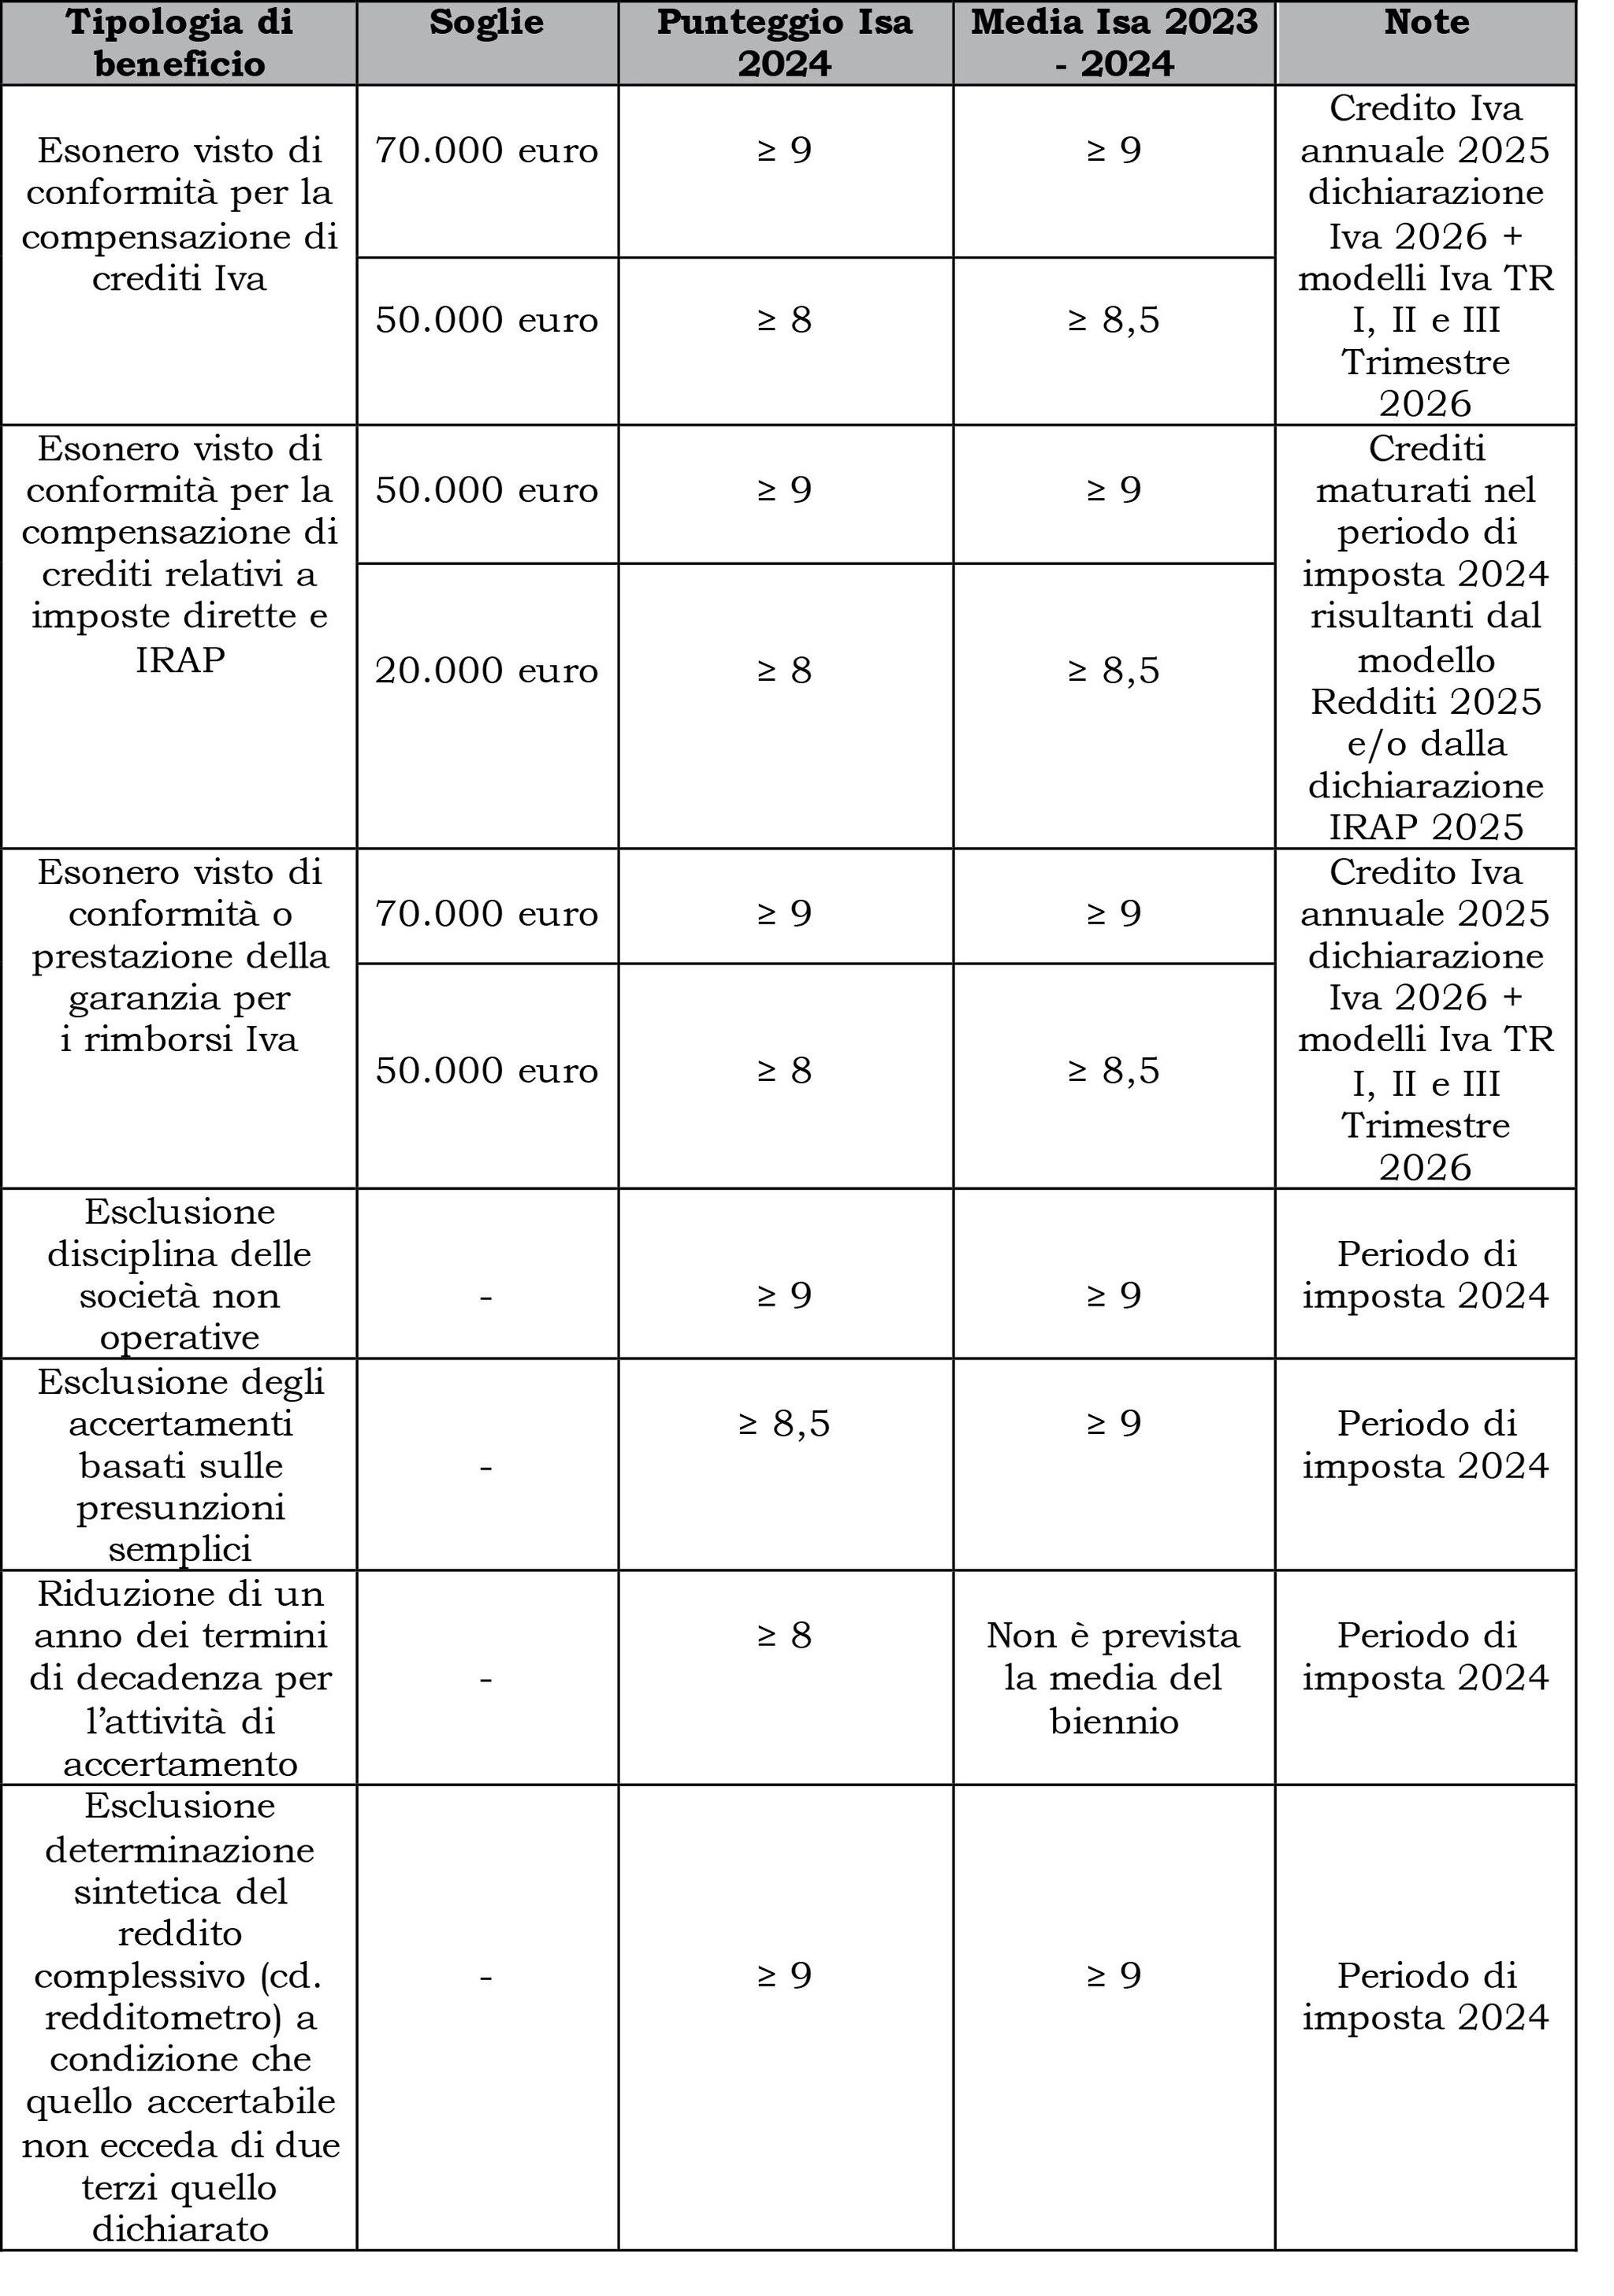
A. Con riferimento all’esonero dal visto di conformità per la compensazione dei crediti di cui alla lett. a), il provvedimento prevede due ipotesi con una graduazione del beneficio in ragione del punteggio Isa ottenuto.
Nella prima ipotesi, l’accesso al beneficio è subordinato a un punteggio Isa almeno pari a 9 per il periodo di imposta 2024, anche per effetto dell’indicazione di ulteriori componenti positivi, relativamente:
• alla compensazione dei crediti di importo non superiore a 70mila euro annui, risultanti dalla dichiarazione annuale Iva relativa all’anno di imposta 2025;
• alla compensazione del credito Iva infrannuale di importo non superiore a 70mila euro annui, maturato nei primi tre trimestri dell’anno di imposta 2026;
• alla compensazione dei crediti di importo non superiore a 50mila euro annui, risultanti dalla dichiarazione annuale relativa alle imposte dirette e all’Irap per il periodo d’imposta 2024.
I benefici sono riconosciuti anche ai contribuenti che presentano un livello di affidabilità complessivo almeno pari a 9, calcolato attraverso la media semplice dei livelli di affidabilità ottenuti applicando gli Isa per i periodi d’imposta 2023 e 2024.
Nella seconda ipotesi, l’accesso alle agevolazioni fiscali è subordinato all’attribuzione di un punteggio inferiore a 9 ma almeno pari a 8 a seguito dell’applicazione degli Isa per il periodo di imposta 2024, anche per effetto dell’indicazione di ulteriori componenti positivi, relativamente:
• alla compensazione dei crediti di importo non superiore a 50mila euro annui, risultanti dalla dichiarazione annuale Iva relativa all’anno di imposta 2025;
• alla compensazione del credito Iva infrannuale di importo non superiore a 50mila euro annui, maturato nei primi tre trimestri dell’anno di imposta 2026;
• alla compensazione dei crediti di importo non superiore a 20mila euro annui, risultanti dalla dichiarazione annuale relativa alle imposte dirette e all’Irap per il periodo d’imposta 2024.
Anche in questo caso la media premia. Chi ha un comportamento costante e ottiene una media di almeno 8,5 tra i due anni (2023 e 2024) può accedere agli stessi benefici.
B. Anche per l’esonero del visto di conformità per i rimborsi Iva di cui alla lett. b) il provvedimento prevede parimenti due ipotesi con una graduazione del beneficio in base al punteggio Isa ottenuto dal contribuente.
Nella prima ipotesi è statuito che l’esonero dall’apposizione del visto di conformità, ovvero dalla prestazione della garanzia, ai fini del rimborso del credito Iva risultante dalla dichiarazione annuale per l’anno di imposta 2025, ovvero del credito Iva infrannuale maturato nei primi tre trimestri dell’anno di imposta 2026, per un importo non superiore a 70mila euro annui, è condizionato all’attribuzione di un punteggio almeno pari a 9 a seguito dell’applicazione degli Isa per il periodo di imposta 2024, anche per effetto dell’indicazione di ulteriori componenti positivi.
Lo stesso beneficio è riconosciuto anche ai contribuenti che raggiungono una media semplice pari almeno a 9 tra i punteggi ottenuti con gli Isa nei periodi d’imposta 2023 e 2024.
Nella seconda ipotesi è previsto che, all’attribuzione di un punteggio inferiore a 9 ma almeno pari a 8 a seguito dell’applicazione degli Isa per il periodo di imposta 2024, anche per effetto dell’indicazione di ulteriori componenti positivi, è riconosciuto l’esonero dall’apposizione del visto di conformità, ovvero dalla prestazione della garanzia, ai fini del rimborso del credito Iva risultante dalla dichiarazione annuale per l’anno di imposta 2025, ovvero del credito Iva infrannuale maturato nei primi tre trimestri dell’anno di imposta 2026, per un importo non superiore a 50mila euro annui.
Anche in questo caso, l’accesso al regime è garantito ai contribuenti che ottengono almeno 8,5 come media tra i due anni (2023 e 2024).
C. Sull’esclusione dell’applicazione della disciplina delle società non operative di cui alla lett. c), cd. normativa sulle “società di comodo”, il provvedimento condiziona tale circostanza all’attribuzione di un punteggio almeno pari a 9 per il periodo d’imposta 2024. Inoltre, tale esclusione viene riconosciuta anche ai contribuenti con un livello di affidabilità complessivo almeno pari a 9, calcolato attraverso la media semplice dei livelli di affidabilità ottenuti a seguito dell’applicazione degli Isa per i periodi d’imposta 2023 e 2024.
D. Inoltre, l’esclusione degli accertamenti basati sulle presunzioni semplici di cui alla lett. d) è riconosciuta per il periodo d’imposta 2024:
a) ai contribuenti con un livello di affidabilità almeno pari a 8,5 per il periodo di imposta 2024;
b) ai contribuenti con un livello di affidabilità complessivo almeno pari a 9, calcolato attraverso la media semplice dei livelli di affidabilità ottenuti a seguito dell’applicazione degli Isa per i periodi d’imposta 2023 e 2024.
E. Quanto ai termini di decadenza per l’attività di accertamento di cui alla lett. e) per l’annualità di imposta 2024, viene chiarito che sono ridotti di un anno nei confronti dei contribuenti che hanno raggiunto un livello di affidabilità almeno pari a 8 per il medesimo periodo d’imposta.
F. Infine, l’esclusione della determinazione sintetica del reddito complessivo di cui alla lett. f), per il periodo d’imposta 2024, è condizionata dal fatto che lo stesso reddito accertabile non ecceda di due terzi il reddito dichiarato, e che il contribuente ottenga un punteggio almeno pari a 9 (o una media almeno pari a 9 calcolata sul biennio 2023-2024).
5. La tabella riepilogativa