1. In sintesi
Il 30 novembre 2026 scade, per i contribuenti con periodo d’imposta coincidente con l’anno solare, il termine per versare la seconda rata dell’acconto delle imposte dovute per il 2026 o, quando l’acconto non è dovuto in due rate, l’intero importo in un’unica soluzione.
L’acconto riguarda l’imposta sul reddito o, per l’Irap, il valore della produzione riferibile al periodo 2026. Le regole interessano, con le rispettive specificità, persone fisiche, titolari di partita Iva, società di persone, società di capitali, enti commerciali e non commerciali, contribuenti in regime forfettario o di vantaggio e soggetti tenuti a versare cedolare secca, Ivie o Ivafe.
Il versamento di novembre non è rateizzabile.
È invece possibile, ricorrendone i presupposti, determinare l’acconto con il metodo previsionale anziché con quello storico; la scelta richiede una stima attendibile del debito fiscale 2026 e comporta un rischio sanzionatorio in caso di sottostima.
Per i soggetti con esercizio non coincidente con l’anno solare, la scadenza della seconda/unica rata è normalmente l’ultimo giorno dell’undicesimo mese del periodo d’imposta.
2. Determinazione dell’acconto
Il criterio ordinario consiste nel determinare l’acconto 2026 sulla base dell’imposta di riferimento del periodo precedente (metodo storico).
La base storica non deve, tuttavia, essere individuata in modo meccanico guardando soltanto all’imposta liquidata nella dichiarazione relativa al 2025. In taluni casi il legislatore impone di ricostruire un’imposta virtuale, cioè l’imposta che sarebbe risultata applicando o non applicando determinate disposizioni agevolative, di differimento o di esclusione.
In alternativa al metodo storico, il contribuente può commisurare l’acconto alla minore imposta che presume di dover versare per il 2026 (metodo previsionale). La scelta è effettuabile anche per una sola imposta: è possibile, ad esempio, mantenere il metodo storico per l’Irap e utilizzare il previsionale per l’Irpef, purché il calcolo sia coerente per ciascun tributo.
Il metodo previsionale può risultare conveniente, ad esempio, in caso di riduzione dei redditi professionali, cessazione dell’attività, sostenimento di oneri più elevati, perdita di un rapporto di lavoro o ingresso in un regime che modifica la base imponibile.
Esempio
La Rotonda Snc nel 2025 era in contabilità ordinaria (e, quindi, ha determinato il reddito secondo il criterio di competenza).
Dal 2026, nel rispetto dei limiti di legge, determina il reddito secondo il principio di cassa (regime naturale), il quale prevede che, ai fini della determinazione del reddito, non rilevano le esistenze iniziali e le rimanenze finali.
Tuttavia, il reddito del primo periodo d’imposta in cui è applicabile il principio di cassa è ridotto dell’importo delle rimanenze finali che hanno concorso a formare il reddito
secondo il principio di competenza.
Così, l’impresa in esame, essendo passata dal 2026 dalla contabilità ordinaria alla contabilità semplificata per cassa, terrà conto del valore delle rimanenze finali del 2025 quale onere deducibile per il periodo d’imposta 2026.
Pertanto, potrebbe valutare di determinare l’imposta dovuta a titolo di acconto per quest’ultimo anno sulla base del metodo previsionale.
Il metodo previsionale non coincide con una semplice riduzione percentuale dell’acconto storico. La stima deve condurre alla determinazione dell’imposta presumibilmente dovuta, sulla quale applicare le regole ordinarie di acconto. Se il versamento risulta insufficiente, il contribuente può essere esposto alle conseguenze sanzionatorie derivanti dal tardivo o omesso versamento, fatta salva la possibilità di effettuare la regolarizzazione secondo le regole del ravvedimento operoso.
3. Misura dell’acconto
L’acconto complessivo è normalmente pari al 100% dell’imposta di riferimento, salve le specifiche discipline (tra cui il concordato preventivo biennale e le rideterminazioni obbligatorie).
Ai sensi del Dl 63/2002 “i versamenti di acconto...sono effettuati in due rate salvo che il versamento da effettuare alla scadenza della prima rata non superi euro 103”. L’ammontare del limite di riferimento deve essere distinto per soggetti Isa / soggetti no Isa. Pertanto, la suddivisione tra prima e seconda rata dipende dall’assoggettamento o meno agli Isa (articolo 58, comma 1, Dl 124/2019).
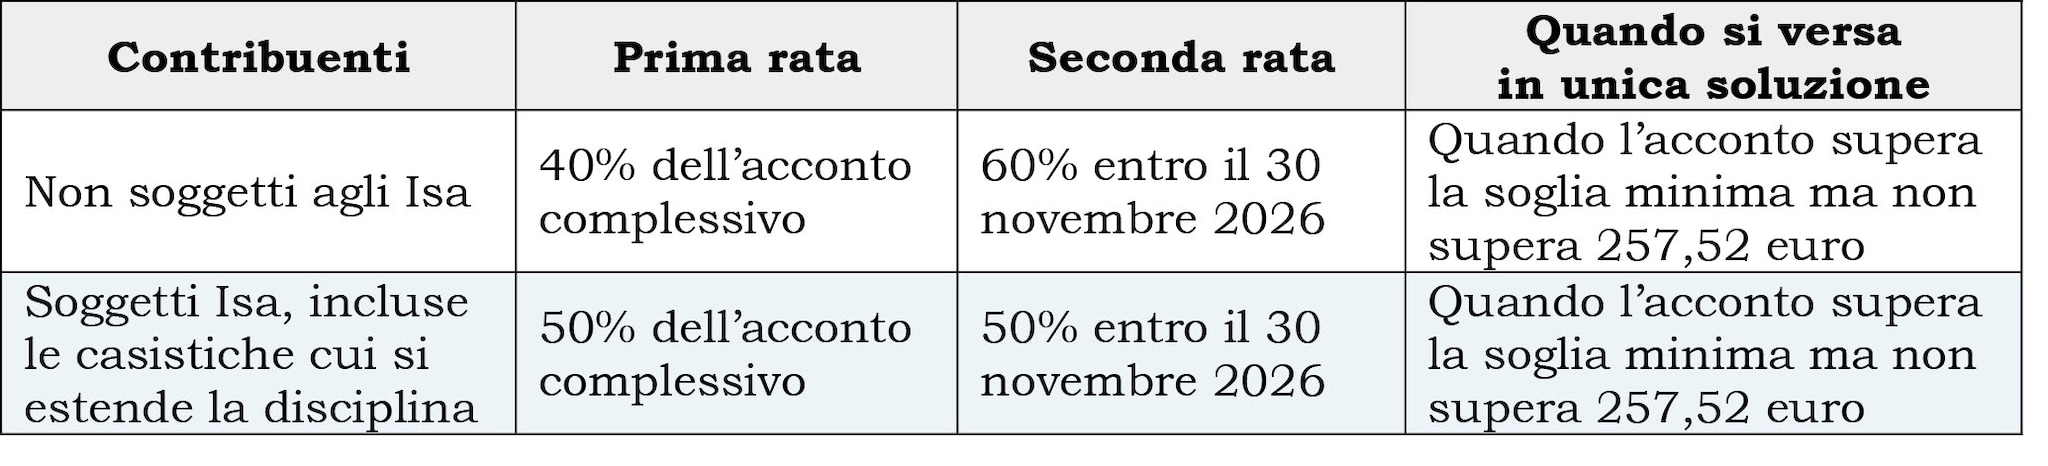
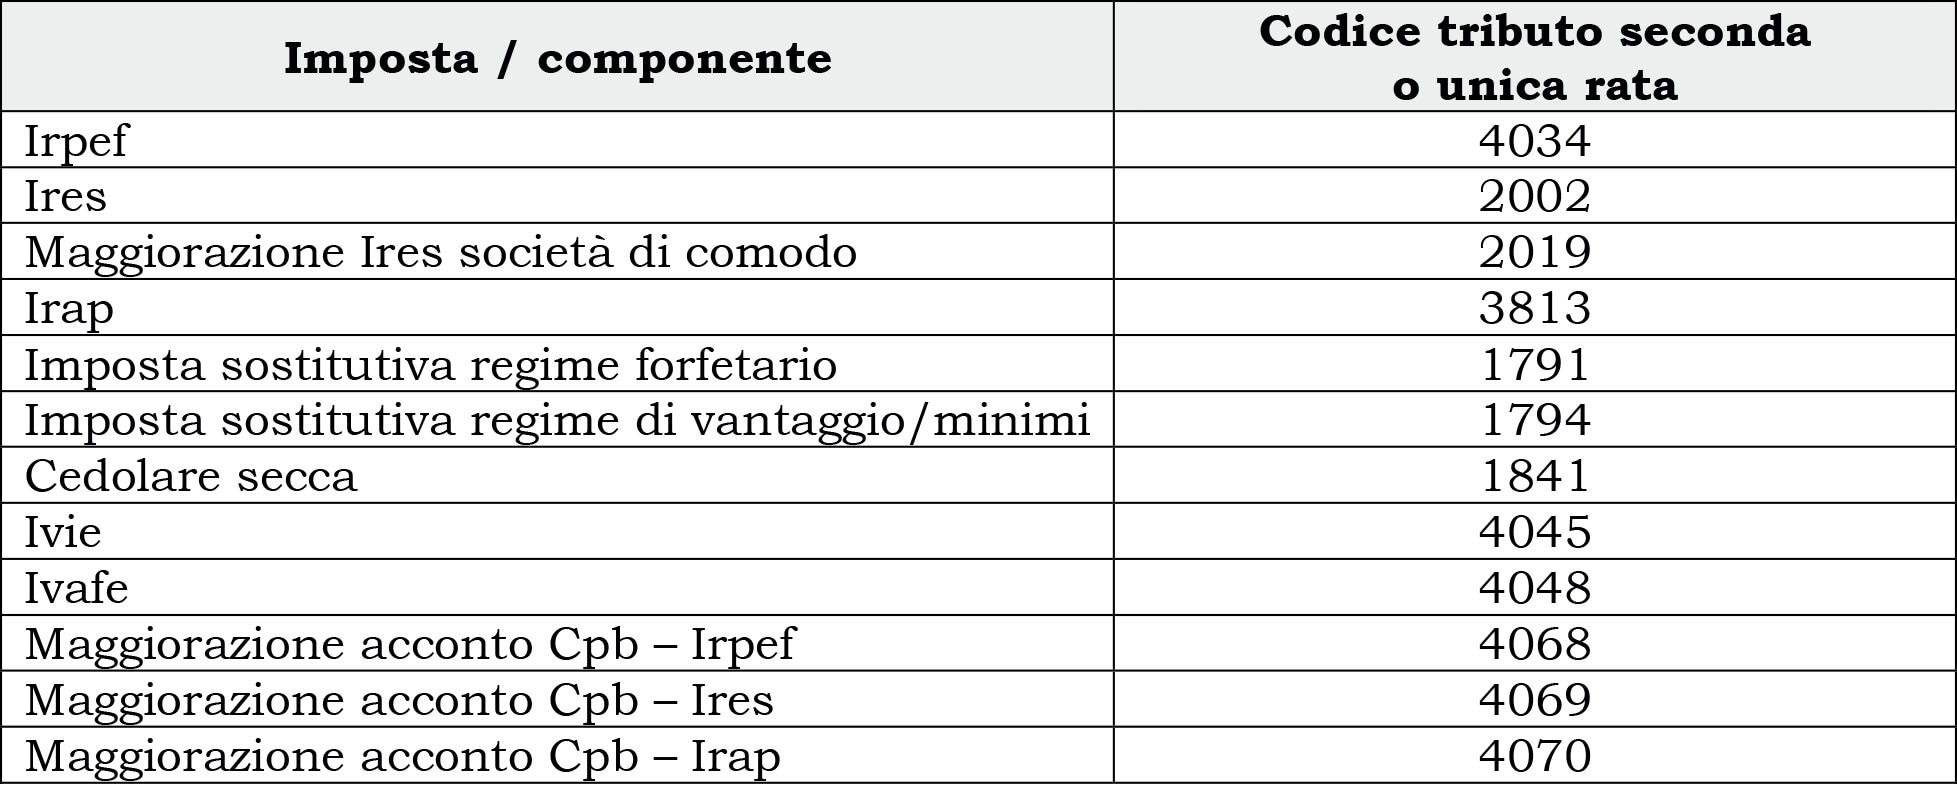
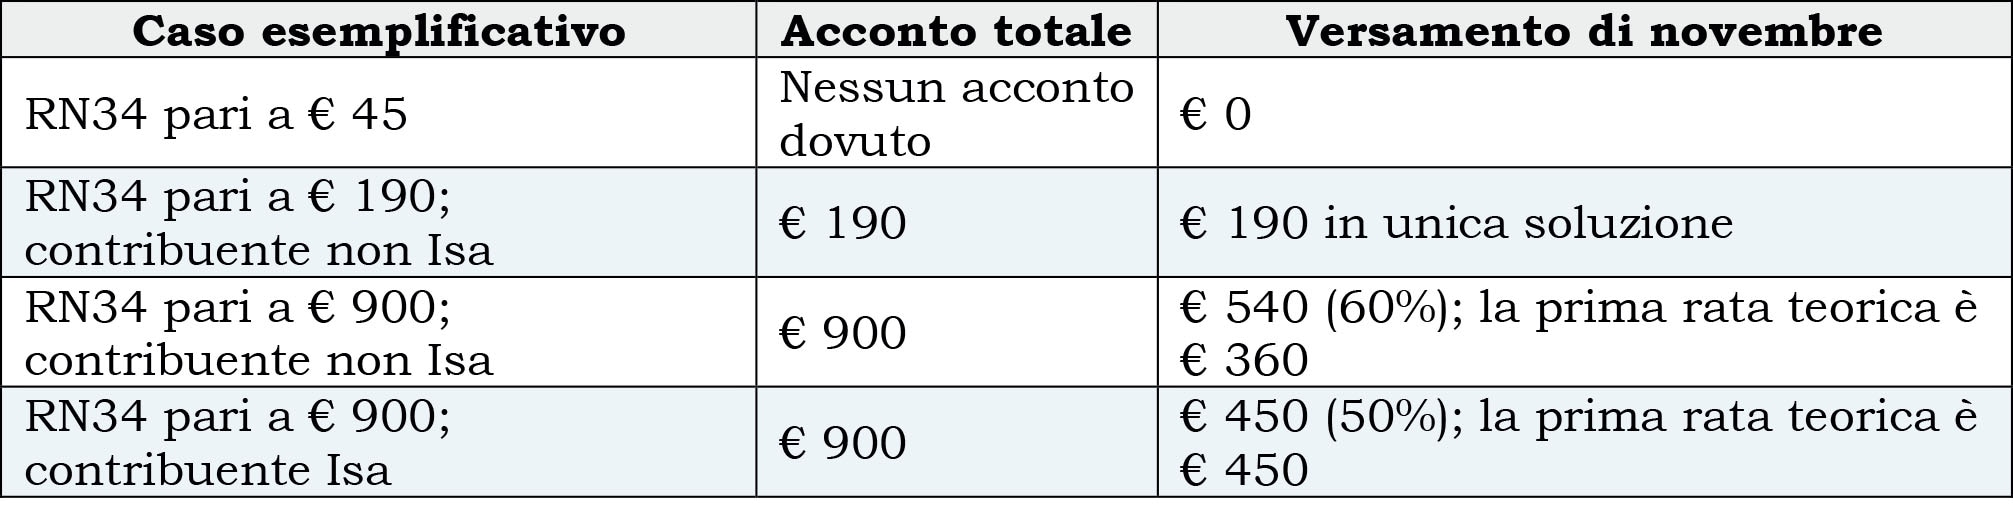
Per l’Irpef, l’acconto non è dovuto se il rigo RN34 non supera 51,65 euro. Se l’importo è superiore a 51,65 euro ma non supera 257,52 euro, si versa in unica soluzione entro il 30 novembre 2026; oltre la soglia di 257,52 euro si applicano le percentuali 40/60 oppure 50/50. La stessa soglia rileva, in via generale, per i soggetti Irpef ai fini Irap. Il codice tributo da utilizzare è il 4034. Nella tavola che segue sono proposti alcuni esempi numerici.
Numero di rate di acconto:
Per l’Ires, l’acconto non è dovuto se l’importo di riferimento non supera 20,66 euro; la stessa soglia rileva, in via generale, per i soggetti Ires ai fini Irap.
I calcoli vanno effettuati sulla base dell’importo che è indicato nel rigo RN17 del modello Redditi SC 2026 e nel rigo RN28 del modello Redditi Enc 2026. Il codice tributo è il 2002.
Le società non operative (di comodo) che sono tenute a versale la maggiorazione Ires (nella misura del 10,5%) devono verificare separatamente il relativo acconto, con codice tributo dedicato (2019).
Per l’Irap, la soglia di non debenza dell’acconto è pari a 51,65 euro per società di persone e associazioni professionali e a 20,66 euro per gli altri soggetti. Si ha riguardo al rigo IR21 (”Totale imposta”). Il codice tributo è il 3813.
La seconda rata è calcolata sul totale dell’acconto dovuto, non semplicemente sulla differenza fra il totale e quanto materialmente versato a titolo di prima rata.
4. Le tasse piatte e gli altri tributi
Si evidenziano di seguito alcuni aspetti (rigo di riferimento e codice tributo da utilizzare per il versamento) di talune imposte ad aliquota fissa.
Regime forfettario e regime di vantaggio
Per l’imposta sostitutiva dovuta dai soggetti in regime forfettario il versamento è eseguito utilizzando il codice tributo 1791. Per il regime di vantaggio/minimi, si indica nel modello di pagamento il codice 1794.
Cedolare secca
L’acconto 2026 della cedolare secca è, in via ordinaria, pari al 100% dell’imposta dovuta per il 2025, con riferimento al rigo LC1, campo 5, del modello Redditi PF 2026. Non è dovuto se l’importo non supera 51,65 euro; oltre questa soglia e fino a 257,52 euro il versamento si esegue in unica soluzione entro il 30 novembre; oltre la soglia di 257,52 euro si applica la ripartizione 40/60 per i non Isa e 50/50 per i soggetti Isa. Il codice tributo per la seconda o unica rata è 1841.
La scelta o la cessazione della cedolare secca nel 2026 può rendere conveniente il metodo previsionale: chi assoggetta a cedolare il reddito locativo dal 2026 può valutare una riduzione dell’acconto Irpef, mentre chi esce dalla cedolare può stimare il diverso debito Irpef e la conseguente minore o assente debenza dell’acconto per cedolare.
Ivie e Ivafe
Per detti tributi, il cui importo viene determinato nel quadro RW, l’acconto, pari al 100% dell’imposta di riferimento, è dovuto sulla base della distinzione tra contribuenti Isa e non Isa: 50% + 50% per i primi e 40% + 60% per i secondi, ove ricorrano i presupposti per il versamento in due rate.
Per la seconda o unica rata si utilizzano, rispettivamente, i codici tributo 4045 per Ivie e 4048 per Ivafe.
5. Passaggio tra regime ordinario e trasparenza fiscale
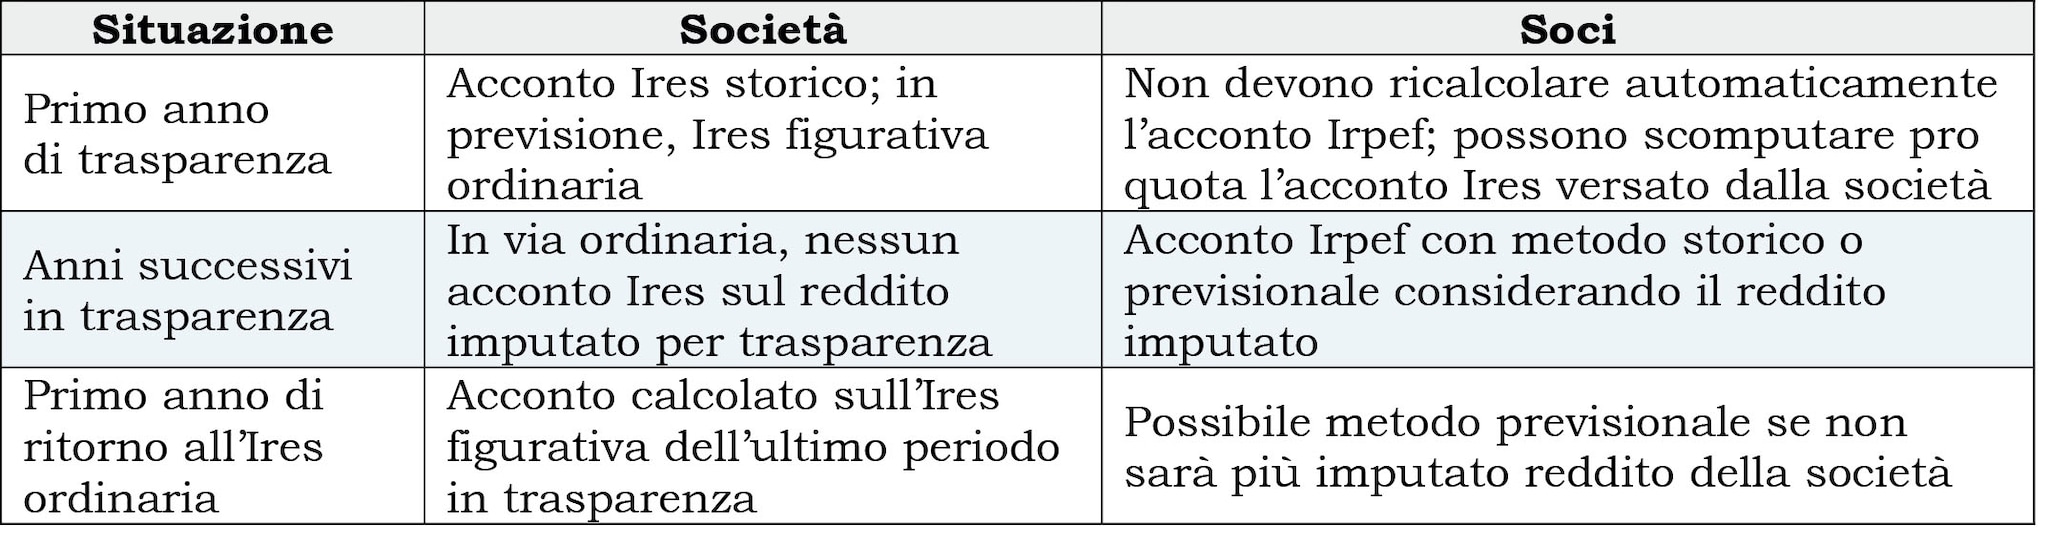
Il passaggio dal regime Ires ordinario alla trasparenza di cui all’articolo 116 Tuir (piccola trasparenza), o il passaggio inverso, non elimina automaticamente l’obbligo di acconto. Nel primo anno di trasparenza la società versa l’acconto Ires con il metodo storico; se sceglie il previsionale, deve considerare l’Ires figurativa che sarebbe stata dovuta senza l’opzione per la trasparenza. L’acconto versato dalla società nel primo periodo di trasparenza è poi scomputabile pro quota dai soci a titolo di acconto Irpef, sulla base delle informazioni comunicate dalla società.
Negli anni successivi di trasparenza, la società non versa l’acconto Ires per il reddito imputato ai soci, mentre questi ultimi determinano il proprio acconto Irpef considerando il reddito imputato per trasparenza. Nel primo anno di ritorno al regime ordinario, la società deve invece versare l’acconto Ires assumendo come riferimento l’imposta figurativa che sarebbe risultata sul reddito dell’ultimo periodo in trasparenza. La regola vale anche per la società decaduta dal regime.
Esempio
Una Srl partecipata in parti uguali da due soci (persone fisiche) opta per la trasparenza dal 2026. Se l’acconto Ires storico 2026 è pari a 8.400 euro, la società lo versa pur non essendo ordinariamente soggetta a Ires sul reddito 2026; ciascun socio potrà scomputare 4.200 euro, quale acconto Irpef, nei righi previsti dal modello Redditi PF, sulla base della certificazione della società. Nel passaggio inverso, se l’imposta figurativa sul reddito 2025 in trasparenza fosse 22.000 euro, la società tornata al regime ordinario assumerebbe tale importo come base storica dell’acconto 2026, salvo il caso di utilizzo del metodo previsionale.
6. Rideterminazione del reddito o dell’imposta
La disciplina speciale impone, in specifiche fattispecie, di ricalcolare il reddito o l’imposta del 2025 come se determinate agevolazioni, esclusioni o differimenti non avessero operato. Il ricalcolo incide sulla base dell’acconto 2026, mentre non modifica il saldo dovuto per il 2025.
Di seguito sono indicate le fattispecie più comuni.
Noleggio occasionale di unità da diporto
I proventi del noleggio occasionale di navi e imbarcazioni da diporto assoggettati all’imposta sostitutiva del 20% devono essere considerati nella rideterminazione del reddito 2025 ai fini dell’acconto 2026 con metodo storico. La fattispecie può riguardare persone fisiche e, alle condizioni previste, società per le quali il noleggio non costituisce attività commerciale. I proventi assoggettati a imposta sostitutiva non vanno ignorati nel calcolo della base storica (articolo 49-bis, comma 5, Dlgs 171/2005 e articolo 59-ter, comma 5, Dl 1/2012).
Esempio
Un contribuente ha dichiarato nel 2025 redditi ordinari per 92.000 euro e ha conseguito 18.000 euro di proventi da noleggio occasionale assoggettati a imposta sostitutiva. Ai fini della rideterminazione dell’acconto Irpef storico 2026, il reddito da considerare va ricostruito includendo anche i 18.000 euro.
Distributori di carburante
L’acconto storico 2026 deve essere calcolato senza considerare la deduzione forfettaria riconosciuta agli esercenti impianti di distribuzione di carburanti.
La deduzione, determinata per scaglioni di ricavi, va quindi neutralizzata nella ricostruzione dell’imposta 2025 (articolo 34, commi 1 e 2, legge 12 novembre 2011, n. 183). In alternativa è ammesso il metodo previsionale, tenendo conto della disciplina applicabile al 2026.
Liberalità ricevute da imprese in crisi o procedure concorsuali
Ai fini del calcolo storico 2026, il reddito 2025 deve essere rideterminato includendo la quota di liberalità ricevute da imprese in crisi o assoggettate a procedure concorsuali che non ha concorso al reddito come sopravvenienza attiva in applicazione della disciplina speciale (articolo 14, commi 1-3, Dl 14 febbraio 2016, n. 18). Poiché l’esclusione si realizza attraverso deduzioni in cinque quote annuali, il ricalcolo deve neutralizzare la quota dedotta nel periodo di riferimento.
Maxi-deduzione per nuove assunzioni
Per l’acconto 2026, il metodo storico richiede di assumere l’imposta 2025 che si sarebbe determinata senza la maggiorazione del costo del lavoro prevista per gli incrementi occupazionali e per le nuove assunzioni a tempo indeterminato (articolo 4, Dlgs 30 dicembre 2023, n. 216; circolare 20 gennaio 2025, n. 1/E). Con il metodo previsionale non si considera la proroga dell’agevolazione per il 2026 (articolo 1, commi 399 e 400, legge 207/2024). Il principio è che il beneficio non deve ridurre l’acconto nella misura in cui la norma ne sterilizza l’effetto ai fini del versamento.
Esempio
Una società ha dedotto nel 2025 una maxi-deduzione di 28.000 euro. Ai soli fini dell’acconto, con il metodo storico ricostruisce il reddito aggiungendo la deduzione e ricalcola l’Ires teorica.
Ires premiale applicata nel 2025
Tra le novità 2026 rientra l’obbligo di rideterminazione della base di calcolo per le società che nel 2025 hanno fruito dell’Ires premiale, con aliquota ridotta al 20% in luogo dell’aliquota ordinaria del 24% (articolo 1, commi 436-444, legge 207/2024). Ai fini dell’acconto storico 2026, la base deve essere ricostruita considerando l’Ires ordinaria che sarebbe stata dovuta senza la riduzione premiale, nei termini previsti dalla disciplina. Il beneficio resta valido per la liquidazione del saldo 2025, ma non riduce la base storica dell’acconto 2026.
Plusvalenze realizzate nel 2025 e rateizzate
La legge di Bilancio 2026 ha eliminato, a decorrere dal 2026, la possibilità di rateizzare le plusvalenze, fatta salva la specifica disciplina per le plusvalenze derivanti dalla cessione di aziende o rami d’azienda posseduti da oltre tre anni, che possono continuare a essere ripartite in cinque esercizi (articolo 1, commi 42 e 43, legge 199/2025). Per chi ha rateizzato nel 2025 una plusvalenza non rientrante nell’eccezione, l’acconto storico 2026 va rideterminato facendo concorrere l’intera plusvalenza al reddito 2025.
Esempio
Una società ha realizzato nel 2025 una plusvalenza di 75.000 euro dalla vendita di un impianto e ha imputato al reddito solo una quota di 15.000 euro (1/5 del plusvalore).
Ai fini dell’acconto storico 2026 deve ricostruire la base includendo la plusvalenza per intero, secondo la disciplina applicabile.
Sul punto deve essere evidenziato che i soggetti che hanno aderito al concordato preventivo biennale devono tener conto che la plusvalenza incide come rettifica del reddito concordato.
7. Concordato preventivo biennale
Per i contribuenti che hanno aderito al concordato preventivo biennale (Cpb) è previsto (articolo 20 Dlgs 13/2024; dal 1° gennaio 2027 il riferimento è fatto all’articolo 103 Dlgs 141/2026) che l’acconto relativo ai periodi d’imposta oggetto del concordato sia determinato secondo le regole ordinarie, tenendo conto del reddito e del valore della produzione netta concordati.
Per l’acconto storico 2026, quindi, rileva il reddito 2025 concordato, non quello effettivamente conseguito, anche quando il contribuente non rinnovi il concordato per il biennio successivo.
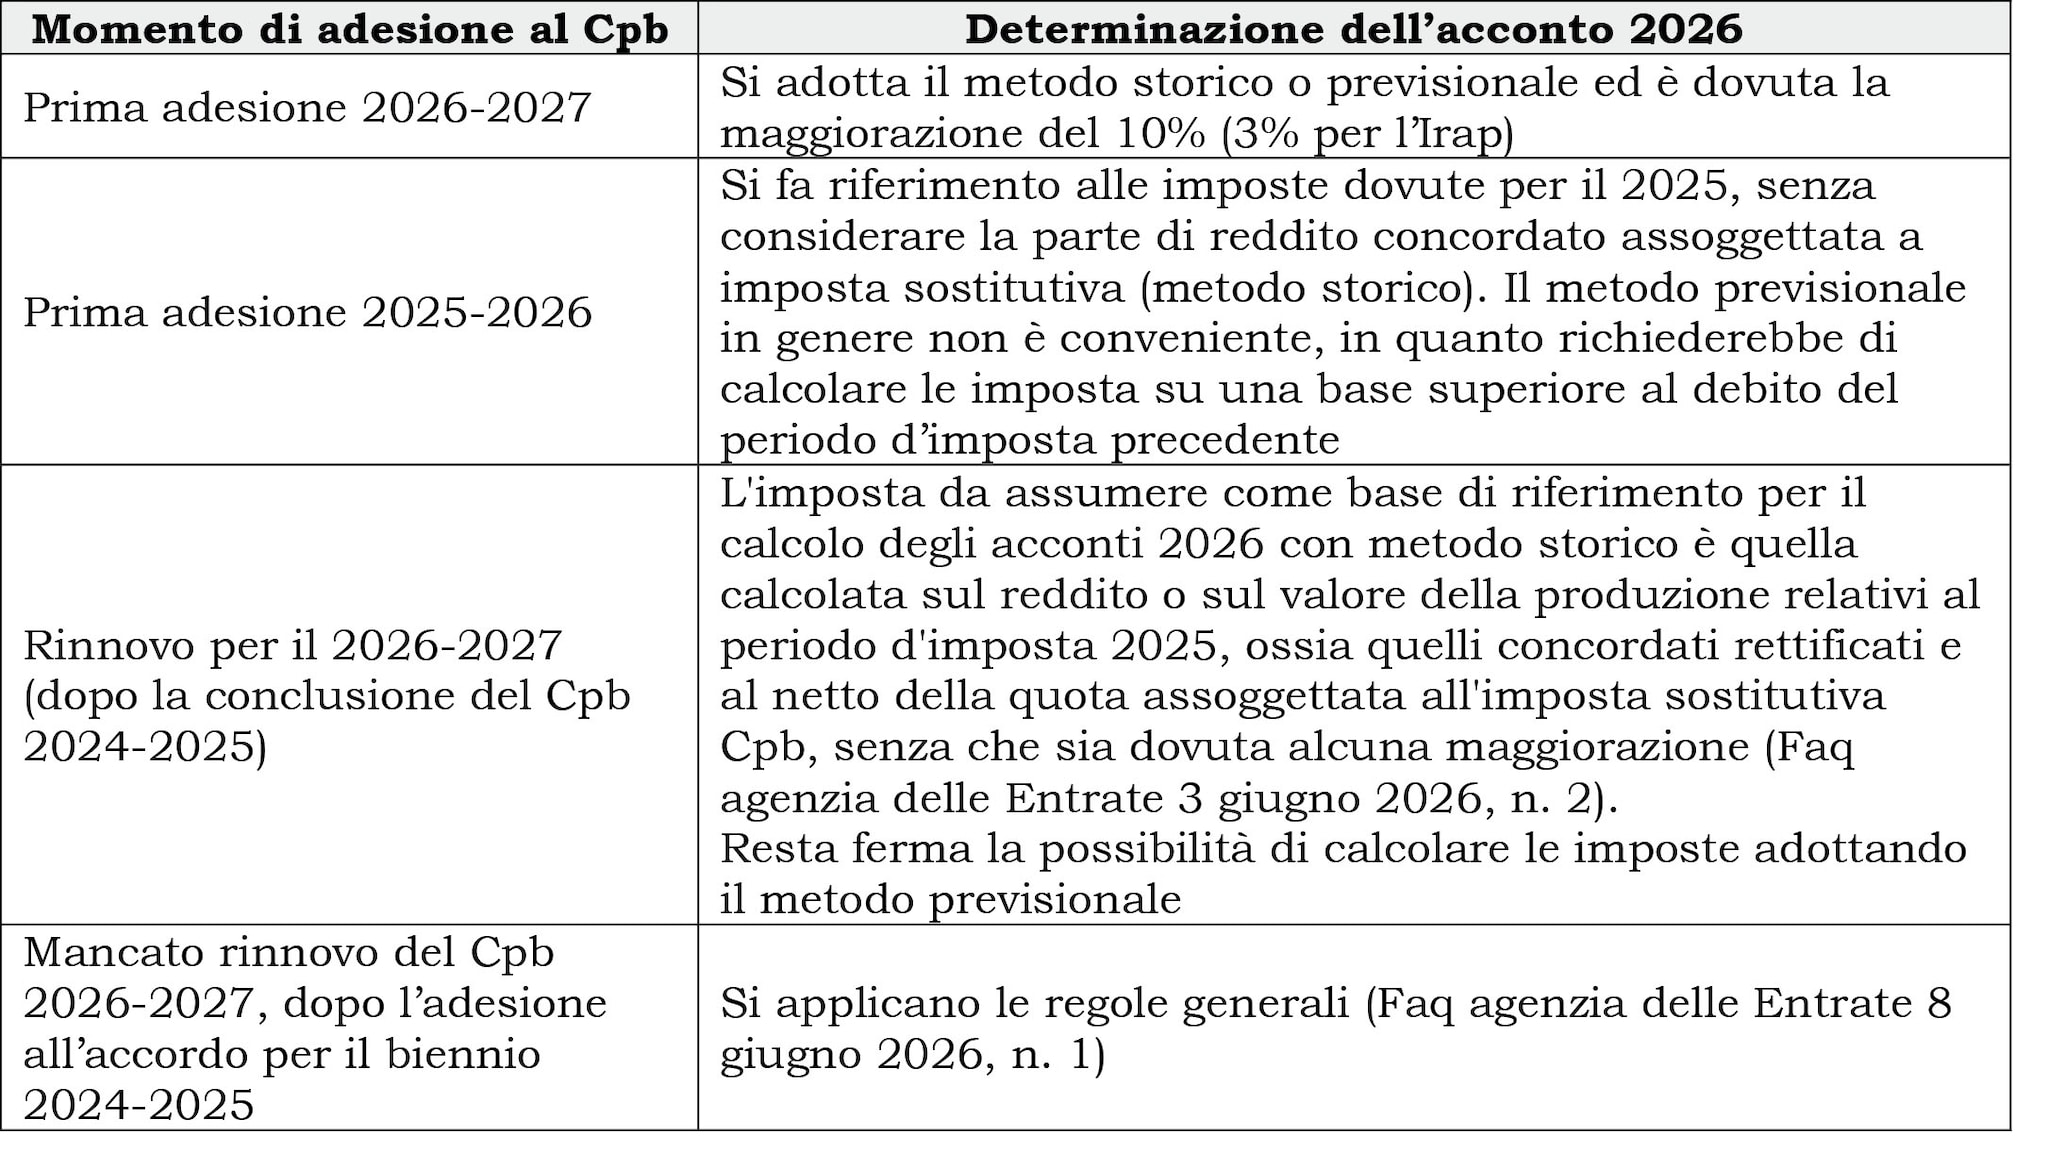
Per il primo periodo d’imposta di adesione al Cpb è prevista, in caso di adozione del metodo storico, una maggiorazione dell’acconto pari al 10% per le imposte sui redditi e al 3% per l’Irap sulla differenza positiva individuata dalla norma. La maggiorazione è riferita al primo anno di applicazione del concordato e non è dovuta da chi rinnova senza soluzione di continuità l’adesione dal biennio 2024-2025 al biennio 2026-2027. Resta distinta la posizione di chi salta un biennio e aderisce nuovamente in seguito.
A tale riguardo, si ricorda che per i soggetti che aderiscono al Cpb è prevista l’applicazione di un’imposta sostitutiva, applicabile nei periodi di imposta di vigenza del concordato stesso (articolo 20-bis Dlgs 13/2024; dal 1° gennaio 2027 il riferimento è fatto all’articolo 104 Dlgs 141/2026), pari alla differenza, se positiva, tra:
- il reddito di lavoro autonomo e di impresa concordato;
- il corrispondente reddito del periodo precedente a quelli cui si riferisce la proposta (rettificato secondo le regole di determinazione proprie del concordato, come indicato nel rigo P04 del modello Cpb; articoli 15 e 16 Dlgs 13/2024; dal 1° gennaio 2027 il riferimento è fatto agli articoli 98 e 99 Dlgs 141/2026).
Per tale imposta sostitutiva non è dovuto alcun versamento in acconto, come si desume dal fatto che non sono stati istituiti appositi codici tributi a tal fine (risoluzione agenzia delle Entrate 19 settembre 2024, n. 48/E).
Per chi ha aderito al Cpb 2024-2025, l’acconto 2026 con metodo storico assume come riferimento il reddito concordato per il 2025 e il corrispondente valore della produzione netta concordato ai fini Irap (senza maggiorazioni). Per chi ha aderito al Cpb 2025-2026, il 2026 è il secondo anno del concordato: il calcolo si basa sul reddito/valore della produzione concordati e deve escludere la quota di reddito concordato assoggettata alla flat tax incrementale.
Acconti d’imposta in caso adesione al Cpb:
8. Crediti e compensazioni nel modello F24
L’acconto può essere pagato utilizzando crediti disponibili. La compensazione verticale riguarda debiti e crediti della stessa imposta e dello stesso ente impositore (per esempio, credito Irpef con acconto Irpef). La compensazione orizzontale utilizza invece crediti di imposte o contributi diversi e richiede il modello F24 da presentare mediante F24 telematico (articolo 11, comma 2, Dl 24 aprile 2014, n. 66; articolo 37, comma 49-bis, Dl 223/2006, come modificato dall’articolo 3, comma 2, Dl 124/2019).
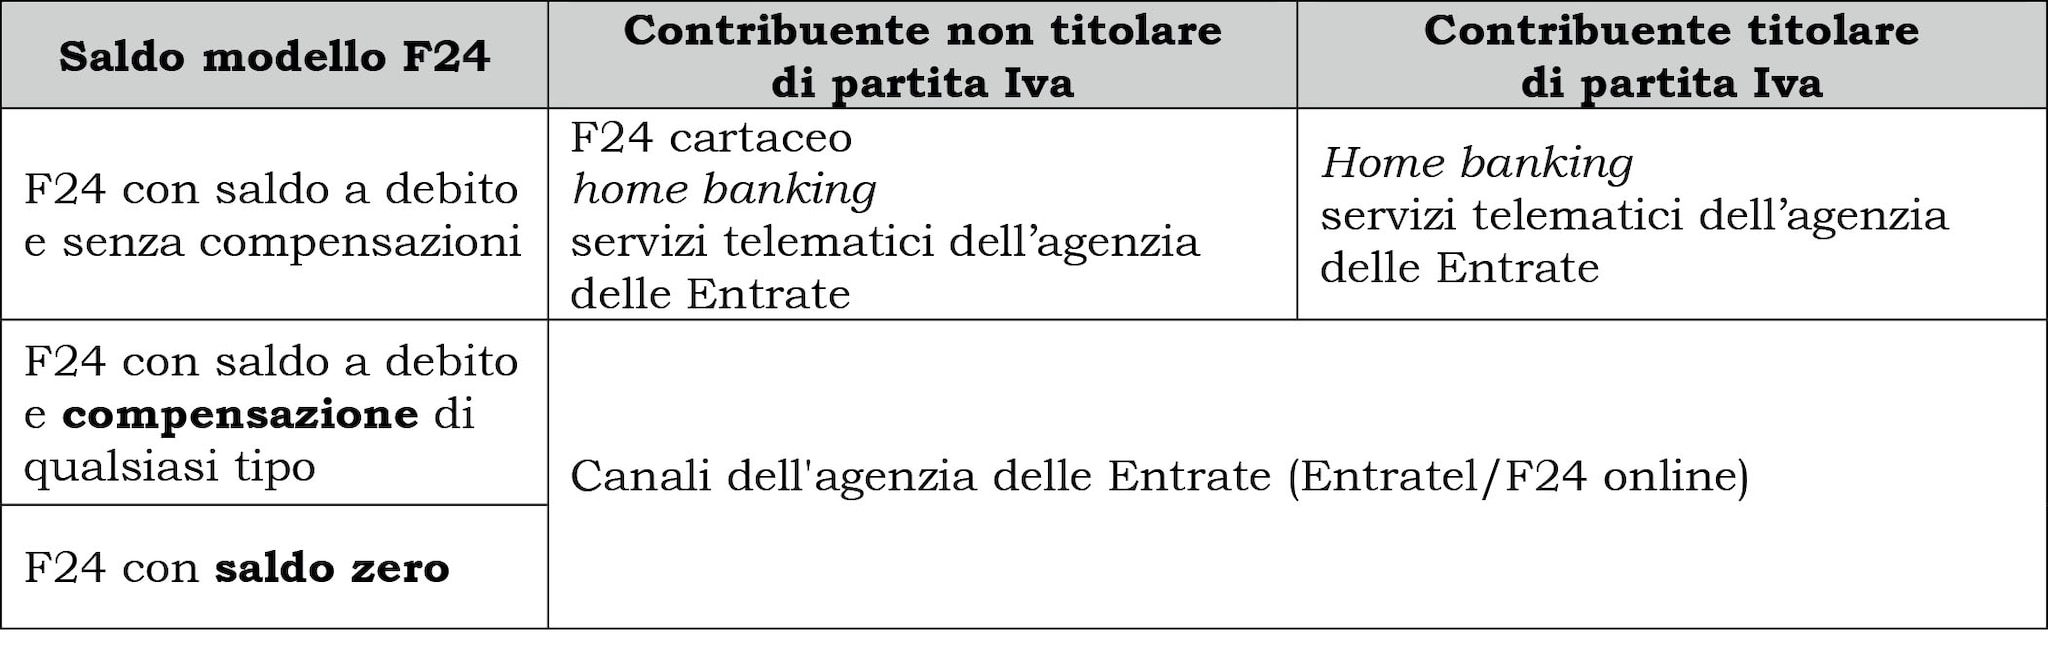
Le regole di compilazione e trasmissione dipendono dalla natura del contribuente, dal saldo del modello e dalla presenza di crediti compensati.
Modalità di presentazione del modello di versamento:
Per le compensazioni orizzontali occorre tener conto:
- dei limiti annui previsti;
- dell’eventuale obbligo di apposizione del visto di conformità;
- della presenza di crediti derivanti da dichiarazione integrative ultrannuali (articolo 2, comma 8-bis, Dpr 322/1998);
- della presenza di crediti previdenziali e assistenziali (articolo 17, commi 1-bis e 1-ter, Dlgs 241/1997);
- della presenza di debiti tributari non pagati;
- del blocco che potrebbe essere previsto dall’agenzia delle Entrate in presenza di fattori di rischio.
9. Principali codici tributo da utilizzare
Si riportano, nella tavola che segue, i principali codici tributo da utilizzare per il versamento della seconda rata o unica rata a titolo di acconto 2026.