L'argomento sarà trattato nel percorso formativo "Laboratorio Professionale Consulenza Finanziaria alle Imprese con Riccardo Andriolo"
La tematica
Un Debt service coverage ratio (DSCR) inferiore a uno è sufficiente a diagnosticare una crisi? Per rispondere a questa domanda occorre verificare quali risorse consentano di pagare il debito alle scadenze. Il flusso finanziario dell'anno può infatti essere inferiore alle rate senza difficoltà di adempimento, se l'impresa dispone di liquidità già costituita, libera e sufficiente. All'opposto, un piano capace di generare complessivamente risorse superiori al debito può fallire se quelle risorse arrivano dopo le scadenze. Amministratori, sindaci e consulente devono incrociare capacità di rimborso, calendario dei pagamenti e disponibilità effettive.
Gli adeguati assetti dell'articolo 2086 del Codice civile assumono così contenuto operativo. Alla tempestiva rilevazione della crisi e della perdita di continuità concorrono il budget di tesoreria, che misura la liquidità alle scadenze, il DSCR, che confronta flussi e servizio del debito nel periodo, e il Loan life coverage ratio (LLCR), che rapporta il valore attuale dei flussi fino alla scadenza al debito residuo. Le tre letture devono restare riconciliabili.
Superato il precedente sistema degli indici di allerta, gli amministratori devono individuare, con il supporto del consulente, indicatori e condizioni di intervento, i cosiddetti trigger, proporzionati ai rischi. Le soglie attivano valutazioni documentate nel processo di previsione e controllo.
Normativa, prassi e giurisprudenza di riferimento
L'articolo 2086, comma 2, c.c. richiede assetti adeguati anche alla tempestiva rilevazione della crisi e della perdita di continuità, con l'obbligo di attivarsi senza indugio. L'articolo 3 del d.lgs. 14/2019 (CCII) richiede di rilevare gli squilibri specifici dell'impresa e verificare sostenibilità dei debiti e continuità almeno per i dodici mesi successivi. La definizione di crisi dell'articolo 2, comma 1, lettera a), richiama l'inadeguatezza dei flussi prospettici a fronteggiare le obbligazioni dei dodici mesi successivi. Occorre dunque esaminare risorse disponibili e pagamenti dovuti.
Il vecchio articolo 13 affidava al CNDCEC l'elaborazione di indici soggetti ad approvazione ministeriale. Nel modello ordinario elaborato dal CNDCEC nel 2019 («Crisi d'impresa. Gli indici dell'allerta»), il DSCR a sei mesi era l'indice direttamente fondato su flussi previsionali per attuare il monitoraggio richiesto dal CCII; in assenza di previsioni affidabili, e al verificarsi delle condizioni, si ricorreva congiuntamente a cinque indici prevalentemente consuntivi. Erano già ammessi indici alternativi motivati e attestati.
Il d.lgs. 83/2022 ha superato quel sistema, mai divenuto operativo, prima dell'entrata in vigore generale del Codice il 15 luglio 2022. Restano gli obblighi organizzativi e i segnali dell'articolo 3, comma 4, sugli scaduti verso dipendenti, fornitori, banche e creditori pubblici qualificati, da integrare con controlli prospettici. Il semestre del modello del 2019 non sostituisce l'orizzonte almeno annuale vigente.
Il documento CNDCEC–FNC «Il budget di tesoreria: principali funzioni e aspetti operativi», del 19 maggio 2026, offre un recente riferimento professionale. Gli Orientamenti EBA/GL/2020/06 valorizzano previsioni e capacità di rimborso nella concessione e nel monitoraggio del credito. Il LLCR, diffuso nel project finance e illustrato anche nelle guide della Banca mondiale, può completare l'analisi di un finanziamento d'impresa, purché siano definiti perimetro, scadenza e tasso. Può concorrere alla verifica prospettica della sostenibilità del debito nell'ambito degli adeguati assetti, senza sostituire il controllo della liquidità e della continuità aziendale.
Il caso operativo
Alfa Srl ha completato un investimento industriale e prevede una crescita progressiva della generazione di cassa. Al 31 dicembre 2026 presenta un unico debito finanziario di 1.000, con scadenza a fine 2031, tasso fisso del 5% e ammortamento all'italiana, con quote capitale annue costanti di 200. Gli interessi sono pagati nella stessa data sul capitale di inizio anno. Non vi sono leasing, altri finanziamenti o rimborsi ai soci.
La liquidità iniziale è 250, già disponibile e libera da vincoli. Gli amministratori intendono mantenerne almeno 100 a presidio degli imprevisti. Nel piano non sono previsti dividendi, nuova finanza, dismissioni o apporti futuri dei soci. Il debito viene estinto integralmente entro il quinto anno, senza rifinanziamenti alla scadenza.
Il Cash flow available for debt service (CFADS) è determinato dopo costi operativi, imposte, variazioni del circolante e tutti gli investimenti previsti, prima di interessi e rimborsi finanziari. L'EBITDA coincide, per ipotesi, con il flusso prima di circolante, imposte e investimenti: non vi sono altre rettifiche monetarie. Il raccordo permette di verificare quanto del risultato operativo si traduca in risorse disponibili.
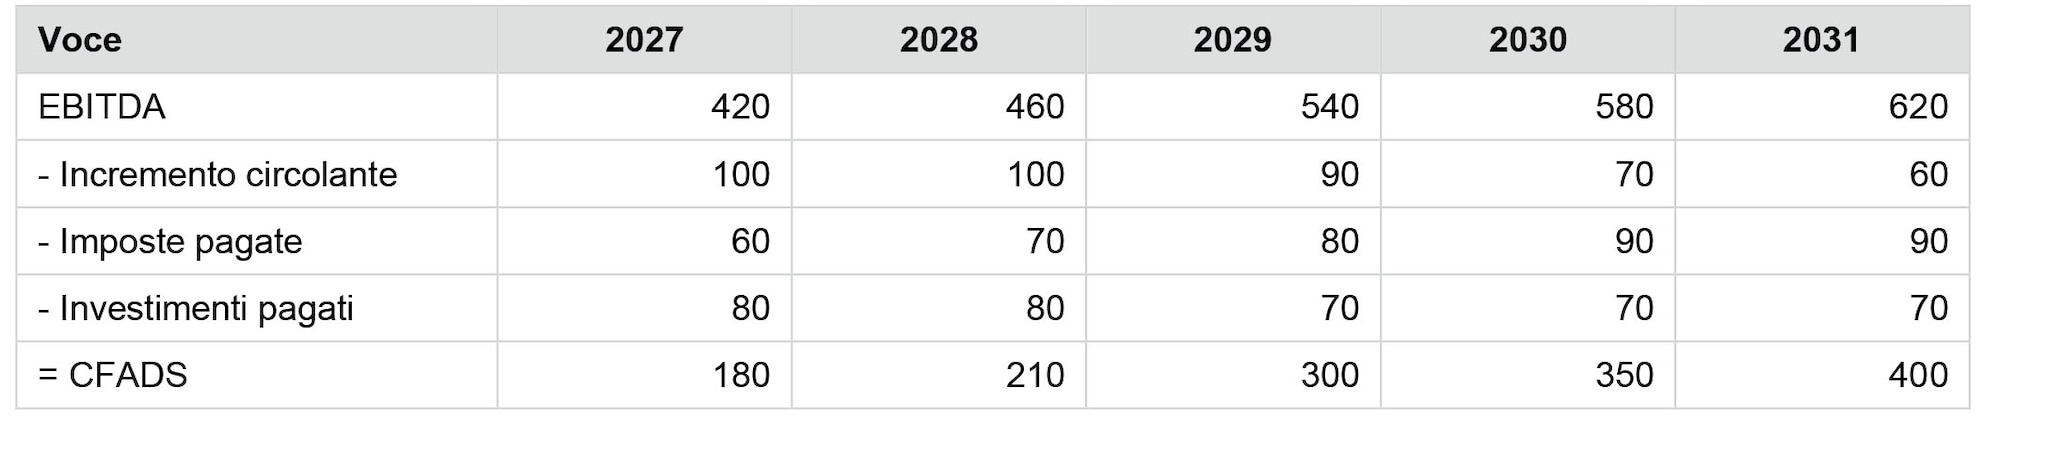
Il piano assume CFADS positivi distribuiti uniformemente nei mesi e servizio del debito a fine anno, senza ulteriori uscite intramese: la cassa cresce durante l'anno e diminuisce al pagamento della rata (si evidenzia che, nella realtà operativa, questa semplificazione va sostituita con gli scadenzari effettivi e la stagionalità dei flussi).
Il contratto ammette il ricorso alla cassa preesistente e non impone un covenant di DSCR almeno pari a uno: la capacità di pagare non neutralizzerebbe un'eventuale violazione contrattuale.
Il consulente deve verificare il piano e proporre trigger di deterioramento.
La soluzione
Si adotta un DSCR calcolato rapportando il CFADS alle quote capitale e agli interessi dovuti nello stesso periodo; la liquidità iniziale è esclusa dal numeratore e considerata separatamente nella verifica della copertura dei pagamenti. Le formule contrattuali o comprensive di disponibilità iniziali possono produrre risultati diversi e vanno pertanto distinte.
Nel 2027 il servizio è 250: capitale 200 e interessi 50 (5% annuo fisso). Il CFADS di 180 determina un DSCR di 0,72. Nel 2028, su un debito iniziale di 800, gli interessi scendono a 40; il servizio è 240 e il DSCR è 210/240 = 0,875, arrotondato a 0,88. I due deficit annuali, pari a 70 e 30, assorbono complessivamente 100 della liquidità iniziale. Il mancato pareggio dei flussi del periodo è quindi visibile, ma dispone di una copertura già esistente.
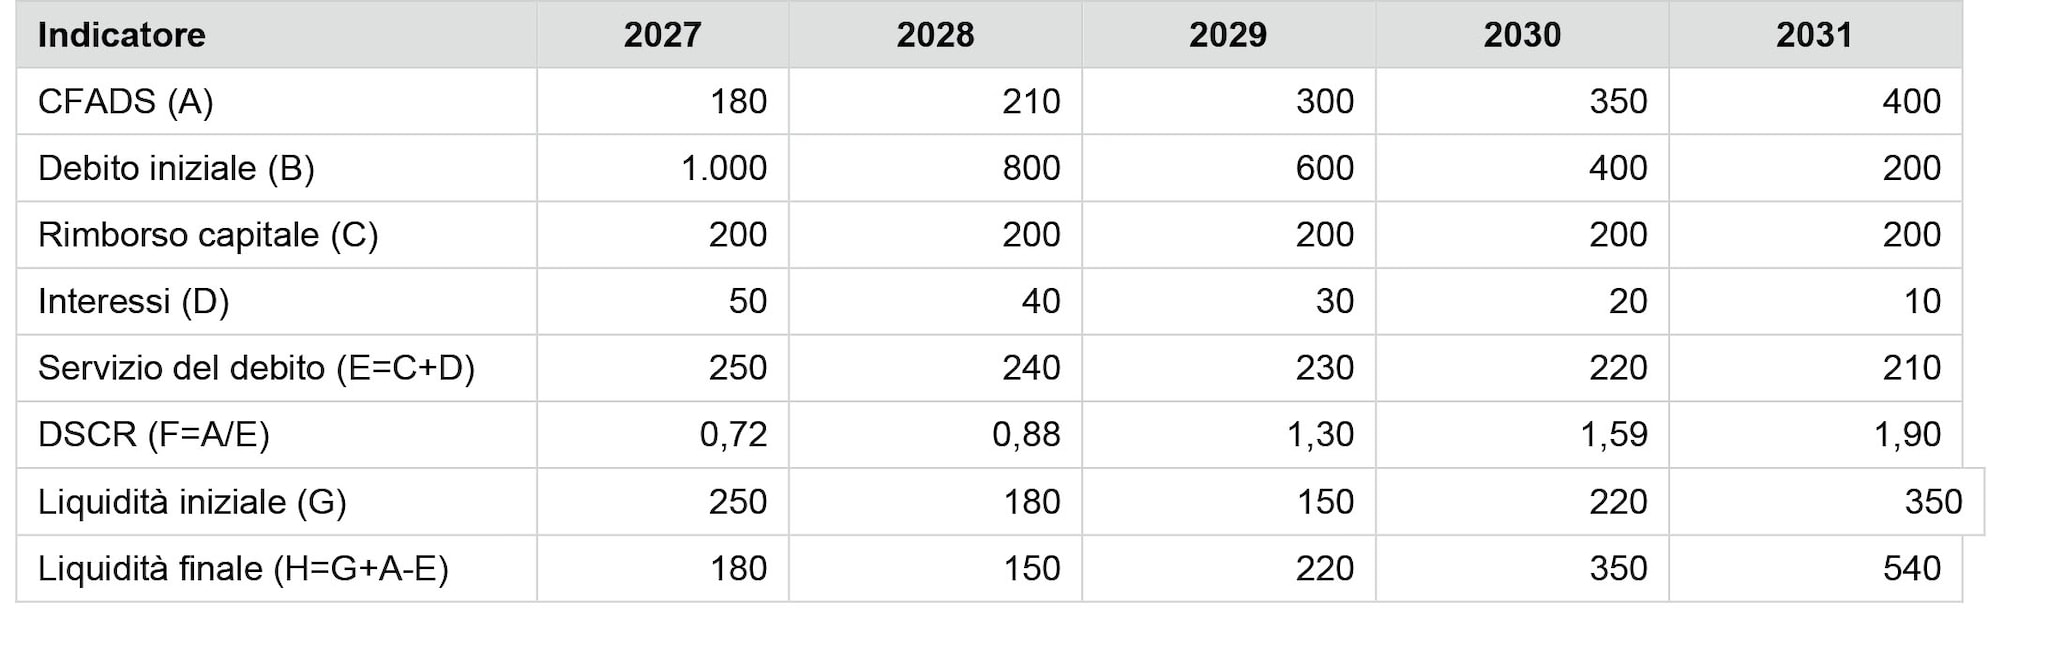
La cassa scende fino a 150 dopo la rata di dicembre 2028, minimo del piano, per poi risalire a 220, 350 e 540 negli anni successivi. Rimane sopra la riserva gestionale di 100, già compresa nei saldi, senza insoluti né fabbisogni da finanziare. Il risultato presuppone cassa libera, assenza di altre uscite e calendario attendibile.
La seconda verifica riguarda il debito lungo la sua vita residua. Al 31 dicembre 2026 il LLCR è calcolato dividendo il valore attuale dei CFADS 2027–2031 per il capitale residuo di 1.000. Si impiega il costo contrattuale del debito, pari al 5%, prima delle imposte; per convenzione prudenziale i CFADS, pur generati nei mesi, sono attualizzati a fine anno. Il tasso non è il WACC e il denominatore non comprende gli interessi futuri. A quel tasso, con il rimborso previsto, il valore attuale del servizio del debito coincide infatti con il capitale iniziale.
Il calcolo è:
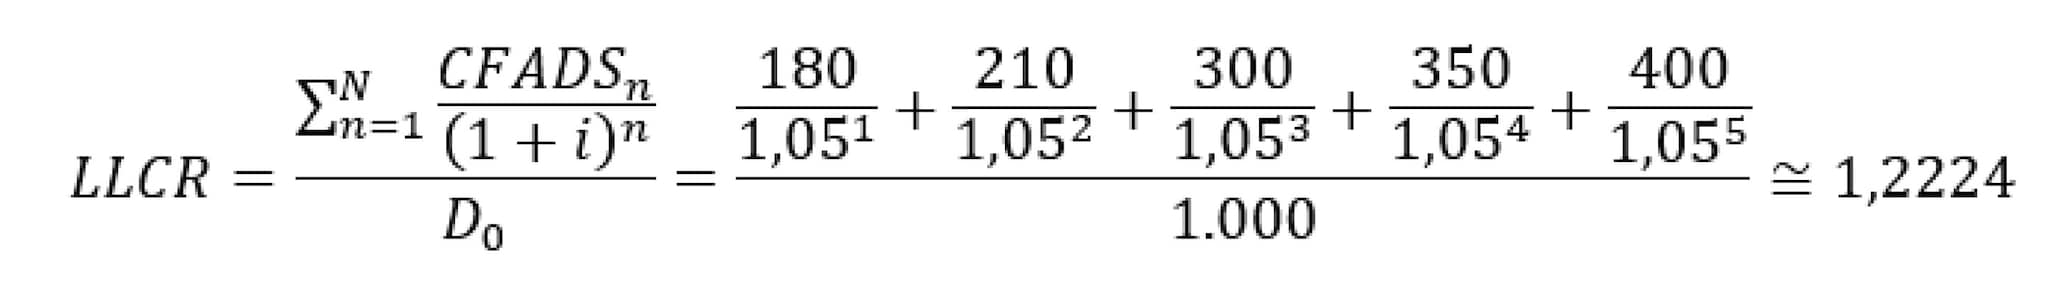
Il LLCR è dunque superiore a uno anche senza aggiungere la liquidità iniziale. La cassa di 250 è verificata separatamente nel budget, così da rendere trasparente il suo contributo ai pagamenti iniziali.
Altre configurazioni includono riserve dedicate al debito: occorre provarne disponibilità e destinazione, evitando duplicazioni. Con più finanziamenti si ricostruiscono scadenze e priorità, senza attribuire a ciascuno l'intero CFADS.
I risultati sono compatibili. Il DSCR individua il ricorso alle risorse pregresse nei primi due anni. Il LLCR esprime una copertura economico-finanziaria complessiva, in valore attuale, dei flussi fino alla scadenza. Il budget dimostra che i pagamenti sono eseguibili senza attendere la cassa degli ultimi anni. Un LLCR favorevole, da solo, non avrebbe potuto colmare un deficit di tesoreria iniziale: il tempo di formazione dei flussi resta determinante.
Nelle ipotesi del piano, i DSCR inferiori a uno segnalano il ricorso alla liquidità pregressa, ma non bastano a diagnosticare una crisi: le disponibilità iniziali consentono di rispettare le scadenze e il finanziamento viene integralmente rimborsato. Il giudizio richiede comunque di verificare sostenibilità operativa, obbligazioni non finanziarie, rischi qualitativi e tenuta delle previsioni a ogni aggiornamento.
Per misurare il margine di sicurezza, il consulente riduce i CFADS del 10% in ogni anno, a parità di debito e scadenze. Il LLCR iniziale scende a 1,1002; il saldo minimo è 111 a dicembre 2028, ancora superiore alla riserva di 100. Una riduzione del 15% porta invece il saldo minimo a 91,5, con un fabbisogno di 8,5 per ricostituire la riserva. Il LLCR resta a 1,0391: la copertura in valore attuale supera ancora il debito, mentre il margine operativo di liquidità è già insufficiente rispetto alla soglia scelta.
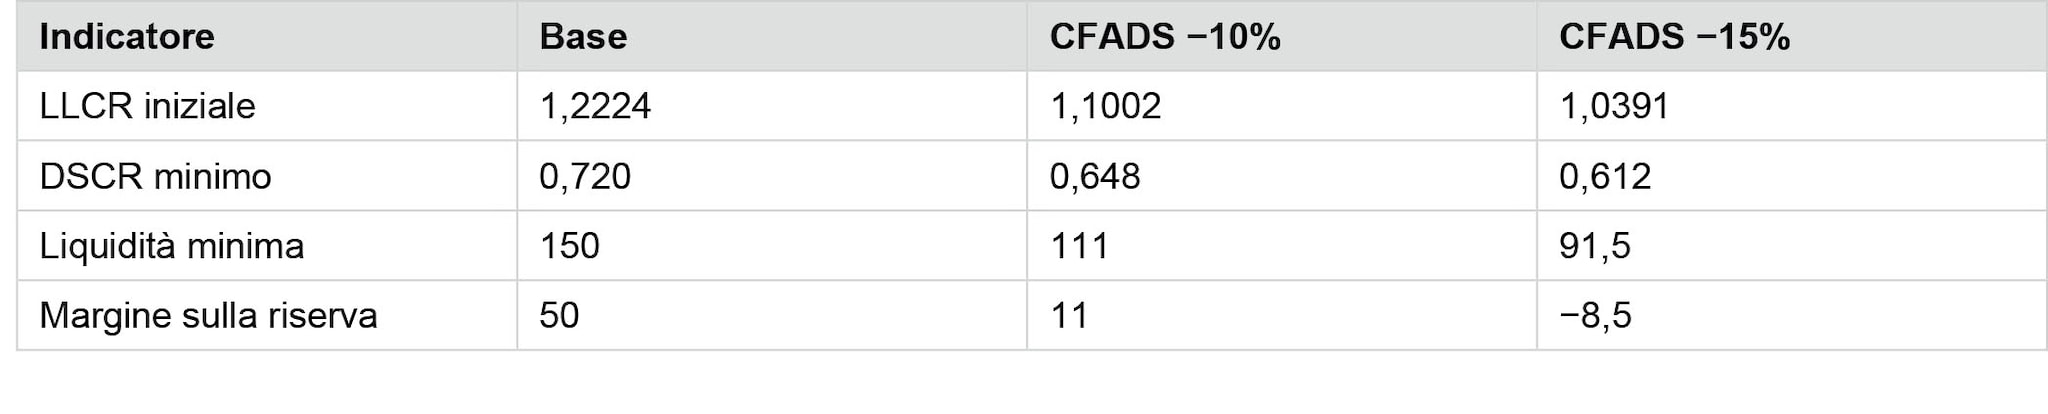
La discesa sotto la soglia minima di cassa non equivale a un insoluto: anche nello stress del 15% i pagamenti rimangono coperti. Segnala però una minore capacità di assorbire imprevisti e impone di aggiornare le decisioni. Si può quantificare il limite: nei primi due anni i CFADS sono 390; il margine base sulla riserva è 50. Una loro riduzione uniforme del 50/390, pari al 12,82%, esaurisce tale margine. La verifica riguarda il punto più debole del piano e rende il trigger comprensibile agli amministratori.
Il controllo mantiene il DSCR come segnale di dipendenza dalla cassa pregressa e misura gli scostamenti dal piano. Affianca soglie illustrative di LLCR pari a 1,10 e di liquidità pari a 100, da motivare sul rischio effettivo. Il LLCR va ricalcolato sui flussi e sul debito residui a ogni data di verifica, senza affidarsi agli arrotondamenti.
Il budget è aggiornato mensilmente a scorrimento, con dettaglio settimanale nei periodi esposti. Variazioni di ordini, margini, circolante e investimenti richiedono la revisione del piano. Trigger e segnali dell'articolo 3 CCII attivano un reporting con cause, alternative e tempi. Il consulente prepara e interpreta le analisi; gli amministratori decidono e verificano le misure, fermi i doveri di vigilanza e le competenze specifiche degli organi di controllo.
Gli errori da evitare
Trattare ogni DSCR inferiore a uno come una crisi automatica trascura la liquidità disponibile. Considerare un LLCR superiore a uno sufficiente a dimostrare la regolarità dei pagamenti commette l'errore opposto: flussi lontani non finanziano una scadenza di domani. L'analisi deve conservare entrambe le informazioni e raccordarle al calendario.
Il CFADS va riconciliato con l'EBITDA, includendo circolante, imposte e investimenti. La cassa deve essere libera e disponibile alle scadenze; affidamenti richiesti e apporti non acquisiti richiedono una verifica separata della loro realizzabilità.
Nel LLCR è scorretto usare il WACC senza coerenza con la configurazione adottata, confrontare i flussi dell'intero piano con un debito che scade prima o aggiungere un valore terminale per migliorare il risultato. Anche interessi e debito residuo devono riferirsi alla stessa data. Se la cassa entra in una versione comprensiva di riserve, va esclusa ogni duplicazione con i flussi futuri.
I dati annuali possono nascondere picchi infrannuali e i saldi mensili omettere scadenze intramese. Una soglia interna non modifica un covenant: deroghe e revisioni richiedono gli accordi contrattuali. Proiezioni ottimistiche e rimborsi rinviati oltre l'orizzonte osservato possono alterare il giudizio di sostenibilità.
La check list di verifica
Per ogni controllo di seguito richiamato indicare evidenza, data, responsabile e azione da completare, così da ricostruire il giudizio e le sue condizioni di validità.
1. Il piano include tutti i debiti e le obbligazioni che assorbono i flussi, senza duplicarne l'utilizzo? Sono comprese imposte, circolante, investimenti e uscite verso i soci?
2. Cassa e debiti sono riconciliati con contabilità, estratti conto e contratti? Sono separate disponibilità libere, vincolate e riserve operative?
3. CFADS. Il raccordo dall'EBITDA è documentato? Sono espliciti segni, rettifiche e trattamento delle componenti straordinarie?
4. DSCR. Numeratore e servizio del debito riguardano lo stesso periodo? La formula gestionale è distinta dai covenant e dalle versioni che includono cassa iniziale?
5. LLCR. Data, tasso, debito residuo e flussi fino alla scadenza sono coerenti? Sono esclusi valore terminale e flussi oltre la vita del prestito? Le riserve eventualmente incluse sono identificate?
6. Liquidità. I deficit annuali di generazione trovano copertura in risorse già disponibili? Il minimo è verificato anche nei mesi e, dove necessario, alle singole scadenze?
7. Contratti. Il piano rispetta covenant, vincoli di utilizzo e distribuzione? Le eventuali deroghe sono già efficaci?
8. Stress. Sono misurati effetti su DSCR, LLCR e liquidità minima? È identificata la riduzione dei flussi che esaurisce il margine di sicurezza?
9. Trigger. Soglie e conseguenze sono motivate? I segnali aziendali integrano quelli del CCII e individuano chi deve intervenire e in quali tempi?
10. Aggiornamento. Il forecast mantiene almeno dodici mesi di previsione e copre la scadenza del debito? Scostamenti, decisioni e verifica degli interventi sono documentati e comunicati agli organi competenti?
11. Organizzazione. Chi alimenta il modello? Chi valida le ipotesi e con quale frequenza?
Conclusioni
Nel caso Alfa la cassa finanzia due anni di generazione di cassa inferiore al servizio del debito, poi si ricostituisce e il debito viene estinto. Il LLCR conferma la copertura complessiva; il budget verifica le scadenze. Lo stress misura quanto possa ridursi il margine prima di una carenza strutturale.
Per il consulente, il valore dei servizi prestati consiste nel rendere leggibile questa combinazione di risultati e nel tradurla in un processo di controllo. Gli amministratori devono conoscere le condizioni che sostengono il piano e riconoscere quando vengono meno.
In questo articolo sono stati analizzati i profili essenziali.
Nel "Laboratorio Professionale Consulenza Finanziaria alle Imprese con Riccardo Andriolo" questo argomento sarà approfondito insieme agli altri ad esso correlati attraverso casi pratici, documentazione, modelli e soluzioni applicative.
Tutti i corsi sono consultabili nella pagina dedicata.