L'argomento è trattato nel percorso formativo "Laboratorio Professionale Certificato Finanza Agevolata con Debora Reverberi".
1. La tematica
L'iperammortamento (c.d. Nuovo Piano Transizione 5.0), disciplinato dall'art. 1, commi da 427 a 436, della legge 30 dicembre 2025, n. 199 (legge di Bilancio 2026), riconosce una maggiorazione del costo di acquisizione dei beni strumentali nuovi ai fini Ires o Irpef, con esclusivo riferimento alla determinazione delle quote di ammortamento e dei canoni di locazione finanziaria, per gli investimenti effettuati dal 1° gennaio 2026 al 30 settembre 2028.
Sono agevolabili i beni nuovi, materiali e immateriali, funzionali alla trasformazione tecnologica e digitale delle imprese, compresi negli allegati IV e V annessi alla legge n. 199/2025 e interconnessi, nonché i beni materiali nuovi destinati all'autoproduzione di energia da fonti rinnovabili per l'autoconsumo, compresi i sistemi di accumulo ad essi asserviti.
L'iter di accesso all'incentivo ricalca la procedura del credito Transizione 5.0 in vigore nel biennio 2024-2025, con tre comunicazioni obbligatorie al Gse veicolate dalla piattaforma NPTR5.
L'invio della comunicazione di completamento al Gse, cruciale per la fruizione dell'incentivo dal 2026, previa entrata in funzione dei beni nello stesso periodo d'imposta, è subordinato all'adempimento degli obblighi di certificazione contabile degli investimenti e di perizia tecnica asseverata.
La certificazione contabile è, nell'iperammortamento, un onere a carattere universale: prescinde dall'ammontare e dalla tipologia dell'investimento, dalla dimensione dell'impresa e dall'assoggettamento ex lege a revisione legale dei conti.
Il perimetro del controllo contabile è ben definito: attestare "l’effettivo sostenimento delle spese ammissibili e la corrispondenza delle stesse alla documentazione contabile predisposta dall’impresa".
2. Normativa e prassi di riferimento
Il comma 430 dell'art. 1 della legge n. 199/2025 subordina l'accesso al beneficio Iperammortamento alla trasmissione telematica al Gse, sulla base di modelli standardizzati, di apposite comunicazioni e certificazioni relative agli investimenti. La disciplina attuativa è contenuta nel D.M. MIMIT-MEF 7 maggio 2026, il cui l'art. 7 disciplina la certificazione contabile e i requisiti dei soggetti abilitati al rilascio.
L'iter si articola in tre comunicazioni:
1) una o più comunicazioni preventive per ciascuna struttura produttiva (d.d. 10 giugno 2026);
2) una comunicazione di conferma da inviare entro 60 giorni dall'esito positivo di ciascuna preventiva, con i dati delle fatture di acconto del 20% e relativi pagamenti o del contratto di leasing sottoscritto (d.d. 20 luglio 2026);
3) una o più comunicazioni di completamento al termine degli investimenti (d.d. 14 ottobre 2026), comunque entro il 15 novembre 2028.
La piattaforma prevede, inoltre, comunicazioni periodiche al fine di garantire il monitoraggio degli oneri della misura, le cui funzionalità saranno rilasciate successivamente.
Nell'iperammortamento la certificazione è rilasciata dal soggetto incaricato della revisione legale dei conti, ai sensi del D.Lgs. n. 39/2010.
Le imprese non obbligate per legge devono incaricare un revisore legale o una società di revisione iscritti nella sezione A del registro di cui all'art. 8 del D.Lgs. n. 39/2010, dotati di idonee coperture assicurative e tenuti al rispetto dei principi di indipendenza elaborati ai sensi dell'art. 10 del medesimo decreto (in attesa della loro adozione, del codice etico IFAC).
A differenza dei crediti d'imposta R&S, Formazione 4.0, Transizione 5.0 e del nuovo credito 4.0 per le imprese agricole (art. 1, commi da 454 a 459, legge n. 199/2025), che riconoscono alle imprese non soggette a revisione un bonus sulle spese di certificazione fino a 5.000 euro, l'iperammortamento non prevede alcun ristoro.
Sul piano operativo si ritengono valide le prassi consolidate in materia di crediti d'imposta: è esclusa la selezione a campione dei documenti e dei contratti; il certificatore non esprime valutazioni tecniche sull'ammissibilità degli investimenti; la forma della certificazione è libera (circolare Ade n. 8/E/2019). Per la ZES il CNDCEC, con la FNC, ha elaborato uno strumento operativo (11 novembre 2024) con facsimile di lettera di incarico, check list dei controlli, lettera di attestazione e relazione di certificazione: un modello potenzialmente adattabile all'iperammortamento.
3. Il caso operativo
Alfa S.r.l., Pmi non soggetta a revisione legale, nel corso del 2026 ha effettuato, sulla stessa struttura produttiva, due investimenti:
- un centro di lavoro a controllo numerico (allegato IV) acquistato in proprietà;
- un impianto FER per l’autoconsumo, acquisito in leasing.
La comunicazione preventiva e la comunicazione di conferma sono già state trasmesse al GSE: per il centro di lavoro è stato pagato l'acconto del 20%, per l'impianto FER è stato sottoscritto il contratto di leasing. Ultimati gli investimenti, l'impresa deve inviare la comunicazione di completamento.
La trasmissione entro il 31 dicembre 2026 garantirebbe, previa entrata in funzione dei beni, la fruizione dell'iperammortamento a partire dalle quote 2026, in dichiarazione dei redditi 2027, come precisato dall'articolo 4 del D.M. 7 maggio 2026.
Le questioni da risolvere sono: che cosa deve essere certificato, con quali controlli e in che modo la certificazione si raccorda con la comunicazione al GSE.
4. La soluzione
Il primo passo è definire l'oggetto dell'incarico: la verifica del prospetto delle spese e il rilascio della relazione ai sensi dell'art. 7 del D.M. 7 maggio 2026, con espressa esclusione delle verifiche sull'ammissibilità. Questa resta responsabilità degli amministratori e, per i requisiti tecnici e di interconnessione, del professionista che rilascia la perizia tecnica asseverata o l'attestato di conformità.
Il prospetto delle spese, predisposto dagli amministratori, riporta per ciascun bene la tipologia di spesa, il fornitore o il concedente, numero e data della fattura, numero e data del contratto di leasing, data di effettuazione, riferimenti al registro IVA acquisti e al libro cespiti, imponibile, IVA, totale dell'investimento al lordo di eventuali altri contributi ricevuti sulle medesime spese.
I controlli sono analitici e riguardano tutti i documenti. Per il centro di lavoro il revisore riscontra le fatture di acconto e saldo acquisite allo SdI, la registrazione nel registro IVA, nel libro giornale e nel libro cespiti, l'avvio dell'ammortamento, gli ordini e i contratti firmati, i DDT e i pagamenti o le dilazioni di pagamento concordate. La data di effettuazione va ancorata ai criteri dell'art. 109, commi 1 e 2, TUIR (consegna o spedizione, salvo effetto traslativo successivo), non alla data della fattura o del pagamento.
Per l'impianto in leasing rilevano la stipula del contratto, il verbale di accettazione del bene e il costo sostenuto dal concedente, non la somma dei canoni.
La relazione dichiara l'indipendenza del revisore, limita l'utilizzo alle finalità di legge, distingue le responsabilità degli amministratori da quelle del revisore e attesta l'effettivo sostenimento delle spese e la corrispondenza delle stesse alla documentazione contabile predisposta dall'impresa.
Quanto al raccordo con la comunicazione di completamento al Gse, la guida alla piattaforma NPTR5 (aggiornata il 15 ottobre 2026) prevede, nello step "Dati finali e riepilogo", una sezione dedicata al revisore in cui bisogna indicare: il nominativo, il codice fiscale, la dichiarazione sul possesso dei requisiti e l'indicazione dell'eventuale obbligo di revisione legale. La somma delle fatture e dei contratti di leasing deve coprire almeno il 100% del costo agevolabile, indicato senza IVA salvo che questa costituisca un costo; il costo agevolabile è il minore tra quello effettivo e quello dichiarato in conferma.
Poiché lo step «Allegati» non richiede caricamenti, la certificazione contabile va conservata dall'impresa per eventuali controlli.
5. Gli errori da evitare
Sul piano procedurale, l'errore più insidioso è il ricorso a verifiche a campione, escluse dalla prassi: ogni fattura e ogni contratto vanno esaminati.
Frequenti sono anche gli errori sulla competenza. Una fattura di acconto o un pagamento non anticipano il momento di effettuazione dell'investimento: un bene consegnato dopo il 30 settembre 2028 resta fuori dall'agevolazione, così come è fuori finestra un bene consegnato prima del 1° gennaio 2026.
Vanno poi evitati l'inclusione dell'IVA detraibile nel costo, l'indicazione dei canoni anziché del costo del concedente per i beni in leasing e la mancata considerazione di note di credito, sconti o premi successivi. Altrettanto rischioso è un prospetto non riconciliato con i codici dei beni e con i costi dichiarati al GSE.
Le conseguenze di un errore non sono trascurabili. La maggiorazione opera come variazione in diminuzione nella dichiarazione dei redditi, sicché la sua indebita fruizione è sanzionata come infedele dichiarazione ai sensi dell'art. 1, comma 2, del D.Lgs. n. 471/1997.
C'è infine un errore di valutazione economica in capo all'impresa.
Su un bene di 20.000 euro un soggetto IRES risparmia 8.640 euro (20.000 x 180% x 24%), da cui vanno dedotti i costi di certificazione, perizia e gestione delle comunicazioni: sugli investimenti modesti il beneficio netto può ridursi sensibilmente.
Conviene, inoltre, valutare attentamente le tempistiche: l'acquisizione tardiva della certificazione può determinare ritardi nell'invio della comunicazione di completamento e lo slittamento del dies a quo per la fruizione dell'iperammortamento al periodo d'imposta successivo.
6. La check list di verifica
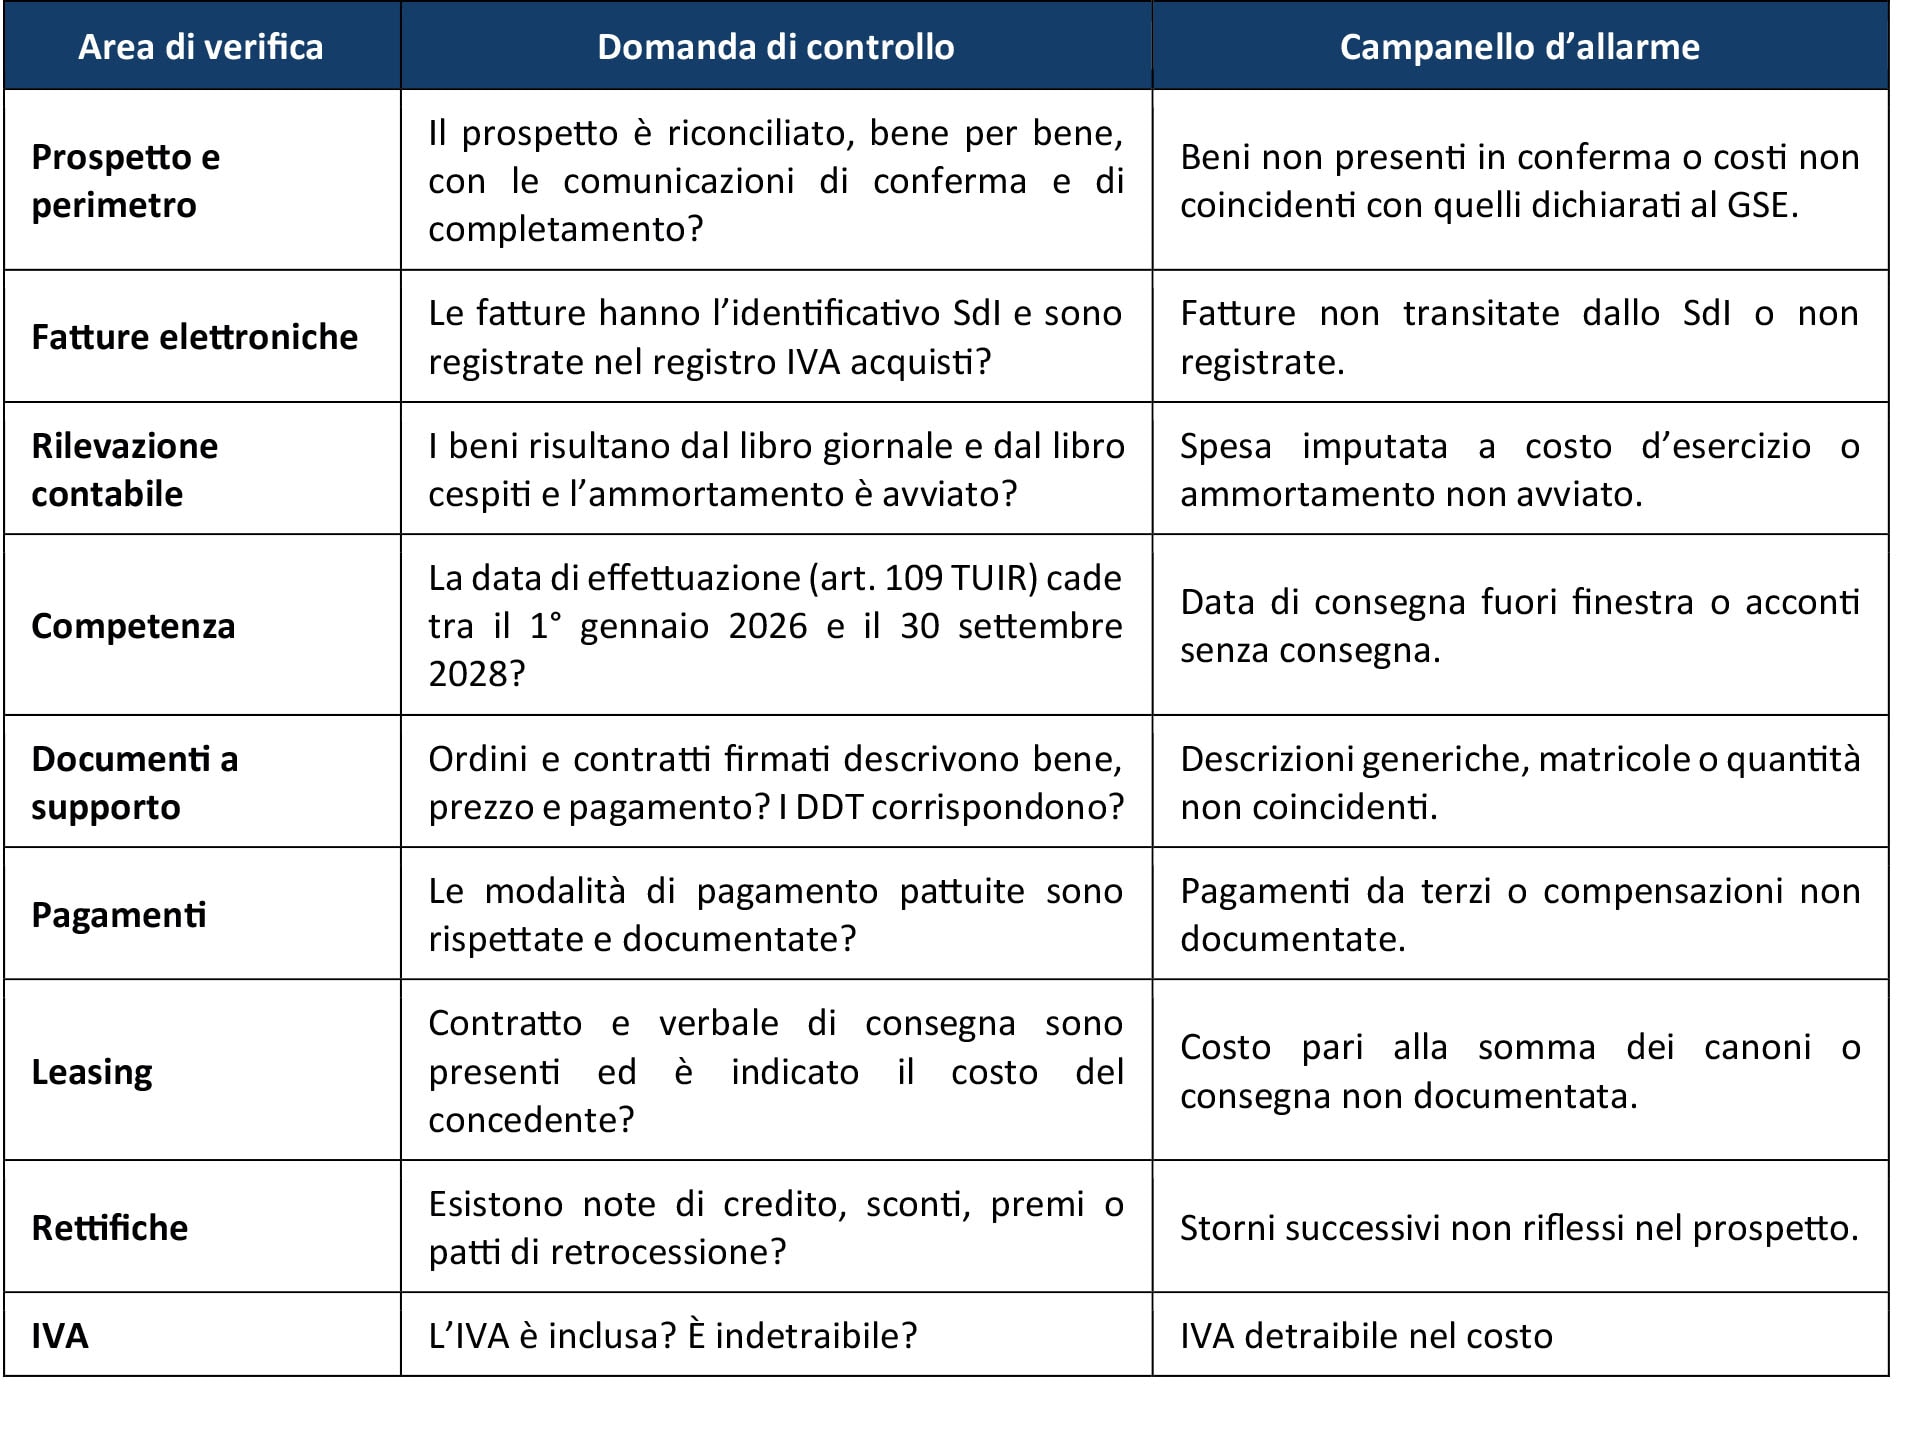
La griglia che segue traduce i principali controlli del revisore in un percorso di verifica: a ciascuna area corrisponde una domanda di controllo e il relativo "campanello d'allarme".
L'esito di ogni controllo va documentato nelle carte di lavoro; un'anomalia non risolta impedisce di certificare la spesa interessata.
7. Conclusioni
La certificazione contabile è un adempimento cruciale per la fruizione dell'iperammortamento, a garanzia dell'effettivo sostenimento delle spese ammissibili e della corrispondenza delle stesse alla documentazione contabile predisposta dall'impresa.
Il revisore ha un incarico ben delimitato, deve svolgere controlli analitici documentati e riconciliare il prospetto con le scritture contabili.
Un'attenzione particolare merita la gestione dei tempi. La consegna della certificazione contabile all'impresa consente il completamento dell'iter con Il Gse entro il 31 dicembre e garantisce la fruizione dell'iperammortamento dal periodo d'imposta 2026.
In questo articolo sono stati analizzati i profili essenziali.
Nel "Laboratorio Professionale Certificato Finanza Agevolata con Debora Reverberi" questo argomento sarà approfondito insieme agli altri ad esso correlati attraverso casi pratici, documentazione, modelli e soluzioni applicative.
Tutti i corsi sono consultabili nella pagina dedicata.