L'argomento sarà oggetto di approfondimento nel corso del Master Contabilità e Fisco.
1. La tematica
La gestione dei rimborsi spese costituisce un'attività ricorrente nella consulenza aziendale e nella pratica aziendale, ma presenta rilevanti criticità fiscali, contabili e contributive. La corretta qualificazione delle somme riconosciute a dipendenti, amministratori e professionisti richiede di distinguere tra spese sostenute nell'interesse dell'attività e rimborsi che possono concorrere alla formazione del reddito del percettore.
Il tema ha assunto particolare rilievo a seguito delle modifiche introdotte dal D.Lgs. 13 dicembre 2024, n. 192, dalla Legge 30 dicembre 2024, n. 207 (Legge di Bilancio 2025) e dal D.L. 17 giugno 2025, n. 84. I successivi chiarimenti dell'Agenzia delle Entrate, tra cui la circolare 22 dicembre 2025, n. 15/E, hanno approfondito le novità relative alla tracciabilità delle spese di trasferta.
Le modifiche incidono sul trattamento fiscale dei rimborsi in capo ai lavoratori, sulla determinazione del reddito di lavoro autonomo e sulla deducibilità dei costi per le imprese. La tracciabilità dei pagamenti assume, per determinate categorie di spese, il ruolo di requisito necessario per beneficiare del trattamento fiscale previsto dalla legge.
Per l'operatore non è quindi sufficiente verificare che la spesa sia inerente all'attività e correttamente documentata. Occorre accertare chi l'abbia sostenuta, per quale finalità, dove sia avvenuto il pagamento, quale strumento sia stato utilizzato e quale disciplina si applichi al beneficiario.
È inoltre necessario distinguere tre profili: la non imponibilità del rimborso per il percettore, la deducibilità del costo per l'impresa o il committente e la corretta gestione contabile e documentale. Si tratta di aspetti collegati, ma non necessariamente coincidenti.
Operativamente si deve predisporre una procedura che colleghi l'autorizzazione della trasferta, documentazione della spesa, prova del pagamento, nota spese e contabilizzazione.
2. Normativa, prassi e giurisprudenza di riferimento
Il principale riferimento per i lavoratori dipendenti è l'art. 51, comma 5, del TUIR che disciplina le indennità e i rimborsi relativi alle trasferte o missioni fuori dal territorio comunale.
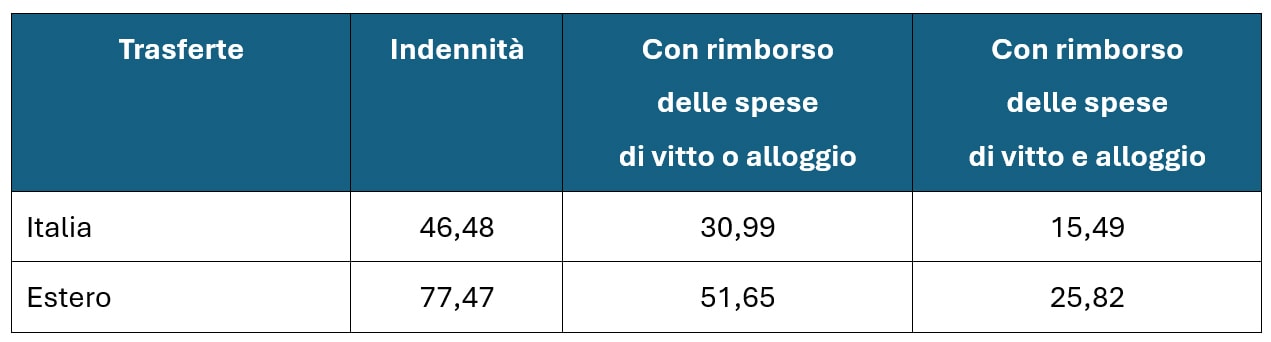
La disposizione distingue tra rimborso forfetario, misto e analitico. Nel regime forfetario, le indennità possono beneficiare dell'esclusione dal reddito entro i limiti giornalieri di 46,48 euro per le trasferte in Italia elevati a 77,47 euro per quelle all'estero, al netto delle spese di viaggio e di trasporto; con specifiche riduzioni in presenza di vitto e/o alloggio forniti gratuitamente o rimborsati.
In caso di rimborso delle spese di alloggio, ovvero di quelle di vitto, o di alloggio o vitto fornito gratuitamente il limite è ridotto di un terzo (rispettivamente 30,99 e 51,65 euro per quelle all'estero). Il limite è ridotto di due terzi in caso di rimborso sia delle spese di alloggio che di quelle di vitto (rispettivamente 15,49 e 25,82 euro per quelle all'estero).
Limiti di non imponibilità delle indennità forfetarie
La parte eccedente i suddetti limiti concorre alla formazione del reddito di lavoro dipendente del percettore.
Pur in presenza delle indennità forfetarie i rimborsi analitici delle spese di viaggio, anche sotto forma di indennità chilometrica, e di trasporto non concorrono comunque a formare il reddito quando sono effettuati sulla base di idonea documentazione, mentre ogni altro eventuale rimborso di spese (ulteriori rispetto a vitto, alloggio, viaggio e trasporto) è assoggettato interamente a tassazione.
In caso di rimborso analitico delle spese per trasferte o missioni fuori del territorio comunale non concorrono a formare il reddito i rimborsi di spese documentate relative al vitto, all'alloggio, al viaggio e al trasporto, nonché i rimborsi di altre spese, anche non documentabili, eventualmente sostenute dal dipendente, sempre in occasione di dette trasferte o missioni, fino all'importo massimo giornaliero di euro 15,49, elevati a euro 25,82 per le trasferte all'estero.
Resta fondamentale distinguere le trasferte fuori Comune da quelle effettuate all'interno del territorio comunale della sede di lavoro. Per queste ultime, indennità e rimborsi sono, in linea generale, imponibili, fatta eccezione per i rimborsi delle spese di viaggio e trasporto comprovate e documentate, secondo quanto previsto dall'art. 51, comma 5 come modificato dal D.Lgs. 192/2024.
Nel vigore della precedente normativa le indennità e i rimborsi di spese percepiti dal dipendente per le trasferte nel comune in cui si trova la sede di lavoro concorrevano integralmente a formare il reddito del dipendente con esclusione dei rimborsi di spese di trasporto comprovate da «documenti provenienti dal vettore» (es. ricevuta del taxi). Ciò implicava che, in caso di trasferta nell'ambito del territorio comunale, gli eventuali rimborsi per l'utilizzo dell'auto propria del dipendente erano integralmente tassabili in capo al lavoratore.
Il D.lgs. 192/2024 ha modificato il quarto periodo del comma 5 dell'articolo 51 del TUIR. prevedendo che le «indennità o i rimborsi di spese per le trasferte nell'ambito del territorio comunale, tranne i rimborsi di spese di viaggio e trasporto comprovate e documentate, concorrono a formare il reddito».
Con l'eliminazione del riferimento ai documenti provenienti dal vettore ne consegue che, anche in caso di trasferta nell'ambito del territorio comunale, non concorre a formare il reddito il rimborso, sotto forma di indennità chilometrica, riconosciuto al lavoratore per l'utilizzo del mezzo privato, calcolato secondo i parametri delle tabelle ACI, purché opportunamente comprovato e documentato.
Al pari non concorrono a formare il reddito, in quanto spese di viaggio, i rimborsi delle spese di pedaggio debitamente documentate, sostenute in occasione delle trasferte, sia all'interno sia al di fuori del territorio comunale così come i rimborsi delle spese di parcheggio comprovate da documenti giustificativi che identifichino in modo certo e univoco il veicolo e la sosta.
Tracciabilità delle spese
La Legge di Bilancio per il 2025 (L. 207/2024) ha introdotto specifiche condizioni per la deducibilità di determinate spese e per il trattamento fiscale dei rimborsi. Il D.L. n. 84/2025 ha successivamente modificato il quadro, con particolare riferimento alle spese sostenute in Italia e a quelle sostenute all'estero.
Per i lavoratori dipendenti, le spese di vitto, alloggio, viaggio e trasporto mediante taxi o autoservizi pubblici non di linea devono essere esaminate verificando le modalità di pagamento.
In particolare, i rimborsi delle spese, sostenute nel territorio dello Stato, per vitto, alloggio, viaggio e trasporto effettuati mediante autoservizi pubblici non di linea di cui all' articolo 1 della legge 15 gennaio 1992, n. 21, per le trasferte o le missioni, a esclusione di quelli spettanti dal 1° gennaio 2025 al personale delle Forze armate, delle Forze di polizia di cui all'articolo 16 della legge 1° aprile 1981, n. 121, e del Corpo nazionale dei vigili del fuoco, non concorrono a formare il reddito se i pagamenti delle predette spese sono eseguiti con versamento bancario o postale ovvero mediante altri sistemi di pagamento previsti dall'articolo 14 del testo unico in materia di versamenti e di riscossione di cui al D.Lgs. 24 marzo 2025, n. 33.
Ne consegue che tanto per le trasferte all'interno del comune che per quelle fuori dal territorio comunale i rimborsi delle spese per vitto, alloggio, viaggio e trasporto effettuati mediante autoservizi pubblici non di linea, quali taxi e servizi di noleggio con conducente (NCC) anche laddove il trasportatore operi mediante l'utilizzo di piattaforme di mobilità, non concorrono a formare il reddito di lavoro dipendente, qualora i pagamenti delle predette spese siano eseguiti con metodi di pagamento tracciabile.
Lavoro autonomo
Per il lavoro autonomo assumono rilievo gli artt. 54, 54-bis e 54-ter del TUIR, come modificati dal D.Lgs. n. 192/2024. In linea generale, le spese sostenute dal professionista per l'esecuzione dell'incarico e riaddebitate analiticamente al committente non concorrono alla formazione del reddito professionale, mentre le corrispondenti spese non sono deducibili, fatte salve le eccezioni previste dalla legge.
Per le spese di vitto, alloggio, viaggio e trasporto mediante taxi o NCC sostenute in Italia, la tracciabilità deve essere verificata perché le stesse spese concorrono alla formazione del reddito se i pagamenti non sono eseguiti con versamento bancario o postale ovvero mediante altri sistemi di pagamento tracciabili.
Strumenti di tracciabilità
Oltre al versamento bancario o postale, difficilmente utilizzabili nell'ambito di una trasferta, sono considerati sistemi di pagamento tracciabili quegli strumenti che garantiscono la tracciabilità e l'identificazione dell'autore del pagamento al fine di facilitare gli eventuali controlli da parte dell'Amministrazione finanziaria.
A titolo esemplificativo, l'utilizzo di un mezzo di pagamento tracciabile può essere dimostrato mediante prova della transazione (ovvero tramite ricevuta della carta di debito o della carta di credito, copia del bollettino postale, MAV, copia dei pagamenti con PagoPA, estratto conto, ecc.). L'estratto conto, in particolare, costituisce una possibile prova del sistema di pagamento tracciabile, opzionale, residuale e non aggiuntiva, che il soggetto che sostiene la spesa può utilizzare nel caso non abbia disponibili altre prove dell'utilizzo di sistemi di pagamento tracciabile, ad esempio, perché ha smarrito la ricevuta del pos.
Si può, inoltre, far riferimento al pagamento effettuato tramite un Istituto di moneta elettronica autorizzato mediante applicazione via smartphone che, tramite l'inserimento di codice IBAN e numero di cellulare, permette all'utente di effettuare transazioni di denaro senza carta di credito o di debito e senza necessità di un dispositivo dotato di tecnologia NFC. Tale sistema di pagamento può, infatti, essere definito tracciabile essendo collegato a conti correnti bancari che individuano univocamente sia i soggetti che prelevano il denaro sia i soggetti a cui il denaro è accreditato. Nei casi in cui il soggetto che sostiene la spesa non abbia la possibilità di provare con altro mezzo il pagamento, può esibire l'estratto del conto corrente della banca a cui il predetto istituto si è collegato, se riporta tutte le informazioni circa il beneficiario del pagamento e, nel caso da tale documento non si evincano tutte le informazioni necessarie, anche la copia delle ricevute dei pagamenti presenti nell'applicazione.
Tracciabilità nel reddito d'impresa
La deducibilità dei costi deve essere coordinata con gli artt. 95 e 109 del TUIR. Il primo regola la deducibilità delle spese per prestazioni di lavoro e prevede specifiche limitazioni per alcune spese di trasferta; il secondo disciplina, tra l'altro, l'inerenza e l'imputazione dei componenti negativi.
La tracciabilità non sostituisce l'inerenza e l'imputazione dei componenti negativi a conto economico. Un costo può essere pagato con carta e risultare comunque indeducibile, in tutto o in parte, se mancano l'inerenza, la documentazione richiesta o gli altri presupposti normativi. Analogamente, una spesa inerente e documentata non è deducibile se non è rispettato il requisito specifico della tracciabilità.
In particolare, l'articolo 95 comma 3-bis del TUIR subordina la deducibilità dal reddito d'impresa delle spese di vitto, alloggio, viaggio e trasporto mediante taxi e NCC, nonché dei rimborsi analitici relativi alle stesse spese, sostenute per le trasferte dei dipendenti o corrisposti ai lavoratori autonomi, all'utilizzo di metodi di pagamento tracciabili.
Il Dl 84/2025 è intervenuto limitando l'obbligo della tracciabilità delle spese a quelle per le trasferte sostenute in Italia ed eliminando il riferimento ai lavoratori autonomi spostato nel successivo articolo 109 dello stesso TUIR per rendere coerente la normativa.
Il requisito della tracciabilità non è, pertanto, richiesto per le spese sostenute all'estero.
Nell'articolo 109 del TUIR è stato introdotto il comma 5-bis, il quale, al fine di evitare possibili dubbi interpretativi, stabilisce che la condizione di tracciabilità delle spese di vitto, alloggio, viaggio e trasporto mediante taxi e NCC, nonché dei rimborsi analitici relativi alle medesime spese, rileva in tutte le ipotesi in cui, nel territorio dello Stato, le stesse risultino sostenute dalle imprese o siano l'oggetto di un rimborso analitico (fermo restando, ovviamente, il rispetto del principio di inerenza).
È stato inoltre inserito nell'articolo 109 del TUIR il comma 5-ter, il quale introduce l'obbligo di utilizzare mezzi di pagamento tracciabili ai fini della deducibilità delle spese di vitto e alloggio e quelle per viaggio e trasporto mediante taxi e NCC sostenute per le prestazioni di servizi commissionate ai lavoratori autonomi. Quest'ultima, si applica, ad esempio, in relazione alle spese di vitto, alloggio, viaggio e trasporto mediante taxi e NCC, e ai relativi rimborsi analitici, sostenute dagli amministratori di società, non titolari di redditi di lavoro dipendente o assimilati. Qualora, invece, l'amministratore di società sia titolare di rapporto di lavoro dipendente o di collaborazione coordinata e continuativa presso la società per cui opera, si applica l'articolo 95, comma 3-bis, del TUIR.
3. Il caso operativo
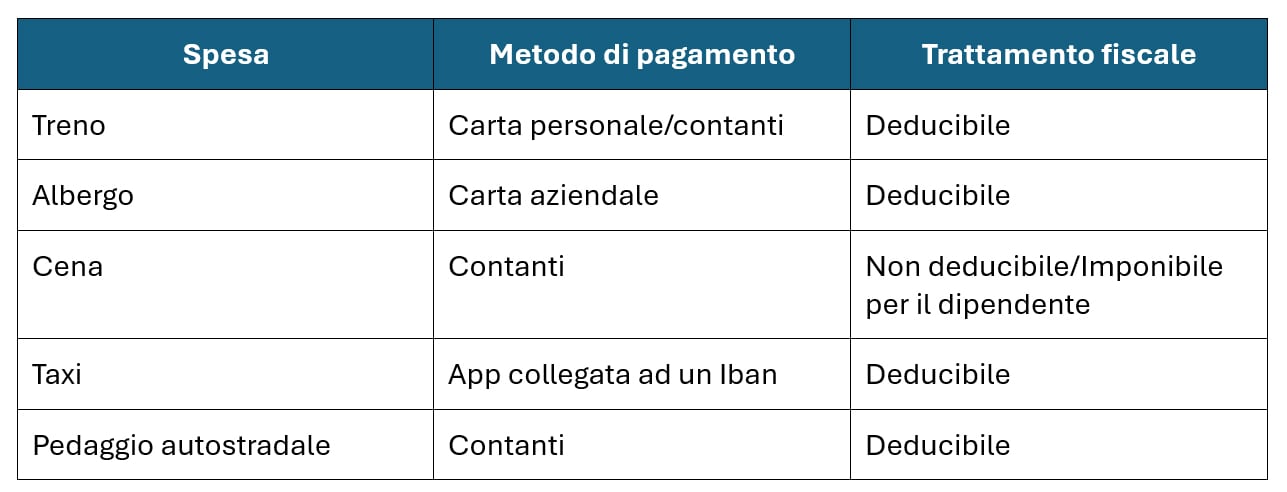
Una società con sede a Roma invia un dipendente a Milano per una giornata di incontri con un cliente. Il lavoratore sostiene spese per il treno, l'albergo, la cena, una corsa in taxi e un pedaggio autostradale.
Al rientro presenta una nota spese con i relativi giustificativi. Dalla verifica della nota spese emerge che l'albergo è stato pagato con la carta aziendale, il treno con una carta personale, la cena in contanti e il taxi tramite un'applicazione collegata al conto corrente del dipendente.
4. La soluzione
Occorre verificare, oltre alla completezza della documentazione, la natura delle spese e le modalità di pagamento.
Il biglietto ferroviario deve essere valutato secondo le regole applicabili al trasporto di linea. La fattura dell'albergo, accompagnata dalla prova del pagamento tracciabile, consente di documentare l'operazione. Per la cena, la ricevuta dimostra la spesa sostenuta, ma il pagamento in contanti richiede di verificare le conseguenze fiscali.
Per il taxi, la prenotazione tramite app non è sufficiente: bisogna accertare che il pagamento sia stato effettivamente eseguito con uno strumento ammesso e che l'operazione sia documentabile. Il pedaggio deve essere collegato al percorso effettuato e supportato dal relativo giustificativo.
Riepilogo trasferta da Bologna a Milano
5. Gli errori da evitare
Nella gestione dei rimborsi spese, le principali criticità riguardano la corretta qualificazione delle spese e il rispetto degli obblighi di tracciabilità.
Occorre verificare non solo l'esistenza del giustificativo di spesa, ma anche le modalità di pagamento adottate, poiché la tracciabilità costituisce, in molti casi, un requisito autonomamente rilevante ai fini fiscali.
È inoltre necessario distinguere tra trasferte nel Comune e fuori dal Comune della sede di lavoro, nonché tra le diverse tipologie di spese sostenute (vitto, alloggio, viaggio, taxi, NCC, pedaggi e parcheggi), in quanto soggette a regole fiscali differenti.
Particolare attenzione deve essere riservata alla documentazione della trasferta. Nota spese, documenti giustificativi, prove di pagamento e autorizzazioni interne devono risultare coerenti e adeguatamente conservati.
6. La check list di verifica
Prima di autorizzare il rimborso e contabilizzare la spesa, si può utilizzare la seguente lista di controllo:
- Identificare il beneficiario e la natura del rapporto.
- Verificare l'autorizzazione e la finalità della trasferta.
- Accertare se lo spostamento avviene dentro o fuori dal Comune della sede di lavoro.
- Individuare il regime di rimborso applicabile.
- Classificare le spese per tipologia.
- Verificare il luogo in cui ciascuna spesa è stata sostenuta.
- Accertare l'eventuale obbligo di tracciabilità.
- Acquisire i giustificativi e la prova del pagamento, quando necessaria.
- Verificare inerenza, importo e collegamento con la trasferta o l'incarico.
- Per i professionisti, controllare il riaddebito analitico e la corretta esposizione in fattura.
- Determinare separatamente il trattamento fiscale del percettore e la deducibilità del costo.
- Segnalare le eventuali somme imponibili ai fini fiscali e contributivi.
- Registrare le spese in modo coerente con la loro natura e con i limiti di deducibilità.
- Conservare la documentazione e riconciliare nota spese, pagamenti, contabilità e paghe.
- Aggiornare periodicamente la procedura alla luce delle modifiche normative e dei chiarimenti di prassi che dovessero intervenire.
7. Conclusioni
Le ultime modifiche normative hanno attribuito alla tracciabilità dei pagamenti un ruolo centrale nella disciplina dei rimborsi spese, con effetti sia sul trattamento fiscale del percettore sia sulla deducibilità dei costi.
La corretta gestione delle trasferte richiede pertanto una verifica integrata della natura della spesa, delle modalità di pagamento, della documentazione disponibile e delle regole fiscali applicabili.
Per imprese e professionisti assume crescente importanza l'adozione di procedure interne idonee a garantire la corretta documentazione delle spese sostenute e dei relativi rimborsi.
In tale contesto, la tracciabilità non rappresenta soltanto un adempimento formale, ma costituisce uno strumento essenziale per assicurare la corretta gestione fiscale, amministrativa e organizzativa delle trasferte.
Master Contabilità e Fisco è il percorso di aggiornamento dedicato ai professionisti che si occupano in modo particolare di adempimenti, ai collaboratori di studio e ai dipendenti.
Gli incontri si tengono con cadenza settimanale in diretta sulla piattaforma digitale de Il Sole 24 ORE Professionale con possibilità di visionarli in differita.
Tutti i corsi de Il Sole 24 ORE Professionale sono consultabili nella pagina dedicata.