


1. La tematica
Il leasing è un contratto atipico, il cui trattamento contabile non è regolato dal codice civile, che nella pratica commerciale può assumere le forme di leasing operativo e leasing finanziario.
Il leasing operativo consiste nel godimento temporaneo di un bene di proprietà altrui, normalmente standardizzato, contro il pagamento di un canone periodico. In tale schema il concedente conserva in misura prevalente i rischi e i benefici connessi alla proprietà del bene; di regola, non è prevista un'opzione di acquisto finale, oppure essa non costituisce l'elemento caratterizzante dell'operazione.
Sotto l'aspetto civilistico il leasing operativo è pertanto riconducibile allo schema tipico della locazione, dell'affitto o del noleggio, in quanto il fine è sostanzialmente quello di acquisire l'utilizzo del bene per un certo periodo di tempo e non quello di acquisirne la proprietà.
Il leasing finanziario si concretizza invece nel contratto con cui l'impresa concedente mette a disposizione della ditta utilizzatrice un bene mobile o immobile, per questa ultima strumentale e normalmente non standardizzato, per un tempo determinato e contro il corrispettivo di un canone periodico; a tal fine, il bene oggetto del contratto può essere stato acquistato (dal produttore del bene) o realizzato dalla concedente su scelta o indicazione dell'utilizzatrice.
Nel leasing finanziario i rischi e i benefici connessi alla proprietà del bene sono trasferiti in capo alla ditta utilizzatrice, e la proprietà, alla fine del periodo di locazione, può essere trasferita alla medesima ditta utilizzatrice se esercita il diritto di riscatto.
Nell'operazione sono generalmente coinvolti tre soggetti:
- il soggetto conduttore (locatario/utilizzatore): colui che utilizza il bene;
- il soggetto concedente (locatore): la società di leasing che acquista il bene scelto dal locatario e ne mantiene la proprietà fino al momento del suo eventuale riscatto;
- il soggetto costruttore del bene, che lo fornisce alla società di leasing.
Nell'Appendice A dell'OIC 12, nel qualificare le operazioni di locazione finanziaria, è precisato che una locazione, definita dall'articolo 1571 cod. civ. come "il contratto col quale una parte si obbliga a far godere all’altra una cosa mobile o immobile per un dato tempo, verso un determinato corrispettivo", si qualifica come locazione finanziaria quando trasferisce al locatario la parte prevalente dei rischi e dei benefici inerenti ai beni locati.
Vengono inoltre elencati una serie di indicatori da valutare (singolarmente o congiuntamente) per classificare un contratto di locazione come locazione finanziaria:
- il contratto prevede il trasferimento della proprietà del bene al locatario al termine del contratto di locazione finanziaria;
- il locatario ha l’opzione di acquisto del bene ad un prezzo che ci si attende sia sufficientemente inferiore al fair value alla data in cui si potrà esercitare l’opzione, cosicché, all’inizio del contratto di locazione finanziaria, è ragionevolmente certo che essa sarà esercitata;
- la durata del contratto di locazione finanziaria copre la maggior parte della vita utile del bene anche se la proprietà non viene trasferita;
- all’inizio del contratto il valore attuale dei pagamenti minimi dovuti per la locazione finanziaria equivale almeno al fair value del bene locato;
- i beni locati sono di natura così particolare che solo il locatario può utilizzarli senza dover apportare loro importanti modifiche.
2. Normativa e prassi contabile di riferimento
Società locatrice
Come indicato nel documento OIC 12 - Appendice A, l'articolo 2424 prevede che le società locatrici che redigono il bilancio secondo il codice civile devono fornire, tra le immobilizzazioni iscritte nell'attivo dello stato patrimoniale, specifica evidenza di quelle concesse in locazione finanziaria; i beni oggetto di locazione finanziaria vanno quindi iscritti tra le attività patrimoniali del concedente e sottoposte ad ammortamento.
Il concedente inoltre deve rilevare i canoni di leasing percepiti tra i componenti positivi di reddito del Conto economico, nonché vanno rilevate tra i costi le eventuali spese relative ai beni locati secondo le ordinarie regole previste per i beni in proprietà. La ripartizione dei canoni di leasing in applicazione del principio di competenza deve avvenire in base al criterio del tempo fisico (cioè in proporzione al tempo in cui la prestazione è resa) mentre l'eventuale maxicanone iniziale deve essere ripartito lungo la durata del relativo contratto, attraverso la tecnica dei risconti.
Società utilizzatrice
Mentre il leasing operativo può essere rappresentato in bilancio come una normale operazione di locazione, la contabilizzazione del leasing finanziario da parte delle imprese utilizzatrici può seguire due diverse metodologie:
- il metodo patrimoniale, secondo cui l’utilizzatore rileva il bene in bilancio solo all’atto dell’eventuale riscatto, mentre in vigenza del contratto iscrive a conto economico i “canoni” maturati. I beni oggetto del contratto restano pertanto iscritti tra le immobilizzazioni nel bilancio del locatore;
- il metodo finanziario, in base al quale l’utilizzatore tratta il bene come se fosse di sua proprietà iscrivendolo tra le immobilizzazioni e fra le passività iscrive il debito per il finanziamento.
Il metodo patrimoniale prevede di contabilizzare il contratto di leasing finanziario in base alla sua forma giuridica (semplice locazione), alla luce del fatto che il locatario non dispone di alcun diritto reale sul bene oggetto del contratto e quindi il costo del bene acquisito in leasing non può venir iscritto nell'attivo dello stato patrimoniale.
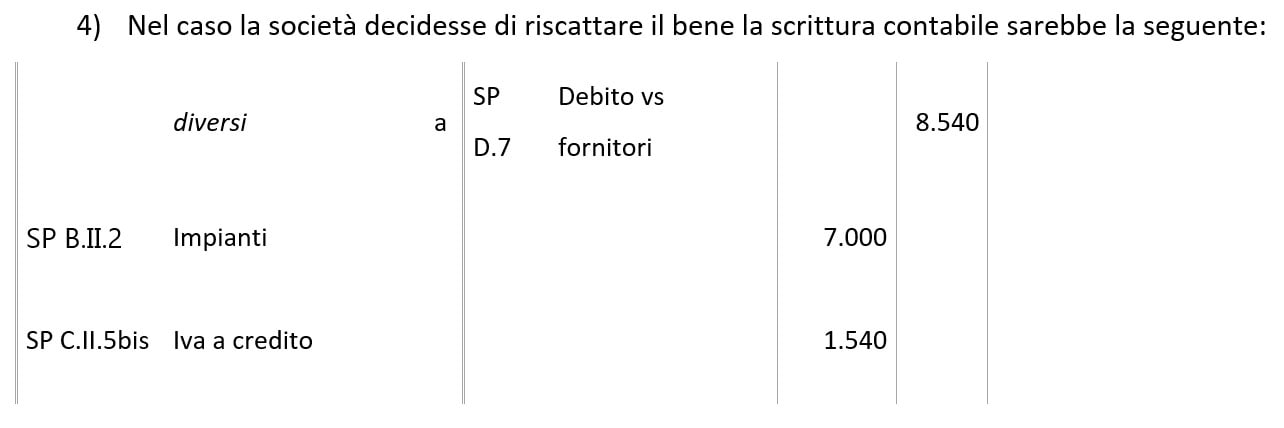
L'adozione del metodo patrimoniale prevede quindi l'iscrizione nel conto economico dei canoni passivi di leasing alla voce B.8tra "i costi per il godimento di beni di terzi" durante l'intera durata del contratto, al termine del quale, in caso di esercizio del diritto di riscatto, il bene verrà iscritto nell'attivo dello stato patrimoniale al valore pari al prezzo pagato per il riscatto, e poi sistematicamente ammortizzato, in base alla vita utile residua.
Il prezzo di riscatto è il valore a cui il bene dovrà quindi essere iscritto nel registro dei beni ammortizzabili.
Nell'ipotesi in cui il contratto stabilisca il pagamento di un maxicanone iniziale, la parte di questo di competenza dell'esercizio va rilevata tra i costi della produzione, sempre alla voce B.8 del conto economico, mentre la parte di costo non di competenza dell'esercizio è rinviata agli esercizi successivi mediante l'iscrizione di un risconto attivo. Se il bene locato viene riscattato in anticipo, l'ammontare del risconto attivo relativo al maxicanone è capitalizzato nel valore del cespite, aggiungendosi al costo sostenuto per riscattare il bene.
Il metodo finanziario invece, che fa prevalere la sostanza dell'operazione (di finanziamento) sulla forma giuridica (locazione), prevede di contabilizzare il bene de tenuto in base al contratto di leasing tra le disponibilità patrimoniali, anche se formalmente non di proprietà.
L'adozione di tale metodo comporta quindi:
- l’iscrizione del bene nell’attivo dello Stato patrimoniale tra le immobilizzazioni materiali;
- la rilevazione nel passivo dello Stato patrimoniale del debito verso la società locatrice;
- la rilevazione a Conto economico delle quote di ammortamento e degli oneri finanziari di competenza.
Il metodo finanziario, basato sulla sostanza economica, è il metodo che viene applicato obbligatoriamente dalle società che applicano i principi contabili internazionali.
Per le imprese che adottano i principi contabili nazionali, nonostante il D.Lgs. 139/2015 abbia rafforzato il principio di prevalenza della sostanza sulla forma introducendo il n. 1-bis al comma 1 dell'articolo 2423-bis, cod. civ. ("la rilevazione e la presentazione delle voci deve essere fatta tenendo conto della sostanza dell’operazione o del contratto"), il codice civile e gli OIC impongono ancora nella di procedere alla rilevazione del leasing secondo il metodo patrimoniale.
Tuttavia, il rispetto del principio della prevalenza della sostanza sulla forma può ritenersi rispettato dall'articolo 2427, comma 1, n. 22 del codice civile, il quale prevede che la nota integrativa della società utilizzatrice deve contenere un prospetto dal quale risulti:
- l’ammontare complessivo al quale i beni locati sarebbero stati iscritti alla data di chiusura dell’esercizio qualora fossero stati considerati immobilizzazioni,
- gli ammortamenti, rettifiche e riprese di valore che sarebbero stati di competenza dell’esercizio,
- il valore attuale delle rate di canone non scadute determinato utilizzando il tasso di interesse effettivo del contratto di locazione finanziaria,
- gli oneri finanziari di competenza dell’esercizio determinati sulla base del tasso di interesse effettivo.
3. Il caso operativo
Si ipotizzi in data 1.1.n la stipula di un contratto di leasing aventi le seguenti caratteristiche:
- valore del bene: € 70.000
- durata: 5 anni, pari a 60 mesi
- canoni mensili: € 989,34
- maxicanone iniziale: € 14.000
- prezzo di riscatto: € 7.000
- pagamenti mensili ipotizzati a fine mese;
- assenza di ulteriori spese, oneri accessori o indicizzazioni.
4. La soluzione del caso
Per i soggetti OIC la contabilizzazione dell'operazione di leasing finanziario deve avvenire secondo il metodo patrimoniale basato sulla forma giuridica del contratto.
Di conseguenza, le scritture contabili di rilevazione del contratto di leasing secondo tale metodo saranno le seguenti:
- Rilevazione del maxi canone iniziale:
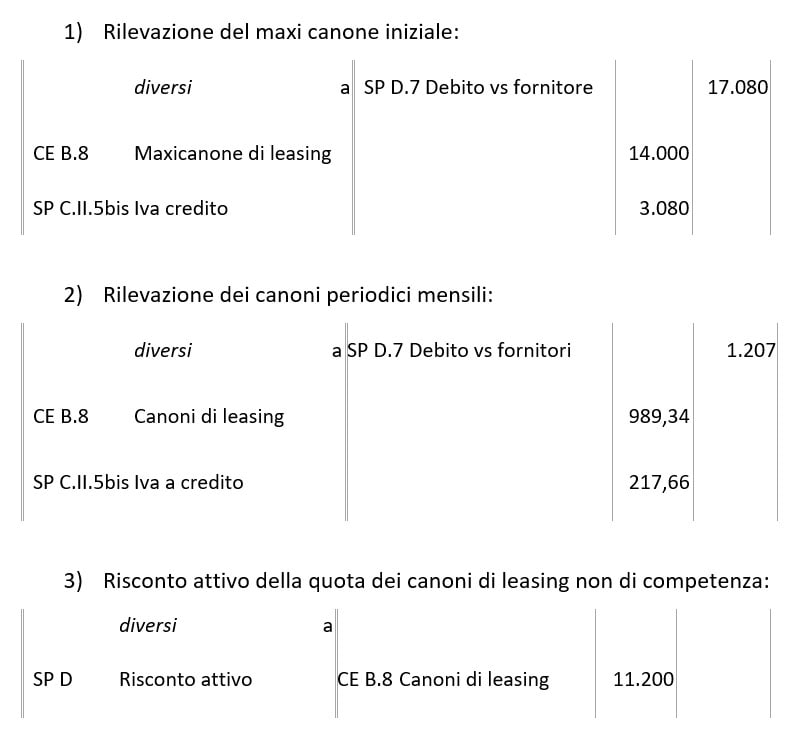
Dato che nel contratto viene previsto il pagamento di un maxicanone iniziale, la parte di questo di competenza dell'esercizio va rilevata tra i costi della produzione alla voce B8 "per godimento di beni terzi" del conto economico, mentre la parte di costo non di competenza dell'esercizio è rinviata agli esercizi successivi mediante l'iscrizione di un risconto attivo.
Nell'esempio quindi:
- l’esborso complessivo sarà pari ad € 73.360,40 (989,34*60 mesi + 14.000 relativo al maxicanone);
- i canoni di competenza del periodo saranno quindi complessivi € 14.672,08, pari ad un canone mensile di € 1.222,67 (73.360,40/60 mesi);
- i canoni rilevati a conto economico nell’anno di riferimento saranno pari ad € 25.872,08 (989,34*12 mesi + 14.000 relativo al maxicanone);
- la parte di costo non di competenza dell’esercizio sarà quindi pari ad € 11.200,00 rilevata come risconto attivo.
5. Gli errori da evitare
Le operazioni condotte con contratti di leasing rappresentano uno degli aspetti più critici sia dal punto di vista contabile che fiscale. Inoltre la nota integrativa deve contenere informazioni per rispettare il principio di rappresentazione sostanziale dei fatti aziendali come previsto dalle disposizioni del codice civile.
Per garantire la correttezza del bilancio d'esercizio ecco i principali errori da evitare:
- Rappresentazione contabile con utilizzo del metodo finanziario. Nel bilancio di un’impresa OIC, il bene non va iscritto tra le immobilizzazioni durante la vigenza del contratto; si rilevano i canoni e il risconto del maxicanone.
- Imputare integralmente il maxicanone al primo esercizio. Nel bilancio civilistico di un’impresa OIC la quota non di competenza deve essere rinviata con un risconto attivo e imputata agli esercizi cui si riferisce la prestazione.
- Ammortizzare il bene prima del riscatto nel metodo patrimoniale. L’utilizzatore del bene non ammortizza il bene durante la vigenza del contratto, perché il bene non è iscritto nel suo attivo. L’ammortamento decorre dall’iscrizione del bene conseguente al riscatto.
- Omettere il prospetto di nota integrativa. La contabilizzazione patrimoniale non elimina l’obbligo informativo previsto dall’articolo 2427, comma 1, n. 22, cod. civ., salvo le specifiche regole applicabili alla forma di bilancio adottata.
6. La check list di verifica
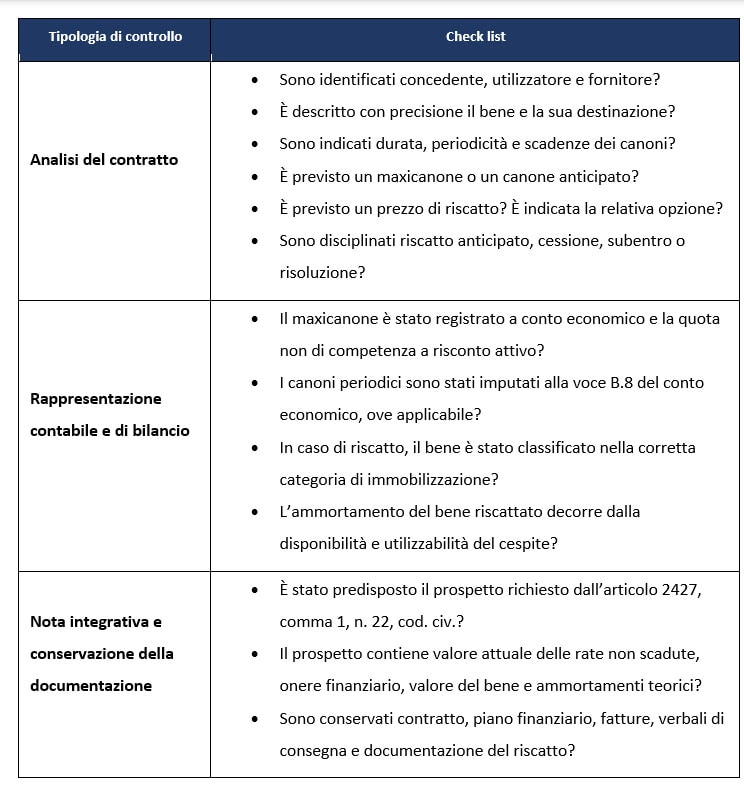
La griglia che segue riepiloga le principali verifiche ai fini di una corretta revisione civilistico-contabile del contratto di leasing, della sua corretta rappresentazione in bilancio e dell'informativa da riportare in nota integrativa:
7. Conclusioni
Il leasing finanziario deve essere analizzato partendo dal contenuto concreto dell'operazione e distinguendo il trattamento applicabile al concedente da quello applicabile all'utilizzatore.
Nel bilancio civilistico redatto secondo i principi OIC, l'utilizzatore rileva normalmente i canoni nella voce B.8 del conto economico e rinvia la quota non di competenza del maxicanone mediante un risconto attivo. Il bene non viene iscritto tra le immobilizzazioni durante la vigenza del contratto; l'iscrizione avviene, per il prezzo di riscatto, soltanto in caso di esercizio dell'opzione, con successivo ammortamento secondo la residua possibilità di utilizzazione.
La prevalenza della sostanza economica non comporta, per l'utilizzatore OIC, la sostituzione automatica del metodo patrimoniale con quello finanziario, ma trova attuazione attraverso l'informativa analitica in nota integrativa richiesta dall'articolo 2427, comma 1, n. 22, cod. civ..
In questo articolo sono stati analizzati i profili essenziali dei temi trattati.
Attraverso casi pratici, documentazione, modelli e soluzioni applicative, gli stessi temi saranno approfonditi nel corso "I regimi contabili e le principali rilevazioni contabili d'esercizio", che si inserisce nel più ampio percorso formativo "All-Inclusive Collaboratori e Dipendenti".
Tutti i corsi sono consultabili nella pagina dedicata.

