I temi affrontati nell'articolo saranno approfonditi nel corso "Il sovraindebitamento del consumatore", inserito nel più ampio percorso formativo "All Inclusive Specialistica".
1. La tematica
Il sovraindebitamento costituisce la condizione oggettiva individuata dal Codice della crisi d'impresa e dell'insolvenza (CCII) con riferimento ai debitori indicati dall'art. 2, c. 1, lett. c), CCII.
La nozione ha subito una significativa evoluzione rispetto alla l. n. 3/2012, che definiva il sovraindebitamento come una situazione di perdurante squilibrio tra le obbligazioni assunte e il patrimonio prontamente liquidabile per farvi fronte, tale da determinare una rilevante difficoltà di adempiere le proprie obbligazioni oppure la definitiva incapacità di adempierle regolarmente.
L'attenzione era incentrata sullo squilibrio tra obbligazioni e patrimonio prontamente liquidabile, ma già la previsione della rilevante difficoltà di adempiere consentiva di considerare una condizione diversa dalla definitiva incapacità di adempimento.
Il Codice della crisi ha abbandonato questa definizione autonoma, qualificando il sovraindebitamento come lo «stato di crisi o di insolvenza» del consumatore, del professionista, dell'imprenditore minore, dell'imprenditore agricolo, delle start-up innovative e degli altri debitori individuati dalla disposizione, non assoggettabili alle procedure liquidatorie ivi indicate.
Il sovraindebitamento non rappresenta, pertanto, una terza condizione, distinta dalla crisi e dall'insolvenza, ma una categoria normativa che ricomprende entrambe.
La definizione è unitaria, indipendentemente dalla qualità del debitore. Tuttavia, le modalità attraverso le quali la crisi o l'insolvenza si manifestano e vengono accertate possono essere sensibilmente differenti.
Per l'imprenditore, la valutazione si inserisce nella dinamica dell'attività economica organizzata, attraverso l'analisi dei flussi finanziari, dei costi, dei ricavi e delle obbligazioni aziendali.
Nel consumatore, invece, l'accertamento deve confrontarsi con una diversa realtà economica: quella di una persona fisica che destina le proprie risorse reddituali e patrimoniali al soddisfacimento delle obbligazioni e alle esigenze della vita personale e familiare.
La questione centrale diventa allora individuare quando una situazione di indebitamento, anche particolarmente gravosa, integri effettivamente uno stato di crisi o di insolvenza.
Non è l'ammontare dei debiti, considerato isolatamente, a determinare il sovraindebitamento, ma la concreta capacità del debitore di soddisfarli regolarmente, nel presente e in prospettiva.
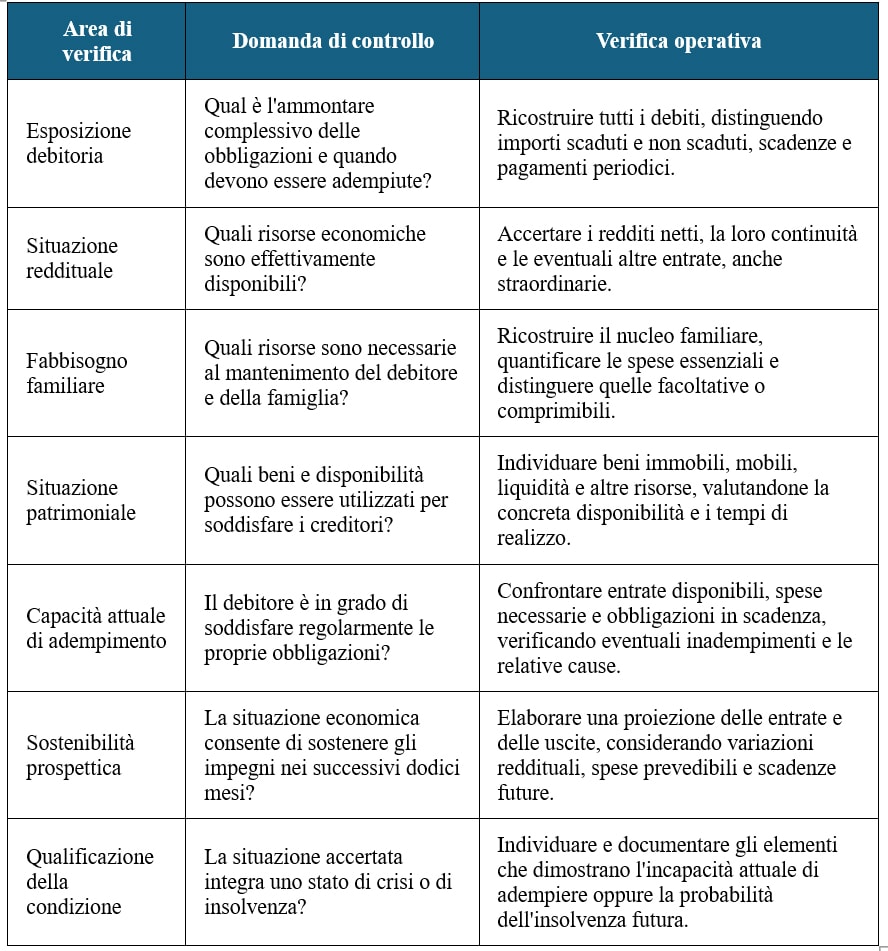
Occorre quindi compiere una puntuale analisi patrimoniale e finanziaria, verificando, da un lato, il rapporto tra attivo (beni immobili, beni mobili, liquidità e altre risorse) e passivo (debiti scaduti e a scadere) e, dall'altro, il rapporto tra entrate (redditi e componenti straordinarie) e uscite (obbligazioni e spese correnti personali e familiari).
2. Normativa, prassi e giurisprudenza di riferimento
L'art. 2, c. 1, lett. a), CCII definisce la crisi come lo stato del debitore che rende probabile l'insolvenza e che si manifesta attraverso l'inadeguatezza dei flussi di cassa prospettici a far fronte alle obbligazioni nei successivi dodici mesi.
L'art. 2, c. 1, lett. b), CCII definisce, invece, l'insolvenza come lo stato del debitore che si manifesta con inadempimenti o altri fatti esteriori idonei a dimostrare che egli non è più in grado di soddisfare regolarmente le proprie obbligazioni.
Le due condizioni sono distinte.
L'insolvenza attiene all'incapacità attuale di adempiere regolarmente. Non coincide necessariamente con il singolo inadempimento, che può dipendere anche da circostanze occasionali o da una scelta del debitore. Occorre che gli elementi riscontrati siano espressivi di una più generale incapacità di adempiere.
Non è neppure indispensabile che l'incapacità sia definitiva o irreversibile: la possibilità di superare successivamente l'insolvenza non ne esclude la sussistenza attuale.
La crisi, invece, ha natura prognostica. Non richiede che il debitore sia già insolvente, ma presuppone una situazione attuale dalla quale emerga la probabilità della futura incapacità di adempiere regolarmente.
La distinzione assume particolare rilievo per il consumatore, il quale può continuare a pagare le proprie obbligazioni e nondimeno trovarsi in una condizione di crisi, quando le risorse disponibili risultino prospetticamente insufficienti a sostenere gli impegni assunti e le esigenze essenziali di vita.
Anche il consumatore può dunque essere in crisi senza essere ancora insolvente.
Non ogni difficoltà economica, tuttavia, integra uno stato di crisi: non basta una riduzione delle disponibilità, una possibile perdita futura del reddito o la mera eventualità che le entrate diventino insufficienti. Occorre una situazione attuale dalla quale sia ragionevole ricavare la probabilità dell'insolvenza.
Sul punto è significativa la sentenza della Corte d'Appello di Bologna, 9 febbraio 2024, n. 309.
La Corte chiarisce che il sovraindebitamento comprende tanto l'insolvenza quanto la crisi, identificata nel pericolo di insolvenza, purché si tratti di una probabilità concreta e non della mera eventualità di future difficoltà.
Il giudizio deve essere svolto confrontando i flussi finanziari prevedibili con le obbligazioni programmate, comprese le rate dei finanziamenti e le spese necessarie al mantenimento. La valutazione deve considerare anche le obbligazioni che, pur non ancora assunte, probabilmente sorgeranno.
La pronuncia offre così un criterio di accertamento particolarmente significativo per il consumatore: l'esame della situazione finanziaria non può limitarsi alla verifica degli inadempimenti già maturati, ma deve estendersi alla sostenibilità prospettica delle obbligazioni.
La Corte precisa inoltre che, ai fini dell'accertamento della condizione oggettiva, non rilevano le cause che hanno determinato il sovraindebitamento. Ciò che conta è la sussistenza dello stato al momento della valutazione giudiziale.
3. Il caso operativo
Un'applicazione concreta della verifica del presupposto oggettivo è offerta dal decreto del Tribunale di Bergamo del 22 marzo 2023.
Il caso riguarda un consumatore che aveva presentato una domanda di ristrutturazione dei debiti ai sensi degli artt. 67 ss. CCII.
Il debitore presentava un'esposizione complessiva di 68.678,17 euro, oltre alle spese della procedura, ed era titolare di un rapporto di lavoro subordinato a tempo indeterminato, dal quale percepiva un reddito mensile di 1.823,73 euro.
Il nucleo familiare comprendeva la convivente, all'epoca disoccupata, e un figlio.
Tra le uscite mensili figuravano le ordinarie spese di mantenimento, il pagamento della rata di un mutuo contratto dalla convivente per l'acquisto dell'abitazione familiare, pari a 448,95 euro, e due piani di accumulo a favore della stessa convivente, per complessivi 230 euro.
Il debitore era inoltre proprietario di un'autovettura del valore indicativo di 9.700 euro e disponeva di un conto corrente con un saldo attivo di circa 856 euro.
La proposta prevedeva l'intervento di un terzo, disposto a mettere a disposizione 28.000 euro per il soddisfacimento dei creditori secondo le percentuali indicate nel piano.
Il Tribunale ha tuttavia escluso la sussistenza della condizione di sovraindebitamento, rigettando il ricorso.
4. La soluzione
Il Tribunale di Bergamo ha ritenuto che, nonostante la rilevanza dell'esposizione debitoria, le obbligazioni del consumatore fossero ancora suscettibili di essere onorate, sia pure attraverso sacrifici economici.
La valutazione non si è fondata esclusivamente sul rapporto tra reddito e ammontare dei debiti, ma ha considerato una pluralità di circostanze.
In primo luogo, il giudice ha rilevato la presenza di spese suscettibili di eliminazione o riduzione, con particolare riferimento ai due piani di accumulo, che assorbivano complessivamente 230 euro mensili.
Ha inoltre osservato che il debitore sosteneva il pagamento del mutuo contratto dalla convivente, pur non essendone obbligato né in qualità di debitore principale né come garante. Si trattava comunque di un esborso collegato all'abitazione familiare, la cui rilevanza economica richiedeva una valutazione concreta.
Un ulteriore elemento è stato individuato nella progressiva riduzione dell'indebitamento, passato da oltre 84.000 euro a circa 68.000 euro durante l'attività dell'OCC.
Il Tribunale ha considerato anche la regolarità del pagamento di alcuni finanziamenti e la disponibilità del terzo a intervenire con un apporto di 28.000 euro, potenzialmente utilizzabile anche al di fuori della procedura.
Particolare attenzione merita il rilievo attribuito al pignoramento del quinto dello stipendio.
Secondo il Tribunale, la presenza di tale esecuzione non dimostra, di per sé, la sussistenza del sovraindebitamento, dovendosi verificare se il debitore, anche dopo la trattenuta, conservi risorse sufficienti per il proprio mantenimento e per quello dei familiari.
La decisione mostra come l'accertamento del sovraindebitamento richieda una valutazione complessiva della situazione economica, che tenga conto non soltanto delle obbligazioni, ma anche delle risorse disponibili, della natura delle spese e dell'effettiva capacità di adempiere.
Resta distinto il problema della formulazione generale utilizzata dal Tribunale, che richiama una condizione di radicale impotenza finanziaria o una prognosi di totale e irreversibile illiquidità.
Tale affermazione deve essere letta alla luce dell'art. 2 CCII, che comprende espressamente nel sovraindebitamento anche lo stato di crisi, fondato sulla probabilità dell'insolvenza futura.
L'accertamento deve dunque verificare se la situazione concreta integri una delle due condizioni previste dalla legge, senza assumere l'irreversibilità come requisito necessario.
Il caso di Bergamo evidenzia, in definitiva, la necessità di distinguere una situazione di indebitamento gravoso, ma ancora sostenibile, da una condizione nella quale l'incapacità di adempiere sia già attuale oppure concretamente probabile.
Un'impostazione parimenti rigorosa emerge dal decreto del Tribunale di Genova del 20 luglio 2023, che ha escluso il sovraindebitamento di una lavoratrice dipendente, rilevando come la somma mensile destinata al soddisfacimento dell'unico creditore fosse sostanzialmente equivalente alla trattenuta già operata sullo stipendio in sede esecutiva.
Il Tribunale ha valorizzato l'esigenza di distinguere una situazione debitoria ancora sostenibile da una condizione di effettiva crisi o insolvenza, richiamando anche i criteri della previgente l. n. 3/2012.
Tale richiamo deve tuttavia essere coordinato con l'attuale definizione dell'art. 2 CCII, che ricomprende espressamente nel sovraindebitamento anche la crisi, senza richiedere un'incapacità definitiva di adempimento.
5. Gli errori da evitare
- Confondere indebitamento e sovraindebitamento. La presenza di debiti, anche elevati, non è sufficiente a integrare la condizione prevista dall'art. 2 CCII. Occorre accertare la crisi o l'insolvenza.
- Ritenere indispensabile l'inadempimento. Il consumatore può trovarsi in crisi anche quando continua a rispettare le scadenze, se l'evoluzione prevedibile della situazione economica rende probabile l'insolvenza.
- Richiedere un'insolvenza irreversibile. La definizione legislativa non impone, in termini generali, la dimostrazione di una definitiva impossibilità di recupero economico.
- Considerare il reddito senza il fabbisogno familiare. Uno stipendio stabile non dimostra, da solo, la capacità di adempiere. Occorre verificare quale parte del reddito sia effettivamente disponibile dopo le spese necessarie.
- Confondere patrimonio e liquidità. Il valore dei beni posseduti non coincide necessariamente con le risorse utilizzabili per rispettare le scadenze delle obbligazioni. L'eccedenza dell'attivo sul passivo non esclude necessariamente l'insolvenza e, specularmente, l'eccedenza del passivo sull'attivo non è sufficiente, da sola, a dimostrarla.
- Considerare tutte le spese dichiarate come incomprimibili. È necessario distinguere le esigenze essenziali dagli esborsi facoltativi, evitando però di sottostimare il fabbisogno necessario a un dignitoso mantenimento.
- Confondere le cause dell'indebitamento con la sua condizione attuale. Ai fini del presupposto oggettivo rileva l'esistenza della crisi o dell'insolvenza, non il giudizio sulle ragioni che hanno condotto il debitore a quella situazione.
6. La check list di verifica
7. Conclusioni
La nozione di sovraindebitamento delineata dal Codice della crisi è unitaria e comprende tanto lo stato di crisi quanto quello di insolvenza.
La sua applicazione al consumatore richiede tuttavia un accertamento calibrato sulla particolare struttura economica della persona fisica, nella quale le risorse disponibili devono essere valutate in relazione non soltanto alle obbligazioni assunte, ma anche alle esigenze essenziali di mantenimento personale e familiare.
L'esame della giurisprudenza dimostra l'importanza di una verifica concreta della capacità di adempiere, che non può essere ricavata automaticamente dall'ammontare del debito, dalla presenza di un reddito stabile o dall'esistenza di iniziative esecutive.
Il sovraindebitamento non coincide con la semplice difficoltà di sostenere le obbligazioni, ma neppure richiede necessariamente un'insolvenza conclamata e irreversibile.
Il criterio decisivo è la verifica della capacità attuale e prospettica del consumatore di soddisfare regolarmente le proprie obbligazioni, sulla base di una valutazione complessiva e documentata delle risorse disponibili, delle scadenze e delle esigenze di vita.
In questo articolo sono stati analizzati i profili essenziali dei temi trattati.
Attraverso casi pratici, documentazione, modelli e soluzioni applicative, gli stessi temi saranno approfonditi nel corso "Il sovraindebitamento del consumatore", che si inserisce nel più ampio percorso formativo "All Inclusive Specialistica".
Tutti i corsi sono consultabili nella pagina dedicata.