


L'argomento sarà approfondito nella giornata del Master Contabilità e Fisco dedicata alla disciplina civilistica e fiscale degli ammortamenti.
1. La tematica
L'ammortamento è il procedimento tecnico-contabile attraverso il quale il costo di un'immobilizzazione, materiale o immateriale, la cui utilizzazione è limitata nel tempo, viene ripartito tra gli esercizi nei quali il bene partecipa al processo produttivo e contribuisce a generare ricavi.
Il costo di un fattore produttivo ad utilità pluriennale viene ripartito nel tempo attraverso un piano di ammortamento calcolato in base alla sua vita utile stimata.
L'ammortamento influenza, in misura spesso rilevante, il risultato della gestione aziendale e rappresenta pertanto una voce significativa del bilancio, la cui corretta determinazione costituisce un'attività delicata da svolgere con diligenza e nel rispetto del fondamentale postulato della prudenza, nell'ottica generale della rappresentazione chiara, veritiera e corretta che il bilancio deve fornire.
In tale ottica assumono rilevanza fondamentale due elementi che connotano e compongono il postulato della rappresentazione veritiera e corretta:
- la conformità delle stime, che devono approssimare nella maniera più verosimile la presunta vita utile del bene;
- la lealtà e neutralità, principi che impongono al redattore del bilancio l’obbligo di rappresentare il fenomeno in maniera imparziale, senza considerare l’effetto che esso potrebbe avere sulla situazione economica e patrimoniale dell’impresa, soprattutto in funzione dell’adozione di politiche di bilancio.
La disciplina civilistica dell'ammortamento si fonda su presupposti diversi da quelli sui quali è basata la disciplina tributaria.
Sotto il profilo civilistico, infatti, la determinazione degli ammortamenti deve rispettare i fondamentali postulati della prudenza e della competenza economica, all'interno della cosiddetta "clausola generale", che impone di redigere il bilancio nell'ottica di fornire una rappresentazione chiara, veritiera e corretta della situazione patrimoniale e finanziaria della Società e del risultato economico dell'esercizio (articolo 2423, c.c.).
Sotto il profilo tributario, invece, l'obiettivo è quello di assicurare la costanza del gettito prevedendo regole applicative oggettive e uniformi per la generalità dei contribuenti, che impediscano l'adozione di politiche fiscali tese a distribuire il carico di imposte sulla base dell'andamento economico dell'impresa.
Ciò può comportare un disallineamento tra i valori civilistici dell'ammortamento e quelli fiscalmente ammessi in deduzione nella determinazione del reddito d'impresa.
2. Normativa, prassi e giurisprudenza di riferimento
La disciplina civilistica dell'ammortamento è contenuta nell'articolo 2426, comma 1, n. 2), c.c.: “il costo delle immobilizzazioni, materiali e immateriali, la cui utilizzazione è limitata nel tempo deve essere sistematicamente ammortizzato in ogni esercizio in relazione con la loro residua possibilità di utilizzazione”.
L'ammortamento dev'essere sistematico, cioè effettuato in ogni esercizio secondo un piano predefinito e razionale legato alla residua possibilità di utilizzazione del bene, a prescindere dal risultato economico. La sistematicità dell'ammortamento, peraltro, non va interpretata come un obbligo assoluto di utilizzare quote costanti.
Le regole applicative sono contenute nei seguenti principi contabili nazionali emanati dall'OIC:
- OIC 16 per le immobilizzazioni materiali;
- OIC 24 per le immobilizzazioni immateriali;
Il principio contabile OIC 16 stabilisce alcune regole generali sia in tema di prima iscrizione in bilancio delle immobilizzazioni materiali, sia per quanto concerne l'imputazione delle quote di ammortamento.
In particolare, l'OIC 16 prevede che:
- il costo di un’immobilizzazione venga iscritto in bilancio comprensivo degli oneri accessori di diretta imputazione;
- i beni la cui utilità non è destinata ad esaurirsi nel tempo (quali, ad esempio, i terreni) non devono essere ammortizzati;
- i fabbricati, il cui valore di bilancio incorpora quello del terreno sul quale insistono, devono essere ammortizzati scorporando la quota attribuibile al terreno;
- i componenti di un’immobilizzazione complessa (come, ad esempio, gli impianti fotovoltaici), aventi vite utili di durata diversa, devono essere ammortizzati separatamente, ciascuno secondo aliquote proprie (cosiddetto “component approach”);
- l’ammortamento ha inizio nel momento a partire dal quale il bene è disponibile e pronto all’uso.
La disciplina fiscale dell'ammortamento è contenuta negli articoli 102 e 103 del TUIR (DPR 917/1986), che si occupano, rispettivamente, dei beni materiali e dei beni immateriali.
Il primo comma dell'articolo 102 fissa il momento a partire dal quale le quote di ammortamento sono ammesse in deduzione, coincidente con l'entrata in funzione del bene.
Tale previsione costituisce un'importante differenza rispetto alla disciplina civilistica, basata invece sulla disponibilità del bene e quindi su un concetto di utilizzo anche soltanto potenziale e non necessariamente effettivo.
Il comma 2 dell'articolo 102 introduce un'altra rilevante differenza tra l'ammortamento civilistico e quello fiscale, ammettendo la deduzione delle quote di ammortamento solo entro specifici coefficienti stabiliti dal D.M. 31 dicembre 1988, ridotti alla metà nel primo esercizio.
Tali coefficienti, che rappresentano la misura massima ammessa annualmente in deduzione, sono stabiliti per categorie di beni omogenei in base al normale periodo di deperimento e consumo nei vari settori produttivi.
Sempre in tema di differenze rispetto alla disciplina civilistica, il comma 5 permette la deduzione integrale nell'esercizio delle spese di acquisizione relative a beni di costo unitario non superiore a 516,46 Euro.
L'articolo 103 disciplina l'ammortamento dei beni immateriali, stabilendo regole specifiche soprattutto in relazione alla deducibilità delle quote relative a marchi ed avviamento, ammesse in deduzione in misura non superiore a 1/18 del relativo valore.
I disallineamenti generati da quote contabili di ammortamento superiori alla deduzione massima fiscalmente ammessa devono essere gestiti attraverso il meccanismo delle variazioni in aumento in sede di dichiarazione e si recuperano con la deduzione della quota che residua fiscalmente al termine del periodo (civilistico) di ammortamento mediante corrispondenti variazioni in diminuzione.
La risposta ad interpello n. 761 del 3 novembre 2021 dell'Agenzia delle Entrate ha chiarito un ulteriore aspetto legato alla svalutazione del bene per perdita durevole di valore. Tale componente negativo, che rileva ai soli fini civilistici nell'esercizio in cui viene contabilizzata la svalutazione, può essere recuperato a partire dal primo periodo d'imposta nel quale vi è capienza per la deduzione di un'ulteriore quota di ammortamento fiscale, fino a concorrenza dell'importo determinato applicando le aliquote tabellari di ammortamento.
L'ordinanza della Cassazione 13 febbraio 2020, n. 3618, ha richiamato, invece, due principi: l'ammortamento deve essere sistematico, con quote tendenzialmente uniformi rapportate alla durata normale di utilizzo, e le variazioni tra annualità richiedono una giustificazione economica esposta in nota integrativa. Inoltre, l'utilizzo di coefficienti superiori a quelli stabiliti dal D.M. 31/12/1988 contrastano con l'articolo 102, comma 2, TUIR.
L'ordinanza n. 10902/2019 ha invece riconosciuto la deducibilità dell'ammortamento imputato in bilancio anche se il bene è temporaneamente inutilizzato, valorizzando così il principio di derivazione dal bilancio.
3. Un caso operativo
Alfa S.r.l. redige il bilancio in forma ordinaria, con esercizio coincidente con l'anno solare, e applica l'IRES con aliquota del 24%. Il 10 aprile 2026 acquista un impianto di confezionamento per 200.000 Euro, cui si aggiungono 10.000 Euro di trasporto e installazione, capitalizzabili come oneri accessori.
L'impianto entra in funzione il 1° luglio 2026. L'ufficio tecnico stima una vita utile di otto anni. Per la categoria di bene si ipotizza un coefficiente fiscale del 10%. Il costo da ammortizzare è quindi di 210.000 Euro.
Il quesito è come costruire il piano di ammortamento e come gestire gli eventuali disallineamenti tra bilancio e dichiarazione dei redditi.
4. La soluzione
Primo passo, la stima civilistica. La vita utile economica è di otto anni, quindi il piano è al 12,5% annuo, con quota del primo esercizio rapportata ai sei mesi di effettivo utilizzo: 210.000 × 12,5% × 6/12 = 13.125 Euro. La stima va documentata e richiamata in nota integrativa.
Secondo passo, il limite fiscale. Nel 2026 il massimo deducibile è 210.000 × 10% × 50% = 10.500 Euro. La quota di 13.125 Euro va a conto economico (voce B.10.b), mentre in dichiarazione si opera una variazione in aumento di 2.625 Euro. Il confronto anno per anno è questo:
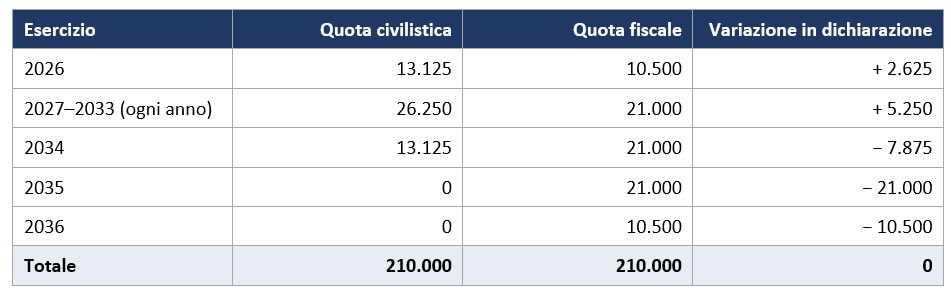
Terzo passo, le imposte differite. Il disallineamento è temporaneo e va rappresentato in bilancio secondo l'OIC 25. Se esiste la ragionevole certezza di imponibili futuri capienti, si iscrivono imposte anticipate: 630 Euro nel 2026 (2.625 × 24%), fino a 9.450 Euro a fine 2033, che si riassorbono tra il 2034 e il 2036, quando la quota fiscale supera quella civile. Ai fini IRAP rileva, di regola, la quota imputata a conto economico, ma conviene verificare le eccezioni caso per caso.
Un'alternativa. Se la vita utile reale fosse davvero di dieci anni, Alfa adotterebbe il 10% anche in bilancio. Con l'entrata in funzione al 1° luglio, la quota civilistica del primo anno (10.500 Euro) coinciderebbe con quella fiscale, e i due binari resterebbero allineati senza variazioni né fiscalità differita. La scelta, però, non può dipendere dalla comodità di allinearsi ai coefficienti: il piano deve riflettere una stima fondata.
5. Gli errori da evitare
6. Le check-list di verifica
Le check-list seguono il ciclo di vita del cespite: prima iscrizione, piano civilistico, determinazione fiscale e controlli periodici. Possono essere usate dall'amministrazione aziendale, dal consulente o dal revisore.
A. Iscrizione del cespite
- Il bene è davvero un'immobilizzazione (bene ad utilità pluriennale) e non un bene merce o un costo da addebitare subito a conto economico.
- Il costo storico è completo: prezzo, oneri accessori di diretta imputazione (trasporto, installazione, collaudo), sconti e IVA indetraibile.
- Sono stati individuati i componenti significativi con vita utile diversa, da ammortizzare separatamente.
- Per i fabbricati, il valore dell'area è stato scorporato e non viene ammortizzato.
- È stata individuata la categoria nel D.M. 31 dicembre 1988 e il relativo coefficiente (se manca per il settore, si guarda ai beni simili di altri settori).
- La data di entrata in funzione è documentata (es.: verbale di collaudo) e non coincide per forza con la fattura o con il pagamento.
B. Piano civilistico
- La vita utile è stimata in modo ragionato e documentata (relazione tecnica, esperienza su beni analoghi).
- È stato valutato l'eventuale valore residuo, se significativo.
- Il criterio è sistematico: quote tendenzialmente uniformi, con il primo esercizio rapportato al periodo di effettivo utilizzo.
- Le variazioni di quota rispetto al piano o a beni simili hanno una motivazione economica esposta in nota integrativa.
- La nota integrativa riporta criteri di valutazione, movimenti delle immobilizzazioni e fondi.
C. Determinazione fiscale
- La quota fiscale è imputata a conto economico secondo le previsioni dell’articolo 109, comma 4, TUIR.
- La quota deducibile non supera quella massima stabilita applicando i coefficienti stabiliti dal D.M. 31/12/1988, con la riduzione a metà nel primo esercizio.
- La differenza tra quota civilistica e quota fiscale è stata riportata in dichiarazione dei redditi con variazione in aumento o in diminuzione nel quadro RF.
- Le imposte anticipate e differite sono calcolate (OIC 25), con una valutazione documentata della ragionevole certezza di recupero.
D. Controlli periodici e chiusura
- Il registro dei cespiti è riconciliato con la contabilità: costo storico, fondo ammortamento e valore residuo.
- Per ogni cespite sono tracciati quota civilistica, quota fiscale ed eventuale disallineamento.
- Sono stati individuati ed adeguatamente gestiti beni fermi, inutilizzati, dismessi o ceduti.
- Per i beni eliminati prima del completo ammortamento è stato verificato il trattamento fiscale del residuo (art. 102, comma 4, TUIR).
- Plusvalenze e minusvalenze da cessione sono state calcolate sul corretto valore residuo civilistico e fiscale.
- Il saldo delle imposte differite è coerente con il totale dei disallineamenti.
- Il fascicolo è pronto per la verifica: stime di vita utile, verbali di collaudo, fatture, delibere, calcoli e prospetti dichiarativi.
7. Conclusioni
L'ammortamento costituisce una materia in cui bilancio e fiscalità s'incontrano e talvolta si scontrano.
Il codice civile e gli OIC chiedono una stima ragionata della vita utile e un piano sistematico; il TUIR consente invece di dedurre le quota di ammortamento solo entro i coefficienti stabiliti dal D.M. 31 dicembre 1988, dal momento dell'entrata in funzione del bene, con il dimezzamento del primo anno e il vincolo della previa imputazione a conto economico. Le due logiche non coincidono, e la differenza tra una quota e l'altra è ciò che l'impresa deve imparare a governare.
Il caso operativo ha mostrato che il doppio binario non è un'anomalia da evitare a ogni costo, ma una conseguenza fisiologica quando la vita utile economica del bene è più breve del periodo fiscale di ammortamento. Va gestito con ordine: variazioni in dichiarazione, imposte anticipate e differite coerenti con l'OIC 25, un registro dei cespiti che tenga traccia di entrambe le quote.
Allineare i due piani è possibile e comodo, ma soltanto se la stima di vita utile lo giustifica davvero.
Master Contabilità e Fisco è il percorso di aggiornamento dedicato ai professionisti che si occupano in modo particolare di adempimenti, ai collaboratori di studio e ai dipendenti.
Gli incontri si tengono con cadenza settimanale in diretta sulla piattaforma digitale de Il Sole 24 ORE Professionale con possibilità di visionarli in differita.
Tutti i corsi de Il Sole 24 ORE Professionale sono consultabili nella pagina dedicata.

