1. Premessa
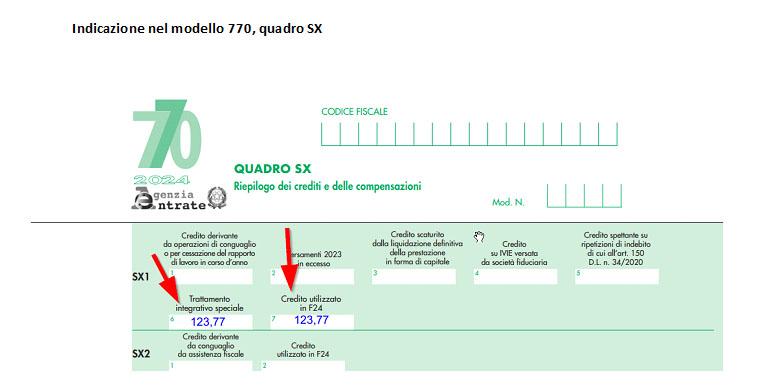
Il modello 770-2024, utilizzato dai sostituti d'imposta per comunicare telematicamente all'agenzia delle Entrate i dati fiscali relativi alle ritenute operate nell'anno 2023, i relativi versamenti, le eventuali compensazioni effettuate, il riepilogo dei crediti e gli altri dati contributivi ed assicurativi richiesti nonché altri specifici dati, dovrà essere inviato telematicamente entro il prossimo 31 ottobre. I provvedimenti direttoriali che hanno approvato i modelli e le istruzioni nonché le specifiche tecniche per la trasmissione, sono stati adottati il 26 ed il 28 febbraio del corrente anno. Tra le novità di maggiore rilievo si segnala la esposizione dei dati relativi al trattamento integrativo speciale per lavoro notturno e lavoro straordinario erogato nel corso del 2023.
2. Il trattamento integrativo speciale previsto dal decreto Lavoro
L'articolo 39-bis del Dl cd. Lavoro (Dl 48/2023) aveva previsto, a favore dei lavoratori del comparto del turismo in possesso di determinati requisiti, la erogazione di un trattamento integrativo speciale per le prestazioni di lavoro notturno e le prestazioni di lavoro straordinario effettuato nei giorni festivi. Il trattamento spettava solo per le prestazioni effettuate dal 1 giugno 2023 al 21 settembre 2023. La Cm 29 agosto 2023, 26/E, ha illustrato i relativi chiarimenti operativi. La misura ha interessato i lavoratori dipendenti privati del comparto del turismo, inclusi gli stabilimenti termali, ed era mirata a garantire la stabilità occupazionale ed a sopperire alla eccezionale mancanza di offerta di lavoro nel settore turistico, ricettivo e termale. Incidentalmente si noti come la stessa ultima legge di Bilancio (legge 213/2023) abbia previsto, all'articolo 1, comma 21, un analogo trattamento integrativo speciale esteso tuttavia anche a favore dei lavoratori degli esercizi di somministrazione di alimenti e bevande, in gran parte con le medesime caratteristiche del precedente (applicabilità temporale limitata dal 1 gennaio al 30 giugno 2024, analoghi requisiti di reddito e modalità di calcolo – si veda la Cm 7 marzo 2024, n. 5/E) che troverà posto nei dichiarativi del prossimo anno (molte delle considerazioni espresse nel presente lavoro, pertanto, conserveranno validità anche in quella sede).
La successione delle misure non appare, tuttavia, casuale. La stessa legge delega di riforma del sistema tributario (legge 111/2023) all'articolo 5, comma 2, punto 2.4 prevede espressamente, nell'ambito del perseguimento della «equità orizzontale» (obiettivo inserito tra quelli di prospettiva più immediata) da realizzare attraverso strumenti di immediato interesse per la specifica categoria dei redditi di lavoro dipendente, anche la applicazione, in luogo delle aliquote per scaglioni di reddito, di un'imposta sostitutiva dell'Irpef e delle relative addizionali, in misura agevolata, sulle retribuzioni corrisposte a titolo di straordinario oltre una determinata soglia. Il trattamento integrativo speciale (definito «speciale» - presumibilmente - per differenziarlo dal trattamento integrativo ordinario confermato per il corrente anno dall'articolo 1, comma 3 del Dlgs 216/2023, attuativo del primo modulo della riforma Irpef ed erede, ormai irriconoscibile, dello storico bonus Renzi) rappresenta forse, più che il perseguimento di un obiettivo di «equità orizzontale», ossia l'eguale trattamento di persone che si trovano nelle medesime condizioni, un tentativo di attuazione del principio di «equità verticale», il quale consiste invece nel trattamento diverso di persone diverse al fine di attenuarne le differenze. Oppure, più propriamente, del risalente principio denominato di discriminazione qualitativa dei redditi, già oggetto di attenzioni da parte dell'economista classico scozzese Adam Smith nel 18mo secolo. Il tutto alla luce, ormai piuttosto incerta in verità, dell'obiettivo della «graduale riduzione dell'imposta» (articolo 5, lettera a), n. 1 della legge delega), ormai divenuto una sorta di fil rouge, o per meglio dire un «rumore di fondo», di qualsiasi rilevante provvedimento a carattere tributario.
3. I soggetti interessati
La erogazione del trattamento era soggetta a precisi limiti, soggettivi, oggettivi e temporali. Più in particolare spettava:
a) ai soli lavoratori del comparto (privato) del turismo, ivi inclusi gli stabilimenti termali, purché titolari di reddito di lavoro dipendente relativo al 2022 non superiore ad euro 40mila;
b) per prestazioni di lavoro notturno (anche nei giorni non festivi) o di straordinario rese nei giorni festivi;
c) per il solo periodo compreso tra il 1° giugno 2023 ed il 21 settembre 2023, da intendersi come periodo di effettuazione delle suddette prestazioni, essendo la erogazione del trattamento integrativo ad esse relativo consentita anche oltre il succitato periodo, purché entro il termine di effettuazione del conguaglio di fine anno (indicazioni contenute nella Cm 26/E/2023).
Interessante, ma non esaustiva, la precisazione secondo cui per la definizione di lavoro notturno e di lavoro straordinario occorre far riferimento alla disciplina giuslavoristica, con particolare riguardo al Dlgs 66/2003 (Cm 26/E, cit.). Più in particolare il comma 2 dell'articolo 1 del decreto legislativo citato definisce il lavoro straordinario quello prestato oltre l'orario normale di lavoro «così come definito all'articolo 3» mentre il periodo notturno risulta essere il «periodo di almeno sette ore consecutive comprendenti l'intervallo tra la mezzanotte e le cinque del mattino». La disciplina giuslavoristica, tuttavia, quasi sempre rimanda alla contrattazione collettiva. Ad esempio, il «lavoro straordinario» è il lavoro prestato oltre l'orario normale di lavoro, ordinariamente 40 ore settimanali ma soltanto se non diversamente disposto dai contratti collettivi. Si osserva inoltre che, tecnicamente, per il lavoratore part-time il lavoro prestato oltre l'orario definito nell'accordo individuale di lavoro (nei limiti dell'orario di lavoro normale) è denominato lavoro supplementare, non straordinario. La nozione di «lavoro festivo» è tipicamente definita dalla contrattazione collettiva e non coincide con il lavoro domenicale. Infatti, l'articolo 2109 del codice civile stabilisce semplicemente che il prestatore di lavoro ha diritto ad un giorno di riposo ogni settimana, di regola (ma non necessariamente) in coincidenza con la domenica (disposizione mutuata dallo stesso Dlgs 66/2003) mentre i giorni festivi sono determinati dalla normativa vigente (ad esempio Dpr 28 dicembre 1985, n. 792) e, soprattutto per le finalità retributive, dalla contrattazione collettiva. Il CCNL Turismo Federalberghi (codice Cnel H052), considerato il più diffuso ed applicabile ai lavoratori occupati in alberghi, villaggi turistici, campeggi, ostelli, bed and breakfast, case e appartamenti per vacanze e, più in generale, in tutte le attività turistico ricettive, alberghiere ed extralberghiere, rinnovato da ultimo con accordo del 5 luglio 2024, nel periodo 1 giugno 2023 – 30 settembre 2023 riconosceva soltanto due giorni festivi (il 2 giugno ed il 15 agosto). Stando alla lettera della norma, pertanto, il lavoro straordinario festivo poteva verificarsi solo in queste due giornate (ma la ipotesi del lavoratore che presta lavoro straordinario nel giorno di ferragosto appare abbastanza accademica), con effetti del tutto marginali circa la determinazione del trattamento integrativo. Per tali motivi considereremo negli esempi che seguono anche il lavoro straordinario effettuato nelle giornate di domenica, considerando tale giorno (come di solito accade nella accezione comune) un giorno festivo (sul punto, tuttavia, le note di prassi della Agenzia, sia la citata 26/e che la successiva 5/E del marzo del corrente anno, non hanno offerto chiarimenti definitivi).
Più chiara, invece, la individuazione della nozione di lavoro notturno che deve certamente essere rimessa alla contrattazione collettiva, anche per le chiare disposizioni contenute nell'articolo 13 comma 1 e 2 del citato decreto legislativo: «L'orario di lavoro dei lavoratori notturni non può superare le otto ore in media nelle ventiquattro ore, salva l'individuazione da parte dei contratti collettivi, anche aziendali, di un periodo di riferimento più ampio sul quale calcolare come media il suddetto limite. 2. È affidata alla contrattazione collettiva l'eventuale definizione delle riduzioni dell'orario di lavoro o dei trattamenti economici indennitari nei confronti dei lavoratori notturni. Sono fatte salve le disposizioni della contrattazione collettiva in materia di trattamenti economici e riduzioni di orario per i lavoratori notturni anche se non concesse a titolo specifico».
L'esempio che segue mostra la importanza della disciplina stabilita dalla contrattazione collettiva ai fini della corretta determinazione del trattamento integrativo speciale. A parità di prestazioni lavorative (lavoro notturno e straordinario festivo), la applicazione di contratti collettivi differenti (si ricorda che, ai sensi dell'articolo 39 della Costituzione, il datore è libero di scegliere, entro certi limiti, il contratto collettivo applicabile in azienda) determina un diverso computo del trattamento integrativo speciale.
Un caso concreto
Ipotizziamo un lavoratore dipendente della azienda turistica ALFA, complesso turistico recettivo all'aria aperta, in possesso dei requisiti richiesti per accedere al trattamento integrativo speciale. Per semplicità ipotizziamo che le prestazioni aventi titolo per la erogazione del trattamento integrativo speciale siano tutte riferibili al mese di luglio 2023. La azienda applica il CCNL Turismo/Federalberghi, codice Cnel H052.
Lavoratore A, impiegato livello 3°, svolgente mansioni di segretario al ricevimento con compiti di cassa o amministrazione. Il reddito di lavoro dipendente percepito nel 2022 è stato pari ad euro 21.000 (si noti che, ai fini del calcolo del limite reddituale, devono essere inclusi tutti i redditi di lavoro dipendente conseguiti dal lavoratore, anche da più datori di lavoro, compresi quelli derivanti da attività lavorativa diversa da quella svolta nel settore turistico, ricettivo e termale).
La retribuzione base del lavoratore sulla quale calcolare la maggiorazione per lavoro straordinario e notturno (la retribuzione normale) comprende (articolo 148 del CCNL): la paga base nazionale conglobata (assunta al lordo dell'elemento distinto della retribuzione e della contingenza), gli eventuali trattamenti salariali integrativi comunque denominati e gli eventuali scatti di anzianità (articolo 148, lett. b) e d) ). Ipotizziamo che il lavoratore nel mese di luglio 2023 avesse maturato 2 scatti di anzianità ossia 2 x 34,86 = euro 69,72. Al lavoratore viene, inoltre, corrisposta una indennità di cassa pari al 5% della paga base nazionale conglobata (articolo 404 del CCNL), ossia 1.643,37 x 0,05 = 82,17 ed un superminimo individuale pari ad euro 120,00.
Un caso concreto
Poiché l'orario normale di lavoro della azienda è pari a 40 ore settimanali, la retribuzione oraria si calcola utilizzando il divisore orario 172 (articolo 151 del CCNL).
Quindi retribuzione oraria = 1.915,26 / 172 = 11,1352.
Ipotizziamo che il lavoratore abbia lavorato in alcune delle domeniche di luglio (fruendo di giorni di riposo compensativi), in particolare con 2 ore di lavoro straordinario prestato nei giorni di domenica 2 luglio, 1 ora il giorno 16 luglio e 2 ore il giorno 30 luglio (assumiamo che le domeniche, ai fini della maturazione del trattamento integrativo speciale, siano considerate festive: vedi considerazioni infra). Il lavoro straordinario è remunerato con una maggiorazione del 30% (articolo 219 del CCNL) quindi: 11,1352 x 5 h x 1,30 = 72,38.
Ipotizziamo altresì che il lavoratore abbia prestato durante il mese 52 ore di lavoro notturno dalle ore 24:00 alle ore 6:00. Ai sensi dell'articolo 267 del CCNL le ore di lavoro svolto dalle ore ventiquattro alle ore sei sono retribuite con la retribuzione oraria maggiorata del 25 %. Nel caso specifico è possibile notare una discrasia rispetto alle indicazioni contenute nella Cm 26/E che, richiamando il decreto legislativo 66/2003, individua come lavoro notturno quello svolto dalle 24:00 alle 5:00 del mattino. Si ritiene in ogni caso applicabile, ai fini indicati, la disciplina contrattualista (vedi considerazioni infra). Si noti inoltre che la maggiorazione è applicata, secondo quanto si legge nel CCNL, fatte salve le condizioni di miglior favore. Ed infatti la azienda ALFA ha sottoscritto con le parti sociali un accordo aziendale migliorativo in base al quale il lavoro notturno fruisce di una maggiorazione del 30%.
Quindi la remunerazione complessiva del lavoro notturno è pari a 11,1352 x 52 h x 1,30 = 752,74.
La base di calcolo del trattamento integrativo speciale è pertanto: 752,74 + 72,38 = 825,12.
Il trattamento integrativo speciale è pari a 825,12 x 0,15 = 123,77.
Tale importo poteva essere erogato dal datore di lavoro in busta paga con la prima retribuzione utile (ma non oltre la effettuazione delle operazioni di conguaglio), salvo procedere poi al recupero utilizzandolo a titolo di credito di imposta (quindi il datore poteva servirsene in compensazione con la prima retribuzione utile). Il recupero in compensazione orizzontale del trattamento erogato al lavoratore deve avvenire mediante l'utilizzo dei servizi telematici messi a disposizione dall'agenzia delle entrate e non è soggetto agli altri limiti o vincoli previsti per l'utilizzo in compensazione dei crediti d'imposta. Per la compensazione è stato istituito, con la Rm 9 agosto 2023, n. 51/E, il codice tributo «1702», denominato «Credito maturato dai sostituti d'imposta per l'erogazione del trattamento integrativo speciale del lavoro notturno e straordinario effettuato nei giorni festivi - articolo 39-bis del Dl 4 maggio 2023, n. 48». Si ricorda che, prima di procedere alla erogazione, era necessario acquisire una dichiarazione scritta da parte del lavoratore nella quale quest'ultimo:
a) confermava la sua volontà di ricevere il trattamento integrativo speciale;
b) dichiarava di aver conseguito un reddito di lavoro dipendente nell'anno 2022 non superiore ad euro 40 mila.
Tale documentazione deve essere conservata dal datore di lavoro ed eventualmente esibita a richiesta degli organi di controllo.
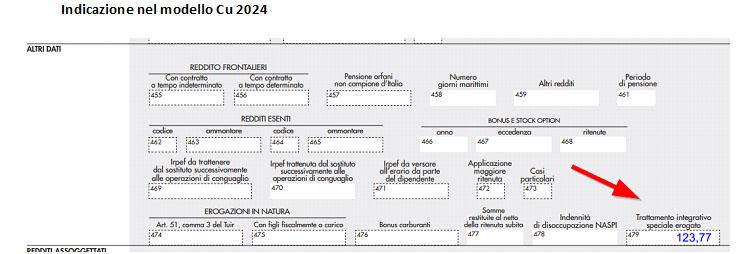
L'importo del trattamento integrativo speciale corrisposto al lavoratore doveva essere riportato nella certificazione unica 2024 nel punto 479.
Nel Modello 770-2024, l'importo indicato dovrà essere valorizzato nel rigo SX1 colonna 6, in quanto credito maturato per effetto dell'erogazione del trattamento integrativo speciale del lavoro notturno e straordinario. Poiché il credito è stato interamente utilizzato in compensazione la colonna 7 dovrà essere valorizzata con il medesimo importo.