



I temi affrontati nell'articolo saranno approfonditi nel corso "I reati tributari: ruolo del professionista e strumenti di difesa", inserito nel più ampio percorso formativo "All Inclusive Specialistica".
La tematica
Come noto, con riferimento alle contestazioni per omesso versamento di ritenute certificate e di Iva, ai sensi degli articoli 10-bis e 10-ter del D.Lgs. 74/2000, la giurisprudenza di legittimità ha tradizionalmente riconosciuto una rilevanza assai limitata alla crisi di liquidità dell'impresa, ritenendo che la scelta di destinare le risorse finanziarie disponibili al soddisfacimento di creditori diversi dall'Erario non valga, di per sé, a escludere la coscienza e volontà dell'omissione.
Il D.Lgs. 14 giugno 2024, n. 87, in vigore dal 29 giugno 2024, ha inserito nell'articolo 13 del D.Lgs. 74/2000 il comma 3-bis, che esclude la punibilità quando il fatto dipende da cause non imputabili all'autore, sopravvenute all'effettuazione delle ritenute o all'incasso dell'Iva, e il comma 3-ter, che individua gli indici da valutare in modo prevalente ai fini della particolare tenuità del fatto.
Dal 1° gennaio 2027 le due disposizioni confluiranno, con identico contenuto, nell'articolo 89, commi 4 e 5, del Testo Unico delle sanzioni tributarie (D.Lgs. 173/2024).
Cosa occorre, però, dimostrare perché la crisi di liquidità rilevi? E quali sono gli spazi di difesa quando la crisi preesiste all'incasso dell'imposta? Le prime pronunce di legittimità consentono di delinearne i confini.
Normativa, prassi e giurisprudenza di riferimento
L'articolo 10-ter D.Lgs. 74/2000 punisce con la reclusione da sei mesi a due anni chi non versa, entro il 31 dicembre dell'anno successivo a quello di presentazione della dichiarazione annuale, l'Iva dovuta in base alla dichiarazione per un ammontare superiore a 250.000 euro per ciascun periodo d'imposta. L'articolo 10-bis prevede la stessa pena per le ritenute risultanti dalla certificazione rilasciata ai sostituiti, oltre la soglia di 150.000 euro, con termine al 31 dicembre dell'anno successivo a quello di presentazione della dichiarazione del sostituto.
Per entrambe le fattispecie, a seguito del D.Lgs. 87/2024, il reato non si configura se il debito è in corso di estinzione mediante rateazione, ai sensi dell'articolo 3-bis, D.Lgs. 462/1997, e, in caso di decadenza, la rilevanza penale è subordinata a un debito residuo superiore a 75.000 euro per l'Iva e a 50.000 euro per le ritenute (articoli 83 e 82 del Testo Unico).
Il nuovo comma 3-bis dell'articolo 13 dispone che i reati di omesso versamento "non sono punibili se il fatto dipende da cause non imputabili all'autore sopravvenute, rispettivamente, all'effettuazione delle ritenute o all'incasso dell'imposta sul valore aggiunto. Ai fini di cui al primo periodo, il giudice tiene conto della crisi non transitoria di liquidità dell'autore dovuta alla inesigibilità dei crediti per accertata insolvenza o sovraindebitamento di terzi o al mancato pagamento di crediti certi ed esigibili da parte di amministrazioni pubbliche e della non esperibilità di azioni idonee al superamento della crisi".
Il comma 3-ter stabilisce, ai fini della non punibilità per particolare tenuità del fatto, che il giudice valuta in modo prevalente uno o più dei seguenti indici:
- l'entità dello scostamento dell'imposta evasa rispetto alla soglia;
- l'avvenuto adempimento integrale del piano di rateizzazione;
- "l'entità del debito tributario residuo, quando sia in fase di estinzione mediante rateizzazione";
- la situazione di crisi ai sensi dell'articolo 2, comma 1, lettera a), del Codice della crisi d'impresa e dell'insolvenza.
Resta ferma la non punibilità per integrale pagamento del debito prima dell'apertura del dibattimento di primo grado (articolo 13, commi 1 e 3, D.Lgs. 74/2000).
Sul piano giurisprudenziale, l'orientamento consolidato, che risale alle Sezioni Unite del 2013 (Cass., SS.UU., n. 37424/2013 e n. 37425/2013), esclude che la crisi di liquidità alla scadenza valga, di per sé, a escludere il dolo; la giurisprudenza successiva ha ammesso il rilievo della forza maggiore solo ove si dimostri la non imputabilità della crisi e l'impossibilità di fronteggiarla con misure idonee, anche ricorrendo al patrimonio personale (Cass. n. 35580/2017).
Con riferimento alla nuova causa di non punibilità legata alla crisi di liquidità, la Cassazione ha precisato che essa presuppone che l'Iva sia stata incassata e che le cause della crisi siano successive all'incasso, escludendone l'applicazione quando l'omesso versamento deriva dalla scelta di privilegiare il pagamento di fornitori e retribuzioni (Cass. n. 33794/2025), e che una crisi già preesistente osta all'esclusione della punibilità (Cass. n. 16526/2025).
Il caso operativo
Si ipotizzi la seguente situazione. Beta Srl, società in regime di liquidazione Iva mensile, presenta entro il 30 aprile 2026 la dichiarazione Iva relativa al 2025, dalla quale risulta un'imposta dovuta e non versata pari a 310.000 euro. Nel corso del 2025 la società ha regolarmente incassato i corrispettivi, comprensivi di Iva, dalla generalità dei clienti.
Nel 2026 si verificano i seguenti eventi:
- a marzo 2026 nei confronti di Gamma Spa, principale cliente di Beta Srl, viene aperta la liquidazione giudiziale, rendendo inesigibili crediti per 280.000 euro maturati nel 2026;
- un'azienda sanitaria locale non paga fatture per 420.000 euro, scadute da oltre un anno e non contestate;
- revocati gli affidamenti, la società utilizza la liquidità residua per retribuzioni e fornitori strategici.
Beta Srl ha inoltre operato nel 2025 ritenute sui redditi di lavoro dipendente, regolarmente certificate, per 160.000 euro, non versate.
Si rende pertanto necessario verificare:
- entro quale data l'omesso versamento assume rilevanza penale;
- se la crisi di liquidità descritta possa escludere la punibilità;
- quali effetti producono la rateazione del debito e il pagamento parziale;
- come cambiano i riferimenti normativi dal 1° gennaio 2027.
La soluzione
Per l'Iva relativa al 2025, la dichiarazione annuale è presentata nel 2026: il termine per evitare la rilevanza penale scade, pertanto, il 31 dicembre 2027.
Per le ritenute certificate relative al 2025, la dichiarazione del sostituto d'imposta è presentata nel 2026 e anche in questo caso il termine coincide con il 31 dicembre 2027. Entrambi gli importi superano le soglie (310.000 euro rispetto a 250.000 euro; 160.000 euro rispetto a 150.000 euro).
Va però ricordato che il reato non si configura se, alla data del 31 dicembre 2027, il debito è in corso di estinzione mediante rateazione, ai sensi dell'articolo 3-bis, D.Lgs. 462/1997 (dal 1° gennaio 2027, articolo 292, commi da 7 a 11, del Testo Unico adempimenti e accertamento).
In caso di successiva decadenza, il fatto assume rilevanza penale solo se il debito residuo supera 75.000 euro per l'Iva e 50.000 euro per le ritenute. La rateazione, se regolarmente onorata, rappresenta pertanto la via più sicura.
A tal fine, va peraltro rammentato che, sempre ai sensi dell'articolo 3-bis, D.Lgs. 462/1997, le comunicazioni di irregolarità sono trasmesse al contribuente entro il 30 settembre dell'anno successivo a quello di presentazione della relativa dichiarazione; nelle more del ricevimento della comunicazione il contribuente può comunque provvedere spontaneamente al pagamento rateale delle somme dovute a titolo di ritenute o di imposta, nella misura di almeno un ventesimo per ciascun trimestre solare. La prima rata, inoltre, "è versata entro il termine indicato nel comma 1 degli articoli 10-bis e 10-ter": nel caso di Beta Srl, entro il 31 dicembre 2027, anche se la comunicazione non fosse ancora pervenuta.
Al di là della possibile rateazione, e volendo concentrare l'attenzione sull'Iva, occorre verificare se la crisi di Beta Srl sia sopravvenuta all'incasso dell'imposta.
Nel caso in esame, l'Iva relativa al 2025 è stata incassata nel corso di quell'anno, mentre l'insolvenza di Gamma Spa è accertata con l'apertura della liquidazione giudiziale nel marzo 2026: si tratta, dunque, di una causa successiva all'incasso, riconducibile a una delle ipotesi tipizzate dalla norma ("inesigibilità dei crediti per accertata insolvenza").
La Cassazione ha chiarito che la crisi deve essere sopravvenuta all'incasso dell'Iva, "il che sta a significare che una crisi già preesistente osta alla esclusione della punibilità", e che occorre operare "una accorta ponderazione tra rischio di impresa (che non può essere posto a carico della collettività) e tutela dal soggetto agente da vicende di mercato assolutamente imponderabili e dallo stesso ingovernabili" (Cass. n. 28654/2026, che richiama Cass. n. 16526/2025).
Peraltro, la crisi deve essere non transitoria e deve essere accompagnata dalla non esperibilità di azioni idonee al suo superamento. La norma non individua tali azioni; la Cassazione richiede, in ogni caso, una crisi di liquidità non fronteggiabile con misure ordinarie e straordinarie (Cass. n. 28654/2026), sicché pare opportuno documentare le iniziative intraprese e il relativo esito.
Con riferimento, invece, alla seconda circostanza richiamata, va evidenziato che il mancato pagamento di crediti certi ed esigibili da parte di amministrazioni pubbliche è espressamente previsto dalla norma. Anche in questo caso, tuttavia, assume rilievo il momento in cui il ritardo si manifesta: crediti scaduti da oltre un anno e già noti nel 2025 lasciano temere che il giudice qualifichi la crisi, per questa parte, come preesistente. Prima della riforma, del resto, tale carenza di liquidità era ritenuta irrilevante (Cass. n. 30760/2022).
D'altra parte, il pagamento delle retribuzioni e dei fornitori non vale, di per sé, a escludere il dolo: la scelta di non pagare l'imposta "prova il dolo: soprattutto quando risulti che al contempo si siano pagati altri debiti", perché la scelta imprenditoriale attiene ai motivi a delinquere (Cass. n. 28654/2026, che richiama Cass. n. 43599/2015). Nel caso deciso, l'imputato disponeva nel 2017 di 950.000 euro e aveva scelto di non accantonare l'imposta per poter pagare i creditori ritenuti più importanti per la continuità aziendale, ovvero dipendenti e fornitori. Tuttavia, la stessa sentenza ha annullato la condanna perché la Corte d'appello si era limitata a escludere la forza maggiore, senza verificare i presupposti del comma 3-bis: in altre parole, la valutazione sul dolo e quella sulla causa di non punibilità restano distinte e il giudice di merito deve compierle entrambe, quando la difesa le prospetta.
Da ultimo, va evidenziato che l'esclusione del reato prevista dall'articolo 10-ter è collegata alla sola rateazione disciplinata dall'articolo 3-bis, D.Lgs. 462/1997. Ove Beta Srl decada dalla rateazione con un debito residuo superiore a 75.000 euro, ovvero estingua il debito con modalità diverse, quali la rateazione delle somme iscritte a ruolo o la transazione fiscale, i versamenti effettuati possono assumere rilievo ai fini della particolare tenuità del fatto. La Cassazione, in una vicenda relativa all'Iva 2017, anteriore alla riforma, ha censurato la Corte d'appello che aveva negato l'applicazione dell'articolo 131-bis c.p. guardando al solo superamento della soglia, di quasi 40.000 euro, senza considerare i versamenti successivi, pari a 66.893 euro, e la transazione fiscale in corso, con un debito residuo di 52.177 euro. La Corte ha precisato che, in presenza di una progressiva estinzione del debito mediante rateizzazione, il giudice può valutare in termini di prevalenza l'entità del debito residuo e che, se i pagamenti coprono una percentuale assai elevata del debito, il comportamento successivo al reato "può essere ritenuto - per espressa previsione legislativa - quale indice particolarmente pregnante della speciale tenuità del fatto" (Cass. n. 28654/2026, che richiama Cass. n. 12802/2026).
Gli errori da evitare
Alla luce di quanto esposto, gli errori più frequenti sono i seguenti:
- invocare una crisi di liquidità generica o risalente nel tempo, senza individuare l'evento sopravvenuto all'incasso dell'Iva o all'effettuazione delle ritenute;
- non documentare il carattere accertato dell'insolvenza del terzo (apertura di una procedura concorsuale, esito negativo delle azioni esecutive) o la certezza ed esigibilità dei crediti verso la pubblica amministrazione;
- trascurare la prova della non esperibilità di azioni idonee al superamento della crisi;
- confondere il piano del dolo con quello della causa di non punibilità;
- lasciare decadere la rateazione senza verificare se il debito residuo superi le soglie di 75.000 euro o di 50.000 euro;
- non attribuire rilevanza ai versamenti successivi alla scadenza ai fini del debito residuo.
La check list di verifica
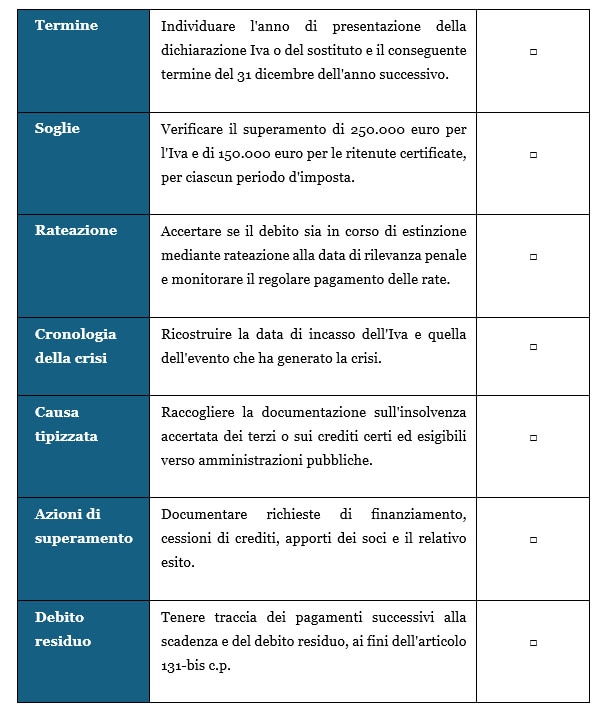
Conclusioni
La causa di non punibilità introdotta dal D.Lgs. 87/2024 non determina il superamento del consolidato orientamento giurisprudenziale secondo cui la mera crisi di liquidità non è, di per sé, sufficiente a escludere il dolo nei reati di omesso versamento.
La riforma ha, tuttavia, distinto il piano della configurabilità del reato da quello della punibilità. La rateazione ai sensi dell'articolo 3-bis, D.Lgs. 462/1997, in corso al 31 dicembre dell'anno successivo a quello di presentazione della dichiarazione, impedisce la configurazione del reato, salvo che, dopo la decadenza, il debito residuo superi 75.000 euro per l'Iva o 50.000 euro per le ritenute.
Integrato il reato, la punibilità è esclusa dall'integrale pagamento prima dell'apertura del dibattimento di primo grado ovvero da una crisi di liquidità non transitoria, sopravvenuta all'incasso dell'Iva o all'effettuazione delle ritenute e riconducibile alle cause tipizzate dal comma 3-bis; resta, infine, la particolare tenuità del fatto, valutata anche alla luce del debito residuo in corso di rateizzazione.
La documentazione atta a dimostrare la cronologia della crisi e le iniziative intraprese per fronteggiarla pare, pertanto, decisiva.
In questo articolo sono stati analizzati i profili essenziali dei temi trattati.
Attraverso casi pratici, documentazione, modelli e soluzioni applicative, gli stessi temi saranno approfonditi nel corso "I reati tributari: ruolo del professionista e strumenti di difesa", che si inserisce nel più ampio percorso formativo "All Inclusive Specialistica".
Tutti i corsi sono consultabili nella pagina dedicata.

