1. Il regime patent box, un incentivo fiscale automatico
Il regime patent box, come disciplinato dall’articolo 6, Dl 146/2021 e s.m.i., è un incentivo fiscale automatico.
Consiste in una superdeduzione pari al 110% dei costi di ricerca e sviluppo sostenuti per software protetti da copyright, brevetti industriali, disegni e modelli giuridicamente tutelati, che si applica al reddito imponibile Ires o Irpef e al valore della produzione Irap.
L’automatismo determina il differimento di un eventuale controllo e l’assenza di attività istruttoria comporta maggiori rischi a carico del contribuente.
Tuttavia, la disciplina agevolativa consente una protezione dalle sanzioni in caso di contestazioni dell’Amministrazione finanziaria (c.d. esimente sanzionatoria o “penalty protection”).
La protezione scatta se l’impresa beneficiaria si è dotata, prima dell’invio della dichiarazione dei redditi in cui ha fruito dell’agevolazione, di una documentazione idonea.
Il fascicolo deve fornire agli accertatori un’informativa chiara, esaustiva, veritiera e conforme alle disposizioni del provvedimento del direttore dell’agenzia delle Entrate prot. 48243/2022, come modificato dal provvedimento prot. 52642/2023.
Per il periodo d’imposta 2025 dei soggetti “solari” la corsa contro il tempo si chiude con la dichiarazione dei redditi. Il termine ordinario del 31 ottobre 2026 cade di sabato e slitta quindi al 2 novembre 2026. In caso di dichiarazione tardiva o integrativa/sostitutiva, il termine ultimo slitta al 1° febbraio 2027.
Entro tale data l’impresa deve:
• predisporre il fascicolo documentale, articolato in due sezioni A e B;
• apporre la firma elettronica con marca temporale del legale rappresentante o di un suo delegato, che conferisca data certa al documento;
• comunicare il possesso della documentazione in dichiarazione, barrando la casella 2 “Possesso documentazione” del rigo dedicato OP21 (RS147 nel modello PF); la comunicazione va ripetuta ogni anno per tutta la durata dell’opzione, anche in assenza di nuovi beni agevolati;
• indicare la superdeduzione come variazione in diminuzione sia nel modello Redditi (rigo RF55, codice 86; rigo RG22, codice 47) sia nel modello Irap (codice 16 tra le “altre variazioni in diminuzione”).
L’esimente sanzionatoria non premia il semplice possesso documentale: premia l’idoneità formale e sostanziale, che consente ai verificatori di riscontrare puntualmente la corretta determinazione della maggiorazione.
2. Gli effetti dell’idoneità documentale e i requisiti di efficacia
La predisposizione di idonea documentazione si configura, all’interno della disciplina patent box di cui all’articolo 6 del Dl 146/2021 e s.m.i., stante la sua natura facoltativa, come un’opportunità per ottenere protezione in caso di contestazione.
L’effetto del giudizio di idoneità è dirompente in sede di controllo: anche in caso di contestazione integrale del beneficio, non sono dovute le sanzioni per infedele dichiarazione.
Il punto 7.1 del provvedimento del direttore delle Entrate prot. 48243 del 15 febbraio 2022 dispone infatti: «nel caso di recupero a tassazione in tutto o in parte della maggiorazione dedotta, non è applicabile la sanzione prevista dall’articolo 1, comma 2, del decreto legislativo 18 dicembre 1997, n. 471, qualora il contribuente abbia predisposto la documentazione idonea relativa alle attività rilevanti e alle spese sostenute per il loro svolgimento».
È evidente che la disciplina patent box intende premiare non tanto e non solo il possesso documentale, ma la trasparenza, correttezza e analiticità del fascicolo probatorio.
Il punto 11.6 del provvedimento circoscrive il requisito di idoneità «in tutti i casi in cui la stessa [la documentazione predisposta dal contribuente] fornisca agli organi di controllo i dati e gli elementi necessari per riscontrare la corretta determinazione della maggiorazione».
Il fascicolo documentale deve, dunque, fornire un’informativa chiara, esaustiva, corrispondente al vero e conforme alle disposizioni contenute nel citato Provvedimento.
Ne derivano alcune conseguenze operative:
• ai fini dell’attivazione della penalty protection non è sufficiente aver redatto e consegnato tempestivamente il fascicolo documentale agli Uffici durante l’attività di controllo. Ciò che rileva è la qualità del contenuto (punto 11.5 del provvedimento);
• omissioni o inesattezze parziali non precludono l’esimente, purché non impediscano ai verificatori di svolgere un’analisi complessiva della posizione del contribuente (punto 11.7 del provvedimento);
• un documento formalmente completo ma generico può essere giudicato non idoneo nella sostanza se non fornisce «nel complesso, un’informazione chiara e completa e conforme alle disposizioni contenute nel … provvedimento» (punto 11.5 del provvedimento);
• la documentazione predisposta per il Patent box non protegge l’impresa nell’ambito dei controlli sul credito d’imposta R&S. Il sistema sanzionatorio è infatti governato dal principio di legalità, che impedisce di estendere l’esimente a ipotesi non espressamente previste dalla norma (circolare 5/E/2023 risposta D);
• le certificazioni Mimit per il credito R&S&I&D, previste ai sensi dell’articolo 23 del Dl 73/2022, non esonerano dal predisporre la documentazione idonea;
• la totale assenza di documentazione comporta il recupero integrale dell’agevolazione, con conseguente applicazione degli interessi e irrogazione di sanzioni (punto 11.4 del provvedimento);
• l’assenza della firma elettronica con marca temporale, adempimento formale che munisce il fascicolo di data certa, comporta la disapplicazione della penalty protection (punto 11.4 del provvedimento);
• la non corrispondenza al vero, in tutto o in parte, delle informazioni fornite nella documentazione esibita comporta il recupero integrale della maggiorazione, con conseguente applicazione degli interessi e irrogazione di sanzioni (punto 11.4 del provvedimento).
Va interpretata con lo stesso criterio di idoneità la semplificazione documentale per le Pmi, prevista dal punto 8 del provvedimento e dalla circolare 5/E/2023.
Il “set informativo più leggero” è ammesso per le imprese di minori dimensioni, “coerentemente con le dimensioni della propria struttura organizzativa e operativa”, a patto di fornire informazioni equipollenti e, quindi, di non compromettere la qualità dell’informativa.
La circolare, al paragrafo 6.3, precisa che la semplificazione degli oneri documentali assume particolare rilevanza per le imprese autonome, slegate da logiche di gruppo nello svolgimento dell’attività d’impresa.
3. Il contenuto sostanziale della documentazione
Il punto 7 del provvedimento descrive la struttura e il contenuto del fascicolo documentale patent box, ai fini dell’idoneità.
Esso deve essere articolato in due sezioni:
A. delinea il contesto operativo e funzionale dell’impresa, con particolare riguardo alla tipologia e alle modalità di svolgimento delle attività rilevanti e ai presupposti applicativi dell’agevolazione;
B. valida sul piano contabile e fiscale quanto descritto nella sezione A e ricostruisce la quantificazione del beneficio.
Nella sezione A devono essere contenute informazioni volte a ricostruire i seguenti elementi:
• il contesto organizzativo, funzionale e di rischio del contribuente attraverso note, organigrammi e schede tecniche;
• la qualifica di investitore del soggetto beneficiario;
• lo svolgimento di attività rilevanti, in relazione alle quali ricorre l’assunzione del rischio;
• la specifica riferibilità e riconducibilità delle attività rilevanti ai beni immateriali oggetto di agevolazione;
• le modalità e la decorrenza di utilizzo, diretto o indiretto, dei beni immateriali oggetto di agevolazione.
L’idoneo supporto documentale comprende anche, in particolare, le dichiarazioni sostitutive attestanti la prova dell’esistenza e dei requisiti di originalità e creatività dei software protetti da copyright.
Nella sezione B devono essere contenute le seguenti informazioni riferite alla rilevazione delle componenti di calcolo dell’agevolazione:
• le schede intestate ai beni immateriali, anche desunte dalla contabilità analitica;
• i prospetti contabili;
• i fogli presenza nominativi giornalieri (c.d. timesheet) recanti, per ciascun giorno del periodo di imposta, le ore impiegate nelle attività rilevanti, firmati dal legale rappresentante dell’impresa beneficiaria o dal responsabile delle attività rilevanti, ai sensi del Dpr 445/2000, nonché dal prestatore di lavoro. Inoltre, per ogni lavoratore devono essere precisate le mansioni svolte e le conoscenze specifiche di cui è in possesso che gli consentono di partecipare allo svolgimento delle attività rilevanti;
• le dichiarazioni ufficiali dei responsabili d’azienda;
• in caso di costi promiscui (riferibili a più privative), una dichiarazione del legale rappresentante dell’impresa o del responsabile delle attività rilevanti, ai sensi del Dpr 445/2000, che individui il criterio di ripartizione, oggettivo e verificabile, idoneo a misurare il loro utilizzo nello svolgimento delle attività rilevanti. Per il costo del personale, la dichiarazione deve essere sottoscritta anche dal prestatore di lavoro;
• il prospetto di calcolo che, con riferimento alla variazione in diminuzione indicata in dichiarazione, ricostruisce il processo di quantificazione del beneficio per ciascun bene immateriale;
• in caso di applicazione del meccanismo premiale, uno specifico prospetto che illustri il processo di determinazione negli anni di recapture della corrispondente quota della variazione in diminuzione;
• tutta la documentazione contabile ed extracontabile utile a dimostrare l’effettività, l’inerenza e la congruità dei costi.
La circolare 5/E/2023 introduce alcune deroghe semplificative agli oneri documentali della sezione B:
• i fogli presenza relativi ai periodi d’imposta 2013-2020 (antecedente all’entrata in vigore del nuovo regime patent box), eventualmente interessati dall’applicazione del meccanismo premiale, possono essere sostituiti con un documento riepilogativo, a cadenza mensile, che riporti le ore impiegate nell’attività di ricerca e sviluppo, firmato solo dal rappresentante legale o dal responsabile dell’attività di ricerca;
• la dichiarazione per costi promiscui può essere sottoscritta solo dal rappresentante legale ovvero dal responsabile dell’attività di ricerca.
4. Gli aspetti formali rilevanti per l’esimente sanzionatoria
Oltre alle ipotesi di inidoneità sostanziale, esaminate nel precedente paragrafo, sussistono anche delle ipotesi di inidoneità formale.
Infatti, in linea con la ratio dell’idoneità documentale e dei suoi effetti, anche la forma della documentazione assume un’importanza rilevante ai fini della “penalty protection”:
• deve essere redatta in lingua italiana ma, in deroga alla regola generale, è ammesso esporre in lingua inglese eventuali elementi conoscitivi e dati che si riferiscono ad operazioni con imprese associate estere o parti terze estere (punto 11.1 del provvedimento);
• deve essere firmata dal legale rappresentante del contribuente o da un suo delegato mediante firma elettronica con marca temporale, entro il termine di presentazione della dichiarazione dei redditi relativa al periodo di imposta cui si riferisce la maggiorazione (2 novembre 2026, cadendo il 31 ottobre di sabato) o al massimo entro novanta giorni dal termine per la presentazione della dichiarazione, in caso di dichiarazione tardiva oppure integrativa/sostitutiva (1° febbraio 2027) (punto 11.2 del provvedimento e circolare 5/E/2023);
• deve essere predisposta per ogni periodo di imposta per il quale è stata esercitata l’opzione documentale nuovo patent box e produce i suoi effetti esclusivamente con riferimento a tale periodo (punto 11.3 del Provvedimento);
• deve essere conservata fino allo scadere del termine di decadenza per l’accertamento di cui all’articolo 43 del Dpr 600/1973 (punto 11.3 del provvedimento);
• deve essere consegnata all’Amministrazione finanziaria entro e non oltre 20 giorni dalla richiesta, con ulteriori 7 giorni di tempo per produrre eventuali integrazioni “ovvero entro un periodo più ampio in funzione della complessità delle operazioni sottoposte ad analisi, sempreché tale periodo sia compatibile con i tempi del controllo” (punto 10 del Provvedimento);
• deve essere comunicato il possesso della documentazione per ogni periodo d’imposta di riferimento in dichiarazione dei redditi (rigo OP21 casella 2).
La tardività o assenza della marca temporale è un vizio formale da non sottovalutare perché comporta l’inefficacia dell’esimente sanzionatoria, con conseguente applicazione della sanzione in proporzione all’ammontare della maggiore imposta, o del minor credito, derivante dal disconoscimento, totale o parziale, dell’agevolazione.
Come premesso, la data ultima per l’apposizione della firma con marca temporale sui fascicoli relativi al periodo d’imposta 2025 è:
• la data di trasmissione della dichiarazione dei redditi nei termini (scadenza 2 novembre 2026);
• la data di trasmissione della dichiarazione dei redditi tardiva oppure integrativa/sostitutiva di quella già presentata nei termini (entro 90 giorni dal termine ordinario, scadenza 1° febbraio 2027).
I vizi formali riguardano, in particolare, l’adempimento comunicativo.
Il contribuente è tenuto a comunicare all’Agenzia delle entrate nella dichiarazione dei redditi, annualmente in vigenza di validità dell’opzione, il possesso dell’idonea documentazione per giovare della c.d. “penalty protection”.
Il punto 9.1 del Provvedimento dispone che «in assenza della comunicazione prevista al punto 9.1 del presente provvedimento, il contribuente non può avvalersi della disapplicazione delle sanzioni previste dall’articolo 1, comma 2, del decreto legislativo 18 dicembre 1997, n. 471, in caso di rettifica da parte dell’Amministrazione finanziaria».
La Faq dell’Agenzia del 24 novembre 2023 precisa che l’obbligo di comunicazione permane anche sulle annualità successive di opzioni in corso di validità e in assenza di nuove privative su cui esercitare l’opzione.
La circolare 5/E/2023 precisa che «il possesso della documentazione idonea può essere comunicato in dichiarazione anche tardivamente, avvalendosi dell’istituto della remissione in bonis, sempre che la violazione non sia stata constatata o non siano iniziati accessi, ispezioni, verifiche o altre attività amministrative di accertamento delle quali l’autore dell’inadempimento abbia avuto formale conoscenza, e sempreché ricorrano le ulteriori condizioni previste dall’articolo 2, comma 1, del decreto-legge 2 marzo 2012, n. 16».
5. Comunicare il possesso di documentazione idonea
Il possesso di documentazione idonea e con essa la volontà di avvalersi della “penalty protection” va comunicato annualmente, per tutta la durata dell’opzione, nella relativa dichiarazione dei redditi.
Nel modello Redditi 2026 relativo al periodo d’imposta 2025, l’impresa beneficiaria del patent box comunica la predisposizione del fascicolo documentale barrando la casella 2 “Possesso documentazione” dell’apposito rigo:
• OP21 nei modelli Redditi SC/SP/ENC;
• RS147 nel modello Redditi PF.
Solo qualora siano sopravvenuti nuovi beni immateriali agevolabili (brevetti industriali, software protetti da copyright e disegni e modelli giuridicamente tutelati) da assoggettare a patent box è necessario esercitare una nuova opzione, barrando la casella 1 “Opzione” del medesimo rigo.
A titolo esemplificativo, si riporta l’esempio 1) di una società di capitali che comunica il possesso di idonea documentazione in vigenza di una precedente opzione patent box (annualità successiva) ed esercita contestualmente una nuova opzione su altri intangibles concessi e in uso:

L’esempio 2) invece mostra il caso di una società di capitali che comunica il possesso di idonea documentazione in vigenza di una precedente opzione patent box (annualità successiva) in assenza di nuove opzioni:

Le caselle 3 “Comunicazione” e 4 “Identificativo ruling” non devono essere compilate perché si riferiscono ai contribuenti che, nei periodi d’imposta antecedenti al 2021, avevano presentato opzione al previgente regime patent box di cui all’articolo 1, commi da 37 a 45, L. 190/2014 e, ricorrendone le condizioni, intendevano transitare al nuovo regime.
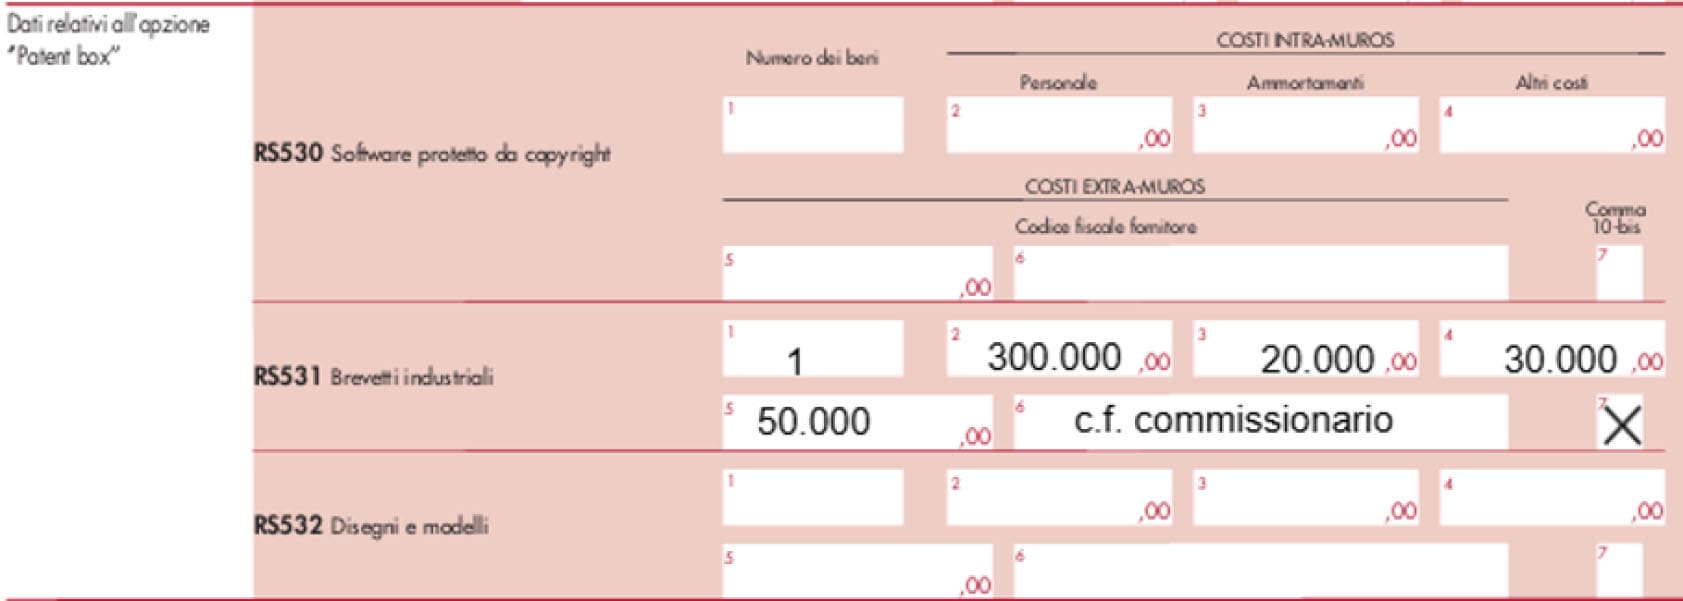
Con esclusivo riferimento ai beni oggetto di una nuova opzione nel periodo d’imposta di riferimento, è richiesta la compilazione dei righi RS530-RS532 nei modelli Redditi PF/SP/SC/ENC:
• rigo RS530 in caso di software protetti da copyright;
• rigo RS531 in caso di brevetti industriali;
• rigo RS531 in caso di disegni e modelli tutelati giuridicamente.
I dati richiesti sono i medesimi per ogni tipologia di privativa industriale:
• nella colonna 1 “Numero dei beni” il numero dei software/brevetti/disegni e modelli a cui si riferisce la nuova opzione;
• nelle colonne 2, 3, 4 “Costi intra-muros” l’ammontare delle spese ammissibili sostenute in relazione al personale, alle quote di ammortamento delle attrezzature e agli altri costi agevolati (ad esempio le materie prime);
• nelle colonne 5 e 6 “Costi extra-muros” l’ammontare delle spese ammissibili extra-muros sostenute per contratti di ricerca commissionati a terzi e il codice fiscale del fornitore/commissionario;
• nella casella 7 “comma 10-bis” l’eventuale applicazione del “meccanismo premiale”, con recapture delle spese sostenute fino all’ottavo periodo d’imposta precedente.
Le istruzioni al modello Redditi 2026 periodo 2025 precisano che: “Qualora il contribuente debba fornire le informazioni richieste sia con riferimento a beni già utilizzati sia con riferimento a beni per i quali è ottenuta la privativa industriale nel corso del periodo d’imposta oggetto della presente dichiarazione occorre compilare più righi utilizzando moduli aggiuntivi.”
È il caso di nuove opzioni con applicazione del meccanismo ordinario su taluni beni e premiale su altri.
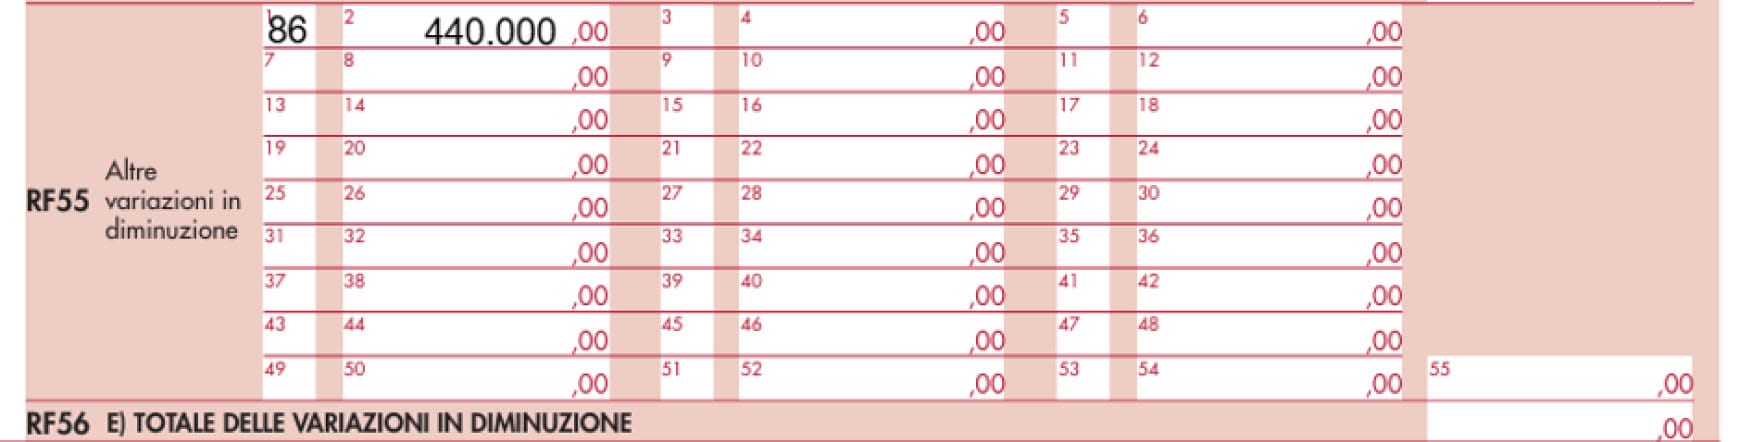
L’effettiva fruizione del beneficio patent box si realizza con l’inserimento della super deduzione fiscale fra le variazioni in diminuzione, sia nel modello redditi sia nel modello Irap.
Sono di seguito riepilogati i relativi righi dei quadri redditi con il codice della variazione Patent box:
• Redditi PF: rigo RF55, codice 86; rigo RG22, codice 47;
• Redditi SP: rigo RF55, codice 86; rigo RG22, codice 47;
• Redditi ENC: rigo RF55, codice 86; rigo RG22, codice 47;
• Redditi SC: rigo RF55, codice 86.
Nell’esempio di costi agevolabili per un brevetto concesso e in uso nel 2025 di complessivi euro 400.000, la variazione da rilevare ammonta a 400.000 x 110% = 440.000 euro.
La variazione in diminuzione va riportata anche nel modello Irap, col medesimo codice “16”, e potrebbe differire nell’ammontare da quella del modello redditi per la presenza di diverse regole di deducibilità fiscale.
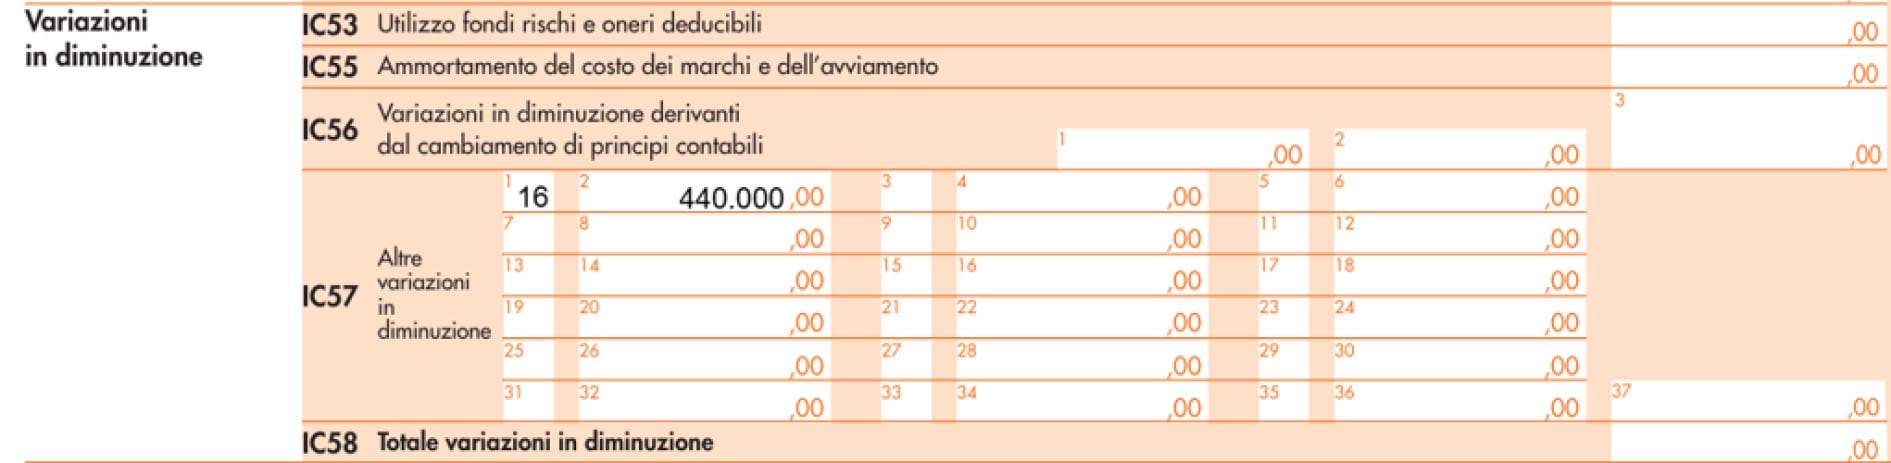
FIGURA 5