


1. In sintesi
La scadenza del 31 ottobre si avvicina e i professionisti devono predisporre i modelli dichiarativi compilando accuratamente quei quadri che spesso vengono trascurati in occasione dei versamenti di giugno/luglio.
Completiamo la disamina del Quadro RF (vedi anche Quadro RF, dove indicare le principali variazioni in aumento), passando in rassegna i recuperi fiscali relativi agli ammortamenti, ai dividendi, alle plusvalenze e alle imposte e tasse, quindi i corrispondenti righi dove devono essere indicati.
2. Gli ammortamenti
La disciplina degli ammortamenti, nell’ambito del reddito d’impresa, è fissata, per i beni materiali, dall’articolo 102 e, per i beni immateriali, dall’articolo 103 del Tuir.
Passando subito alle modalità compilative, si ricorda che è il rigo RF21 colonna 1 ad accogliere la quota ammortamento indeducibile perché imputata a bilancio per un importo superiore a quello fiscalmente consentito. Andranno quindi riportate in colonna 1 le seguenti fattispecie:
Un esempio: il recupero fiscale della quota terreno che sia stata autonomamente valorizzata
Consideriamo un fabbricato (commerciale) il cui costo d’acquisto è pari a 300mila euro:
• se il valore dell’area sottostante è stato autonomamente stimato in 65mila euro, e gli ammortamenti in bilancio sono calcolati sul valore di 235mila euro (ovvero 300.000-65.000), nel rigo RF21 della dichiarazione dei redditi non dovrà essere indicato nulla;
• se, invece, il valore dell’area sottostante fosse pari a 55mila euro, l’ammortamento in bilancio verrebbe effettuato sull’importo di 245mila euro (300.000 – 55.000), mentre ai fini fiscali l’ammortamento deducibile è calcolato sul minor valore di 240mila euro (300.000 x 20%), e di conseguenza al rigo RF21 colonna 1 si dovrà indicare l’ammortamento eccedente (vale a dire l’ammortamento calcolato sulla differenza di 5mila euro).
Attenzione! I disallineamenti tra ammortamenti civilistici e fiscali derivanti dall’allungamento a 50 anni del periodo di deduzione delle quote di ammortamento fiscale dei marchi e dell’avviamento oggetto delle operazioni disciplinate dall’articolo 110 del Dl 104/2020 determinano una variazione in aumento da indicare nel rigo RF31 con il codice 69, per la parte eccedente la quota di 1/50 prevista dal comma 8-ter del medesimo articolo 110.
Sempre al rigo RF31 ma con il codice 67, dovranno essere indicate le quote di ammortamento iscritte a bilancio relative ai beni materiali e immateriali per i quali si era usufruito della sospensione degli ammortamenti prevista dall’articolo 60, comma 7 bis, del Dl 104/2020, per recuperare il disallineamento civilistico/fiscale.
3. I dividendi
In base al contenuto dell’articolo 95 del Tuir, i dividendi distribuiti tra società di capitali sono esclusi da tassazione in misura pari al 95% degli stessi; essi concorrono alla formazione del reddito delle società nell’esercizio in cui sono incassati.
Dal punto di vista civilistico, a partire dal 2016, l’Oic 21 ha previsto una contabilizzazione sulla base del diritto alla percezione, vale a dire nell’esercizio in cui viene deliberata la distribuzione da parte dell’assemblea dei soci della società partecipata.
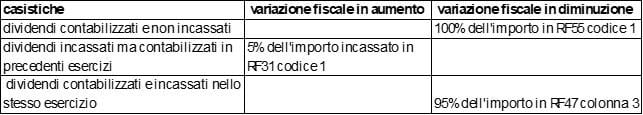
Pertanto, laddove venissero rilevati a conto economico della società controllante i dividendi deliberati ma non ancora incassati nel periodo d’imposta, occorrerà indicare l’intero ammontare dei dividendi a bilancio tra le variazioni in diminuzione al rigo RF55 con il codice 1.
Nell’esercizio in cui avviene l’incasso dei dividendi indicati per “competenza” nei precedenti esercizi, occorrerà rilevare al rigo FR31 con il codice 1 il 5% dell’importo incassato
Se i dividendi vengono incassati nello stesso esercizio di imputazione al conto economico, si dovrà rilevare un’unica variazione in diminuzione al rigo RF47 colonna 3 pari al 95% del dividendo contabilizzato e incassato.
In sintesi, l’indicazione nel quadro RF delle tre fattispecie dovrà avvenire come riportato nella seguente tabella:
Altra casistica riguarda i dividendi ricevuti, imputati al conto economico, formati con utili prodotti nei periodi di applicazione del regime di trasparenza di cui all’articolo 115 del Tuir. In questo caso nel rigo RF38 va indicato l’intero ammontare dei dividendi ricevuti e iscritti a conto economico, anche nel caso in cui la distribuzione avvenga successivamente ai periodi di efficacia dell’opzione. Al rigo RF 58 colonna 2 occorrerà indicare il reddito imponibile della partecipata in regime di trasparenza che viene attribuito in base alla percentuale di partecipazione.
Analogamente, le società di capitali che avendo una partecipazione in società di persone (o Geie), rilevano nel conto economico gli utili derivanti dalla stessa partecipazione, dovranno effettuare una variazione in diminuzione indicando al rigo RF 36 l’ammontare degli utili iscritti a conto economico, mentre il reddito di partecipazione da dichiarare (pari al reddito imponibile della società partecipata per la percentuale di partecipazione) verrà indicato al rigo RF58 colonna 1 (che rappresenta l’equivalente del quadro RH per le persone fisiche).
Un ultimo focus su due casistiche che riguardano la percezione di dividendi da soggetti esteri:
4. Le plusvalenze
Ai sensi dell’articolo 86, comma 2, del Tuir, nei casi di:
• cessione di beni a titolo oneroso;
• risarcimento, anche in forma assicurativa, per la perdita o il danneggiamento dei beni
la plusvalenza viene calcolata come differenza fra il corrispettivo o l’indennizzo conseguito, al netto degli oneri accessori di diretta imputazione, e il costo non ammortizzato.
Il momento impositivo coincide con l’esercizio di competenza.
Ai sensi dell’articolo 86, comma 4, è possibile frazionare in cinque anni la plusvalenza, a partire dall’anno di realizzo, a condizione che i beni siano posseduti per un periodo non inferiore a tre anni (o a due anni per le società sportive professionistiche).
I righi del quadro RF interessati sono i seguenti:
Anche per i beni che costituiscono immobilizzazioni finanziarie (partecipazioni) è possibile optare per il frazionamento ma solamente se iscritti tra le partecipazioni nell’attivo immobilizzato negli ultimi tre bilanci.
Una casistica meritevole di approfondimento riguarda la cd cessione d’azienda (o di ramo d’azienda), anch’essa disciplinata dall’articolo 86, comma 2, che così recita: «concorrono alla formazione del reddito anche le plusvalenze delle aziende, compreso il valore di avviamento, realizzate unitariamente mediante cessione a titolo oneroso.
Se il corrispettivo della cessione è costituito esclusivamente da beni ammortizzabili, anche se costituenti un complesso o ramo aziendale, e questi vengono complessivamente iscritti in bilancio allo stesso valore al quale vi erano iscritti i beni ceduti, si considera plusvalenza soltanto il conguaglio in denaro eventualmente pattuito».
Anche in caso di cessione d’azienda il soggetto cedente potrà optare per la rateizzazione della plusvalenza sempreché l’azienda o il ramo ceduti siano posseduti da almeno tre anni e se, a seguito della cessione, il contribuente continua a rivestire la qualifica di imprenditore.
Attenzione! La scelta di rateazione deve essere espressa nella dichiarazione dei redditi all’interno del quadro RS (righi RS126 e RS127).
Infine, un breve accenno alle plusvalenze derivanti dalla cessione di partecipazioni in regime di participation exemption.
Tale regime prevede, ai sensi dell’articolo 87 del Tuir e alle condizioni ivi esposte, che le plusvalenze da cessione di partecipazioni possano risultare esenti nella misura del 95 per cento al ricorrere delle seguenti condizioni:
a) ininterrotto possesso dal primo giorno del dodicesimo mese precedente quello dell’avvenuta cessione considerando cedute per prime le azioni o quote acquisite in data più recente;
b) classificazione nella categoria delle immobilizzazioni finanziarie nel primo bilancio chiuso durante il periodo di possesso;
c) residenza fiscale o localizzazione dell’impresa o ente partecipato in Stati o territori diversi da quelli a regime fiscale privilegiato;
d) esercizio da parte della società partecipata di un’impresa commerciale secondo la definizione di cui all’articolo 55.
Nel quadro RF andrà operata la seguente variazione:
VARIAZIONE IN DIMINUZIONE
Nel rigo RF46, colonna 2, va indicata la quota esente delle plusvalenze (95% del loro valore) derivanti dal realizzo di partecipazioni aventi i requisiti di cui all’articolo 87 del Tuir.
5. Le imposte e le tasse
Ai sensi dell’articolo 99 del Tuir “oneri fiscali e contributivi sono indeducibili:
• le imposte sui redditi (Ires e Irap);
• le imposte con rivalsa
Le imposte diverse dalle precedenti, che ovviamente rispettino il requisito dell’inerenza, risultano deducibili nell’esercizio in cui avviene il pagamento (criterio di “cassa”). Si pensi ad esempio all’imposta di registro, all’imposta ipotecaria e catastale, all’imposta di bollo oppure alle imposte comunali “minori” (es. imposta comunale sulla pubblicità), alla tassa sulle concessioni governative, all’imposta sugli intrattenimenti.
Nel quadro RF, tra le variazioni in aumento, al rigo RF16 verrà indicata la variazione in aumento:
• di carattere definitivo per le imposte indeducibili;
• di carattere temporaneo per le imposte deducibili non pagate
Nell’esercizio in cui l’imposta (deducibile) viene pagata, occorrerà rilevare in dichiarazione una variazione in diminuzione al rigo RF55 codice 99.
Per quanto riguarda l’imposta Imu, si ricorda che dal periodo di imposta successivo a quello in corso al 31 dicembre 2021 (vale a dire, dal periodo 2022 “solare”), è ammessa l’integrale deducibilità dell’Imu relativa agli immobili strumentali, venendo pertanto meno la parziale deducibilità degli anni precedenti in cui era necessario indicare determinate variazioni in aumento e diminuzione.
Ovviamente resta valido anche per l’Imu il criterio di cassa e pertanto eventuali importi Imu 2022, versati nel 2023 dovranno presumibilmente essere indicati, come variazione in diminuzione, nel rigo RF55 con il codice residuale “99” (non esiste infatti più il codice “38”, volto ad indicare, tra le variazioni in diminuzione del rigo RF55, l’importo dell’Imu pagata e come tale deducibile).
Infine, un accenno alle imposte anticipate e differite, che al pari delle imposte sui redditi esse non devono assumere rilevanza fiscale.
Si rende pertanto necessario indicare:
• una variazione in aumento nel rigo RF16 qualora esse siano rilevate tra le componenti negative di reddito;
• una variazione in diminuzione nel rigo RF55, codice 26 quando sono rilevate quali componenti positive di reddito.

