I temi affrontati nell'articolo saranno approfonditi nel corso "I reati tributari: ruolo del professionista e strumenti di difesa", inserito nel più ampio percorso formativo "All Inclusive Specialistica".
La tematica
Come noto, il D.L. 124/2019, convertito dalla L. 157/2019, ha inserito nel D.Lgs. 231/2001 l'articolo 25-quinquiesdecies, ampliando il catalogo dei reati presupposto della responsabilità amministrativa degli enti ad alcuni dei delitti previsti dal D.Lgs. 74/2000. Il D.Lgs. 75/2020, in attuazione della direttiva (UE) 2017/1371, ha poi aggiunto il comma 1-bis, relativo alle frodi Iva transfrontaliere di maggiore gravità.
Ne deriva che, a fronte di un reato tributario commesso nell'interesse o a vantaggio della società, possono essere irrogate sanzioni alla persona fisica che ha commesso il fatto e, distintamente, all'ente, sia sul piano tributario sia ai sensi del D.Lgs. 231/2001.
Quali reati tributari possono dunque coinvolgere la società? E quali presidi deve prevedere il modello per prevenirli?
Normativa, prassi e giurisprudenza di riferimento
L'articolo 25-quinquiesdecies, comma 1, D.Lgs. 231/2001 prevede le seguenti sanzioni pecuniarie a carico dell'ente:
- fino a cinquecento quote per la dichiarazione fraudolenta mediante uso di fatture o altri documenti per operazioni inesistenti (articolo 2, comma 1, D.Lgs. 74/2000), per la dichiarazione fraudolenta mediante altri artifici (articolo 3) e per l’emissione di fatture o altri documenti per operazioni inesistenti (articolo 8, comma 1);
- fino a quattrocento quote per le ipotesi degli articoli 2, comma 2-bis, e 8, comma 2-bis, per l’occultamento o la distruzione di documenti contabili (articolo 10) e per la sottrazione fraudolenta al pagamento di imposte (articolo 11).
Il comma 1-bis estende la responsabilità alla dichiarazione infedele, all'omessa dichiarazione e all'indebita compensazione, ma soltanto quando tali delitti sono commessi "al fine di evadere l'imposta sul valore aggiunto nell'ambito di sistemi fraudolenti transfrontalieri connessi al territorio di almeno un altro Stato membro dell'Unione europea, da cui consegua o possa conseguire un danno complessivo pari o superiore a dieci milioni di euro".
Se l'ente ha conseguito un profitto di rilevante entità, la sanzione pecuniaria è aumentata di un terzo (comma 2); si applicano inoltre le sanzioni interdittive di cui all'articolo 9, comma 2, lettere c), d) ed e), ovvero il divieto di contrattare con la pubblica amministrazione, l'esclusione da agevolazioni, finanziamenti, contributi o sussidi e il divieto di pubblicizzare beni o servizi (comma 3).
Restano invece esclusi dal catalogo gli omessi versamenti di ritenute e di Iva (articoli 10-bis e 10-ter, D.Lgs. 74/2000), mentre l'indebita compensazione (articolo 10-quater) rileva soltanto nelle ipotesi del comma 1-bis.
La sanzione pecuniaria è determinata per quote, in numero non inferiore a cento né superiore a mille, ciascuna di importo compreso tra 258 euro e 1.549 euro (articolo 10, D.Lgs. 231/2001). È inoltre sempre disposta, con la sentenza di condanna, la confisca del prezzo o del profitto del reato, anche per equivalente (articolo 19).
L'ente risponde dei reati commessi nel suo interesse o a suo vantaggio da soggetti in posizione apicale o da soggetti sottoposti alla loro direzione o vigilanza, mentre non risponde se tali soggetti "hanno agito nell'interesse esclusivo proprio o di terzi" (articolo 5). La responsabilità può essere esclusa dimostrando di aver adottato ed efficacemente attuato, prima della commissione del fatto, un modello di organizzazione e di gestione idoneo a prevenire reati della specie di quello verificatosi, affidando la vigilanza a un organismo dotato di autonomi poteri di iniziativa e di controllo (articoli 6 e 7).
Quanto al cumulo con le sanzioni tributarie, l'articolo 21, comma 2-bis, D.Lgs. 74/2000 (dal 1° gennaio 2027 articolo 98, comma 3, del Testo Unico sanzioni tributarie, D.Lgs. 173/2024) dispone che le sanzioni amministrative relative alle violazioni penalmente rilevanti non sono eseguibili anche quando sono riferite a un ente nei cui confronti può essere disposta la sanzione dipendente dal reato, mentre l'articolo 21-ter impone di tenere conto delle sanzioni già irrogate in via definitiva.
Il caso operativo
Si ipotizzi la seguente situazione. Alfa Srl, società di logistica in regime di liquidazione Iva mensile, dotata di un modello organizzativo adottato nel 2018 e mai aggiornato, è interessata nel 2026 da una verifica fiscale relativa al periodo d'imposta 2024, all'esito della quale emergono tre diverse contestazioni:
- l’utilizzo di fatture per operazioni oggettivamente inesistenti emesse da una società priva di struttura operativa, per un imponibile di 400.000 euro e un’Iva di 88.000 euro, indicate nelle dichiarazioni sottoscritte dal legale rappresentante;
- l’omesso versamento dell’Iva risultante dalla dichiarazione annuale per il 2023, presentata nel 2024, pari a 300.000 euro, non versata entro il 31 dicembre 2025, termine previsto dall’articolo 10-ter, D.Lgs. 74/2000;
- la compensazione, nel corso del 2025, di crediti d’imposta non spettanti per 120.000 euro.
Si rende pertanto necessario verificare:
- quali condotte possono determinare la responsabilità di Alfa Srl ai sensi del D.Lgs. 231/2001;
- quali sanzioni sono applicabili alla società;
- quali presidi avrebbe dovuto prevedere il modello organizzativo.
La soluzione
L'utilizzo delle fatture false può integrare, in capo al legale rappresentante, il delitto di dichiarazione fraudolenta di cui all'articolo 2, comma 1, D.Lgs. 74/2000, che non prevede soglie di punibilità e che rientra tra i reati presupposto dell'articolo 25-quinquiesdecies, comma 1, lettera a).
Il vantaggio della società è evidente, consistendo nel risparmio d'imposta derivante dalla deduzione di costi e dalla detrazione di un'Iva non spettanti. Va peraltro ricordato che la responsabilità dell'ente sussiste anche quando l'autore del reato non è stato identificato o non è imputabile (articolo 8, D.Lgs. 231/2001): in altre parole, l'eventuale difficoltà di ricostruire, nelle realtà più strutturate, chi abbia materialmente gestito i rapporti con il fornitore fittizio non pare idonea, di per sé, a escludere la responsabilità della società.
Diversa è invece la conclusione per le altre due contestazioni. L'omesso versamento dell'Iva per 300.000 euro supera la soglia di 250.000 euro e può integrare, in capo al legale rappresentante, il delitto di cui all'articolo 10-ter D.Lgs. 74/2000, salvo che il debito sia in corso di estinzione mediante rateazione; tale delitto, tuttavia, non rientra nel catalogo dei reati presupposto.
Allo stesso modo, l'indebita compensazione di crediti non spettanti rileva per la società soltanto nelle ipotesi di frode Iva transfrontaliera indicate dal comma 1-bis, che nel caso in esame non ricorrono. Per queste due contestazioni, in assenza delle condizioni previste dall'articolo 25-quinquiesdecies, non si configura la responsabilità dell'ente ai sensi del D.Lgs. 231/2001, ferma restando la possibile responsabilità penale delle persone fisiche e l'applicazione della disciplina sanzionatoria tributaria
Tutto quanto appena premesso, va evidenziando che, per la dichiarazione fraudolenta la sanzione pecuniaria può giungere fino a cinquecento quote. Un esempio potrà far meglio comprendere quanto finora esposto:
- il massimo edittale, considerando il valore massimo della quota, ammonta a 774.500 euro (500 quote per 1.549 euro);
- se il giudice ritiene che la società abbia conseguito un profitto di rilevante entità, la sanzione è aumentata di un terzo;
- il minimo, pari a cento quote del valore di 258 euro, ammonta a 25.800 euro.
Nel caso in esame, un modello adottato nel 2018 e mai aggiornato non considera, evidentemente, i reati tributari e difficilmente potrà essere ritenuto idoneo a prevenirli. La mancata revisione del modello successivamente all'introduzione dei reati tributari nel catalogo 231 costituisce infatti un significativo indice di possibile inadeguatezza del sistema preventivo; occorre tuttavia verificare in concreto l'idoneità e l'effettiva attuazione dei presidi organizzativi già esistenti, anche alla luce dei requisiti previsti dagli articoli 6 e 7 del D.Lgs. 231/2001.
L'aggiornamento richiederebbe pertanto una specifica mappatura dei rischi, che non può limitarsi alle aree propriamente fiscali (predisposizione delle dichiarazioni, liquidazioni periodiche, versamenti), ma deve estendersi alle attività strumentali, quali gli acquisti, la contabilità, la gestione del magazzino e delle note spese.
Tra i presidi più rilevanti si possono ricordare:
- la qualificazione dei fornitori, con verifiche sull’effettiva operatività e sui segnali di anomalia;
- il riscontro tra ordine, fattura, prestazione ricevuta e destinatario del pagamento;
- la separazione tra chi autorizza la spesa e chi dispone il pagamento;
- le verifiche sui crediti d’imposta prima del loro utilizzo in compensazione;
- i flussi informativi periodici verso l’organismo di vigilanza.
Va peraltro ricordato che il Tax Control Framework previsto per l'adempimento collaborativo, pur costituendo un utile riferimento, non coincide con il modello organizzativo. I due sistemi possono tuttavia condividere controlli, informazioni e attività di monitoraggio, mantenendo distinti finalità, responsabilità e requisiti normativi.
Gli errori da evitare
Alla luce di quanto esposto, gli errori più frequenti sono i seguenti:
- ritenere che ogni reato tributario determini la responsabilità amministrativa dell’ente;
- considerare sufficiente un modello organizzativo non aggiornato ai reati tributari;
- limitare la mappatura dei rischi alle aree fiscali, trascurando acquisti, contabilità e gestione dei crediti d’imposta;
- trascurare l’impatto delle sanzioni interdittive sui rapporti con la pubblica amministrazione e sulle agevolazioni pubbliche.
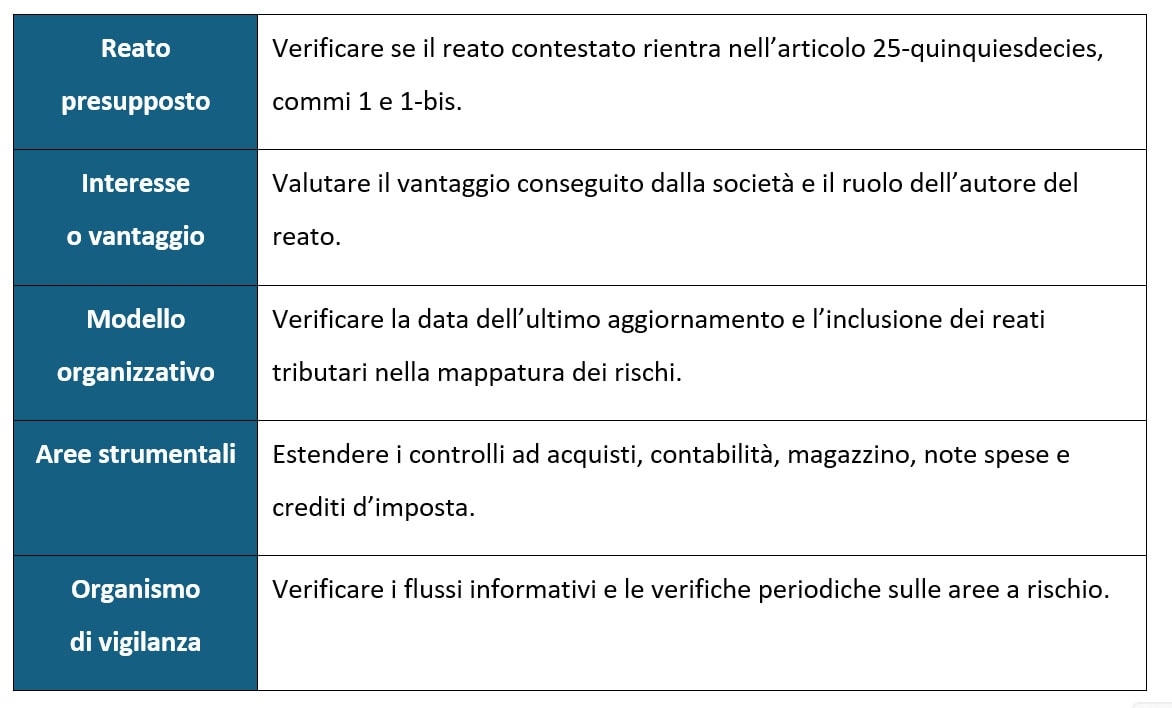
La check list di verifica
Conclusioni
L'articolo 25-quinquiesdecies D.Lgs. 231/2001 non attribuisce rilievo a tutti i reati tributari, ma ai soli delitti di natura fraudolenta e, per dichiarazione infedele, omessa dichiarazione e indebita compensazione, alle sole frodi Iva transfrontaliere di maggiore gravità: la verifica della fattispecie contestata costituisce, pertanto, il primo passaggio di ogni valutazione.
Quando il reato rientra nel catalogo, la società potrebbe essere esposta a sanzioni pecuniarie significative, alla confisca del profitto e alle sanzioni interdittive.
In questo articolo sono stati analizzati i profili essenziali dei temi trattati.
Attraverso casi pratici, documentazione, modelli e soluzioni applicative, gli stessi temi saranno approfonditi nel corso "I reati tributari: ruolo del professionista e strumenti di difesa", che si inserisce nel più ampio percorso formativo "All Inclusive Specialistica".
Tutti i corsi sono consultabili nella pagina dedicata.