


L'argomento è trattato nel percorso formativo "Laboratorio Professionale Accertamento e Riscossione con Luigi Lovecchio".
1. La tematica
Gli accertamenti in capo alle società a ristretta base sociale costituiscono una tipologia molto diffusa di controllo da parte dell'Amministrazione finanziaria. Si tratta di una metodologia che prevede il ribaltamento sui soci del maggior reddito accertato in capo ad una società di capitali avente una compagine sociale non numerosa.
Sino al 12 agosto 2026, la vicenda non era regolata in alcuna disposizione legislativa.
La riforma fiscale attuativa della legge delega n. 111/2023, con il decreto correttivo cd "omnibus" (D. Lgs. 148/2026), ha disciplinato per la prima volta la predetta tipologia di accertamenti, lasciando tuttavia ancora irrisolte numerose questioni critiche.
Gli effetti delle rettifiche in esame sono particolarmente invasivi, poiché si traducono, nella sostanza, nel rendere inefficace lo schermo societario e con esso la stessa distinta soggettività giuridica dell'ente partecipato. Tra gli effetti da considerare, si pensi anche agli effetti collaterali di eventuali accertamenti con adesione conclusi dalla società che potrebbero diventare, per l'appunto, fonti di innesco difficilmente contrastabili di rettifiche ai danni dei soci.
È dunque importante comprendere quali sono gli spazi di manovra del Fisco, anche per predisporre una adeguata strategia di difesa per il contribuente.
2. Normativa, prassi e giurisprudenza di riferimento.
Prima dell'attuazione della riforma fiscale, di cui alla legge 111/2023, gli accertamenti delle società a ristretta base sociale erano il frutto di mere prassi operative degli uffici sistematicamente avallate dalla giurisprudenza della Corte di Cassazione.
In sintesi, con la locuzione suddetta si identifica il potere del Fisco di ribaltare sul socio la quota parte dei maggiori redditi accertati in capo alla società di capitali a ristretta base sociale. In proposito, va in primo luogo osservato come la stessa nozione di società a ristretta base non sia mai stata precisamente delineata dalla Corte di Cassazione, pur trattandosi di una elaborazione di origine esclusivamente giurisprudenziale. Neppure la recente riforma fiscale, peraltro, ha dato indicazioni al riguardo, di tal che il problema continua ad essere sostanzialmente irrisolto.
La logica di fondo di tale tipologia accertativa, sempre per come disegnata dalla Cassazione, risiede nella considerazione secondo cui tra i soci è ravvisabile una complicità nella gestione tale da rendere plausibile la presunzione semplice di distribuzione "in nero" dei maggiori redditi accertati in capo alla società.
I problemi interpretativi posti da tale vicenda procedurale sono plurimi e riguardano, essenzialmente, il contenuto della prova contraria che deve offrire il socio, la tipologia di rettifiche del reddito societario suscettibile di generare l'accertamento sui soci e la natura del reddito accertato in capo a questi.
Sotto il primo profilo (la prova contraria), i giudici di vertice hanno sostenuto che il socio deve dare dimostrazione che gli utili non contabilizzati siano stati investiti in azienda o siano comunque confluiti nelle casse sociali. Non è difficile arguire come si sia a cospetto di una dimostrazione pressocchè impossibile da fornire, poiché non è verosimile che un'operazione "in nero" risulti funzionale all'effettuazione di investimenti ufficiali in contabilità
L'altra modalità per contrastare la presunzione in esame è rappresentata dalla prova della estraneità del socio rispetto alla gestione sociale. A ben vedere, tale circostanza si atteggia come un elemento costitutivo della stessa configurazione della società a ristretta base, poiché è evidente che se uno o più dei componenti della compagine societaria è completamente avulso dalle vicende aziendali, diviene implausibile ipotizzare la complicità tra soci che è il fatto noto su cui la Cassazione ha poi costruito la legittimazione del ribaltamento del maggior reddito sui soci. Va detto però che, negli ultimi arresti, la Cassazione ha adottato una posizione molto restrittiva anche su tale profilo, ritenendo necessario, al fine di assolvere all'onere di provare l'estraneità del socio, la concreta impossibilità di questi di esercitare i poteri di controllo di cui all'art. 2476 c.c., che consente al singolo socio di srl di far eseguire, a sua cura e spese, la revisione dei documenti dell'amministrazione.
Dal lato delle tipologie di rettifica del reddito d'impresa che possono giustificare il ribaltamento sui soci, la Suprema Corte è andata sempre più estendendo l'ambito operativo dello strumento accertativo. In proposito, è utile osservare che mentre sussiste una certa ragionevolezza nel ritenere che i ricavi in evasione d'imposta, in assenza di prova contraria, siano stati ripartiti tra i soci, il meccanismo appare del tutto improponibile laddove la fonte d'innesco della rettifica del reddito d'impresa sia rappresentata da costi non inerenti, fuori competenza o non deducibili. In tali eventualità, infatti, manca del tutto la provvista di denaro "in nero" che possa essere stata distribuita tra i componenti della base sociale. E tuttavia, la Cassazione ha ripetutamente stabilito che l'accertamento nei confronti del socio ben può rivenire da qualsivoglia alterazione del reddito d'impresa, quand'anche originata da componenti negativi di reddito effettivamente sostenute (Cass., n. 26234/2026).
Da ultimo, e con riferimento alla qualificazione del reddito imputato al socio, nelle ultime pronunce la Corte è addirittura giunta a configurare non un reddito di capitale ma un reddito di partecipazione, in quanto tale integralmente assoggettato alle imposte sui redditi tanto in capo alla società quanto nei riguardi del socio (Cass. n. 13917/2026).
Per temperare parzialmente i rigori di questo orientamento giurisprudenziale, è intervenuto il su citato decreto correttivo che ha aggiunto l'art. 256 al D. Lgs. 141/2026.
A mente di tale norma, "in caso di accertamento del reddito delle società di capitali a ristretta base partecipativa si presume, salvo prova contraria, che i corrispondenti utili siano stati distribuiti ai soci esclusivamente se sia accertata, sulla base di elementi certi e precisi, anche di natura presuntiva, l'esistenza: a) di componenti reddituali positivi imponibili non contabilizzati e non dichiarati; b) di componenti reddituali negativi che hanno concorso a formare il reddito ma che sono indeducibili perché inesistenti. Gli utili dei quali si presume la distribuzione sono imponibili in capo ai soci ai sensi degli articoli 47, 59 e 89 del testo unico delle imposte sui redditi, di cui al decreto del Presidente della Repubblica 22 dicembre 1986, n. 917".
Vediamo quali sono le conseguenze del nuovo assetto legislativo.
In primo luogo, è evidente che ciò che in origine era una presunzione semplice di origine giurisprudenziale è diventata una presunzione legale relativa. Resta peraltro irrisolto il problema della esatta perimetrazione della società a ristretta base, che continua pertanto ad essere rimesso alla valutazione della giurisprudenza in termini.
Il meccanismo presuntivo viene tuttavia limitato nella identificazione delle fonti d'innesco della rettifica del reddito societario, che sono pertanto tipizzate nell'accertamento di maggiori componenti positivi di reddito e nella contestazione di costi oggettivamente inesistenti. Va segnalato che la rettifica può anche essere fondata su presunzioni semplici, malgrado tale approdo normativo non sembrasse necessitato dal criterio di delegazione.
Un ulteriore chiarimento della riforma è rappresentato dalla qualificazione del maggior reddito accertato in capo al socio che, se persona fisica o soggetto equiparato (ad es., società semplice), è tassato come reddito di capitale. Ne consegue, con tutta evidenza, che non potrà più essere sostenuta la tesi dei giudici di legittimità volta ad applicare la tassazione per trasparenza. Ciò comporta quale ulteriore conseguenza l'applicazione del criterio di cassa. Si comprende così la considerazione recata nella relazione illustrativa del decreto correttivo, a mente della quale la nuova previsione di legge contempla i casi in cui la società a ristretta base abbia acquisito una disponibilità finanziaria per effetto delle violazioni delineate nei termini della riforma.
Da ultimo, prende forma definitiva la procedura di accertamento che dovrà essere adottata dagli uffici dell'Agenzia delle Entrate. Ed invero, una volta che sia stato notificato l'atto di rettifica del reddito d'impresa, deve essere notificato, sempre alla società, un distinto atto di accertamento per omessa effettuazione della ritenuta a titolo d'imposta del 26%. Il coinvolgimento del socio potrà avvenire a titolo coobbligazione solidale, ai sensi dell'art. 35, DPR 602/1973.
Sotto il profilo della data di efficacia della novella, si è dell'opinione che, trattandosi di disposizione a carattere procedurale, la stessa trovi applicazione a partire dagli atti di accertamento emessi dal 12 agosto 2026 (data di entrata in vigore del D. Lgs. 148/2026), anche con riferimento a violazioni pregresse.
3. Il caso operativo
Una società di capitali con tre soci ha ricevuto una rettifica del reddito d'impresa avente ad oggetto spese di rappresentanza ritenute non inerenti, costi non di competenza, quote di ammortamento dedotte in misura eccedente la percentuale ammissibile nonché maggiori ricavi accertati sulla base di percentuali di ricarico.
L'Ufficio ha ribaltato, pro quota, l'intero maggior reddito d'impresa, così determinato, in capo ai soci, qualificandolo come reddito tassato per trasparenza, alla luce della sentenza n. 13917/2026 della Corte di Cassazione.
4. La soluzione
Per effetto della riforma, il ribaltamento del maggior reddito accertato in capo al socio può riguardare unicamente i maggiori ricavi, se determinati sulla base di presunzioni gravi precise e concordanti. Per ciò che riguarda invece i costi non deducibili gli stessi non possono essere utilizzati per accertare un maggior reddito di capitale in capo al socio, per espressa previsione di legge. Su questo punto, peraltro, si osserva come l'esclusione dei costi non deducibili sia la logica e necessaria conseguenza dell'applicazione del criterio di cassa nella tassazione dei soci, atteso che il sostenimento di una spesa effettiva, seppure fiscalmente non ammessa in diminuzione del reddito d'impresa, non consente di formare una liquidità in capo alla società suscettibile di essere assegnata ai soci.
5. Gli errori da evitare
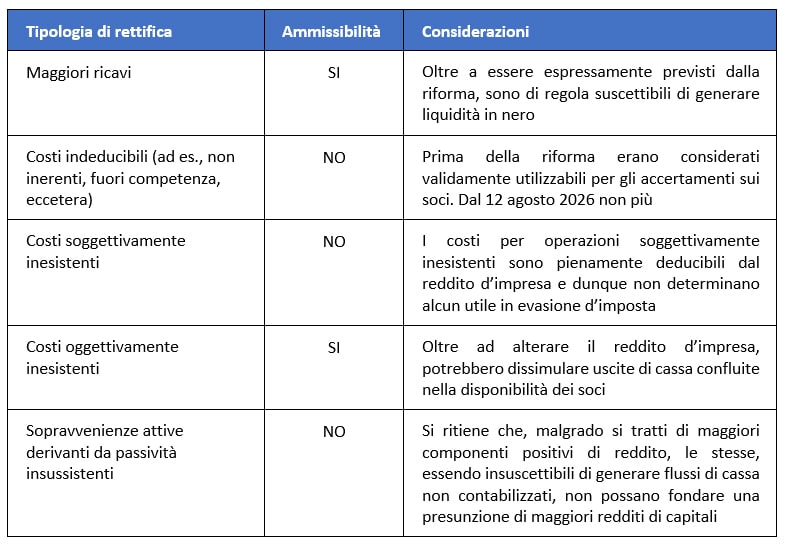
È possibile a questo punto riassumere le considerazioni su esposte, per evidenziare quali tipologie di accertamenti sono ammesse con la riforma e quali non.
Come già rilevato nella descrizione del caso su esposto, non è più possibile fondare l'accertamento del socio di società a ristretta base su rilievi che attengono alla deducibilità dei costi sostenuti, con la sola eccezione della contestazione di operazioni oggettivamente inesistenti. Va infatti ricordato che in caso di operazioni soggettivamente inesistenti, il costo resta deducibile per la società, determinandosi un recupero della sola Iva detratta.
Si è inoltre dell'opinione che, per ragioni di carattere sistematico, non possano essere legittimati accertamenti rivenienti da sopravvenienze attive non dichiarate dalla società, qualora le stesse non abbiano originato un flusso di cassa. Si pensi, ad esempio, alla sopravvenuta insussistenza di passività. In tale eventualità, infatti, non si vede come la rettifica possa giustificare l'erogazione per cassa di un reddito di capitale non dichiarato. Si tratta, a ben vedere, di considerazione del tutto analoghe a quelle che hanno condotto alla esclusione dei costi indeducibili dal novero dei recuperi che potrebbe riversarsi sul socio.
Sempre per le medesime ragioni si è della convinzione che il recupero di eventuali bonus rateizzati, quali ad esempio crediti d'imposta, non possa ugualmente fondare una rettifica del reddito dei soci, non potendo di certo legittimare una presunzione di attribuzione di liquidità ai componenti della compagine.
La novella inoltre deve ritenersi ostativa anche ad accertamenti derivanti dal recupero di perdite di esercizi precedenti che non attiene a evidenza a maggiori componenti positivi.
Da ultimo si osserva che neppure gli accertamenti totalmente induttivi, ex art. 39, comma 2, DPR 600/1973, se ed in quanto fondati su presunzioni semplicissime, rientrano nel nuovo modello legislativo.
6. La Check list di verifica
Nella tabella che segue si evidenziano alcune delle principali casistiche di accertamento del reddito d'impresa, distinguendo quelle che rientrano all'interno della nuova presunzione legale da quelle che ne sono escluse
7. Conclusioni
La tipologia degli accertamenti alle società a ristretta base sociale, per alcuni versi, è stata ridimensionata dalla riforma, ma resta, sotto altri profili, ancora foriera di criticità applicative e interpretative, soprattutto che non sarà interpretata dai giudici di vertice in modo conforme alla ratio, oltre che alla lettera, della previsione di legge.
Sotto il primo profilo, è sufficiente ricordare la nozione di società a ristretta base, rimasta indeterminata, e l'eccessivo rigore sinora dimostrato dalla Cassazione in punto di definizione della prova contraria cui è chiamato il contribuente.
Dal lato della necessità dell'interpretazione sistematica della novella, si segnala l'esigenza di valorizzare la finalità di colpire unicamente le rettifiche del reddito d'impresa che siano idonee a generare flussi di cassa non contabilizzati, a prescindere dalla posta di bilancio cui esse afferiscono, come peraltro chiaramente prospettato nella relazione illustrativa al decreto attuativo.
In questo articolo sono stati analizzati i profili essenziali.
Nel "Laboratorio Professionale Accertamento e Riscossione con Luigi Lovecchio" questo argomento sarà approfondito insieme agli altri ad esso correlati attraverso casi pratici, documentazione, modelli e soluzioni applicative.
Tutti i corsi sono consultabili nella pagina dedicata.

