I temi affrontati nell'articolo saranno approfonditi nel corso "Il sovraindebitamento del consumatore", inserito nel più ampio percorso formativo "All Inclusive Specialistica".
1. La tematica
Un consumatore chiede un nuovo prestito quando una parte significativa dello stipendio è già assorbita da rate e trattenute. L'intermediario concede il credito senza approfondire il peso delle esposizioni esistenti. Quando il debitore presenta un piano di ristrutturazione, il finanziatore gli rimprovera di aver assunto un impegno che non avrebbe potuto sostenere. Può il giudice valutare quella scelta senza considerare come si è arrivati alla concessione del credito?
La questione riguarda l'accesso alla ristrutturazione dei debiti del consumatore e, indirettamente, la possibilità di conseguire il risultato liberatorio cui il percorso è diretto.
L'articolo 69, comma 1, del Codice della crisi preclude l'accesso al consumatore che abbia determinato il sovraindebitamento con colpa grave, malafede o frode. La sproporzione tra debiti e risorse descrive la situazione da affrontare. Per attribuirla a una condotta gravemente colposa occorre però ricostruire il momento in cui le obbligazioni sono state assunte, le informazioni disponibili e gli eventi che hanno alterato l'equilibrio iniziale.
La concessione del finanziamento è il risultato di un rapporto contrattuale. Il cliente espone le proprie esigenze e fornisce informazioni sulla propria situazione; l'intermediario decide se concedere il credito sulla base di una valutazione professionale della capacità di rimborso.
Le parti dispongono di informazioni e strumenti diversi. Il consumatore conosce le proprie entrate, le spese familiari e gli impegni assunti. Il finanziatore può misurare l'incidenza delle rate sul reddito e riscontrare le informazioni con gli strumenti di cui dispone.
La valutazione di queste condotte può incidere sul significato da attribuire alla scelta di indebitarsi.
2. Normativa, prassi e giurisprudenza di riferimento
L'articolo 69 del Codice della crisi disciplina due questioni. Il comma 1 riguarda la condotta del consumatore e le condizioni soggettive di accesso. Il comma 2 riguarda la posizione processuale del creditore che abbia colpevolmente determinato o aggravato l'indebitamento oppure violato i principi dell'articolo 124-bis del Testo unico bancario: in sede di omologa, tale creditore subisce una preclusione nel contestare la convenienza della proposta.
La Cassazione (ord. 22 luglio 2025, n. 20672) ha precisato che il creditore può comunque contestare i requisiti di legittimità della proposta.
L'articolo 124-bis del Testo unico bancario colloca la verifica del merito creditizio prima della conclusione del contratto. Il finanziatore deve valutare la capacità di rimborso sulla base di informazioni adeguate, provenienti anche dal consumatore e, ove necessario, da una banca dati pertinente. Il riscontro va riferito alla situazione conoscibile al momento dell'erogazione. L'inadempimento successivo può dipendere da circostanze sopravvenute e, da solo, dice poco sulla qualità dell'istruttoria iniziale.
I due profili si incontrano già nella relazione dell'organismo di composizione della crisi. L'articolo 68 richiede di indicare le cause dell'indebitamento, la diligenza impiegata dal debitore nell'assumere le obbligazioni e se il finanziatore abbia tenuto conto del merito creditizio, valutato in relazione al reddito disponibile dopo aver considerato quanto occorre per un dignitoso tenore di vita.
La giurisprudenza attribuisce a questo confronto un peso diverso. Il Tribunale di Spoleto, 27 maggio 2025, valorizza l'asimmetria informativa tra finanziatore e finanziato; la Corte d'appello di Bologna, 9 febbraio 2024, n. 309, mostra l'utilità del riscontro concreto sulle dichiarazioni e sulle informazioni già disponibili per l'intermediario.
Con l'ordinanza 24 luglio 2025, n. 21048, la Cassazione ha chiarito che gli effetti delle due condotte sono distinti e che le colpe possono coesistere. L'omessa o inadeguata valutazione del merito creditizio non consente di desumere automaticamente l'assenza di colpa grave del consumatore. Il giudice deve accertare autonomamente se quest'ultimo abbia causato il sovraindebitamento con una delle condotte ostative previste dal comma 1.
Resta però da stabilire quale rilievo attribuire ai fatti emersi dall'istruttoria bancaria nel giudizio sulla condotta del consumatore. Il Tribunale di Cagliari, 18 giugno 2026, considera la violazione dell'obbligo di verifica come elemento di contesto, insieme all'origine dell'indebitamento, alla destinazione del prestito e all'affidamento riposto nella valutazione professionale dell'intermediario.
La violazione degli obblighi di valutazione del merito creditizio, pur non escludendo automaticamente la colpa grave del consumatore, costituisce un elemento rilevante nella valutazione complessiva della sua condotta.
È la lettura che qui si propone di seguire.
3. Il caso operativo
Due coniugi presentano una domanda di ristrutturazione dei debiti in forma familiare. L'esposizione trae origine principalmente da un mutuo contratto nel 2006 per l'acquisto dell'abitazione. La separazione del debitore dalla precedente coniuge e il permanere degli obblighi di mantenimento alterano l'equilibrio delle risorse familiari.
All'inadempimento del mutuo segue un'esecuzione immobiliare, avviata nel 2008 e giunta all'aggiudicazione nel 2021. La vendita non consente di soddisfare integralmente il creditore ipotecario.
In tale contesto, nel gennaio 2022 il debitore rinnova una cessione del quinto. Una parte della liquidità ottenuta, pari a 8.500 euro, viene utilizzata per ridurre un'altra esposizione. Al momento dell'istruttoria risultano uno stipendio netto mensile di circa 1.225 euro, una precedente cessione e un pignoramento presso terzi. Secondo la ricostruzione del gestore, la disponibilità residua era di circa 745 euro mensili.
L'intermediario contesta la condotta del debitore, richiamando le dichiarazioni rese nel questionario, fra cui quelle sulla titolarità dell'abitazione e sui debiti in essere.
Contesta inoltre la valutazione del merito creditizio contenuta nella relazione e la convenienza della proposta. Il fascicolo pone due domande: se le circostanze documentate rivelino una condotta del consumatore tale da impedirgli l'accesso; e se l'intermediario abbia adeguatamente valutato il merito creditizio e possa contestare la convenienza del piano.
4. La soluzione
Il Tribunale di Cagliari, occupatosi di un caso analogo, ha esaminato le singole dichiarazioni nel contesto in cui erano state rese. Il modulo chiedeva della proprietà dell'immobile, senza richiedere informazioni specifiche su gravami o procedure esecutive. Al momento della dichiarazione la vicenda traslativa non si era ancora conclusa. Il giudice ha ricostruito le cause dell'indebitamento e la destinazione della liquidità, escludendo colpa grave e frode nelle circostanze accertate.
Quanto al finanziatore, secondo il tribunale una visura catastale avrebbe consentito di rilevare la presenza dell'immobile e la consultazione della Centrale Rischi avrebbe permesso di riscontrare ulteriori esposizioni. L'istruttoria aveva inoltre sottovalutato l'effetto cumulativo delle trattenute sul reddito disponibile. Il tribunale ha considerato questa carenza sia come elemento di contesto nella valutazione del consumatore sia, su un piano distinto, come presupposto della preclusione relativa alla convenienza. Il piano è stato omologato.
Si ritiene di condividere questa linea. Il bilanciamento richiede di esaminare unitariamente l'operazione e di soppesare l'incidenza delle singole condotte.
La carenza dell'istruttoria può contribuire a escludere la gravità dell'imprudenza quando, alla luce delle informazioni fornite, della destinazione del prestito e delle circostanze dell'operazione, l'affidamento del consumatore nella valutazione professionale risulta ragionevole. Il consumatore non deve replicare con mezzi propri le verifiche imposte al finanziatore.
Se ha occultato consapevolmente esposizioni decisive o ha assunto un impegno manifestamente insostenibile, la negligenza dell'intermediario può coesistere con una condotta ostativa.
La cronologia dei finanziamenti e la destinazione delle somme aiutano a stabilire se la condotta del consumatore abbia contribuito a determinare il sovraindebitamento.
Il rapporto contrattuale giustifica questa lettura unitaria: la concessione del credito è il risultato delle informazioni circolate tra le parti, delle verifiche svolte e delle decisioni assunte. Un rinnovo chiesto per ridurre una rata, dopo aver rappresentato correttamente il quadro debitorio, va valutato diversamente da un nuovo prestito ottenuto occultando impegni rilevanti.
La valutazione contestualizzata dovrebbe essere impostata già all’ammissione.Poiché l'articolo 69, comma 1, pone una condizione di accesso, l'OCC e il professionista dovrebbero fornire fin dal deposito i dati necessari a valutare la condotta del debitore nel contesto della concessione del credito. Se l'istruttoria bancaria aiuta a comprendere quella condotta, relegarla al solo esame della convenienza in sede di omologa significa rinviare un elemento rilevante già per l'ammissibilità. L'eventuale preclusione del comma 2 riguarda invece il tipo di contestazione proponibile dal creditore. Gli elementi acquisiti dopo l'apertura e le osservazioni dei creditori possono integrare il quadro iniziale.
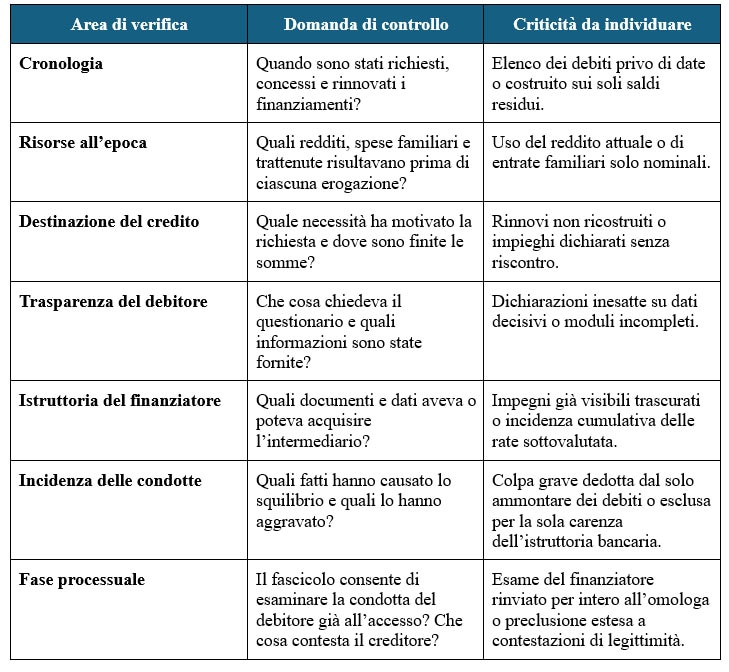
Per il professionista, ricorso e relazione devono consentire al giudice di verificare il percorso: cronologia dei prestiti, redditi, spese e trattenute dell'epoca, destinazione delle somme e contenuto dell'istruttoria bancaria. Quando il fascicolo è incompleto, occorre indicare i documenti richiesti e i fatti comunque riscontrabili.
5. Gli errori da evitare
- Separare l’esame delle due condotte. È errato valutare la condotta del debitore, ai fini dell’ammissibilità ex art. 69, comma 1, CCII, prescindendo dagli elementi relativi alla concessione del credito e riservare quella del finanziatore esclusivamente all’omologa, ai fini della preclusione ex art. 69, comma 2. Le due questioni hanno effetti distinti, ma si fondano spesso sugli stessi fatti. Ricorso e relazione dovrebbero ricostruire entrambe le condotte fin dalla domanda, nella misura in cui servono al giudizio di ammissibilità. La preclusione sulla convenienza si valuta in sede di omologa, se il creditore solleva quella contestazione.
- Fondare la domanda sulla sola violazione del merito creditizio. L’istruttoria carente del finanziatore non prova da sola l’assenza di colpa grave. Il ricorso deve spiegare perché il consumatore ha chiesto il credito, che cosa sapeva delle proprie possibilità di rimborso, che cosa ha dichiarato e come ha utilizzato le somme.
- Ricostruire tutta la vicenda con il reddito attuale. Entrate, carichi familiari e trattenute possono cambiare tra un finanziamento e l’altro: la verifica va riferita a ciascuna operazione rilevante.
- Trattare tutti i rinnovi come nuovo credito della stessa natura. Dal contratto e dai movimenti va ricostruito quanto è servito a estinguere esposizioni precedenti, quanto è rimasto al cliente e come sono cambiate rata, durata e costo del debito.
- Isolare una risposta inesatta dal questionario e dall’istruttoria. Vanno verificati il contenuto della domanda, il dato omesso, ciò che l’intermediario già conosceva e il peso dell’inesattezza nella decisione di concedere il prestito.
6. La check list di verifica
7. Conclusioni
Quando l'indebitamento passa attraverso il credito bancario, la stessa operazione va ricostruita dal lato di chi chiede il prestito e da quello di chi lo concede. Questa ricostruzione consente di valutare se il consumatore, considerate le circostanze dell'epoca, abbia determinato il sovraindebitamento con colpa grave e quale peso abbia avuto l'istruttoria del finanziatore. Un'omissione della banca può assumere rilievo decisivo e, nella valutazione unitaria delle condotte, può portare a escludere che la condotta del consumatore, pur eventualmente imprudente, integri una colpa grave oppure abbia determinato il sovraindebitamento.
Per questo il ricorso e la relazione dell'OCC dovrebbero documentare entrambe le condotte fin dall'accesso. Il giudice può così valutare la causa ostativa del comma 1 sulla base di una storia verificabile e affrontare separatamente, quando si pone, la questione della convenienza sollevata dal finanziatore.
In questo articolo sono stati analizzati i profili essenziali dei temi trattati.
Attraverso casi pratici, documentazione, modelli e soluzioni applicative, gli stessi temi saranno approfonditi nel corso "Il sovraindebitamento del consumatore", che si inserisce nel più ampio percorso formativo "All Inclusive Specialistica".
Tutti i corsi sono consultabili nella pagina dedicata.