I temi affrontati nell'articolo saranno approfonditi nel corso "Transfer pricing: disciplina e casistiche operative" con Lorenzo Marchetto, inserito nel più ampio percorso formativo "All Inclusive Specialistica".
1. La tematica
Nel Transactional Net Margin Method (TNMM), il confronto fra il margine della società analizzata e l'intervallo dei comparabili è centrale: se il risultato è sotto il primo quartile, si tende a considerare inevitabile una rettifica dei prezzi infragruppo. Ma il benchmark esprime la redditività di imprese indipendenti in determinate condizioni economiche. La comparabilità non si esaurisce nelle funzioni: analisi funzionale ed economica si condizionano reciprocamente. La prima definisce cosa confrontare; la seconda verifica se le differenze osservate rendano il confronto affidabile.
Il problema emerge quando uno shock di domanda, non riscontrato nei comparabili, riduce i volumi senza che i costi fissi possano adeguarsi altrettanto rapidamente.
2. Normativa, prassi e giurisprudenza di riferimento
Il quadro nazionale è definito dall'articolo 110, comma 7, del TUIR e dal DM 14 maggio 2018. L'articolo 3 ammette la comparabilità anche in presenza di differenze significative, se gli effetti sono eliminabili o riducibili mediante accurate rettifiche; tra i fattori rilevanti include condizioni economiche e di mercato. Gli articoli 4 e 6 disciplinano metodo e intervallo di libera concorrenza.
Le OECD Transfer Pricing Guidelines 2022 (§§ 3.47-3.54) richiedono che le differenze non incidano materialmente sull'indicatore o siano eliminabili con rettifiche ragionevolmente accurate. Il § 3.50 valorizza gli aggiustamenti che migliorano l'affidabilità; il § 3.52 avverte che la sofisticazione statistica non garantisce precisione.
Ulteriori indicazioni emergono dalla Guidance OCSE del 18 dicembre 2020 sul transfer pricing durante il COVID-19. Il § 5 chiarisce che applica principi esistenti, senza introdurne di nuovi: può offrire spunti per altre crisi, soltanto attraverso un'analogia motivata.
Il § 11 richiama dati su volumi e mercati e strumenti statistici, incluse le regressioni; il § 12 il confronto budget-consuntivo. I §§ 14-19 segnalano che dati storici possono non riflettere le condizioni dell'esercizio.
Decisivo è il § 40: un distributore a rischio limitato, ma realmente esposto a una parte del rischio di mercato, può subire una perdita di libera concorrenza dopo un forte calo della domanda, anche perché le vendite non coprono i costi fissi locali. I §§ 38-39 escludono regole automatiche per tali distributori; il § 41 mette in guardia dalle riallocazioni opportunistiche dei rischi.
Sul piano giurisprudenziale, merita attenzione Cass. 4 novembre 2025, n. 29089 (De Grisogono Italia). La Corte, nel confermare l'inattendibilità della selezione dei comparabili operata dall'Amministrazione, ha richiamato la sensibilità del TNMM alle differenze nell'assorbimento dei costi fissi, anche distributivi, e la necessità di considerare le circostanze economiche e le condizioni di mercato. Il principio non riguarda direttamente gli shock di domanda, ma valorizza la sostanza economica dell'analisi di comparabilità.
Significativo, per la vicinanza al caso esaminato, è anche Ferroli España (Audiencia Nacional, 31 maggio 2023, SAN 3400/2023). Il contribuente aveva ricondotto la redditività inferiore al benchmark alla crisi del mercato spagnolo e alla difficoltà di adeguare i costi operativi alla contrazione delle vendite. Il giudice non ha accolto tale giustificazione ai fini del transfer pricing, ritenendo non dimostrata, con un'adeguata analisi differenziale, la specificità degli effetti rispetto ai comparabili. La pronuncia conferma che richiamare una crisi non basta: è necessario provarne l'impatto comparativo.
3. Il caso operativo
Alfa S.r.l., società italiana di un gruppo multinazionale, distribuisce macchinari per costruzioni e movimento terra acquistati dalla controllante estera. Gestisce la rete commerciale e l'assistenza post-vendita, senza svolgere funzioni produttive né sviluppare intangibili significativi. Le principali decisioni industriali e strategiche restano alla casa madre.
Alfa è qualificata come distributore a rischio limitato. I rapporti infragruppo, coerenti con la condotta effettiva, le attribuiscono una circoscritta esposizione alla domanda locale e i costi della struttura commerciale. Non prevedono margini garantiti né compensazioni automatiche del principal.
Nell'esercizio esaminato, il peggioramento delle condizioni di finanziamento e il rinvio degli investimenti edilizi inducono importanti clienti, attivi nel noleggio e nei cantieri, a sospendere il rinnovo del parco macchine. Alfa è particolarmente esposta per la concentrazione delle vendite in quel segmento. Gli ordini sono posticipati, senza evidenze di perdita strutturale di competitività.
In un solo esercizio il fatturato si contrae del 33%. I costi della rete vendita, del personale e dell'assistenza non si riducono proporzionalmente: il margine operativo sulle vendite (Operating Margin, OM) scende allo 0,8%. Il dato non dimostra, di per sé, che i prezzi infragruppo siano stati ridotti arbitrariamente: riflette anche l'effetto dei volumi sulla struttura dei costi.
Un benchmark TNMM su distributori indipendenti dell'Europa occidentale, funzionalmente comparabili, evidenzia un intervallo interquartile del 3,1%-6,2% e una mediana del 4,4%. Il risultato di Alfa è dunque ampiamente inferiore al primo quartile.
I comparabili servono mercati più diversificati e non hanno subito cali altrettanto intensi; parte dei dati è pre-crisi. Il campione è funzionalmente pertinente, ma le condizioni economiche non sono omogenee.
È possibile correggere attendibilmente tale disomogeneità senza abbandonare il benchmark? E sarebbe corretto ignorarla?
4. La soluzione
La corretta delineazione della transazione
Il primo passaggio è individuare chi sopporti concretamente il rischio di domanda. L'etichetta limited-risk non basta: occorre esaminare contratti, condotta delle parti, capacità di controllo dei rischi e presenza di eventuali meccanismi di remunerazione garantita.
Il paragrafo 40 della Guidance OCSE 2020 è particolarmente pertinente: un distributore a rischio limitato può subire una perdita quando si materializzi un rischio di mercato da esso effettivamente assunto. Non significa, però, che ogni riduzione di redditività debba restare a suo carico. Nel caso ipotizzato, l'allocazione di una quota del rischio di domanda ad Alfa deve risultare precedente allo shock e coerente con la realtà operativa.
L'analisi dei rischi non è una premessa da archiviare prima di aprire il database: stabilisce quali conseguenze economiche possano essere attribuite ad Alfa e, quindi, quali imprese e quali risultati siano realmente confrontabili. Se le evidenze economiche risultano incoerenti con il profilo funzionale ipotizzato, quest'ultimo deve essere riesaminato, non semplicemente confermato per comodità.
Lo shock e l'attendibilità del benchmark
Nella distribuzione i costi variabili seguono i volumi; personale, sedi e assistenza restano relativamente stabili nel breve periodo. L'EBIT può quindi diminuire più rapidamente dei ricavi. Una contrazione improvvisa non consente necessariamente di ridimensionare la struttura nello stesso esercizio.
È la leva operativa: anche un distributore indipendente colpito da uno shock analogo potrebbe registrare margini molto inferiori a quelli ordinari. Va ricordato che, anche nel TNMM, si verifica la conformità dei prezzi e delle condizioni infragruppo al principio di libera concorrenza, non il raggiungimento di un margine garantito. L'EBIT è un indicatore indiretto, influenzato anche dai volumi e dalla struttura dei costi: uno scostamento dal benchmark non prova, da solo, prezzi non conformi.
Occorre ricostruire lo shock nel mercato di Alfa e confrontarlo con quello dei comparabili. Codici di attività identici non significano esposizioni identiche alla domanda. Ordini, clienti e indicatori settoriali aiutano a distinguere lo shock dalle oscillazioni ordinarie.
Il calo del 33%, isolatamente considerato, non basta. Occorre dimostrare che l'effetto sul margine sia diverso da quello già incorporato nel benchmark originario.
Il possibile aggiustamento di comparabilità
Una differenza materiale nelle condizioni economiche può essere affrontata in modi diversi. Si possono normalizzare i costi fissi, ma occorre definire il livello normale di attività e distinguere i costi incomprimibili da quelli evitabili. Il margine lordo può offrire una verifica di coerenza quando la compressione dell'EBIT dipende dai costi operativi; tuttavia risente delle classificazioni contabili e, se scelto come indicatore principale, può richiedere un diverso metodo di transfer pricing. Nessuna soluzione è automaticamente preferibile: conta l'attendibilità del confronto.
Un'alternativa empirica parte da un campione ampio di imprese indipendenti, selezionate anche per caratteristiche strutturali: immobilizzazioni, costi fissi, rimanenze e intangibili. Una regressione sulle serie storiche mette in relazione le variazioni annuali, in valore assoluto, dei ricavi e dell'EBIT. Il coefficiente stimato misura quanto tende a variare il risultato operativo per una variazione unitaria del fatturato: esprime una sensibilità riconducibile al fenomeno della leva operativa, riflettendo anche la rigidità dei costi.
Il coefficiente è applicato per rettificare i risultati delle singole imprese comparabili rispetto alle differenti condizioni di domanda. Si ricalcolano quindi i margini e, su questi, l'intervallo di libera concorrenza. Non si normalizza l'EBIT effettivo di Alfa per farlo rientrare nel benchmark: si cerca di rendere il benchmark economicamente comparabile ad Alfa. La rettifica deve riguardare una differenza effettiva e quantificabile, non trasferire convenzionalmente ai comparabili il calo del 33%. Il § 11 della Guidance OCSE 2020 contempla le regressioni fra gli strumenti possibili, senza prescrivere questo specifico modello.
La regressione non dimostra, da sola, un rapporto causale. Il correttivo richiede dati attendibili, coerenza economica, verifica della stabilità della relazione e trasparenza sulle ipotesi. Se non è possibile stimare una rettifica ragionevolmente accurata, occorre riesaminare il campione o il metodo, non forzare l'intervallo.
Si ipotizzi, esclusivamente a fini illustrativi, che un correttivo ritenuto affidabile conduca al seguente intervallo:
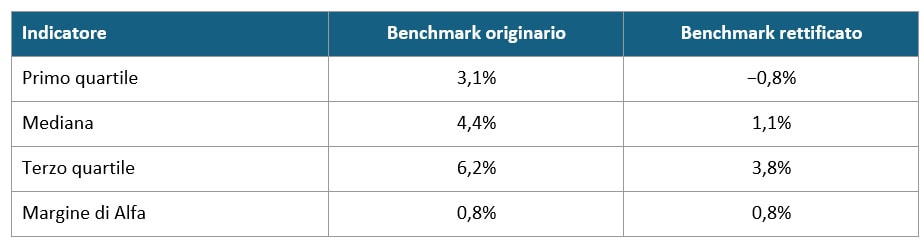
Il margine di Alfa, sotto l'intervallo originario, rientra in quello rettificato. Non sono stati eliminati comparabili «scomodi»: nell'esempio si ipotizza di aver ricostruito condizioni economiche omogenee. I valori sono puramente illustrativi e non costituiscono l'esito di una stima verificata.
I percentili vanno ricalcolati dai risultati rettificati delle singole imprese, non abbassati forfettariamente. Metodo, ipotesi e verifiche devono essere documentabili.
L'assenza di rettifica: conclusione, non premessa
Nell'ipotesi descritta, la collocazione di Alfa nell'intervallo rettificato può sostenere l'assenza di un aggiustamento dei prezzi infragruppo. La conclusione dipende però dalla tenuta di tutti i presupposti: allocazione del rischio, prova dello shock, comparabilità del campione e attendibilità della rettifica.
La Guidance (§§ 39 e 41) ammette perdite di breve periodo anche per funzioni semplici, ma non riallocazioni opportunistiche dei rischi. Le Guidelines (§§ 3.50-3.54) esigono trasparenza e miglioramento dell'affidabilità.
Se i presupposti reggono, riportare automaticamente Alfa al primo quartile o alla mediana originari sarebbe improprio. L'assenza di rettifica può discendere proprio dall'applicazione del principio di libera concorrenza.
5. Gli errori da evitare
Un primo errore è invocare una crisi senza provarne l'effetto differenziale rispetto ai comparabili: come mostra Ferroli España, la prova del fenomeno generale non basta.
Il secondo è considerare «limited risk» sinonimo di margine garantito, ignorando l'effettiva allocazione dei rischi.
Il terzo è utilizzare un correttivo statistico soltanto perché sposta il risultato entro l'intervallo: se non migliora il confronto, l'aggiustamento aggiunge un'ulteriore distorsione.
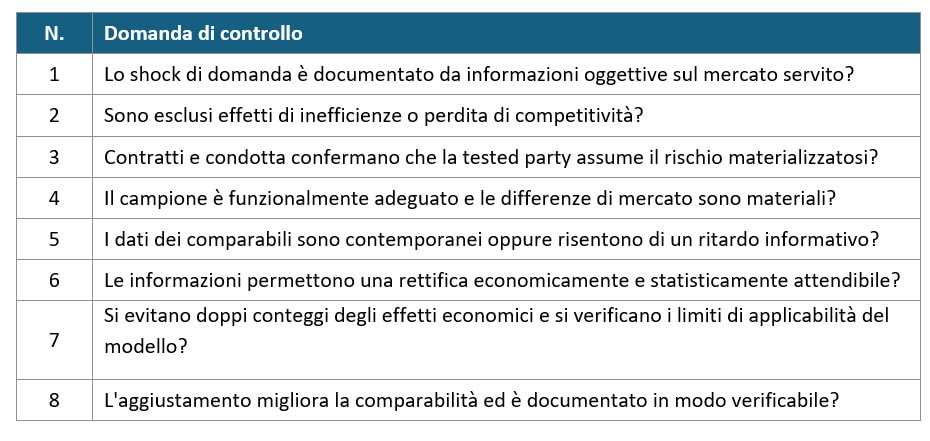
6. La check list di verifica
7. Conclusioni
Il benchmark non è un automatismo. Analisi funzionale, comparabilità e valutazione economica formano un processo unitario. Neutralizzare differenze materiali e attendibilmente correggibili non attenua il principio di libera concorrenza: rende affidabile un confronto altrimenti distorto.
La Guidance OCSE 2020 offre due indicazioni: il § 40 ammette perdite per distributori a rischio limitato realmente esposti al rischio di mercato; il § 11 contempla strumenti statistici per analizzarne gli effetti. Non è una legittimazione indiscriminata dei margini insufficienti, ma un invito a valutare insieme rischi, mercato ed evidenze.
Il compito del professionista non è ricondurre meccanicamente un margine a un percentile, ma verificare se quel percentile sia pertinente alle circostanze della transazione. Talvolta la conclusione corretta è l'assenza di rettifica dei prezzi: non perché si deroghi all'arm's length principle, ma perché lo si applica fino in fondo.
In questo articolo sono stati analizzati i profili essenziali dei temi trattati.
Attraverso casi pratici, documentazione, modelli e soluzioni applicative, gli stessi temi saranno approfonditi nel corso "Transfer pricing: disciplina e casistiche operative" con Lorenzo Marchetto, che si inserisce nel più ampio percorso formativo "All Inclusive Specialistica".
Tutti i corsi sono consultabili nella pagina dedicata.