1. In sintesi
Con la riforma del sistema sanzionatorio tributario è stato modificato (anche) il trattamento degli omessi, insufficienti o tardivi versamenti, divenendo più favorevole in particolare per le violazioni commesse dal 1° settembre 2024.
Il “decreto Sanzioni” (Dlgs 87/2024) ha, infatti, rideterminato le penalità previste dall’articolo 13, comma 1, Dlgs 471/1997, riducendo innanzitutto dal 30% al 25% la sanzione prevista “a regime” (omissioni o casistiche di tardività oltre i 90 giorni); modifica che si riflette poi sui ritardi di minore durata, per i quali sono previste specifiche riduzioni.
Resta, inoltre, possibile correggere spontaneamente l’irregolarità ricorrendo al ravvedimento operoso, con la sanzione propria della violazione che viene ulteriormente abbattuta secondo le percentuali stabilite dall’articolo 13 del Dlgs 472/1997 – in maniera graduata rispetto al momento in cui viene perfezionata la regolarizzazione.
2. Disciplina applicabile prima della riforma del “Decreto Sanzioni”
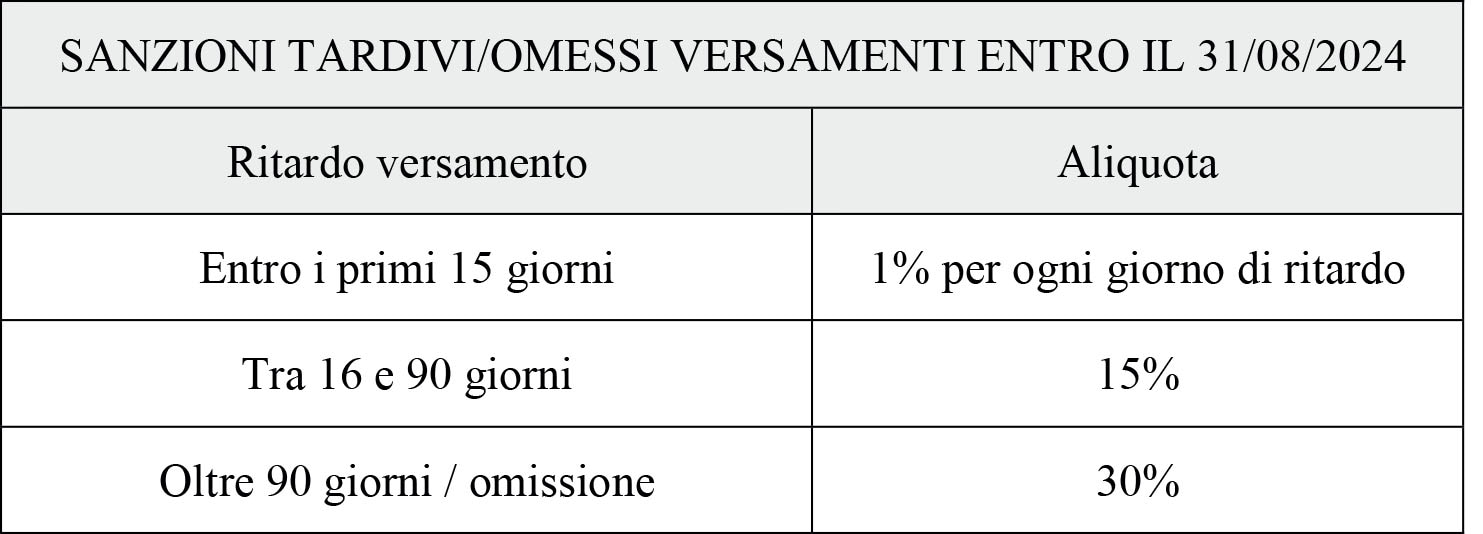
Come anticipato, la disciplina applicabile agli omessi o tardivi versamenti trova il proprio riferimento nell’articolo 13, comma 1, Dlgs 471/1997. Disposizione che, già prima dell’intervento operato dal Dlgs 87/2024, articolava la misura della sanzione in funzione della durata del ritardo.
In dettaglio, nel sistema previgente il mancato pagamento (totale o parziale) delle imposte entro le scadenze previste comportava l’applicazione di una sanzione ordinaria pari al 30% dell’importo non versato (primo periodo dell’articolo 13, comma 1).
La misura in esame veniva, tuttavia, attenuata quando il contribuente provvedeva al pagamento con un ritardo contenuto, dato che, per i versamenti eseguiti entro 90 giorni dalla scadenza, la sanzione ordinaria era ridotta alla metà – risultando quindi pari al 15% dell’imposta non tempestivamente versata (secondo periodo dell’articolo 13, comma 1).
Un trattamento ancora più favorevole era poi previsto per i ritardi di brevissima durata: qualora il pagamento fosse avvenuto entro 15 giorni dalla scadenza, la sanzione del 15% sarebbe stata ulteriormente ridotta in ragione del tempo trascorso, applicandosi nella misura di un quindicesimo per ciascun giorno di ritardo (terzo periodo dell’articolo 13, comma 1).
Ne derivava, in concreto, una penalità pari all’1% giornaliero, ferma restando (in tutti i casi visti) la possibilità di beneficiare delle ulteriori riduzioni derivanti dal ravvedimento operoso di cui all’articolo 13 Dlgs 472/1997 di cui si dirà.
Le percentuali eventuali rappresentano, infatti, le aliquote sanzionatorie proprie della violazione, ed esse, in presenza delle condizioni per procedere spontaneamente alla regolarizzazione, costituiscono la base sulla quale applicare le riduzioni previste per la correzione autonoma delle violazioni, con un abbattimento della penalità variabile in funzione del momento in cui il contribuente rimedia all’omissione (in maniera inversamente proporzionale rispetto al tempo trascorso).
Questo assetto era, e continua ad essere, quello applicabile per le irregolarità commesse fino al 31 agosto 2024, in virtù di quanto disposto dall’articolo 5 Dlgs 87/2024 – che ha derogato in maniera esplicita al “favor rei” ex articolo 3, comma 3, Dlgs 472/1997: la data in cui è stata commessa l’irregolarità diventa quindi determinante per individuare il regime applicabile, in quanto alle violazioni anteriori al mese di settembre 2024 resta applicabile la disciplina previgente, mentre solamente per quelle successive opera il nuovo sistema.
Si determina così un vero e proprio “doppio binario” sanzionatorio, destinato a produrre effetti anche negli anni successivi laddove si desideri procedere alla regolarizzazione di versamenti risalenti nel tempo – quantomeno fino a quando non saranno esauriti i termini per la contestazione delle violazioni commesse entro la richiamata data.
3. Situazione attuale: violazioni successive al 1° settembre 2024
La “riforma” del sistema sanzionatorio tributario attuata dal Dlgs 87/2024 non ha interessato soltanto le violazioni relative alla presentazione delle dichiarazioni, ma è intervenuta anche sulle irregolarità commesse in sede di versamento.
L’effetto principale consiste nella menzionata generale riduzione delle penalità applicabili agli omessi e tardivi pagamenti.
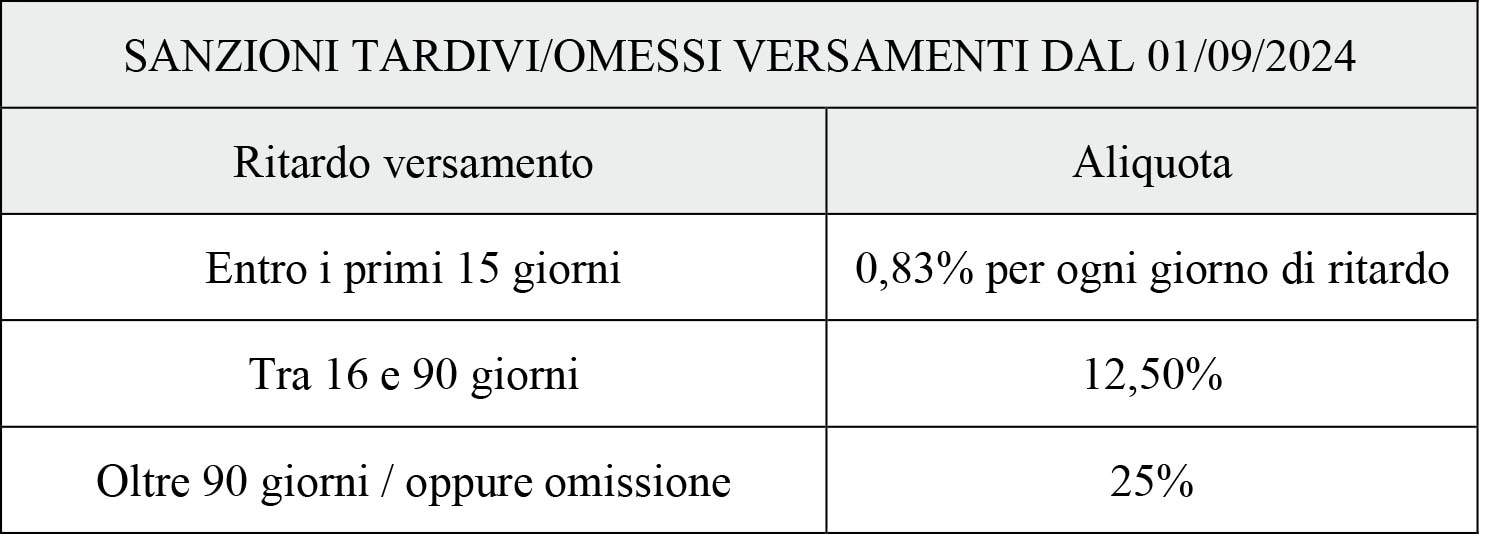
Per le violazioni commesse dal 1° settembre 2024 il medesimo articolo 13, comma 1, del Dlgs 471/1997 prevede, infatti, che il contribuente che non esegua (sempre integralmente o anche solo parzialmente), entro la scadenza prescritta, i versamenti dovuti sia assoggettato a una sanzione pari al 25% dell’importo non versato.
La riforma ha, dunque, ridotto di cinque punti percentuali la precedente misura ordinaria del 30%.
Tale modifica produce effetti anche sulle irregolarità sanate entro un intervallo temporale più ristretto, applicandosi in primis il dimezzamento della penalità laddove il pagamento venga eseguito con un ritardo non superiore a 90 giorni, con riduzione alla metà e penalità che passa pertanto dal precedente 15% al 12,50%.
Una particolare attenzione deve essere nuovamente riservata ai ritardi contenuti entro i primi 15 giorni, fattispecie per cui continua ad operare il meccanismo che riduce ulteriormente la sanzione prevista per i primi 90 giorni nella misura di un quindicesimo per ciascun giorno di ritardo.
Poiché la penalità di riferimento è ora pari al 12,50%, la sanzione giornaliera risulta pari a circa 0,83% per ogni giorno trascorso dalla scadenza.
Permane la distinzione tra l’applicazione delle sanzioni e delle (eventuali) riduzioni da ravvedimento, dovendosi evitare di confondere la misura edittale della penalità con l’importo concretamente dovuto dal contribuente che si ravvede.
Le nuove percentuali interessano, pertanto, ad esempio, i contribuenti che commettano irregolarità nei versamenti del saldo e degli acconti risultanti dalle dichiarazioni presentate dopo l’entrata in vigore della riforma – come accade per i pagamenti correlati alle dichiarazioni del 2026 per il periodo d’imposta 2025 (modelli 730/2026 e Redditi /2026). In tali situazioni, prima di procedere alla regolarizzazione, sarà quindi necessario individuare la data originaria di scadenza, calcolare i giorni di ritardo e determinare la sanzione di riferimento, per applicare successivamente l’eventuale abbattimento spettante in base alle regole del ravvedimento operoso.
4. Regolarizzazione spontanea delle violazioni e questioni connesse
Si è visto come, una volta determinata la sanzione applicabile all’omesso o tardivo versamento, il contribuente può fare ricorso al ravvedimento operoso, istituto che consente di attenuare il carico sanzionatorio attraverso la regolarizzazione spontanea della violazione.
L’articolo 13 Dlgs 472/1997 prevede, infatti, differenti coefficienti di riduzione, la cui convenienza diminuisce con il trascorrere del tempo: quanto prima viene perfezionato il ravvedimento, tanto maggiore è l’abbattimento della penalità.
L’accesso all’istituto presuppone però che non sia intervenuta una causa ostativa alla regolarizzazione spontanea secondo la disciplina applicabile.
Per i tributi amministrati dall’agenzia delle Entrate occorre, quindi, tenere conto delle limitazioni previste dall’articolo 13, comma 1-ter, Dlgs 472/1997, tale per cui non è possibile procedere con la correzione da parte del contribuente in caso di notifica di atti di liquidazione e di accertamento, comprese le comunicazioni relative a controlli automatizzati e formali (articoli 36-bis e 36-ter Dpr 600/1973 e 54-bis Dpr 633/1972).
Il ravvedimento deve, inoltre, essere completato entro i termini previsti per l’esercizio dell’attività di accertamento o di recupero e, sul piano operativo, occorre anzitutto rimuovere l’irregolarità: ciò può significare presentare o correggere una dichiarazione, eseguire un adempimento precedentemente omesso oppure, nel caso in questione (mancato pagamento), versare il tributo dovuto.
A ciò si aggiungono il pagamento della sanzione nella misura ridotta e, se la violazione riguarda un’imposta non tempestivamente versata, degli interessi legali, computati dalla scadenza originaria fino alla data del pagamento e tenendo conto dei diversi tassi vigenti nei periodi interessati (da ultimo il Dm 10 dicembre 2025 che ha stabilito il tasso dell’1,60% a partire dal 1° gennaio 2026).
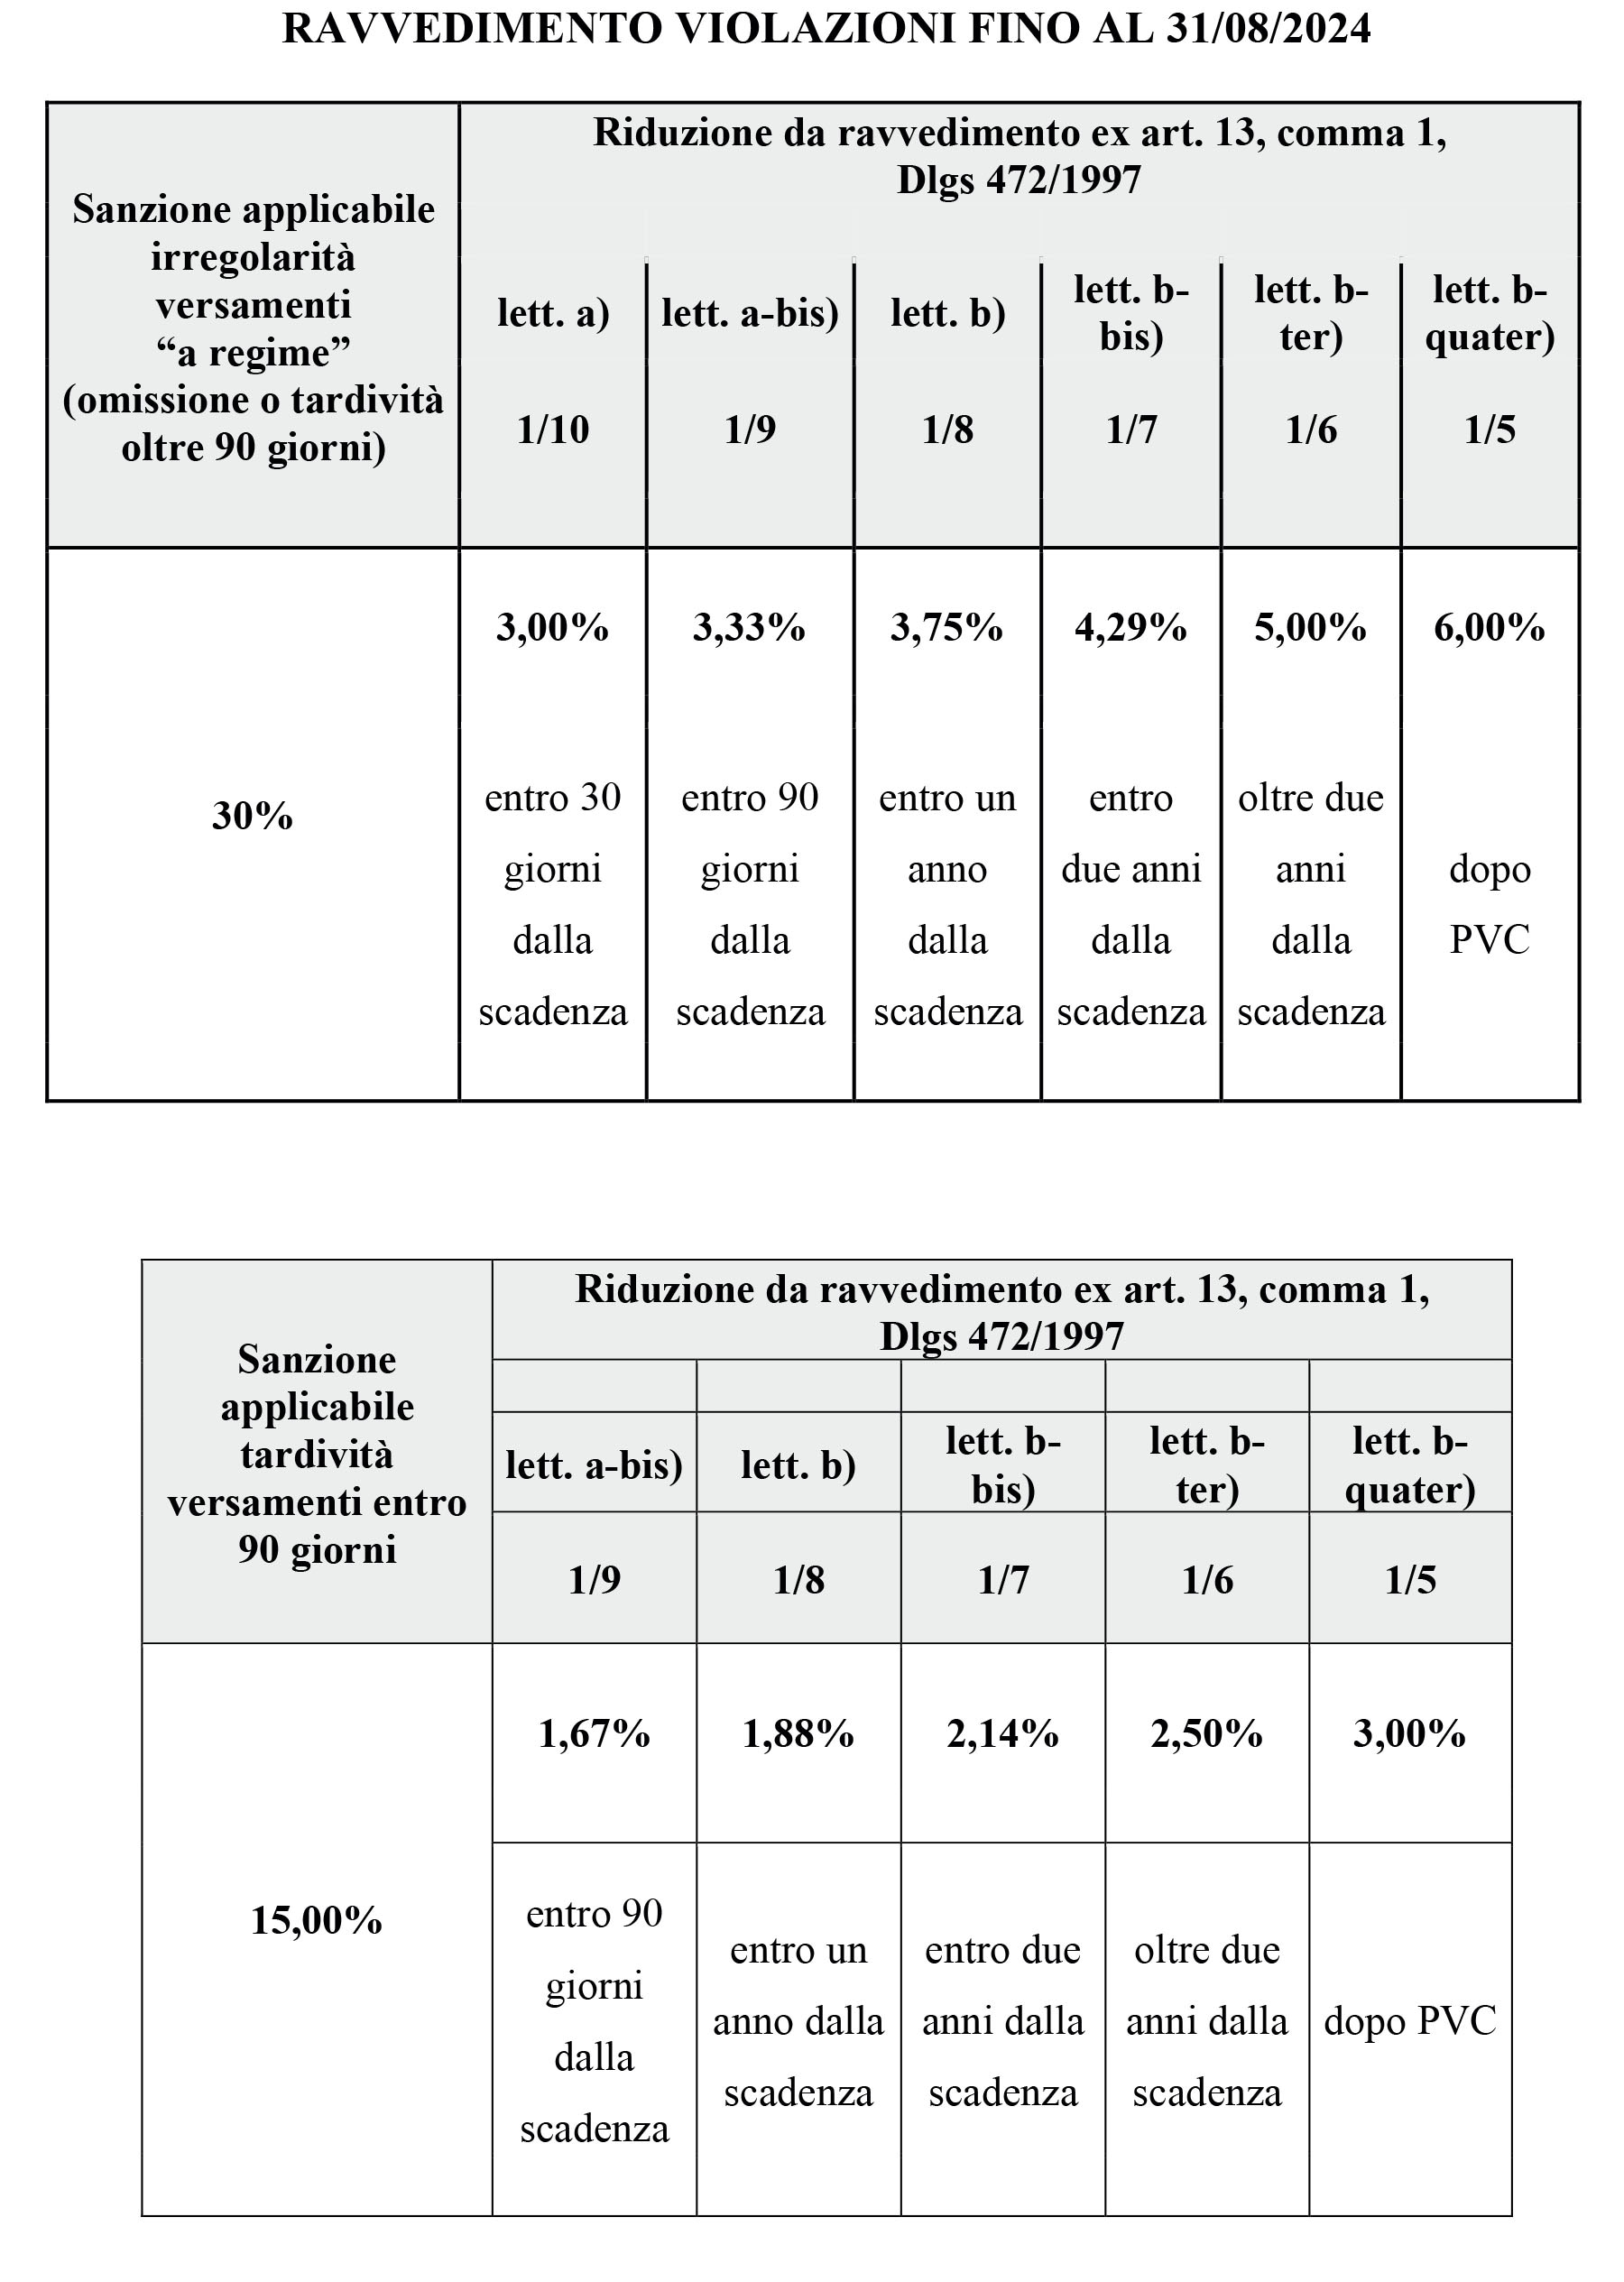
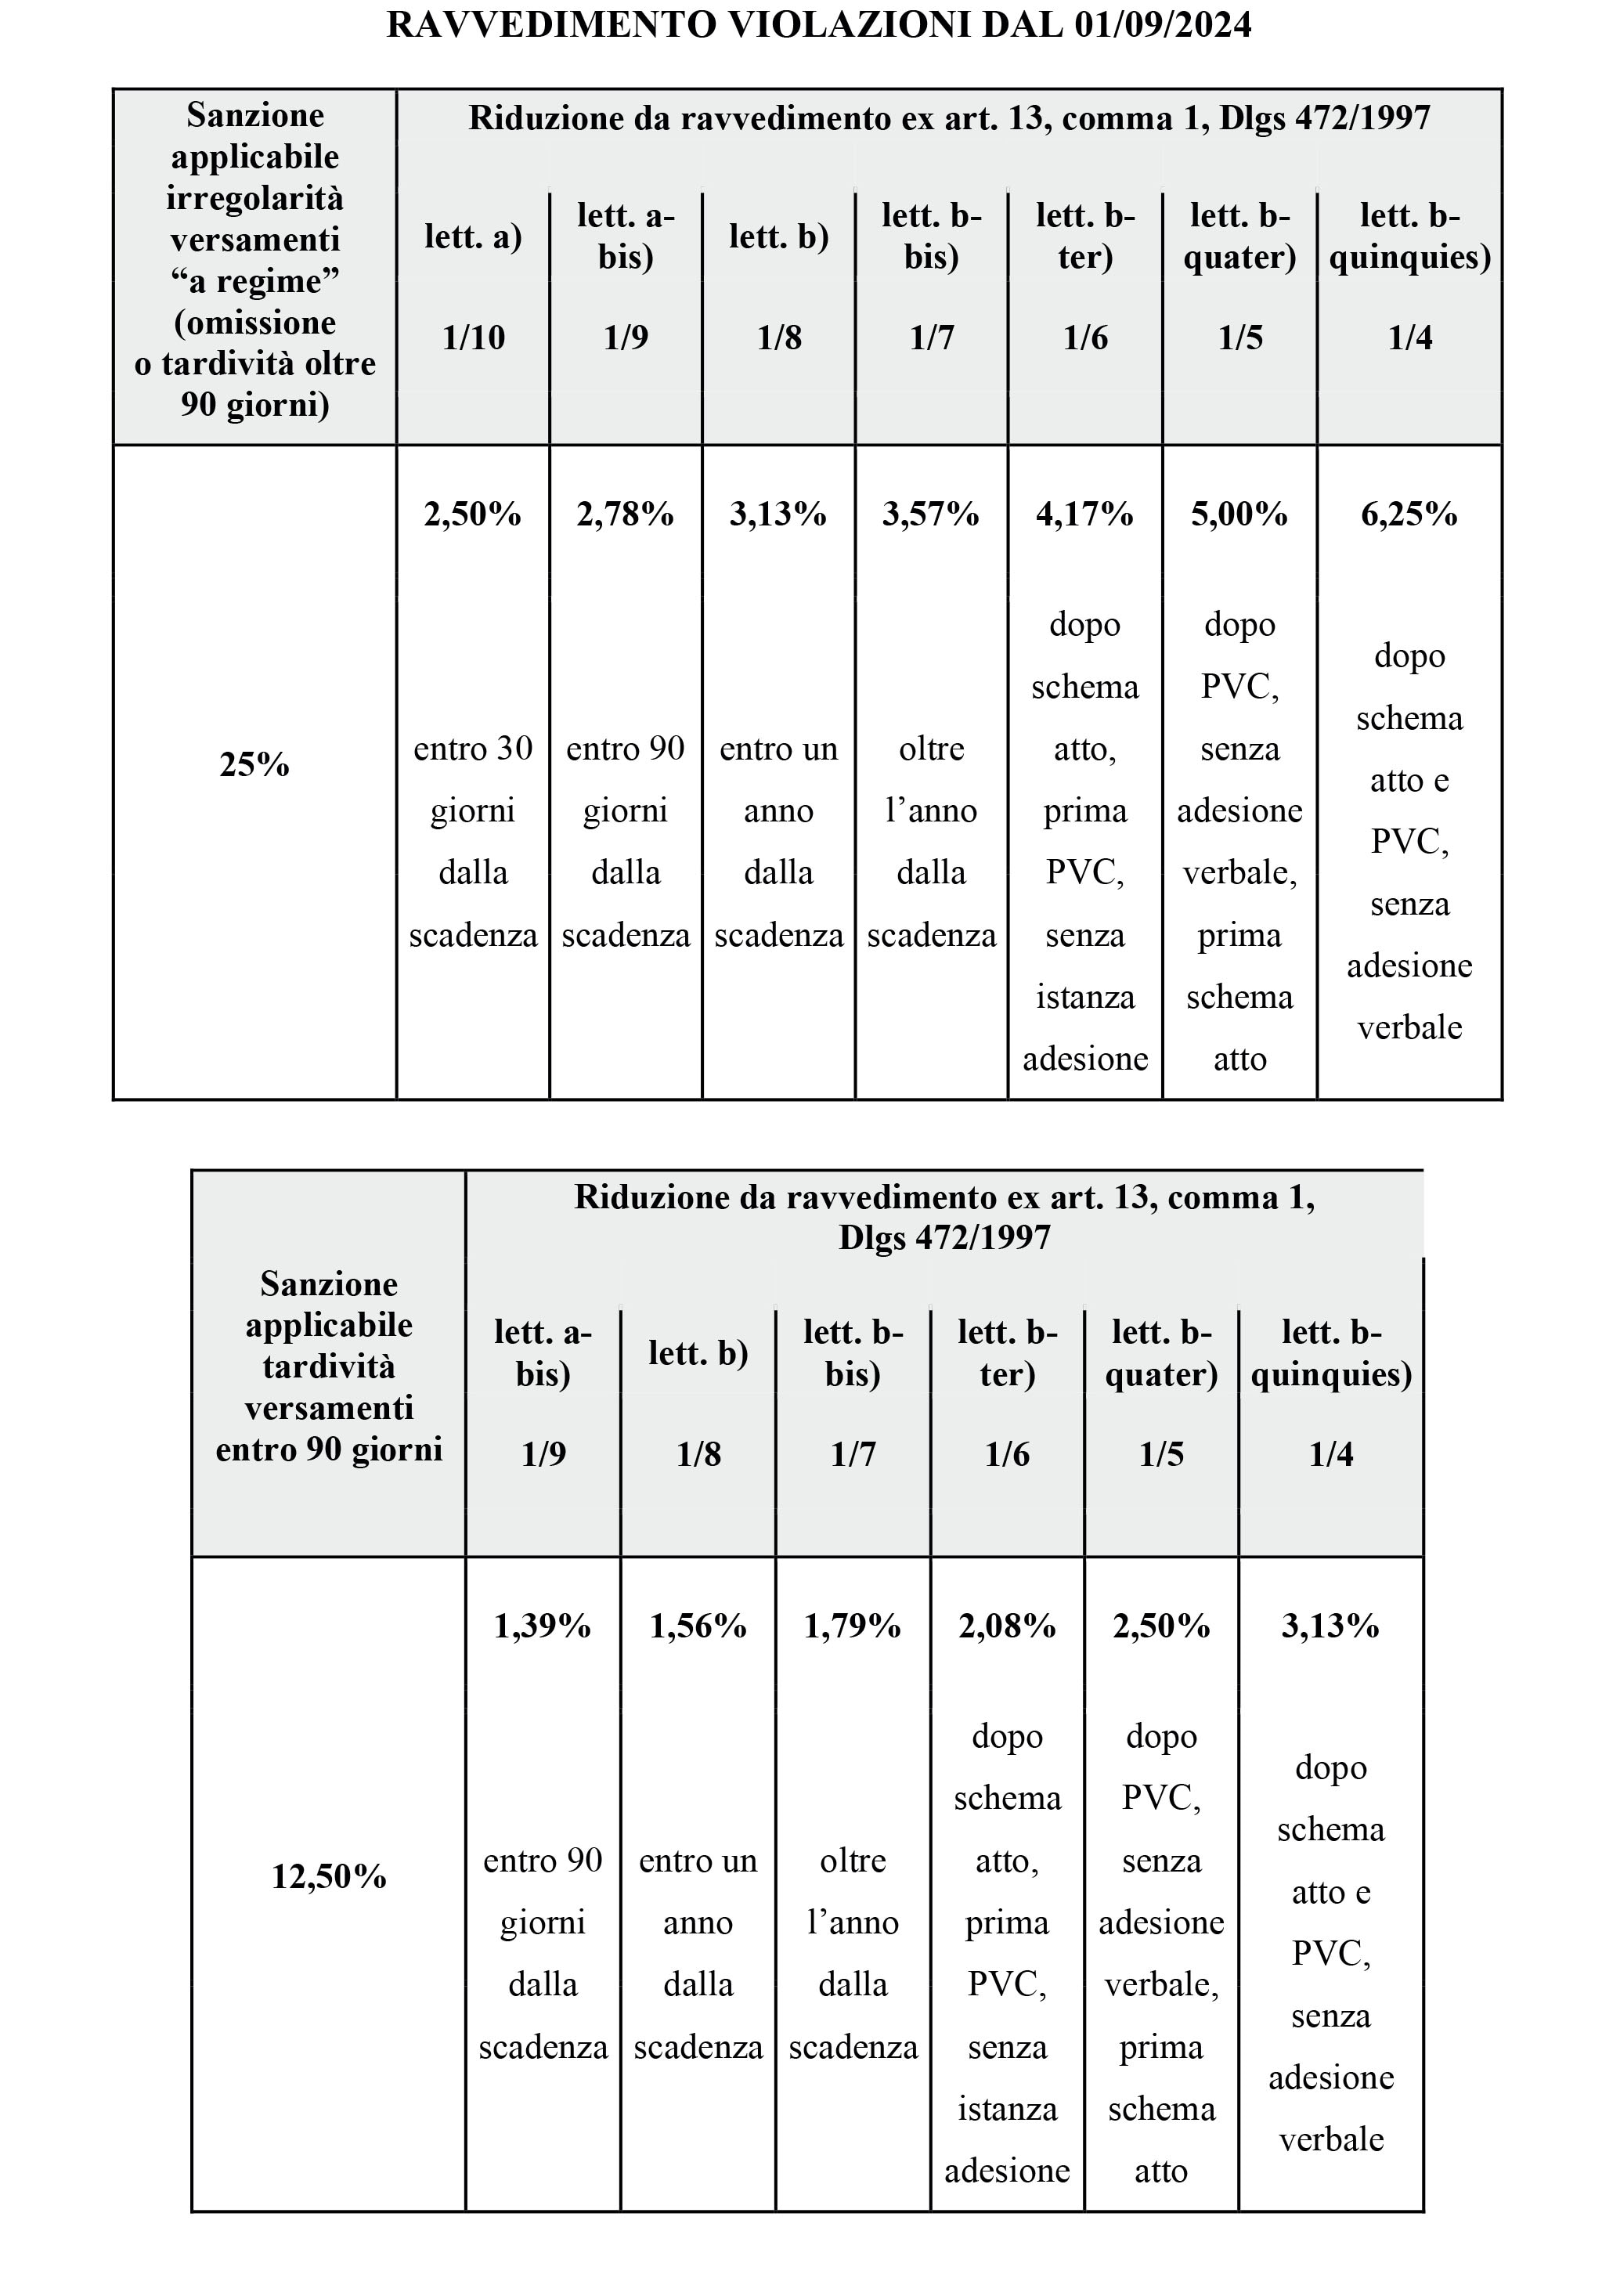
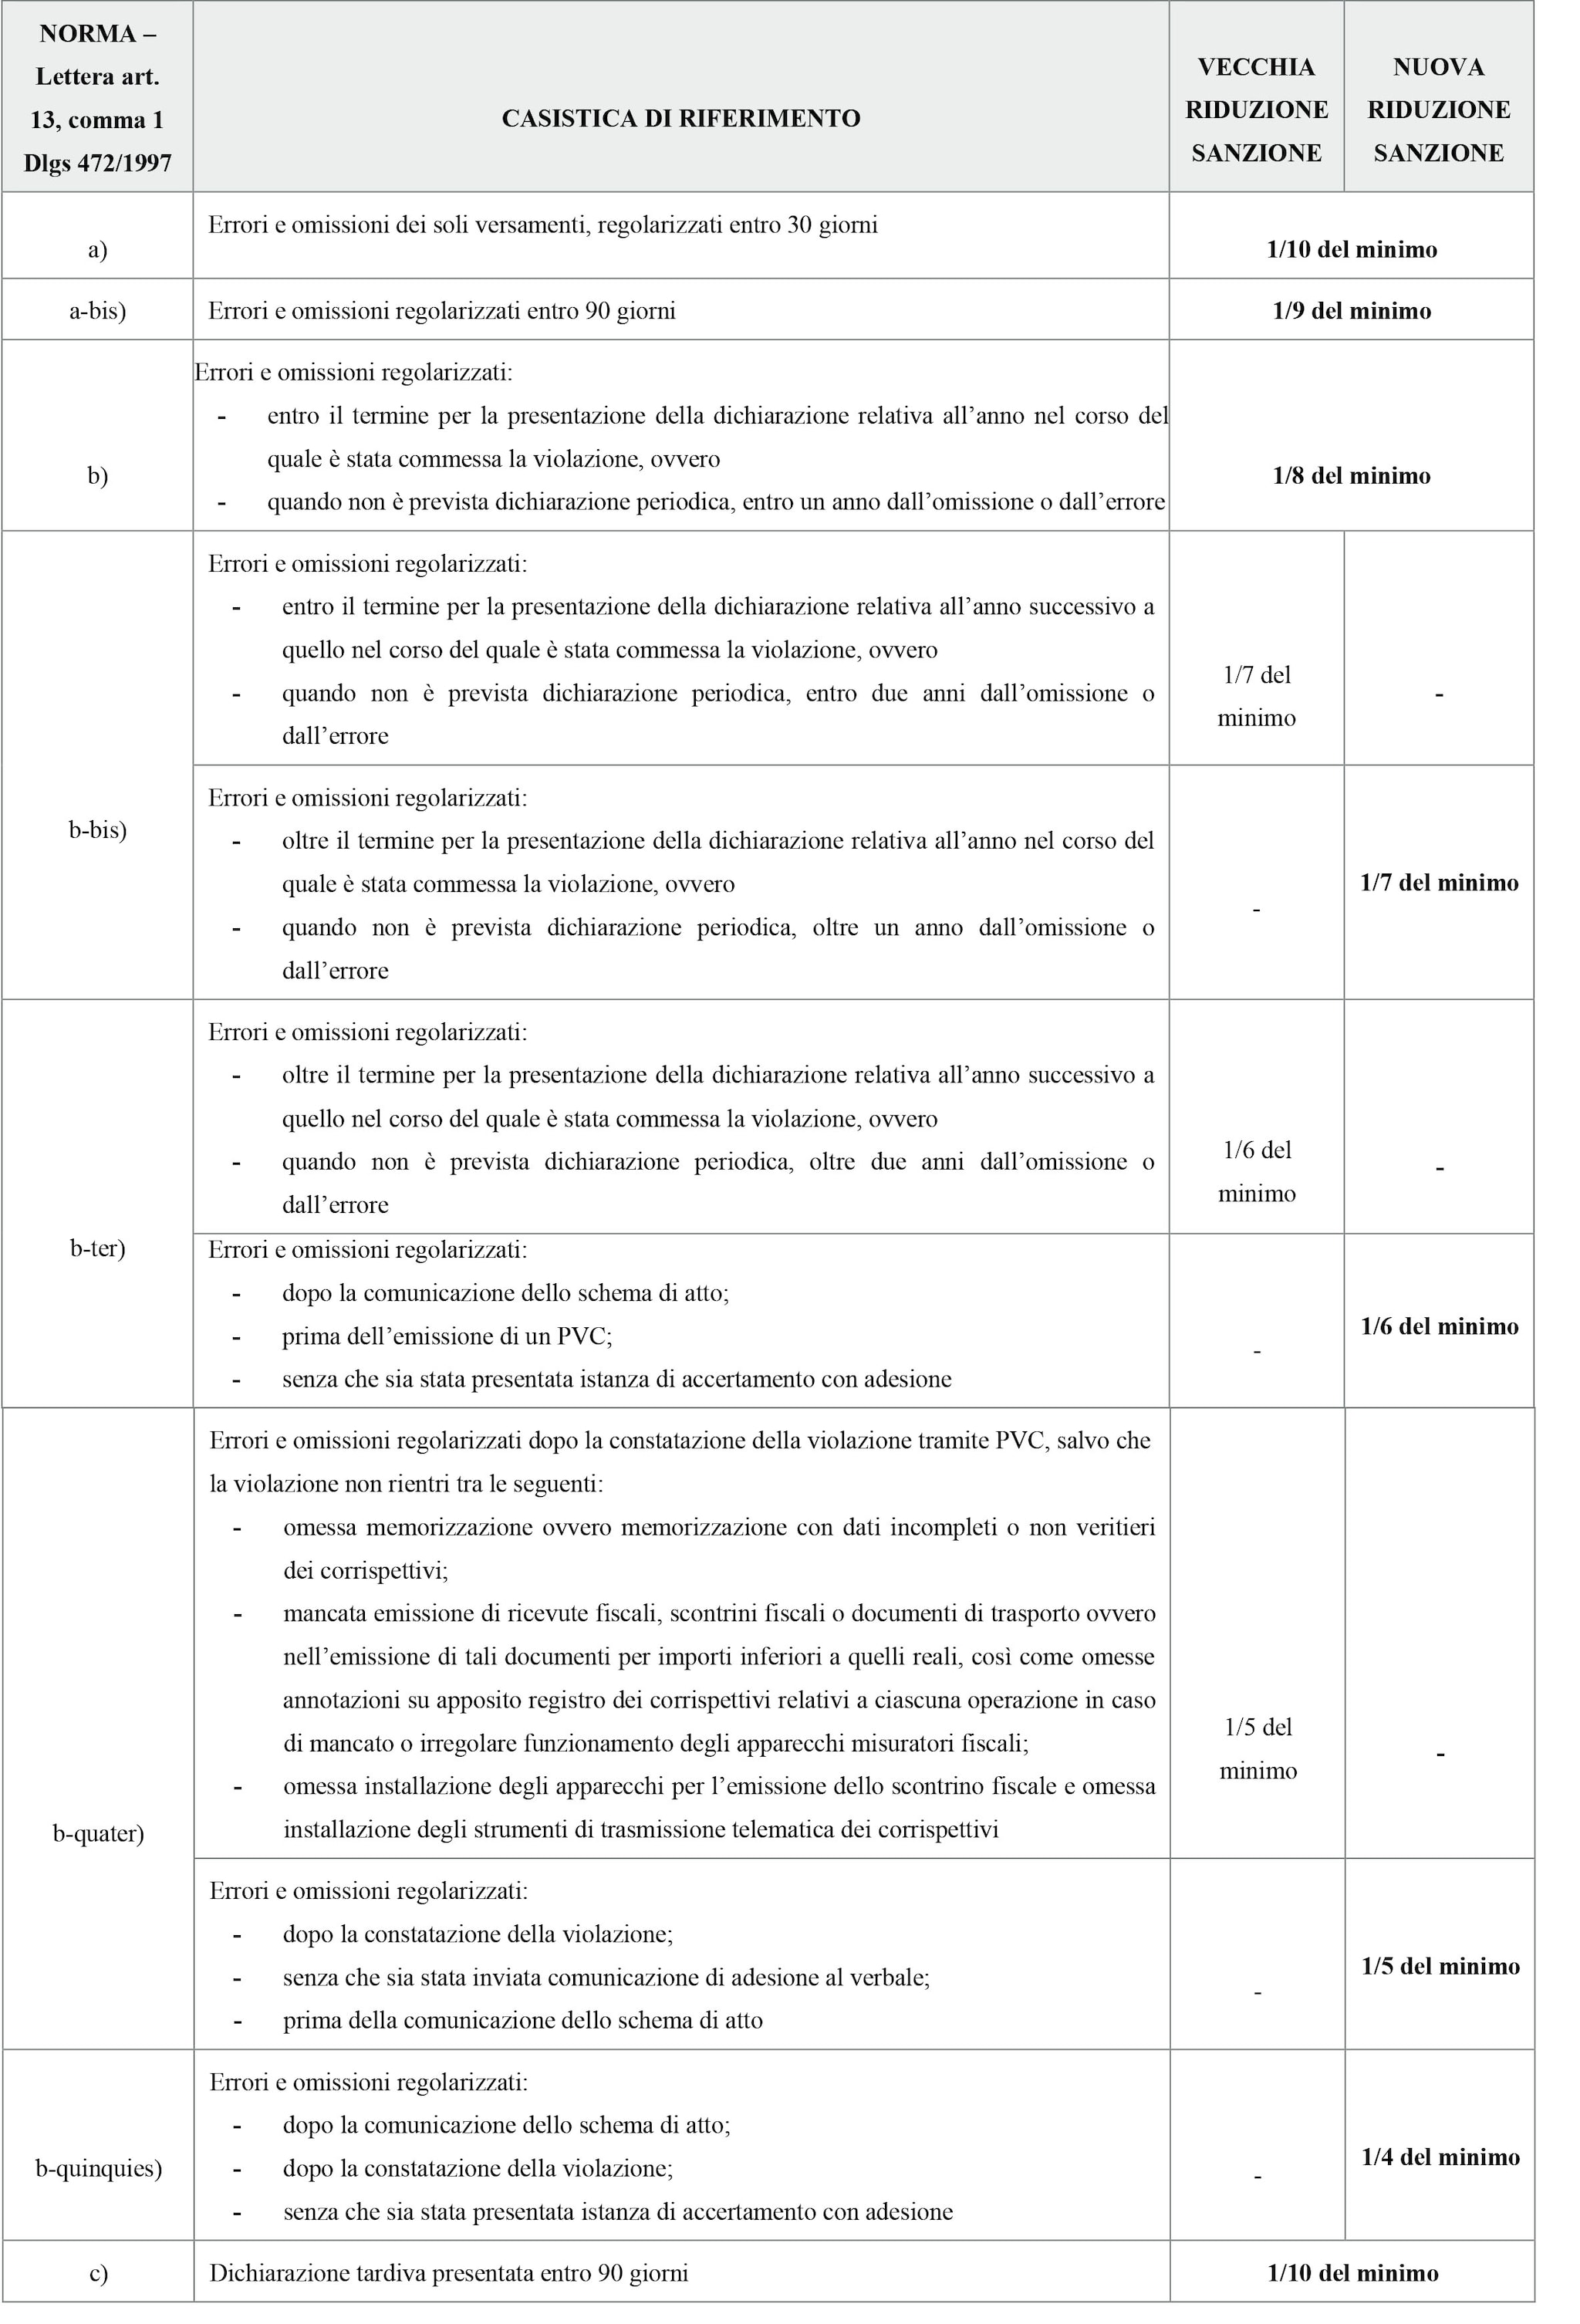
Non va poi taciuto che la disciplina del ravvedimento è stata a sua volta modificata dalla riforma delle sanzioni, rendendo necessario distinguere le violazioni commesse fino al 31 agosto 2024 da quelle successive. Ma, al di là delle diverse frazioni di riduzione applicabili nei due sistemi – lettere da a) a b-quater) o b-quinquies) del citato articolo 13 nelle versioni ante e post Dlgs 87/2024, riportate nella seguente tabella – assume particolare importanza comprendere il rapporto tra la sanzione propria del tardivo versamento e la successiva diminuzione riconosciuta in sede di ravvedimento.
5. Il distinguo tra applicazione delle sanzioni e riduzione da ravvedimento
Occorre considerare la distinzione - non solo concettuale - tra due momenti rilevanti per le fattispecie qui in disamina, dato che:
a) in una prima fase deve essere individuata la sanzione prevista per la violazione commessa, con rilevanza del numero di giorni trascorsi tra la scadenza e l’effettivo versamento dell’imposta, e
b) soltanto dopo avere determinato la penalità entra in gioco il ravvedimento operoso, la cui riduzione dipende invece dal momento nel quale viene perfezionata la regolarizzazione secondo gli scaglioni temporali previsti dall’articolo 13 Dlgs 472/1997.
Questa differenza assume rilievo soprattutto quando il contribuente versa tardivamente l’imposta, ma non provvede contestualmente al pagamento della sanzione e degli interessi. Il ravvedimento rappresenta, infatti, una facoltà e non una condizione necessaria affinché il pagamento tardivo del tributo produca i propri effetti; in assenza della completa regolarizzazione rimane dunque semplicemente esposta a contestazione la violazione commessa (con sanzione piena irrogabile).
Si consideri, ad esempio, un tributo versato 60 giorni dopo la scadenza: il ritardo, inferiore a 90 giorni, determina oggi l’applicazione della sanzione del 12,50%, misura che non varia se il contribuente decide di perfezionare il ravvedimento in un momento successivo.
A cambiare è, invece, la frazione di abbattimento applicabile, dato che:
- se la regolarizzazione ha luogo entro 90 giorni, opera la riduzione a 1/9 ex lettera a-bis) dell’articolo 13, comma 1, Dlgs 472/1997, mentre
- se viene effettuata oltre tale termine, ma comunque entro l’anno, bisogna fare riferimento allo scaglione successivo con riduzione a 1/8 stando alla successiva lettera b), e così via secondo la disciplina temporalmente applicabile.
Risulta così maggiormente evidente che il ritardo nel pagamento dell’imposta e il ritardo nel perfezionamento del ravvedimento non devono essere sovrapposti.
Il primo serve a determinare la “sanzione base”, mentre il secondo individua la riduzione premiale spettante.
Esempio - situazione fino al 31 agosto 2024
1- Una persona fisica, in regime Irpef, non ha pagato tempestivamente il saldo per il 2023 per l’importo di 1.000 euro, ravvedendolo in data 31 gennaio 2026 (con riduzione della sanzione sulla base della percentuale applicabile entro due anni dalla scadenza del 1° luglio 2024).
Dovrà quindi versare:
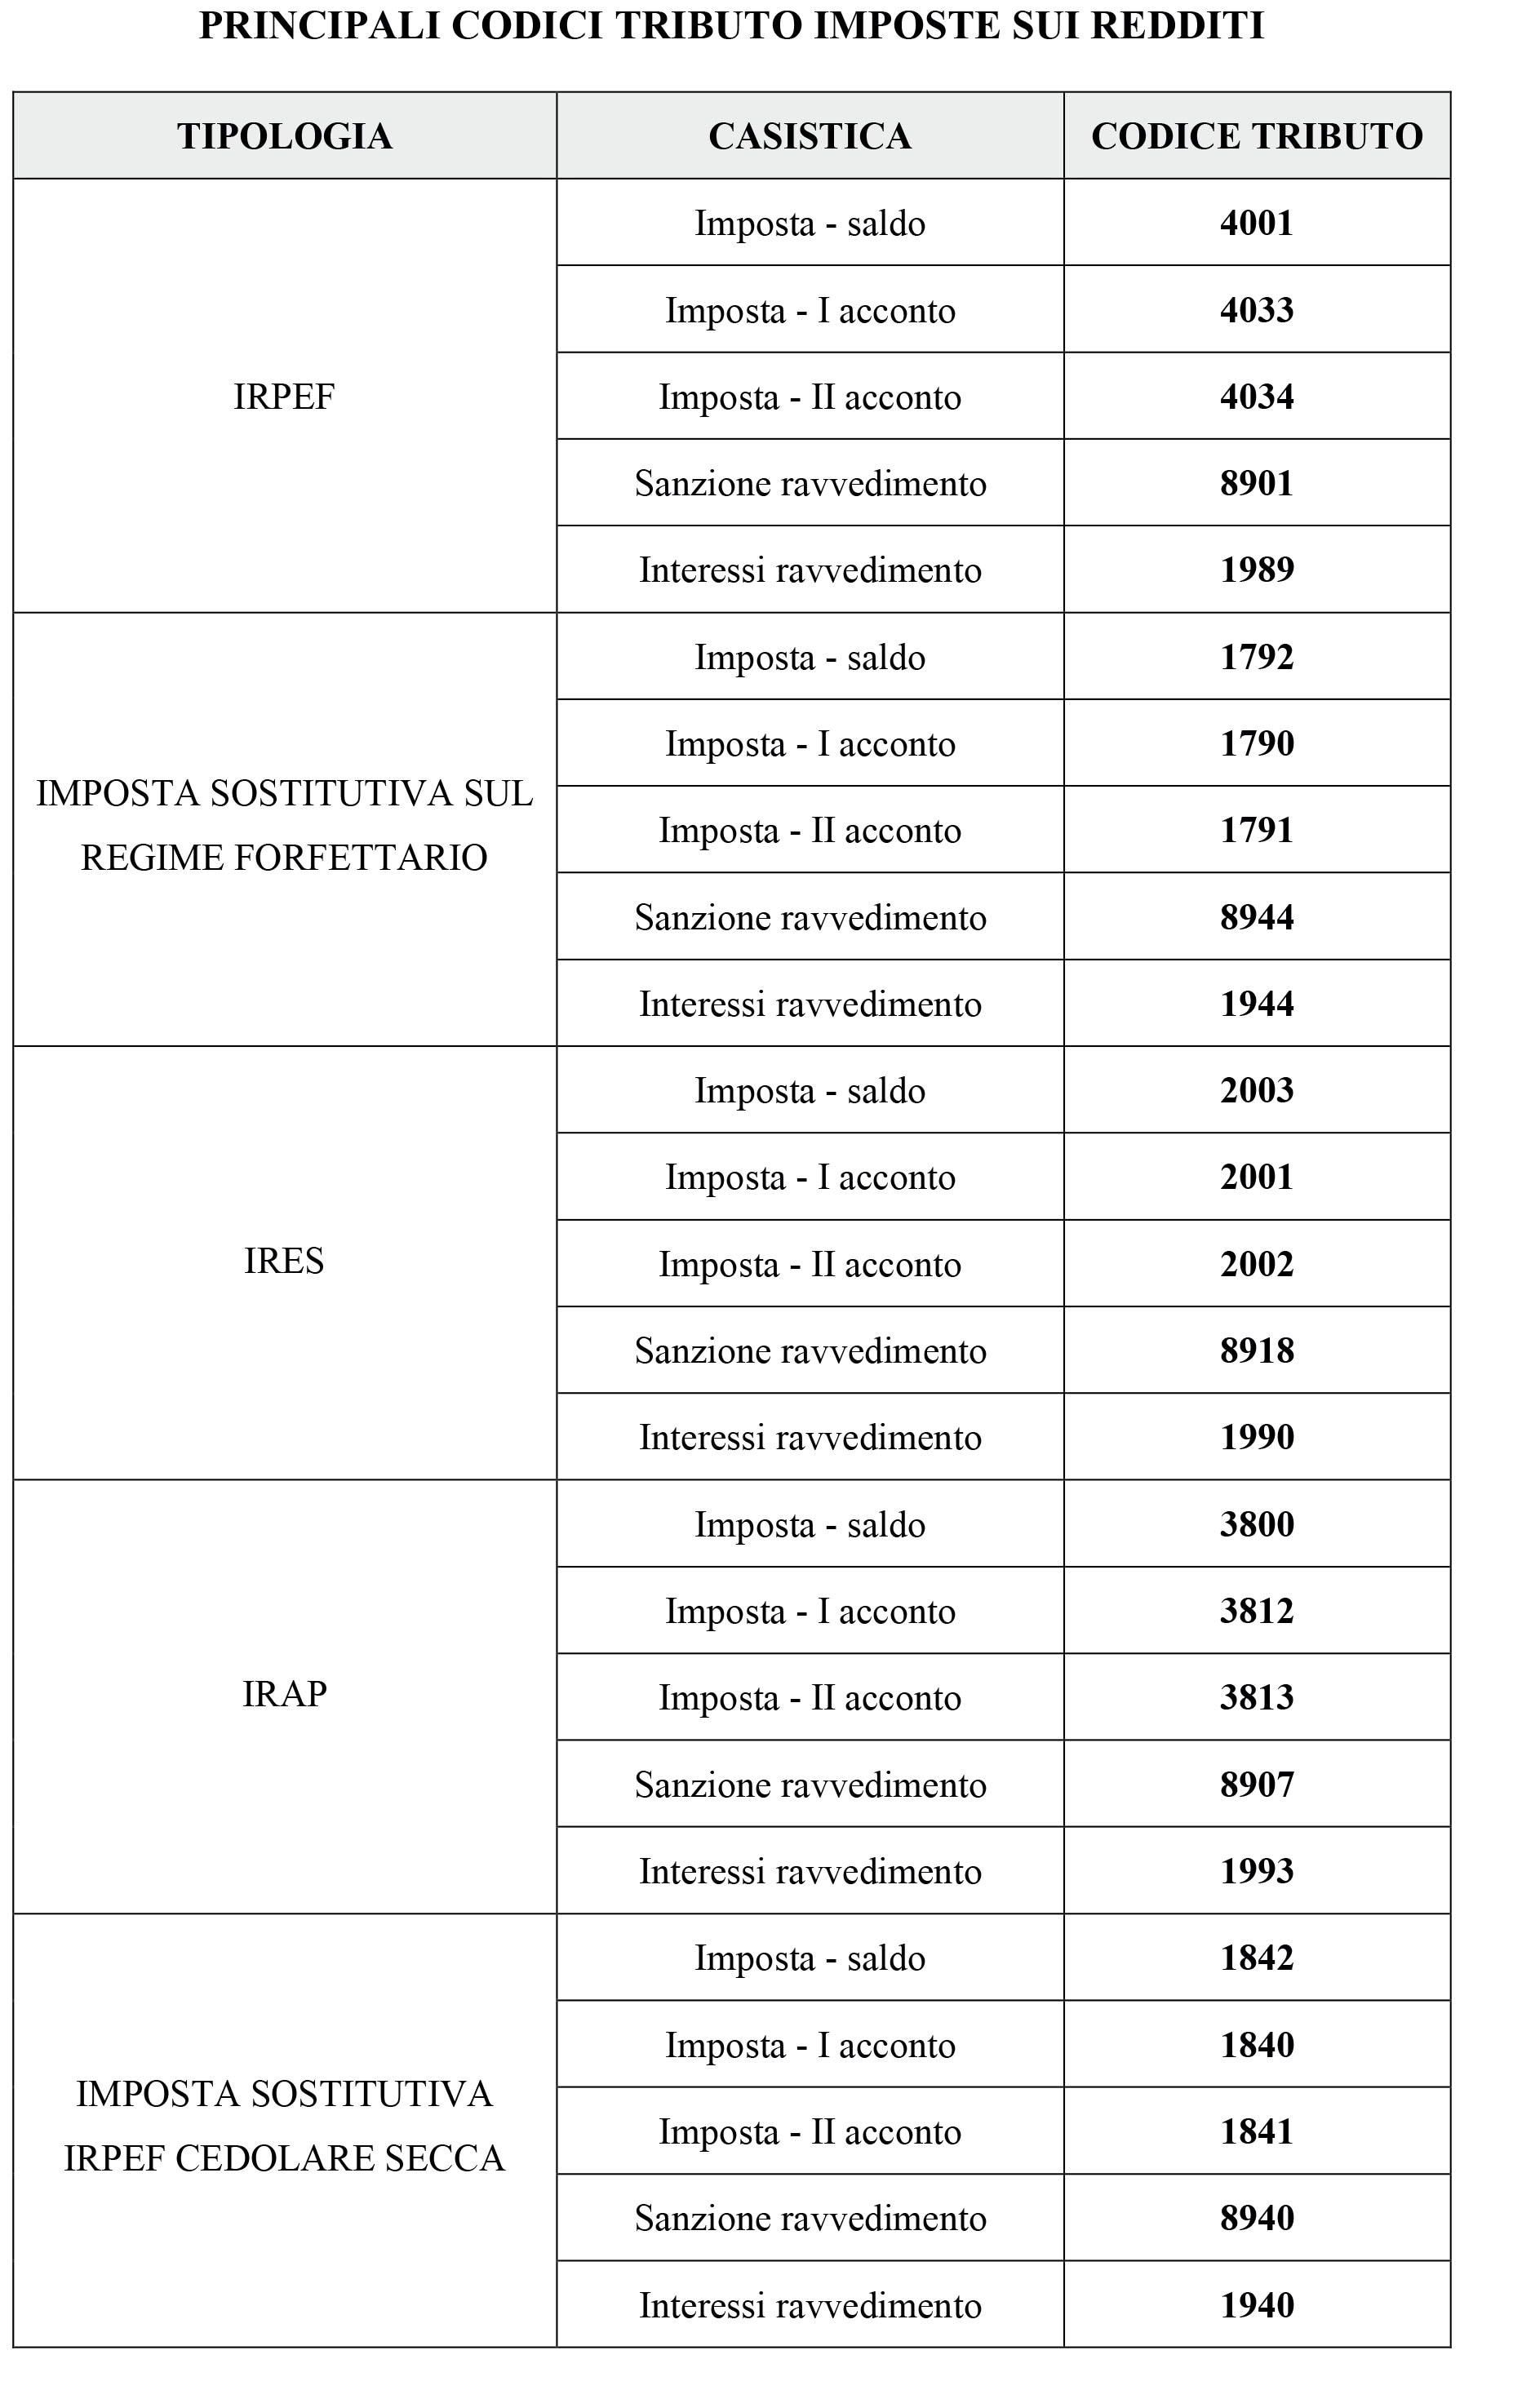
a) l’imposta nella misura di cui sopra – con codice tributo 4001;
b) la sanzione pari al 30% di quanto dovuto, quindi 300 euro che si riducono però a 42,86 euro (1/7) – codice tributo 8901;
c) gli interessi, complessivamente pari a 33,89 euro – codice tributo 1989 – calcolati sulla base dei diversi tassi legali applicabili nei due anni di riferimento, ossia:
- del 2,5% ex articolo 1 Dm 29 novembre 2023 per i 183 giorni del periodo che andava dalla scadenza di versamento originaria (1° luglio 2024) fino al termine del 2024, 12,53 euro;
- del 2% come previsto dall’articolo 1 Dm 10 dicembre 2024 per i 365 giorni dell’intero anno 2025, 20 euro;
- dell’1,60% stando a quanto previsto dall’articolo 1 Dm 10 dicembre 2025 per i 31 giorni del successivo intervallo che va dal 1° gennaio 2026 sino alla data del ravvedimento (31 gennaio dello stesso anno), 1,36 euro.
2- Un diverso soggetto Irpef ha pagato 1.000 euro per il saldo per il 2023 il 4 settembre 2024, ravvedendo il tutto in pari data (con riduzione della sanzione sulla base della percentuale applicabile entro 90 giorni dalla scadenza).
Dovrà quindi versare:
a) l’imposta nella misura di cui sopra – codice tributo 4001;
b) la sanzione pari al 15% di quanto dovuto, quindi 150 euro che si riducono però a 16,67 euro (1/9) – codice tributo 8901;
c) gli interessi, pari a 4,45 euro – codice tributo 1989 – calcolati sulla base del tasso legale applicabile del 2,50% per i 65 giorni del periodo che andava dalla scadenza di versamento originaria fino al 4 settembre 2024.
3- Qualora una persona fisica abbia ritardato il pagamento del saldo 2024 nei 12 giorni del termine del 1° luglio 2024, perfezionando altresì il ravvedimento (con riduzione della sanzione sulla base della percentuale applicabile nei primi 30 giorni dalla scadenza), dovrà versare:
a) l’imposta nella misura di cui sopra – codice tributo 4001;
b) la sanzione pari al 12% di quanto dovuto, ossia 1% giornaliero per i 12 giorni di ritardo accumulato, quindi 120 euro che si riducono però a 12 euro (1/10) – codice tributo 8901;
c) gli interessi, pari a 0,82 euro – codice tributo 1989 – calcolati sulla base del tasso legale applicabile del 2,50% per i 12 giorni del periodo che andava dalla scadenza di versamento originaria fino al 13 luglio 2024.
Esempi – situazione dal 1° settembre 2024
1- Una Srl, in regime Ires, non ha pagato tempestivamente il secondo acconto 2025 per l’importo di 20.000 euro, ravvedendolo il 30 aprile 2026 (con riduzione della sanzione sulla base della percentuale applicabile entro l’anno dalla scadenza del 30 novembre 2025).
Dovrà quindi versare:
a) l’imposta nella misura di cui sopra – con codice tributo 2002;
b) la sanzione pari al 25% di quanto dovuto, quindi 5.000 euro che si riducono però a 625 euro (1/8) – codice tributo 8918;
c) gli interessi, complessivamente pari a 139,18 euro – con codice tributo 1990 – calcolati sulla base dei diversi tassi legali applicabili nei due anni di riferimento, ossia:
- del 2% per i 31 giorni del periodo che andava dall’originaria scadenza di versamento (30 novembre 2025) fino al termine del 2025, 33,97 euro,
- dell’1,60% per i 120 giorni del successivo intervallo che va dal 1° gennaio 2026 sino alla data del ravvedimento (30 aprile dello stesso anno), 105,21 euro.
2- Una diversa entità societaria di cui sopra ha pagato 20.000 euro per il secondo acconto 2025 il 31 gennaio 2026, ravvedendo il tutto in pari data (con riduzione della sanzione sulla base della percentuale applicabile entro 90 giorni dalla scadenza).
Dovrà quindi versare:
a) l’imposta nella misura di cui sopra – codice tributo 2002;
b) la sanzione pari al 12,50% di quanto dovuto, quindi 2.500 euro che si riducono però a 277,78 euro (1/9) – codice tributo 8918;
c) gli interessi, complessivamente pari a 61,15 euro – codice tributo 1990 – calcolati sulla base dei diversi tassi legali applicabili nei due anni di riferimento, ossia:
- del 2% per i 31 giorni del periodo che andava dalla scadenza di versamento originaria (30 novembre 2025) fino al termine del 2025, 33,97 euro,
- dell’1,60% per i 31 giorni del successivo intervallo che va dal 1° gennaio 2026 sino alla data del ravvedimento (31 gennaio dello stesso anno), 27,18 euro.
3- Qualora una società abbia ritardato di 7 giorni il pagamento del secondo acconto 2025, dal termine del 30 novembre 2025, perfezionando altresì il ravvedimento (con riduzione della sanzione sulla base della percentuale applicabile nei primi 30 giorni dalla scadenza), dovrà versare:
a) l’imposta nella misura di cui sopra – codice tributo 2002;
b) la sanzione pari al 5,81% di quanto dovuto, ossia 0,83% giornaliero per i 7 giorni di ritardo accumulato, quindi 1.162 euro che si riducono però a 116,20 euro (1/10) – codice tributo 8918;
c) gli interessi, pari a 7,67 euro – codice tributo 1990 – calcolati sulla base del tasso legale applicabile del 2% per i 7 giorni del periodo che andava dalla scadenza di versamento originaria fino al 7 dicembre 2025.