1. In sintesi
Il trattamento fiscale dei crediti d’imposta acquistati dagli esercenti arti e professioni a un prezzo inferiore al relativo valore nominale è stato oggetto di una progressiva evoluzione interpretativa e normativa.
Sul tema è di recente intervenuto il legislatore attraverso l’articolo 3, Dlgs 7 agosto 2026, n. 148 (decreto Omnibus), al fine di introdurre una disciplina espressa per i differenziali positivi realizzati dai professionisti mediante la cessione o la compensazione dei crediti d’imposta. La disposizione interviene sul vigente articolo 54 del Tuir, mediante l’inserimento dei commi 3-quater e 3-quinquies, nonché, per esigenze di coordinamento, sul nuovo Testo unico delle imposte sui redditi di cui al Dlgs 19 giugno 2026, n. 117, applicabile dal 1° gennaio 2027, mediante l’inserimento dei commi 6-bis e 6-ter nell’articolo 56.
In estrema sintesi, la regola oggi applicabile ai crediti rientranti nell’ambito della nuova disciplina prevede che il differenziale positivo conseguito dal professionista non venga assoggettato alla tassazione ordinaria del reddito di lavoro autonomo, ma sia sottoposto a un’imposta sostitutiva del 26%, da versare nei termini previsti per il saldo delle imposte sui redditi.
La novità non elimina, tuttavia, i problemi applicativi. Restano infatti da coordinare la decorrenza della disciplina, il regime transitorio, la distinzione tra crediti acquistati e crediti ricevuti quale corrispettivo della prestazione, nonché i possibili riflessi ai fini Irap e contributivi.
2. L’evoluzione normativa e della prassi amministrativa
La questione trae origine dall’acquisto, da parte di professionisti e di studi associati, di crediti d’imposta — in particolare di crediti derivanti dai bonus edilizi di cui all’articolo 121, comma 2, Dl 34/2020 — a un corrispettivo inferiore al valore nominale.
L’operazione determina un vantaggio economico potenziale pari alla differenza tra il valore nominale del credito e il prezzo pagato per acquistarlo.
Il vantaggio, tuttavia, non è necessariamente realizzato al momento dell’acquisto: esso può emergere successivamente, attraverso l’utilizzo del credito in compensazione oppure mediante la cessione a un terzo.
Con la risposta Interpello 30 novembre 2023, n. 472, l’agenzia delle Entrate aveva ritenuto fiscalmente irrilevante, in capo all’acquirente (lavoratore autonomo), il differenziale positivo tra valore nominale e prezzo di acquisto, non ravvisando una categoria reddituale dell’articolo 6 del Tuir idonea ad accogliere tale componente.
Con la riforma del reddito di lavoro autonomo operata dall’articolo 5, comma 1, lettera b), Dlgs 13 dicembre 2024, n. 192, da cui discende l’introduzione nell’ordinamento del principio di onnicomprensività (in base al quale il reddito di lavoro autonomo è determinato come differenza tra tutte le somme e i valori in genere, a qualunque titolo, percepiti nel periodo di imposta in relazione all’attività artistica o professionale e l’ammontare delle spese sostenute nel periodo stesso), è stato modificato il quadro interpretativo.
Così, nelle risposte Interpello n. 171/2025 e n. 6/2026 l’agenzia delle Entrate ha riconosciuto, per i crediti acquistati dal 2024, la rilevanza fiscale del costo di acquisto nel periodo d’imposta del pagamento e del valore nominale del credito nei periodi d’imposta in cui il credito veniva utilizzato in compensazione.
L’orientamento antecedente al decreto Omnibus:
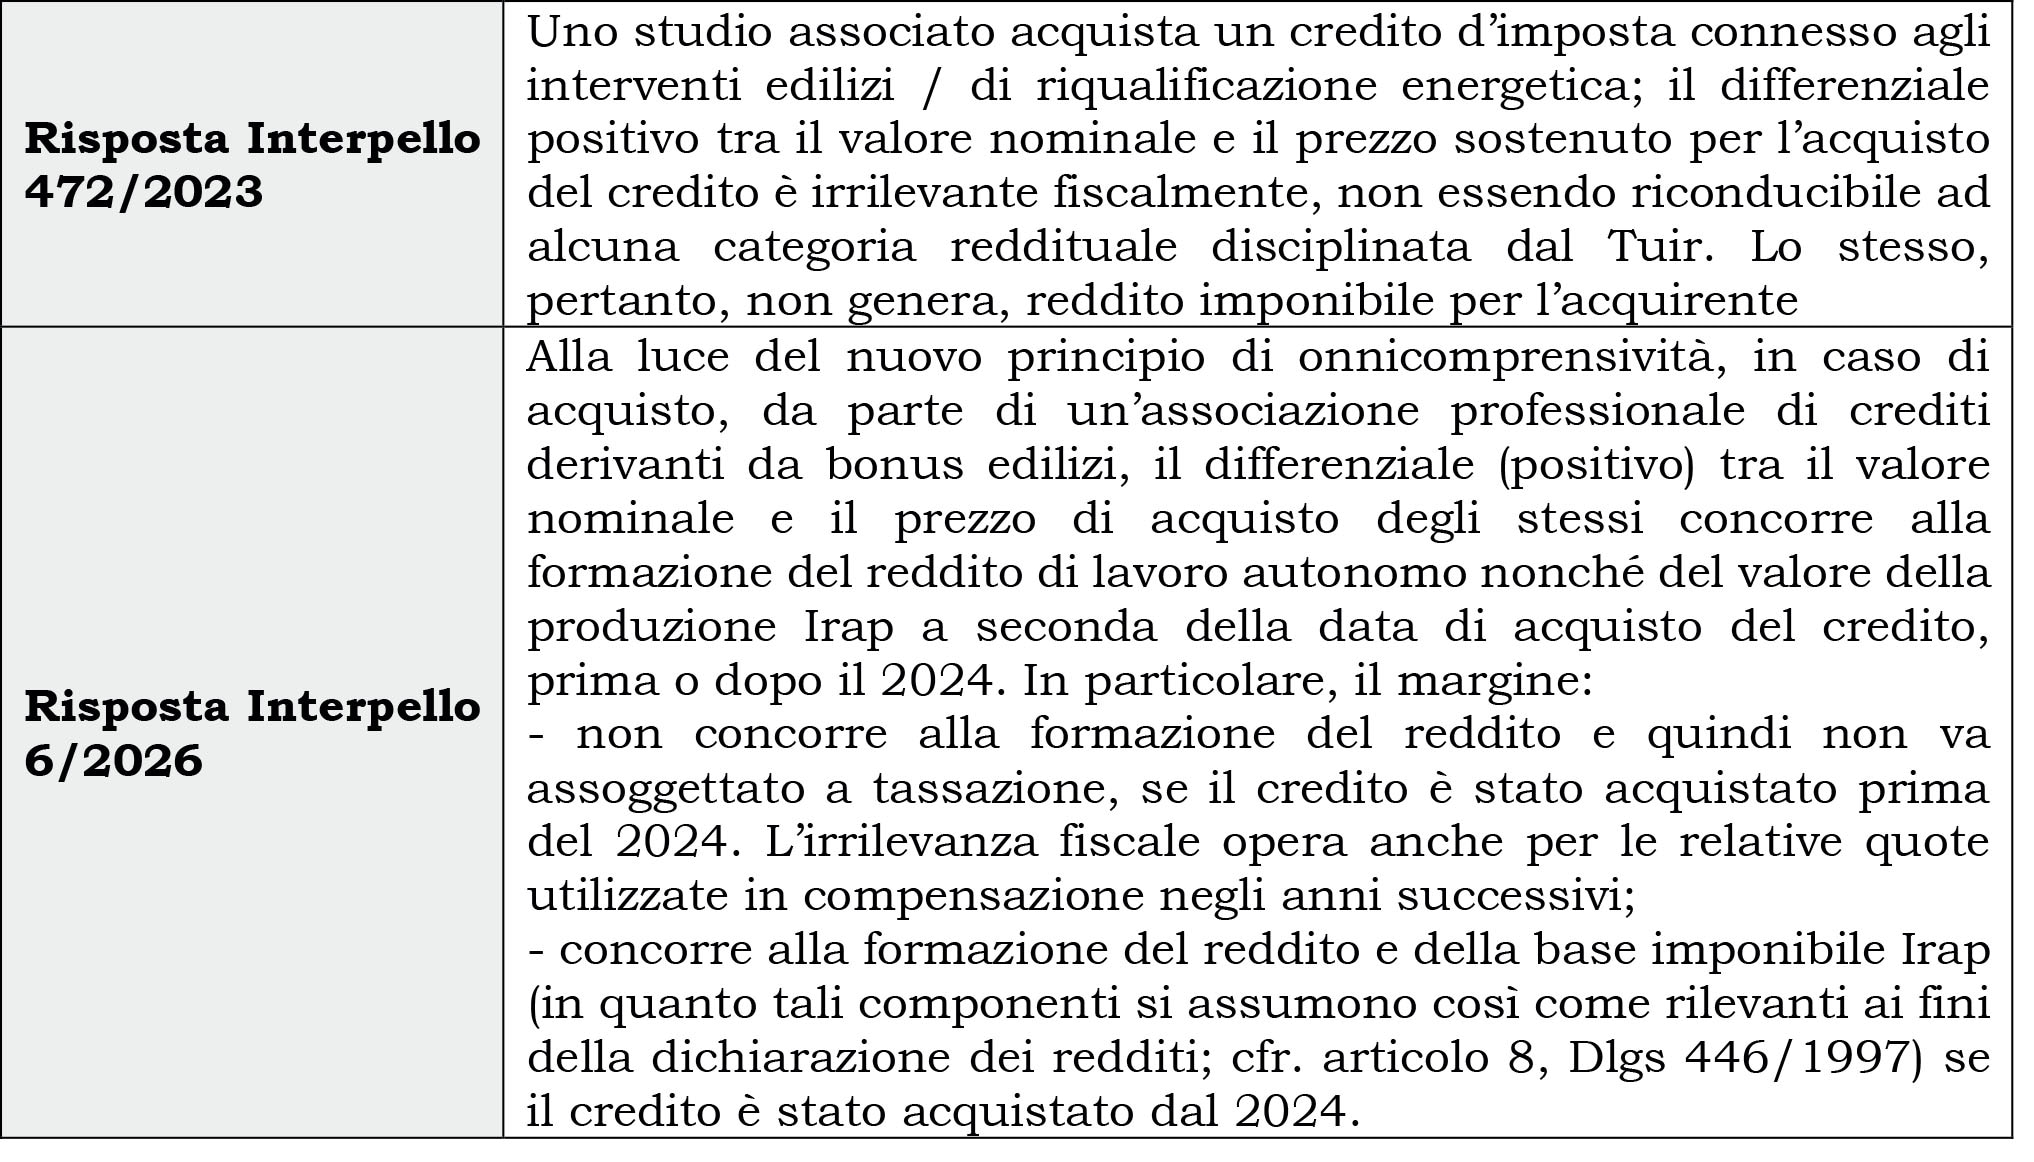
Questa impostazione produceva un disallineamento temporale: il costo di acquisto poteva essere dedotto integralmente nell’anno del pagamento, mentre il valore nominale del credito emergeva progressivamente come componente positivo negli anni di utilizzo. L’effetto complessivo poteva quindi risultare algebricamente corretto, ma la sua distribuzione tra le diverse annualità non rifletteva necessariamente il margine economico effettivamente realizzato in ciascun periodo.
Il Dlgs 148/2026 supera tale impostazione per i crediti rientranti nella nuova disciplina, collegando la tassazione al differenziale positivo effettivamente realizzato e attribuendo alla quota utilizzata la parte proporzionale del costo sostenuto per l’acquisto.
3. Ambito soggettivo e oggettivo
La disciplina in esame riguarda gli esercenti arti e professioni che determinano il reddito ai sensi dell’articolo 54 del Tuir. Sono interessati, nello specifico, i professionisti individuali e gli studi associati, purché l’acquisto del credito sia riconducibile all’esercizio dell’attività professionale.
Costituiscono reddito i differenziali positivi derivanti dalla cessione o dalla compensazione di crediti d’imposta diversi da quelli emergenti dalla liquidazione delle imposte.
La disposizione comprende espressamente i crediti relativi agli incentivi per gli interventi di cui all’articolo 121, comma 2, Dl 34/2020, tra i quali rientrano i crediti collegati a interventi edilizi, di efficientamento energetico, antisismici, di recupero o restauro delle facciate, di installazione di impianti fotovoltaici e sistemi di accumulo, di installazione di colonnine di ricarica e di superamento o eliminazione delle barriere architettoniche.
Restano fuori dal regime di imposizione sostitutiva:
- i crediti d’imposta emergenti dalla liquidazione delle imposte;
- i crediti che costituiscono il corrispettivo di una prestazione artistica o professionale;
- i differenziali realizzati da persone fisiche che acquistano crediti al di fuori dell’esercizio d’impresa o di attività professionale, per le quali resta ferma, secondo la prassi richiamata nel materiale di riferimento, l’irrilevanza del differenziale rispetto alle categorie reddituali previste dal Tuir.
La riconducibilità dell’operazione all’attività professionale deve essere verificata in concreto. Le risposte richiamate dalla prassi riguardano principalmente acquisti effettuati da associazioni professionali; l’estensione automatica delle relative conclusioni al professionista individuale richiede quindi l’esame delle circostanze dell’acquisto, della destinazione del credito e della sua connessione con l’attività esercitata. L’utilizzo del credito per il pagamento di debiti fiscali o contributivi connessi all’attività costituisce un elemento di valutazione, ma non può essere assunto, isolatamente, come criterio esclusivo e decisivo.
Come poc’anzi detto, non rientrano nell’applicazione dell’imposta sostitutiva i crediti ottenuti quali corrispettivi della prestazione professionale resa.
La fattispecie, infatti, deve essere distinta dall’acquisto sul mercato di un credito a un prezzo inferiore al valore nominale. Nel primo caso il credito non rappresenta un investimento acquistato per realizzare un margine, ma costituisce la modalità con cui viene remunerata la prestazione resa.
Il credito concorre quindi alla formazione del reddito professionale per la parte corrispondente alle somme effettivamente compensate in ciascun periodo d’imposta, secondo il criterio di progressivo utilizzo.
Esempio 1
Un lavoratore autonomo, a fronte di una prestazione resa, ottiene – quale corrispettivo della stessa – un credito d’imposta di 8.000 euro.
Il credito non è assoggettato all’imposta sostitutiva del 26% prevista per i differenziali da acquisto. Il relativo valore concorre invece al reddito professionale man mano che viene utilizzato in compensazione, per l’importo corrispondente alle somme compensate nel singolo periodo d’imposta.
Sarà opportuno documentare debitamente l’operazione, attraverso il contratto, la fattura e gli atti dai quali risulti l’origine del credito e il suo collegamento con il compenso professionale.
4. Utilizzo in compensazione: criterio proporzionale
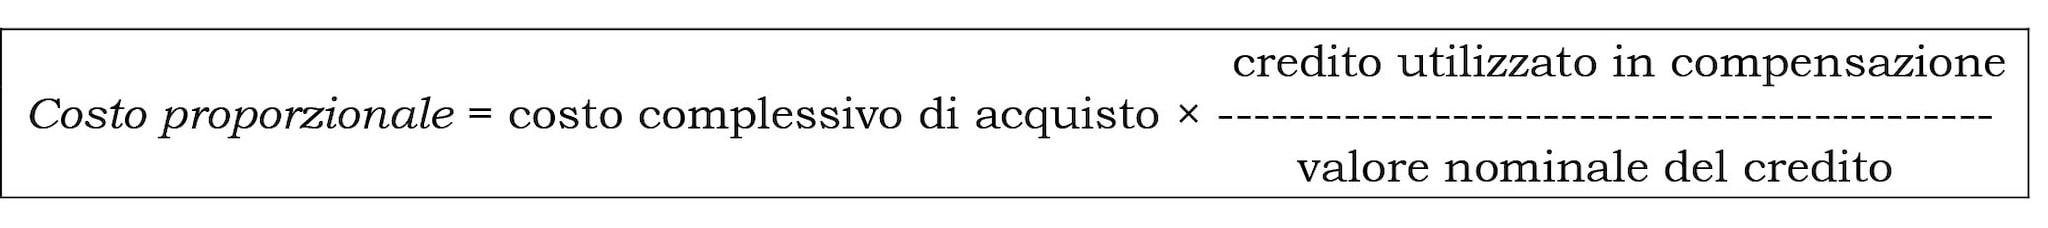
Quando il credito è utilizzato in compensazione, il differenziale positivo è determinato attribuendo alla quota effettivamente compensata la parte proporzionale del costo o del valore di acquisto.
Il procedimento richiede di rapportare il costo complessivo di acquisto al valore nominale del credito e di applicare tale rapporto all’importo concretamente utilizzato nel periodo d’imposta.
La formula operativa è la seguente:
Da cui si ricava la formula per determinare il differenziale positivo:
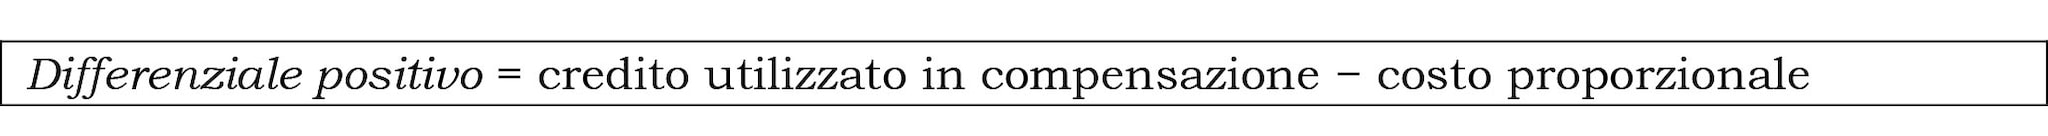
o, per riassumere tutto in una formula:
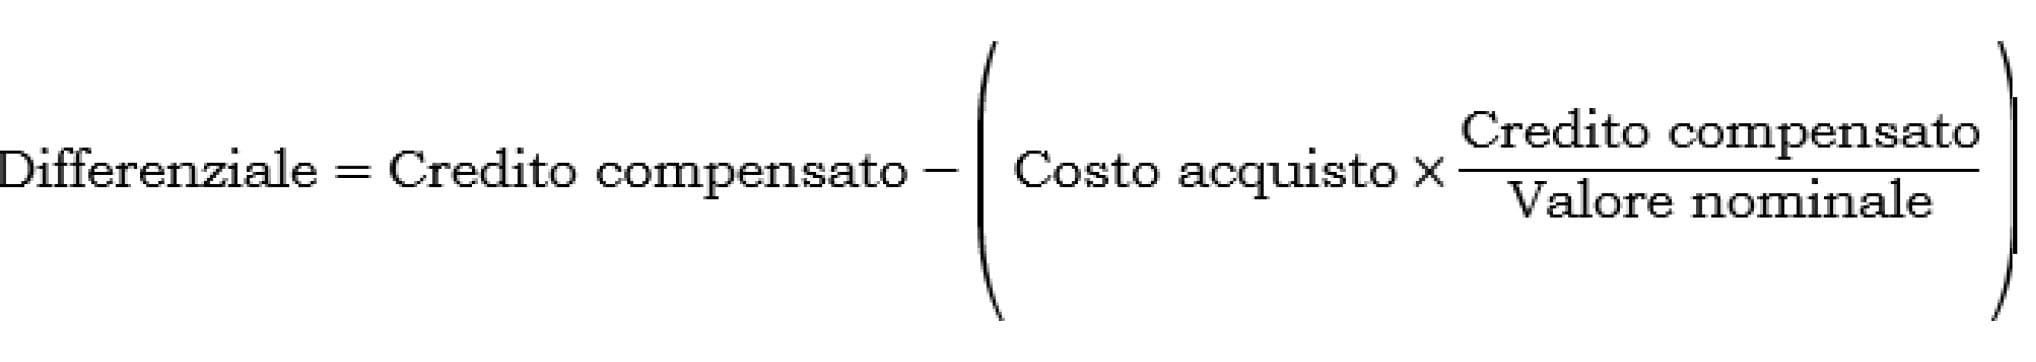
Il costo originario non costituisce quindi, nella nuova disciplina, una componente deducibile autonoma da imputare integralmente nell’anno del pagamento. Esso rappresenta il parametro necessario per determinare il margine attribuibile alla quota di credito effettivamente realizzata.
Esempio 2
Si faccia il caso di un credito acquistato nell’anno X da un professionista e compensato parzialmente nel medesimo periodo d’imposta.
Valore nominale del credito acquistato: 100.000 euro
Prezzo di acquisto del credito: 90.000 euro
Quota compensata: 40.000 euro
Costo proporzionale attribuibile all’importo compensato (*): 36.000 euro
Differenziale positivo: 4.000 euro
Imposta sostitutiva dovuta (26%): 1.040 euro
(*) Il costo proporzionale è pari a 36.000 euro, determinato applicando alla quota compensata l’incidenza del costo di acquisto sul valore nominale.
In relazione all’esempio proposto, se la quota residua di 60.000 euro viene utilizzata integralmente in un periodo successivo (ad esempio, nell’anno X+1), il costo residuo riferibile a tale quota è pari a 54.000 euro e il differenziale ulteriore è pari a 6.000 euro. Il margine complessivamente assoggettato all’imposta sostitutiva è quindi pari a 10.000 euro, corrispondente alla differenza tra il valore nominale complessivo e il prezzo di acquisto.
Il calcolo deve essere riferito alle somme concretamente compensate nel periodo d’imposta, ferme restando le regole che disciplinano la scadenza, il frazionamento e l’eventuale perdita delle quote non utilizzate.
5. Cessione del credito: confronto tra corrispettivo e costo residuo
In caso di cessione, il differenziale positivo è dato dalla differenza tra il corrispettivo conseguito e il costo di acquisto riferibile alla quota ceduta. Se la cessione avviene prima di qualsiasi compensazione e riguarda l’intero credito, il costo di acquisto è integralmente riferibile alla cessione. Il valore nominale non costituisce il parametro di realizzo del cedente: rileva il corrispettivo effettivamente incassato.
Esempio 3
Si faccia il caso della cessione integrale del credito prima del suo utilizzo.
Valore nominale del credito acquistato: 100.000 euro
Prezzo di acquisto del credito: 80.000 euro
Corrispettivo della cessione: 90.000 euro
Differenziale positivo (prezzo di vendita – prezzo di acquisto): 10.000 euro
Imposta sostitutiva dovuta (26%): 2.600 euro
Se il credito è stato utilizzato solo in parte in compensazione e viene successivamente ceduto per la quota residua, il costo originario deve essere ripartito tra le due operazioni. La parte già attribuita alla compensazione non può essere nuovamente riconosciuta nella determinazione del margine da cessione.
Esempio 4
Si faccia il caso di un credito parzialmente compensato e successivamente ceduto per la quota residua.
Valore nominale del credito acquistato: 100.000 euro
Prezzo di acquisto del credito: 80.000 euro
Quota compensata: 40.000 euro
Quota ceduta: 60.000 euro
Corrispettivo della cessione: 54.000 euro
Pare evidente che il differenziale positivo complessivo ammonta a 14.000 euro, dato dal confronto tra il prezzo di acquisto (80.000 euro) e gli importi compensati/ceduti (40.000+54.000).
Una parte di questo differenziale scaturisce dalla compensazione del credito acquistato e un’altra parte deriva dalla cessione del credito residuo.
Dal differenziale ottenuto discente un’imposta sostitutiva dovuta nella misura complessiva di 3.640 euro (14.000 x 26%).
Sviluppo dei calcoli:
Costo proporzionale attribuibile all’importo compensato (*): 32.000 euro
Differenziale positivo (importo compensato – costo proporzionale): 8.000 euro
Imposta sostitutiva dovuta (26%) sull’importo compensato: 2.080 euro
Costo proporzionale attribuibile all’importo ceduto (**): 48.000 euro
Differenziale positivo (prezzo di cessione – costo proporzionale): 6.000 euro
Imposta sostitutiva dovuta (26%) sull’importo ceduto: 1.560 euro
(*) Il costo proporzionale è pari a 32.000 euro, determinato applicando alla quota compensata (40.000 euro) l’incidenza del costo di acquisto (80.000 euro) sul valore nominale (100.000 euro).
(**) Il costo proporzionale è pari a 48.000 euro, determinato applicando alla quota ceduta (60.000 euro) l’incidenza del costo di acquisto (80.000 euro) sul valore nominale (100.000 euro). Detto anche in altre parole, il costo residuo è pari al costo di acquisto (80.000 euro) meno la quota di costo già attribuita all’importo compensato (32.000 euro).
6. Imposta sostitutiva
Il differenziale positivo è assoggettato a un’imposta sostitutiva con aliquota pari a quella prevista dall’articolo 5, Dlgs 461/1997 (articolo 304, commi 1-5, Dlgs 117/2026 - nuovo Tuir), ossia nella stessa misura applicabile ai redditi diversi di natura finanziaria (pur rimanendo, il differenziale positivo, una componente del reddito di lavoro autonomo). Quindi si applica l’imposta sostitutiva del 26%.
Essa sostituisce l’Irpef e le relative addizionali.
L’imposta deve essere versata direttamente nei termini e con le modalità previsti per il saldo delle imposte sui redditi risultanti dalla dichiarazione.
Per la liquidazione, l’accertamento, la riscossione, le sanzioni, i rimborsi e il contenzioso si applicano le disposizioni previste in materia di imposte sui redditi.
7. Decorrenza e regime transitorio
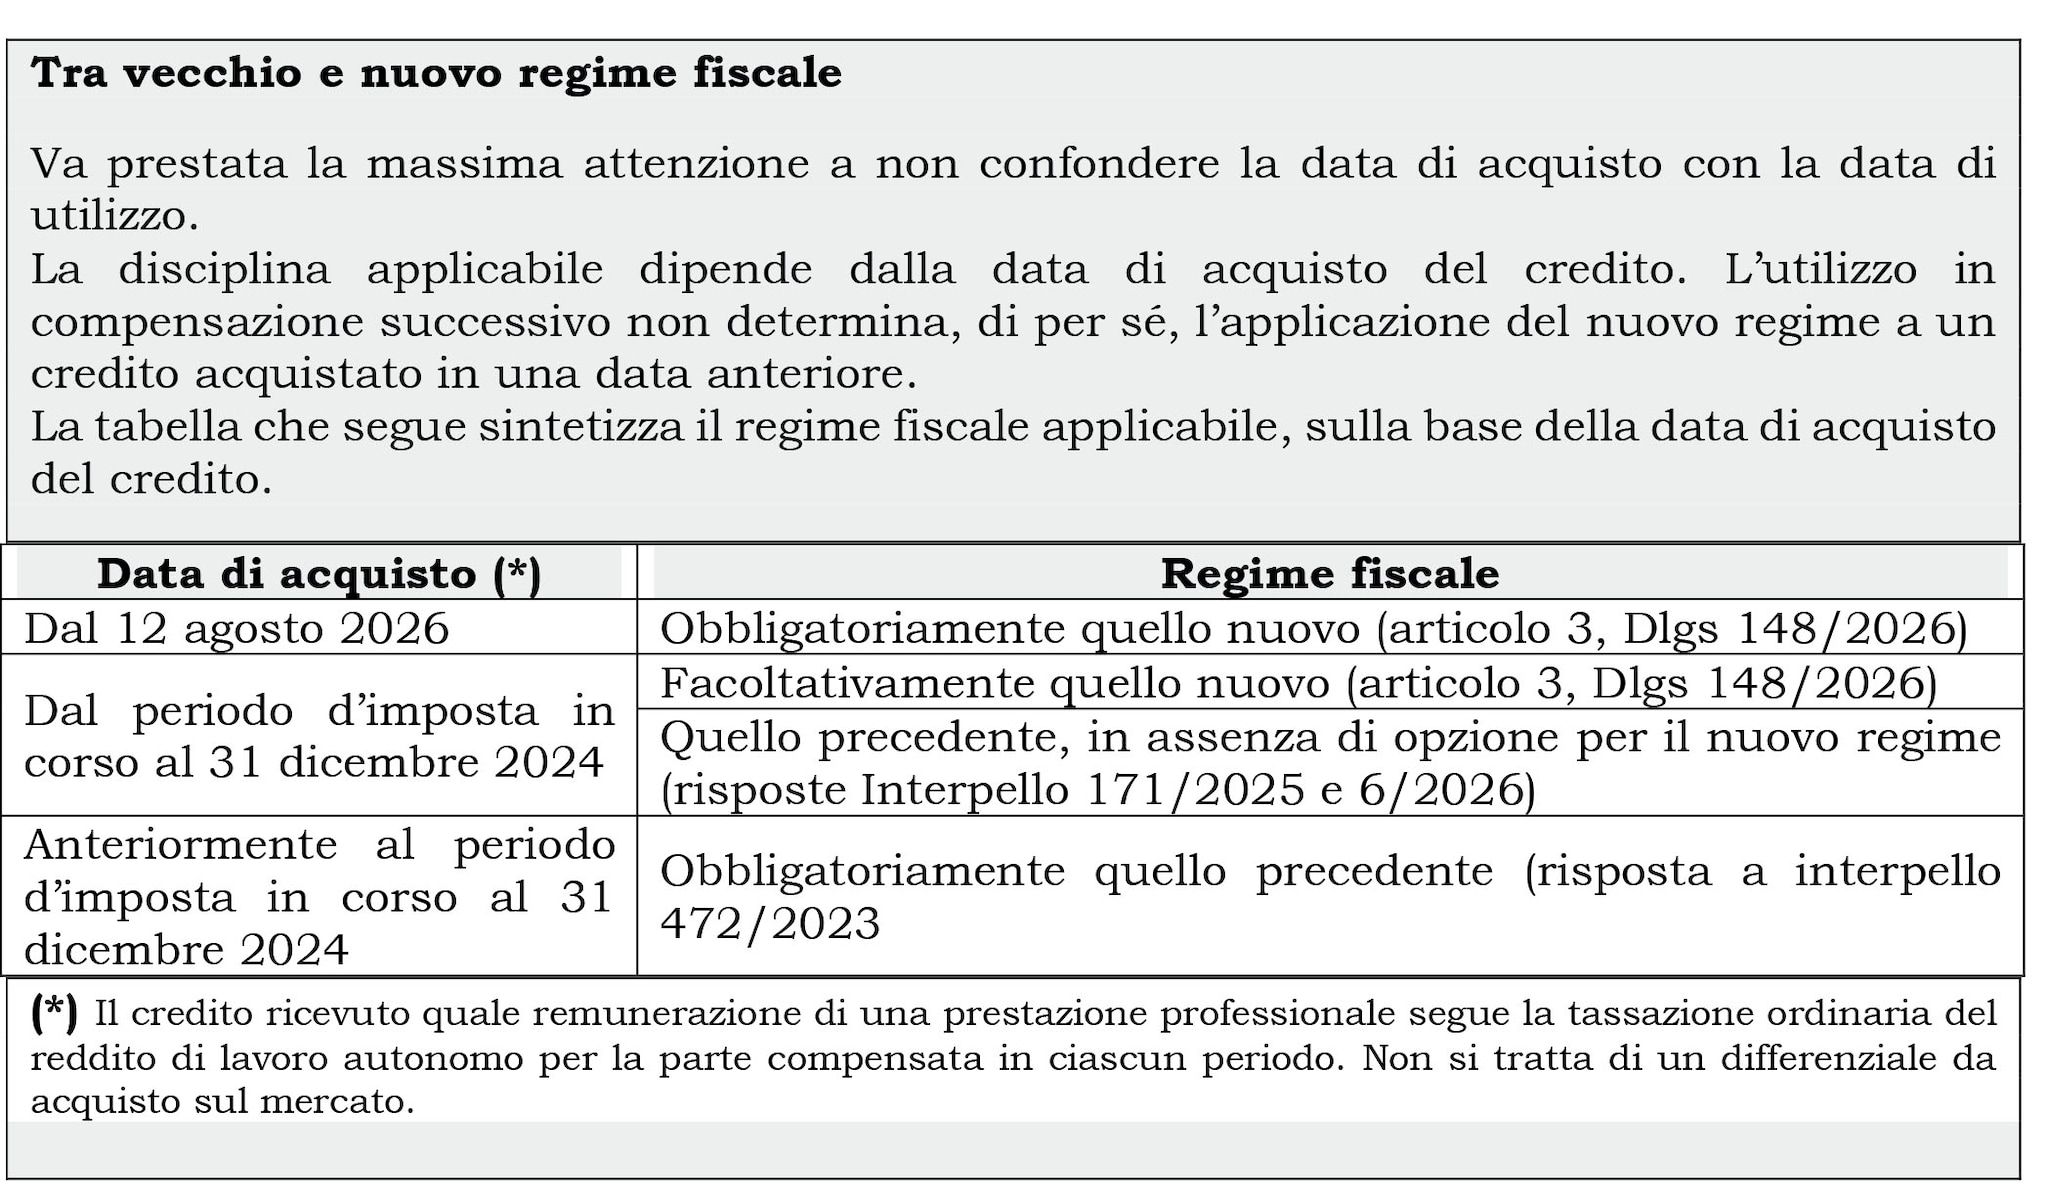
Le nuove disposizioni si applicano obbligatoriamente ai crediti d’imposta acquistati (nell’ambito della sfera professionale) a decorrere dal 12 agosto 2026, data di entrata in vigore del Dlgs 148/2026.
Si noti che la data rilevante è quella dell’acquisto, non quella del successivo utilizzo in compensazione.
La ricostruzione del momento di perfezionamento dell’acquisto deve essere effettuata sulla base della disciplina civilistica dell’accordo di cessione e delle eventuali condizioni cui siano subordinati i suoi effetti. Per i crediti da bonus edilizi occorre considerare anche gli elementi documentali e operativi connessi alla disponibilità del credito nella Piattaforma cessione crediti dell’agenzia delle Entrate.
Gli esercenti arti e professioni possono applicare facoltativamente la nuova disciplina anche ai crediti acquistati a decorrere dal periodo d’imposta in corso al 31 dicembre 2024 (si tratta, quindi, dei crediti acquistati nel periodo che va dal 1° gennaio 2024 all’11 agosto 2026).
Per i crediti acquistati anteriormente al 2024 resta invece il trattamento indicato nella risposta Interpello 6/2026, secondo cui il differenziale positivo e le quote utilizzate in compensazione negli anni successivi non assumono rilevanza reddituale nella fattispecie esaminata.
Qualora la dichiarazione relativa all’annualità interessata sia già stata presentata, l’applicazione facoltativa del nuovo regime può essere esercitata mediante la presentazione di una dichiarazione integrativa ai sensi dell’articolo 2, comma 8, Dpr 322/1998.
La scelta richiede una ricostruzione coerente di tutte le annualità interessate. Non è sufficiente applicare il 26% alle quote future senza rielaborare le annualità nelle quali il contribuente abbia già dedotto il costo di acquisto o tassato il valore nominale del credito secondo l’impostazione precedente.
La disposizione stabilisce inoltre che non si dà luogo al rimborso delle maggiori imposte eventualmente versate. Occorre pertanto confrontare, per ciascuna annualità, la disciplina applicata, le deduzioni già operate, i componenti positivi già dichiarati e il nuovo differenziale da assoggettare all’imposta sostitutiva.
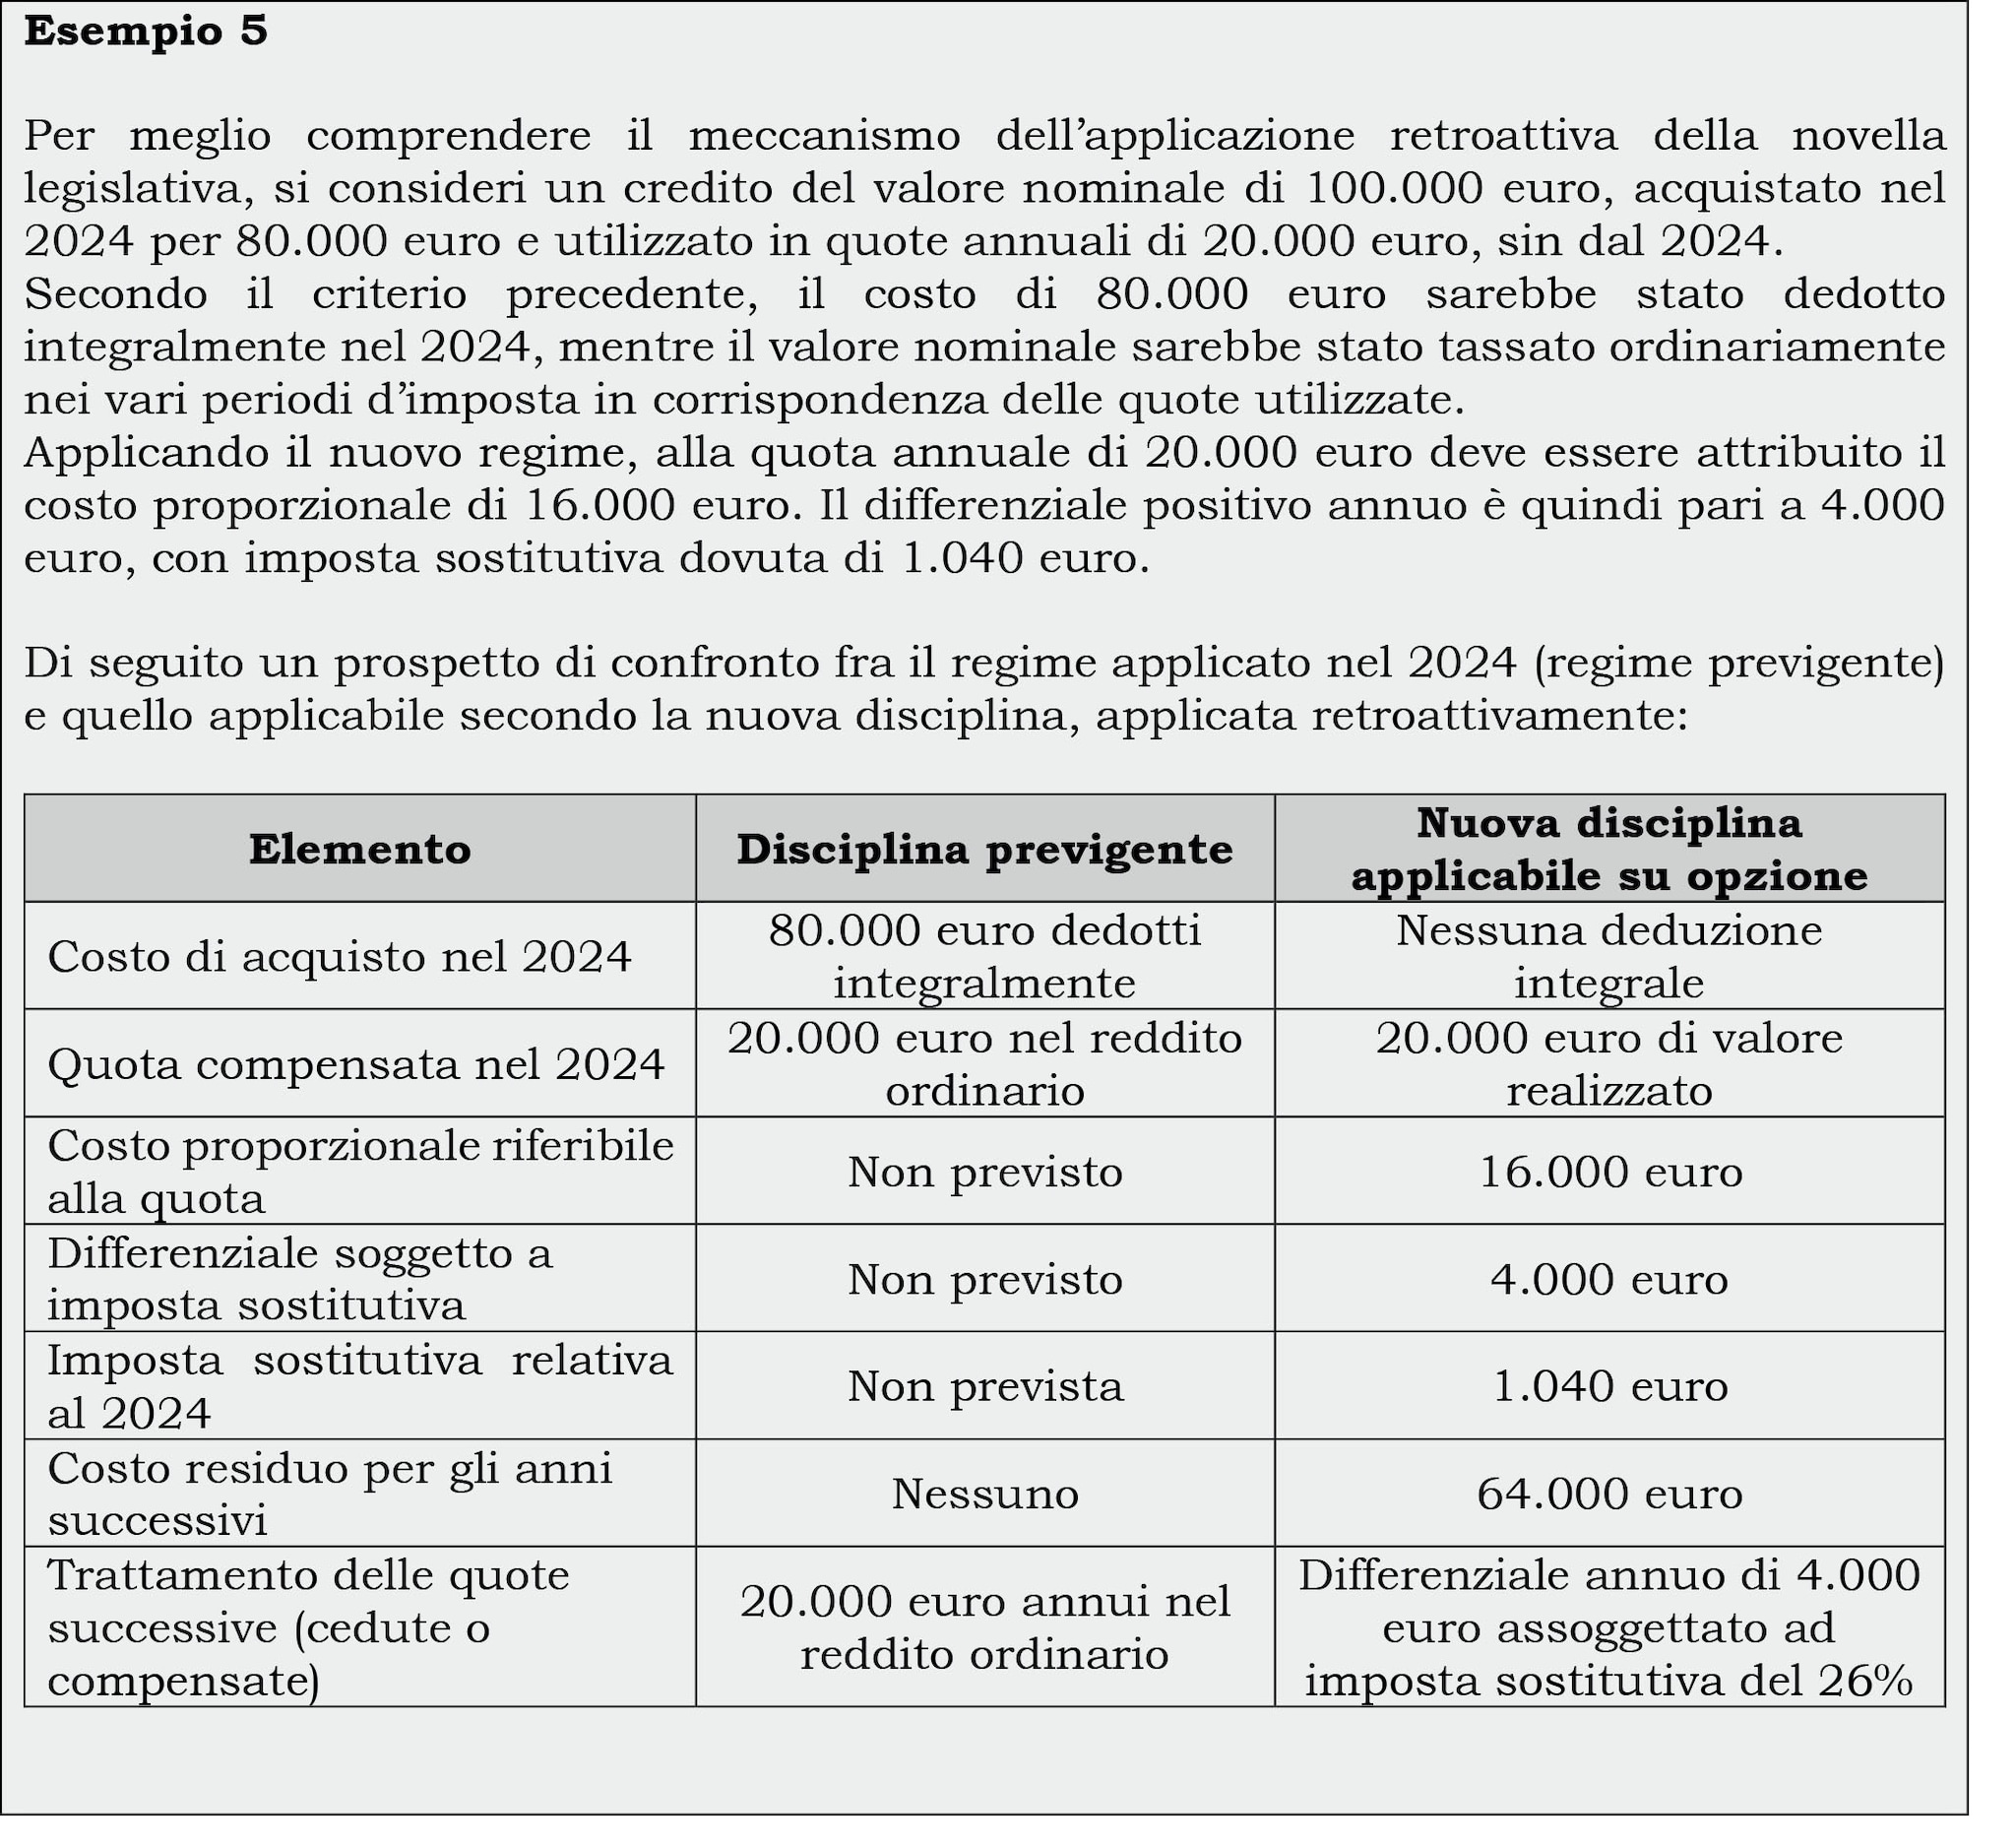
La scelta per il regime sostitutivo non è necessariamente conveniente in ogni situazione. La valutazione deve considerare, almeno, la deduzione già fruita, le quote di credito utilizzate, il credito residuo, l’imposta sostitutiva dovuta, la posizione reddituale delle diverse annualità e il divieto di rimborso delle maggiori imposte eventualmente versate.
8. Profili di incertezza
La disciplina non risolve tutti i problemi connessi ai crediti acquistati dai professionisti.
Un primo profilo di incertezza riguarda il collegamento dell’acquisto con l’attività professionale, soprattutto nel caso del professionista individuale. Le risorse utilizzate per l’acquisto potrebbero provenire da disponibilità finanziarie già formatesi nella sfera personale e non essere immediatamente riconducibili all’attività esercitata. La destinazione del credito alla compensazione di debiti connessi all’attività costituisce un elemento dell’analisi, ma non esaurisce la verifica.
Un secondo profilo riguarda il differenziale negativo da cessione. La norma disciplina i soli differenziali positivi e non chiarisce la deducibilità di eventuali perdite realizzate mediante cessione a un corrispettivo inferiore al costo residuo.
Un’altra questione aperta concerne l’Irap e la contribuzione previdenziale. La previsione dell’imposta sostitutiva non contiene, di per sé, una disciplina espressa di esclusione dalla base Irap o dal contributo soggettivo. La collocazione della disciplina nel reddito di lavoro autonomo può, al contrario, alimentare la tesi della rilevanza contributiva, ferma la necessità di verificare le specifiche regole applicabili al singolo professionista o studio associato.