


1. In sintesi
Entro il 16 dicembre 2026 i sostituti d’imposta devono versare l’acconto dell’imposta sostitutiva del 17% sulle rivalutazioni del Tfr. L’adempimento richiede l’individuazione delle somme imponibili, la scelta tra metodo storico e previsionale e la corretta compilazione del modello F24, per poi concludersi il 16 febbraio 2027 con il versamento del saldo o il recupero delle eccedenze.
2. Quadro dei soggetti e ambito di applicazione
Il versamento spetta ai datori di lavoro che rivestono la qualifica di sostituti d’imposta e gestiscono accantonamenti di Tfr soggetti a rivalutazione ex articolo 2120 Cc.
L’imposta sostitutiva, pari al 17% (articolo 11, commi 3 e 4, Dlgs 47/2000; articolo 1, comma 623, legge 190/2014), non si applica all’intero Tfr maturato, ma esclusivamente all’incremento del fondo preesistente derivante dal tasso del 1,5% fisso maggiorato del 75% dell’aumento dell’indice Istat famiglie di operai e impiegati rispetto al mese di dicembre dell’anno precedente.
La quota di Tfr maturata nell’anno corrente (2026) non concorre alla rivalutazione dello stesso anno.
3. Soggetti obbligati e individuazione della base imponibile
Come anticipato, l’imposta non interessa l’intero trattamento maturato dal dipendente, ma esclusivamente l’incremento derivante dall’applicazione del coefficiente annuale di rivalutazione al fondo già accantonato.
In particolare, l’articolo 2120 Cc stabilisce che il Tfr, con esclusione della quota maturata nell’anno, sia incrementato al 31 dicembre mediante un tasso costituito dall’1,5% fisso e dal 75% dell’aumento dell’indice Istat dei prezzi al consumo per famiglie di operai e impiegati rispetto al mese di dicembre dell’anno precedente. Per le cessazioni in corso d’anno, la rivalutazione è determinata considerando il periodo trascorso e il coefficiente alla data di cessazione, computando come mese intero le frazioni pari o superiori a 15 giorni. La quota di Tfr maturata nel 2026 non concorre alla rivalutazione dello stesso anno; l’imposta sostitutiva del 17% è applicata all’incremento del fondo preesistente ed è imputata a riduzione del Tfr spettante al lavoratore.
Distinzioni per la destinazione delle somme:
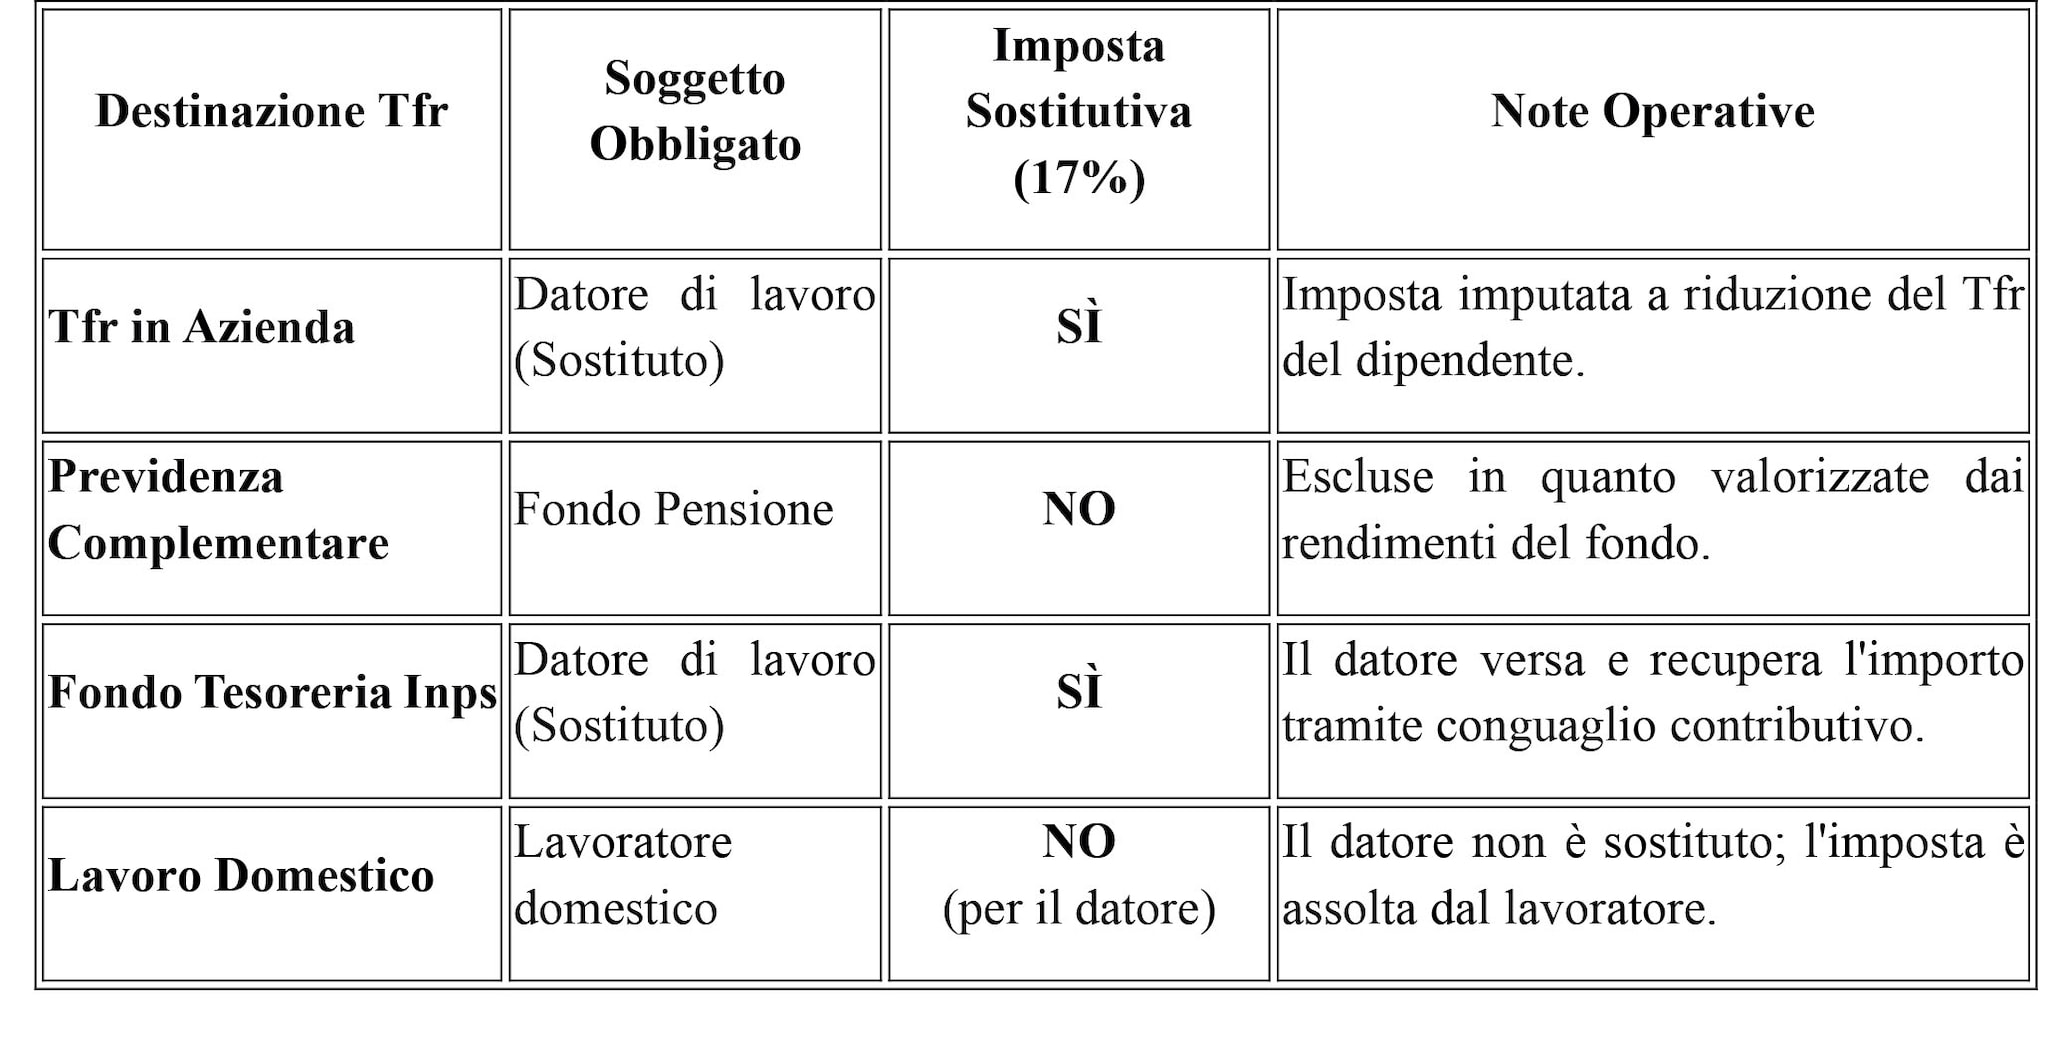
- Previdenza complementare: le quote conferite alla previdenza complementare non sono soggette alla rivalutazione civilistica, essendo valorizzate dai rendimenti della gestione previdenziale, e non rientrano nella base imponibile.
- Fondo di Tesoreria Inps: le quote destinate al Fondo di Tesoreria Inps continuano a essere rivalutate ex articolo 2120 Cc. Il datore di lavoro versa l’imposta e recupera l’importo tramite conguaglio contributivo.
- Lavoro domestico: l’adempimento non riguarda i datori di lavoro domestico (non sostituti d’imposta); l’imposta è assolta dal lavoratore in dichiarazione dei redditi.
Ambito di applicazione per tipologia di gestione Tfr
Note sulla cessione in corso d’anno
Per i rapporti cessati durante l’esercizio, la rivalutazione è determinata considerando il periodo trascorso e il coefficiente applicabile alla data di cessazione, computando come mese intero le frazioni pari o superiori a 15 giorni.
4. Determinazione dell’acconto - Metodo Storico vs Previsionale
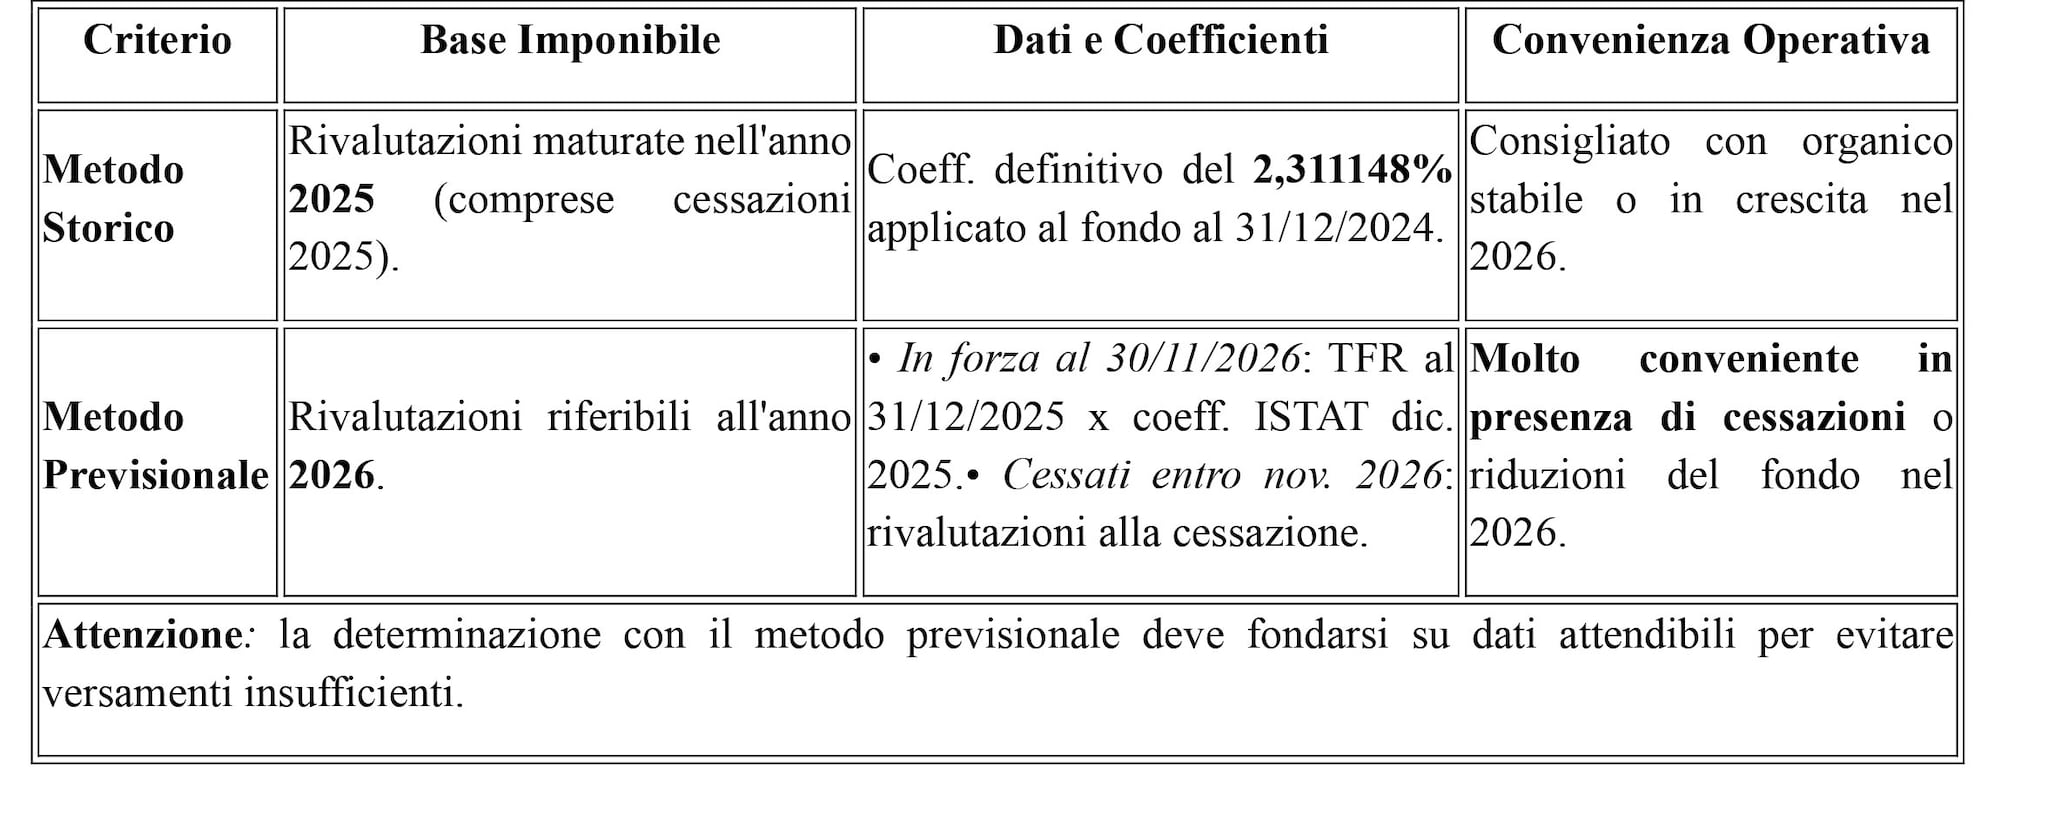
Ai sensi dell’articolo 11, comma 4, del Dlgs 47/2000, l’acconto è pari al 90% dell’imposta sostitutiva sulle rivalutazioni del Tfr ed è determinabile con metodo storico o previsionale (circolari agenzia delle Entrate 29/E/2001 e n. 50/E/2002).
- Metodo storico: l’acconto 2026 è calcolato sulle rivalutazioni maturate nel 2025 (comprese quelle per cessazioni 2025). Si applica il coefficiente definitivo del 2,311148% al fondo rivalutabile al 31 dicembre 2024, determinando l’imposta del 17% e versandone il 90%.
- Metodo previsionale: considera le rivalutazioni riferibili al 2026. Per i dipendenti in forza al 30 novembre 2026 si assume il Tfr al 31 dicembre 2025, applicando il coefficiente basato sull’indice Istat di dicembre 2025; per i cessati entro novembre si considera l’imposta sostitutiva sulle rivalutazioni determinate alla cessazione (Circolare 50/E/2002).
Il criterio previsionale consente un acconto inferiore in presenza di cessazioni o riduzioni del fondo Tfr, purché la stima si fondi su dati attendibili per evitare versamenti insufficienti.
Confronto tra metodo storico e metodo previsionale
5. Esempio pratico di calcolo e confronto dei metodi
Si ipotizzi il caso di una società con la seguente situazione aziendale:
- Fondo Tfr rivalutabile al 31/12/2024: €80.000 (nessuna cessazione nel 2025).
- Fondo Tfr riferibile ai dipendenti in forza al 30/11/2026 (su accantonamenti al 31/12/2025): €50.000 (a seguito di cessazioni nel 2026).
- Rivalutazioni relative ai rapporti cessati nel corso del 2026: €400,00.
- Coefficiente di rivalutazione applicato: 2,311148%.
Prospetto comparativo dell’acconto (90% dell’imposta sostitutiva al 17%)
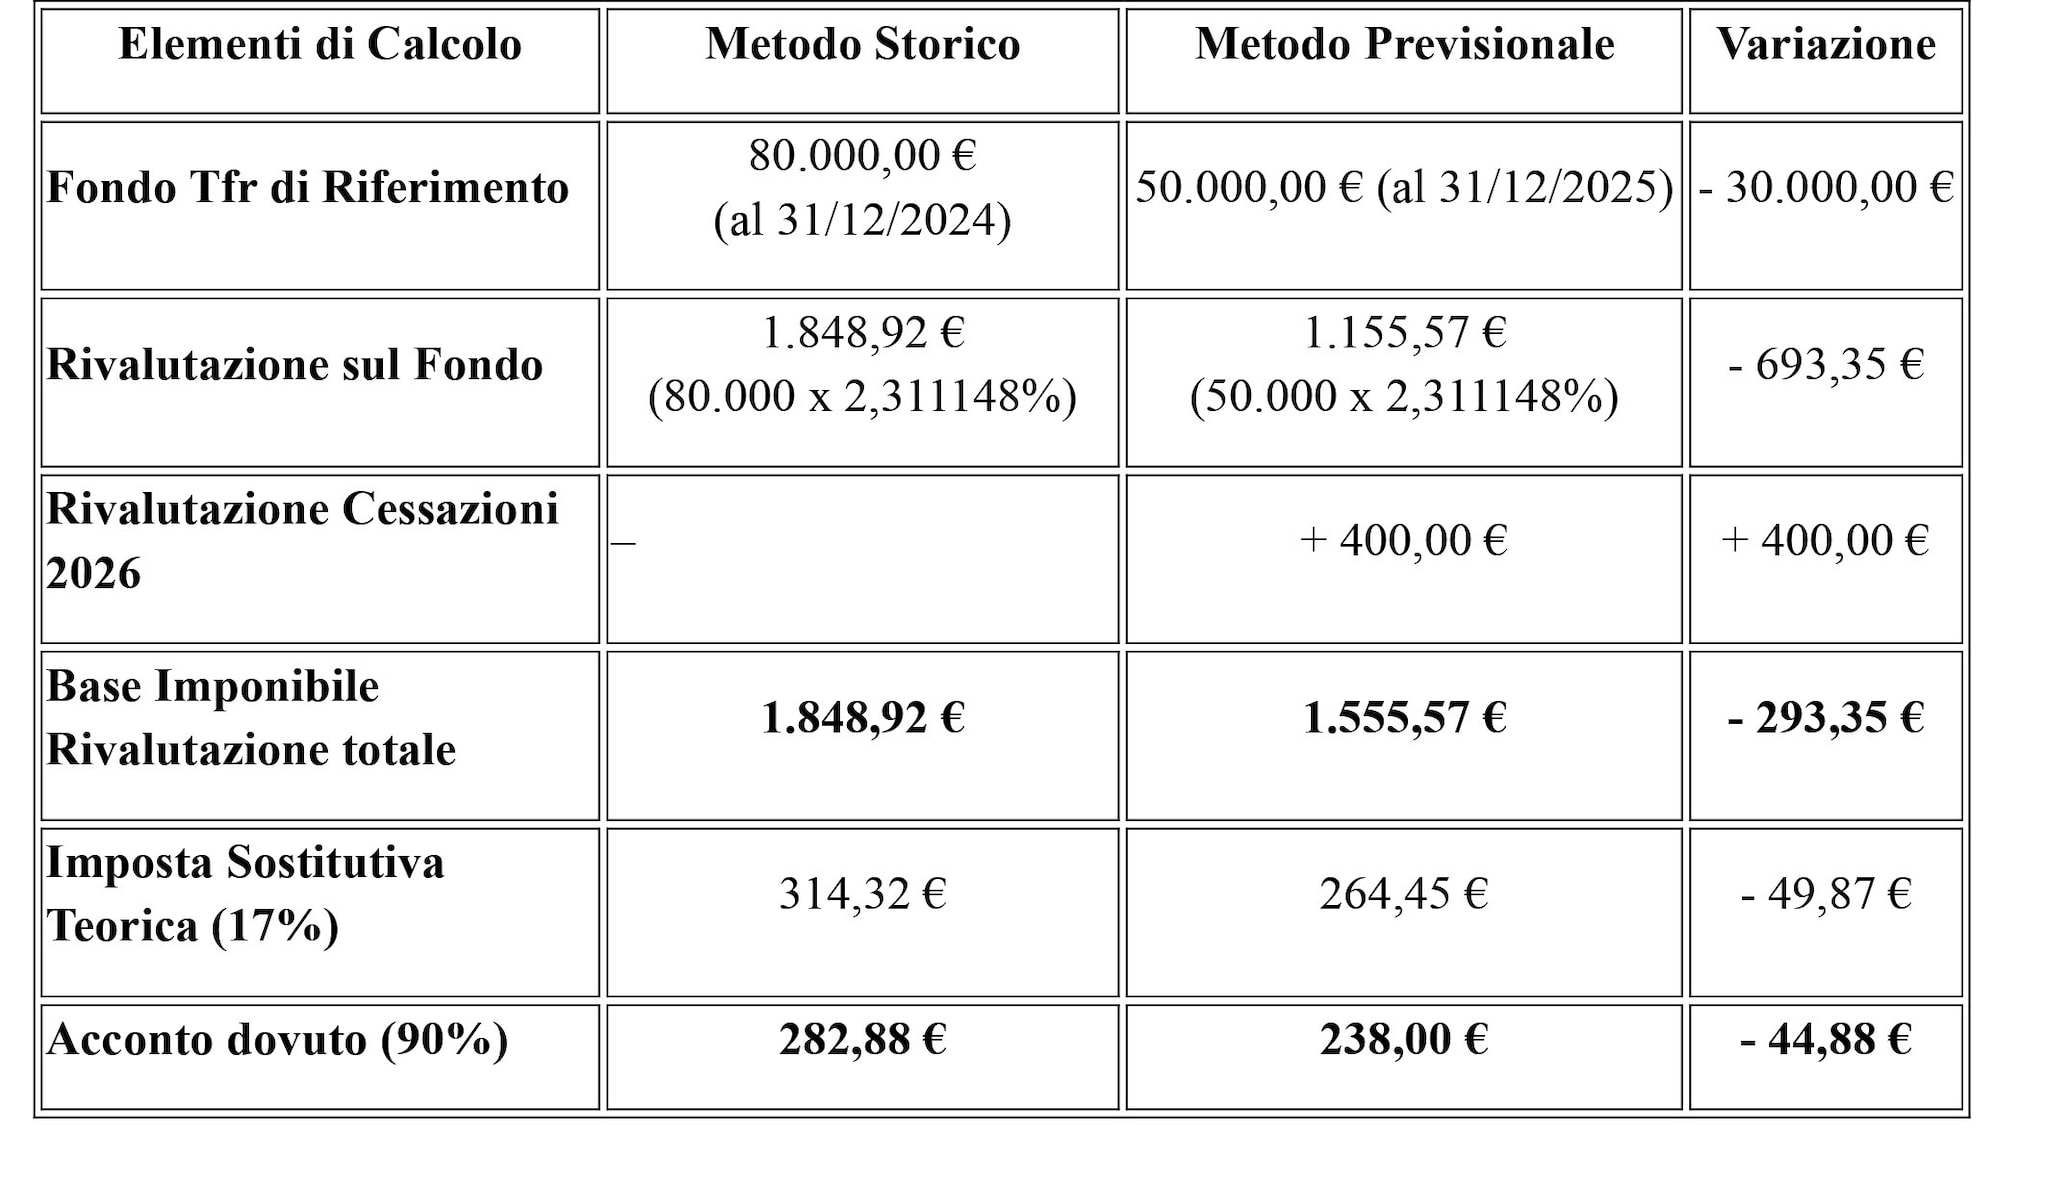
Esito operativo: l’adozione del metodo previsionale consente in questo scenario un minore versamento immediato di 44,88 euro.
6. Calendario adempimenti, F24 e conguaglio credito/debito
L’adempimento si articola in due scadenze temporali distinte:
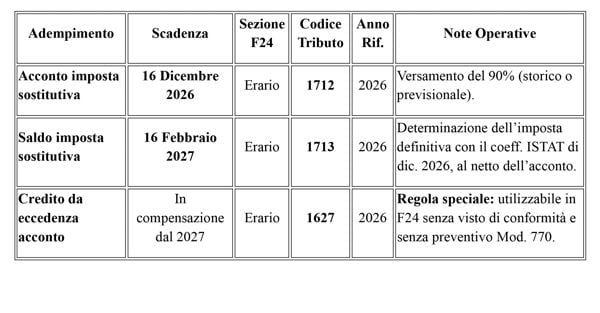
Gestione del conguaglio del 16 febbraio 2027:
- Se l’imposta definitiva > acconto versato: si versa il saldo a conguaglio con il codice 1713.
- Se l’imposta definitiva < acconto versato: l’eccedenza costituisce un credito per il sostituto d’imposta. Come chiarito dall’Agenzia delle Entrate il 9 ottobre 2024, il credito da eccedenza di acconto si recupera nel modello F24 con il codice tributo 1627, senza necessità di preventiva presentazione del modello 770 e senza apposizione del visto di conformità.
Mappa procedurale dell’adempimento
[1. VERIFICA SOGGETTI E BASE IMPONIBILE]
└─ Datori sostituti d’imposta (esclusi datori domestici)
└─ Rivalutazione articolo 2120 Cc su Tfr accantonato (esclusa previdenza complementare)
[2. SCELTA DEL CRITERIO DI CALCOLO (ACCONTO 90%)]
└─ Metodo Storico: 90% dell’imposta dovuta sulle rivalutazioni 2025
└─ Metodo Previsionale: 90% dell’imposta presunta sulle rivalutazioni 2026
[3. VERSAMENTO ACCONTO (Entro il 16 Dicembre 2026)]
└─ Modello F24 | Sezione Erario | Codice Tributo 1712 | Anno 2026
[4. CONGUAGLIO E SALDO/CREDITO (Entro il 16 Febbraio 2027)]
└─ Se a Saldo: Modello F24 | Codice Tributo 1713 | Anno 2026
└─ Se a Credito: Compensazione F24 | Codice Tributo 1627 (Senza visto e senza 770)

