1. In sintesi
La “storica” disciplina dell’affrancamento dei terreni e dei titoli partecipativi, di cui agli articoli 5 e 7 della legge 448/2001, è divenuta strutturale a decorrere dal mese di gennaio 2025 in virtù di quanto previsto dalla legge di Bilancio per lo stesso anno (articolo 1, comma 30, legge 207/2024), che ha consentito di rideterminare annualmente il valore fiscalmente riconosciuto dei richiamati terreni e partecipazioni societarie, quotate e non, senza più alcuna necessità di proroghe legislative, che intervenivano di fatto di anno in anno.
L’agevolazione riguarda i citati asset posseduti al 1° gennaio di ciascun anno da persone fisiche, società semplici, enti non commerciali e soggetti non residenti privi di stabile organizzazione in Italia; ciò, però, purché i beni risultino detenuti al di fuori del regime d’impresa.
Concentrando l’attenzione sulle partecipazioni, la rivalutazione avviene attraverso il versamento di un’imposta sostitutiva (ad oggi) pari al 21% entro il 30 novembre dell’anno, circostanza che dà la possibilità di assumere un nuovo costo fiscale da utilizzare per il calcolo delle plusvalenze derivanti dalla successiva cessione (ex articoli 67, comma 1, lettere c) e c-bis), e 68 Tuir).
2. Soggetti interessati
Come anticipato, la rideterminazione del costo fiscalmente riconosciuto delle partecipazioni, siano esse quotate o non quotate, è ammessa per i contribuenti per i quali l’eventuale plusvalenza derivante dalla cessione assume la natura di “reddito diverso”. In particolare, come anche indicato in passato dall’agenzia delle Entrate (circolare 31 gennaio 2002, n. 12/E), possono beneficiare della disciplina:
- le persone fisiche, limitatamente alle partecipazioni detenute al di fuori dell’esercizio di attività d’impresa;
- le società semplici e i soggetti fiscalmente equiparati, individuati dall’articolo 5 Tuir;
- gli enti non commerciali, con riferimento alle partecipazioni non riconducibili all’attività commerciale eventualmente esercitata;
- i soggetti non residenti, relativamente alle plusvalenze realizzate mediante la cessione di partecipazioni in società italiane non riferibili a stabili organizzazioni nel territorio dello Stato, tenendo conto delle disposizioni delle Convenzioni contro le doppie imposizioni eventualmente applicabili.
Rispetto ai “casi particolari”, occorre in primo luogo notare che possono essere affrancati i titoli partecipativi intestati alla società fiduciaria, sempre che il fiduciante rientri tra i soggetti di cui si è detto in precedenza.
Un’ulteriore precisazione va poi fatta per le partecipazioni che ricadono nel regime di comunione legale tra coniugi, rispetto alle quali l’Amministrazione finanziaria ha chiarito che, qualora si intenda procedere alla rivalutazione dell’intera partecipazione acquistata da uno solo dei coniugi ma appartenente alla comunione, entrambi sono tenuti al versamento dell’imposta sostitutiva, ciascuno in proporzione alla quota di propria spettanza (circolare 22 gennaio 2021, n. 1/E). Anche se resta in ogni caso possibile effettuare la rideterminazione limitatamente alla quota riferibile a uno soltanto dei coniugi, senza che l’altro debba necessariamente aderire all’operazione.
3. Titoli oggetto di rivalutazione
L’accesso alla disciplina di cui trattasi presuppone che il contribuente sia titolare della partecipazione, o del relativo diritto, al 1° gennaio dell’anno di riferimento. Va posta attenzione al fatto che l’istituto trova applicazione rispetto a un insieme di strumenti partecipativi più ampio rispetto alle sole azioni e quote societarie.
Possono, infatti, beneficiare dell’affrancamento:
1) sia le partecipazioni rappresentate da titoli azionari,
2) sia le quote di capitale o di patrimonio non incorporate in titoli, come quelle detenute in società a responsabilità limitata e società di persone.
Proprio con riferimento alle società di persone va notato che l’autorità fiscale ha ammesso la rivalutazione delle quote in società di fatto, richiamando in particolare l’equiparazione fiscale prevista dall’articolo 5, comma 3, lettera b), Tuir (circolare 18 giugno 2008, n. 47/E).
L’agevolazione comprende anche gli strumenti che attribuiscono il diritto di acquisire una partecipazione, tra cui diritti di opzione, warrant e obbligazioni convertibili in azioni (circolare 31 gennaio 2002, n. 12/E).
Per questi ultimi strumenti assume però rilievo la possibilità di realizzare autonomamente una plusvalenza: l’agenzia delle Entrate ha, infatti, escluso l’efficacia della rivalutazione per i diritti di opzione non trasferibili a terzi, in quanto non suscettibili di generare autonomamente redditi diversi di natura finanziaria (si veda la risposta a interpello 30 maggio 2024, n. 118 in merito alle stock option).
Per quanto riguarda la distinzione tra partecipazioni quotate e non quotate bisogna considerare che sono ricondotti alla prima categoria anche i titoli negoziati nei sistemi multilaterali di negoziazione, compreso il mercato già denominato AIM Italia (circolari 23 dicembre 2020, n. 32/E e 22 gennaio 2021, n. 1/E); la disciplina non è inoltre limitata alle società di capitali italiane, potendo interessare (ricorrendone i presupposti) anche partecipazioni in società estere (per cui si vedrà in seguito quanto recentemente previsto dal “Decreto Omnibus” per le entità localizzate in Stati o territori black list).
Particolare attenzione richiedono le partecipazioni sulle quali risultino costituiti diritti di usufrutto, per cui l’Amministrazione finanziaria ha riconosciuto la possibilità di rideterminare il valore fiscale anche quando la titolarità della partecipazione sia ripartita tra nudo proprietario e usufruttuario (circolari 6 novembre 2002, n. 81 e 13 febbraio 2006, n. 6, punto 8.1).
In queste situazioni ciascun soggetto può però rivalutare esclusivamente il diritto di cui è titolare: il nudo proprietario non può pertanto comprendere nella propria rivalutazione il valore dell’usufrutto spettante a un altro soggetto (circolare 9 maggio 2003, n. 27/E, punto 2.2).
Per determinare il valore dei singoli diritti occorre applicare i criteri previsti dagli articoli 46 e 48 Tur (Dpr 131/1986, mentre dal 1° gennaio 2027 tali disposizioni confluiranno negli articoli 50 e 52 Dlgs 123/2025 – senza modifiche sostanziali ai criteri di determinazione), considerando, nel caso dell’usufrutto vitalizio, i coefficienti collegati all’età dell’usufruttuario e il tasso previsto dalla disciplina applicabile. Come noto, il valore della nuda proprietà viene individuato per differenza rispetto a quello della piena proprietà.
4. Imposta sostitutiva
A decorrere dal 1° gennaio 2026 la rideterminazione del costo fiscalmente riconosciuto delle partecipazioni societarie è soggetta a un’imposta sostitutiva del 21%, sia per i titoli quotati che non quotati, visto l’incremento dell’aliquota dal precedente 18% ad opera della legge di Bilancio 2026 (articolo 1, comma 144, legge 199/2025).
La sostitutiva deve essere corrisposta entro il 30 novembre dell’anno di riferimento e va calcolata sul complessivo valore rideterminato della partecipazione, non solamente sulla differenza rispetto al costo fiscale originario.
Esempio
Se l’affrancamento riguarda una partecipazione che si vuole rivalutare a 100.000 euro, il quantum da versare sarà in ogni caso pari a 21.000 euro (100.000 x 21%), a prescindere dal valore storico della medesima.
Come precisato dall’agenzia delle Entrate (circolare 4 agosto 2004, n. 35/E), l’adesione al regime si perfeziona:
- mediante il pagamento dell’intera imposta sostitutiva entro il citato termine previsto dalla legge, oppure
- qualora il contribuente scelga la rateizzazione, adempiendo a quanto dovuto per la prima rata.
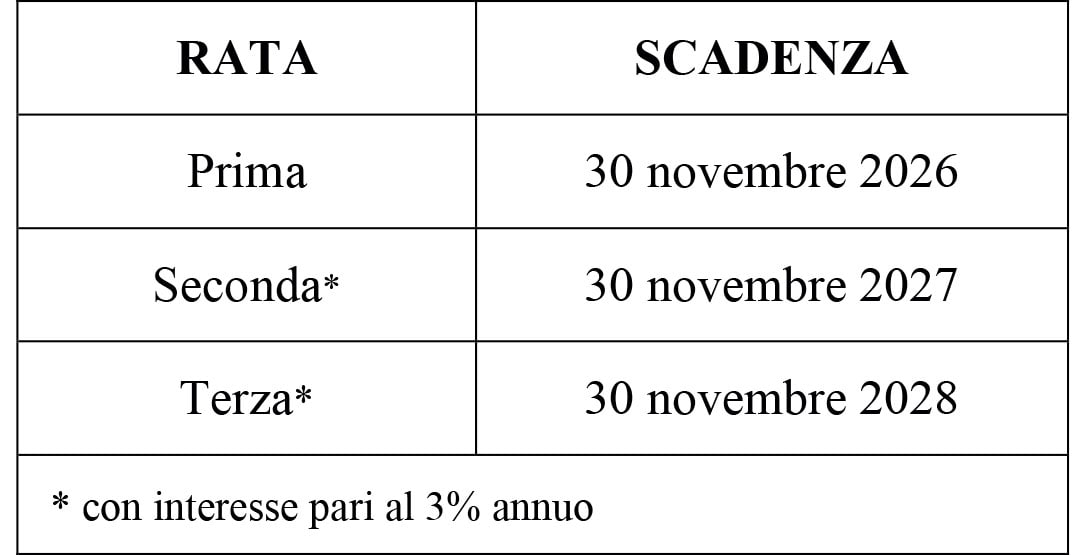
Nello specifico, in alternativa al pagamento in un’unica soluzione è ammessa la ripartizione dell’imposta in tre rate annuali di pari importo, permettendo di distribuire nel tempo l’esborso finanziario senza rinviare il perfezionamento della rivalutazione. In questo caso le tempistiche per i pagamenti sono le seguenti:
a) la prima rata deve essere versata entro il termine ordinario previsto per la rivalutazione;
b) le due rate successive scadono nei corrispondenti termini dei due anni successivi, con maggiorazione degli interessi in misura pari al 3% annuo a decorrere dalla scadenza del primo versamento.
Pagamento imposta sostitutiva a rate per i titoli detenuti al 1° gennaio 2026
Da notare che il versamento della prima o unica rata assume “rilevanza costitutiva” dell’opzione, rendendo efficace la rideterminazione del valore fiscale secondo le condizioni stabilite dalla disciplina.
L’imposta sostitutiva può essere versata mediante modello F24, anche utilizzando in compensazione crediti tributari o contributivi disponibili, nel rispetto delle condizioni e dei limiti previsti dall’articolo 17 Dlgs 241/1997 e dalle altre disposizioni applicabili.
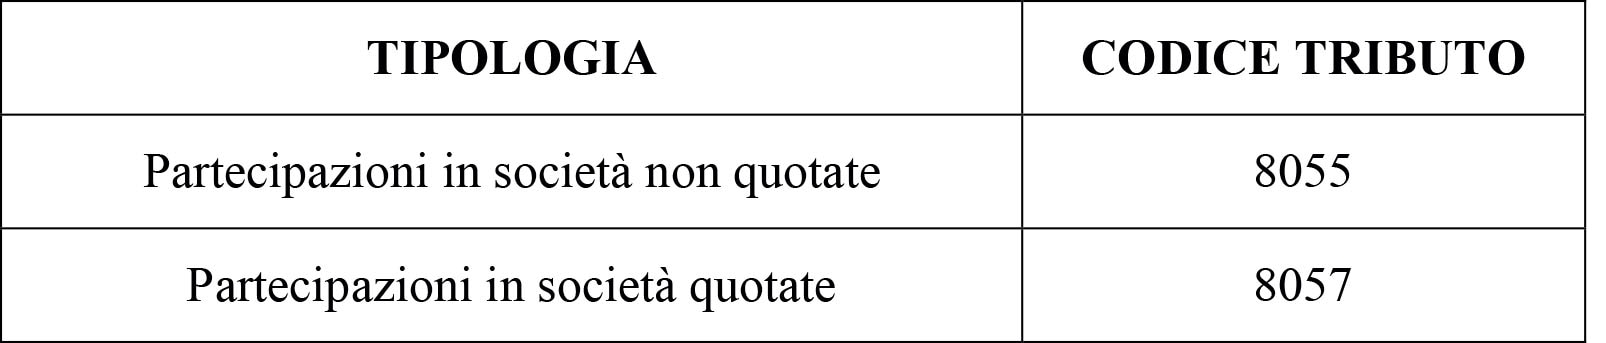
Per il pagamento dell’imposta sostitutiva relativa ai titoli non quotati il codice tributo individuato dalla prassi precedente alla stabilizzazione dell’istituto è 8055 (istituito con la risoluzione 25 maggio 2006, n. 75/E), mentre per quelli quotati il codice tributo è 8057 (risoluzione 19 maggio 2023, n. 23/E).
Riepilogo codici tributo
5. Limiti (oggettivi e soggettivi) della rivalutazione
L’articolo 5, comma 6, legge 448/2001 stabilisce un primo e preciso limite agli effetti fiscali della rideterminazione del valore delle partecipazioni: l’utilizzo del valore risultante dalla perizia non può determinare minusvalenze fiscalmente rilevanti, né utilizzabili in compensazione con altre plusvalenze, né infine riportabili nei successivi periodi d’imposta secondo quanto previsto dall’articolo 68 Tuir.
Di conseguenza, qualora una partecipazione precedentemente rivalutata venga ceduta a un corrispettivo inferiore al valore asseverato, la differenza negativa non assume rilevanza ai fini fiscali, principio peraltro confermato dall’autorità fiscale (circolare 15 febbraio 2013, n. 1/E, paragrafo 4.1).
In diversi documenti di prassi è stato inoltre chiarito che la rivalutazione non può essere utilizzata per generare artificiosamente una minusvalenza rispetto al costo fiscale originario, indipendentemente dall’eventuale successiva alienazione della partecipazione (circolari 30 gennaio 2002, n. 9/E e 31 gennaio 2002, n. 12/E), con l’agenzia delle Entrate che ha poi precisato come l’irrilevanza fiscale della minusvalenza abbia “carattere oggettivo”, in quanto discende direttamente dalla disciplina normativa e non dalle circostanze specifiche dell’operazione (risoluzione 27 giugno 2003, n. 141/E).
La rideterminazione del costo fiscale delle partecipazioni costituisce, pertanto, uno strumento finalizzato a contenere l’imposizione sulle eventuali plusvalenze, senza consentire al contribuente di trasformare la differenza negativa tra valore rivalutato e prezzo di cessione in una perdita fiscalmente utilizzabile.
Un differente aspetto da tenere debitamente in considerazione è quello per cui l’affrancamento produce effetti esclusivamente nell’ambito della tassazione delle plusvalenze derivanti dalla loro cessione a titolo oneroso. Il citato articolo 5, comma 1, legge 448/2001 circoscrive infatti l’applicazione del valore rivalutato alle fattispecie relative ai redditi diversi di natura finanziaria, disciplinate dall’articolo 67, comma 1, lettere c) e c-bis), Tuir.
Ciò implica che, come già indicato in precedenza, in occasione della vendita di partecipazioni qualificate o non qualificate il contribuente può utilizzare, in sostituzione del costo fiscale originario, il valore rideterminato mediante l’apposita procedura di affrancamento – con la conseguente riduzione o anche azzeramento dell’eventuale plusvalenza imponibile.
Il beneficio non si estende, tuttavia, indistintamente a tutte le operazioni che comportano il realizzo del valore economico della partecipazione, in quanto assume rilevanza decisiva la qualificazione fiscale delle somme percepite dal socio.
Una distinzione particolarmente importante riguarda le operazioni di recesso dalla società, per cui l’Amministrazione finanziaria ha indicato (circolare 31 gennaio 2002, n. 12/E) che il valore fiscale rideterminato:
- può essere utilizzato soltanto quando il provento conseguito dal socio è qualificabile come reddito diverso, mentre
- rimane irrilevante qualora le somme ricevute costituiscano redditi di capitale.
Nel c.d. “recesso atipico” il socio uscente trasferisce la propria partecipazione agli altri soci, proporzionalmente alle rispettive quote, oppure a un soggetto terzo individuato di comune accordo; ma, proprio per il fatto che l’operazione si realizza attraverso una cessione a titolo oneroso, l’eventuale plusvalenza può essere determinata assumendo il costo fiscale rivalutato.
Diverso è invece il trattamento del “recesso tipico”, nel quale la partecipazione viene liquidata dalla società secondo le modalità previste dalla disciplina civilistica: in questa ipotesi le somme o il valore normale dei beni attribuiti al socio, per la parte eccedente il costo fiscalmente riconosciuto secondo le regole applicabili ai redditi di capitale, assumono natura di utile e non di plusvalenza.
Di conseguenza, il valore risultante dalla perizia di rivalutazione non può essere utilizzato per ridurre l’imponibile derivante dal recesso tipico, anche quando le somme corrisposte al socio trovino origine, in tutto o in parte, in riserve di capitale (impostazione che trova conferma nella circolare 22 aprile 2005, n. 16/E e nella risposta a interpello 29 ottobre 2019, n. 441).
Quanto detto assume particolare rilevanza nella pianificazione delle operazioni di uscita dalla compagine sociale: occorre infatti tenere a mente che, a fronte di un risultato economico potenzialmente analogo, la diversa struttura giuridica dell’operazione determina conseguenze fiscali differenti – soprattutto quando il socio abbia precedentemente sostenuto il costo dell’affrancamento della partecipazione.
6. Perizie di stima
Un diverso adempimento, parimenti fondamentale, ai fini dell’affrancamento è dato dalla redazione e dal giuramento dell’apposita perizia di valutazione del bene da rivalutare, che può essere affidata a uno dei soggetti individuati dalla normativa tra cui rientrano:
- gli iscritti all’Albo dei Dottori Commercialisti e degli Esperti Contabili;
- gli iscritti al Registro dei revisori legali;
- i periti iscritti presso le Camere di commercio (articolo 32 Rd 2011/1934).
Rispetto allo specifico tema della perizia, va evidenziato come la procedura di rideterminazione del costo fiscale delle partecipazioni presenti modalità differenti a seconda che i titoli siano negoziati sui mercati finanziari oppure riguardino società non quotate; quanto detto benché, in entrambi i casi, l’operazione consenta di sostituire il costo fiscalmente riconosciuto con un nuovo valore, mediante l’assolvimento dell’imposta sostitutiva di cui si è detto pari al 21%, da calcolare sull’intero valore rideterminato e non sulla sola differenza rispetto al costo originario.
Partecipazioni non quotate
Partendo dalle partecipazioni non negoziate in mercati regolamentati l’accesso alla rivalutazione richiede, oltre al versamento dell’imposta sostitutiva, la predisposizione e l’asseverazione di una perizia giurata di stima riferita al valore della partecipazione al 1° gennaio. Il “nuovo” valore fiscalmente riconosciuto viene, infatti, determinato assumendo la quota di patrimonio netto della società, associazione o ente corrispondente alla partecipazione posseduta, sulla base di una valutazione effettuata da un professionista abilitato.
Come previsto dall’articolo 5, commi 1 e 4, legge 448/2001, la perizia deve prendere in considerazione il patrimonio complessivo della società alla data di riferimento, dal quale ricavare il valore attribuibile alla singola partecipazione; la menzionata necessità di adottare un criterio proporzionale rispetto al patrimonio sociale è stata ribadita dall’agenzia delle Entrate in diverse occasioni (tra cui la risposta a interpello 20 ottobre 2021, n. 738 e la circolare 26 giugno 2023, n. 16/E), anche con riferimento alle società che presentano differenti categorie di azioni.
La perizia giurata costituisce un requisito indispensabile per il perfezionamento della rivalutazione: la sua mancanza non può essere compensata dal solo versamento dell’imposta sostitutiva (risposta a interpello 28 dicembre 2018, n. 153). Proprio vista la centralità del documento il contribuente è tenuto a conservare la relazione di stima, unitamente ai dati identificativi del professionista incaricato e al codice fiscale della società valutata, rendendo tale documentazione disponibile in caso di richiesta dell’Amministrazione finanziaria.
A livello temporale si è visto che la perizia deve essere redatta e giurata entro il 30 novembre dell’anno in cui si intende effettuare la rideterminazione, con riferimento alle partecipazioni possedute al precedente 1° gennaio: pertanto, per una partecipazione detenuta al 1° gennaio 2026 è richiesta una valutazione riferita a tale data, non potendo essere utilizzata una precedente perizia relativa al valore del patrimonio sociale (ad esempio al 1° gennaio 2025).
Un ulteriore aspetto operativo particolarmente rilevante riguarda la possibilità di perfezionare la perizia anche dopo aver ceduto la partecipazione. L’agenzia delle Entrate ha, da sempre, ammesso tale possibilità per i contribuenti che applicano il “regime della dichiarazione” ex articolo 5 Dlgs 461/1997 (si vedano le circolari 5 giugno 2002, n. 47/E e 24 ottobre 2011, n. 47/E).
In questa ipotesi la vendita può precedere l’asseverazione, purché la partecipazione fosse posseduta al 1° gennaio e la perizia venga comunque giurata entro il termine previsto dalla legge.
Attenzione però al fatto che la possibilità in questione non deve essere automaticamente estesa ai regimi nei quali la tassazione delle plusvalenze è gestita direttamente dall’intermediario finanziario.
Da ultimo, rispetto alla prospettiva della fiscalità diretta va osservato che l’articolo 5, comma 5, legge 448/2001 distingue il trattamento delle spese di valutazione in funzione del soggetto per conto del quale la perizia viene predisposta. In particolare:
1) quando l’incarico è conferito dalla società partecipata il relativo costo è deducibile dal reddito d’impresa in cinque quote costanti, a partire dall’esercizio di sostenimento della spesa;
2) se la perizia è invece commissionata dai soci, individualmente o congiuntamente, l’onere sostenuto incrementa il costo fiscalmente riconosciuto delle rispettive partecipazioni, in proporzione alla spesa effettivamente rimasta a carico di ciascuno.
Partecipazioni quotate
Una procedura semplificata è poi prevista per le partecipazioni negoziate in mercati regolamentati o in sistemi multilaterali di negoziazione, caso in cui il valore da assumere ai fini della rideterminazione non deriva da una perizia giurata bensì dalla media aritmetica dei prezzi rilevati nel mese di dicembre dell’anno precedente (secondo il criterio richiamato dall’articolo 9, comma 4, lettera a), Tuir).
Ciò implica che, per le partecipazioni possedute al 1° gennaio 2026, occorre considerare le quotazioni del mese di dicembre 2025.
In merito alla procedura in senso stretto, le Entrate hanno chiarito che il contribuente deve predisporre un prospetto riepilogativo contenente, per ciascun titolo o diritto interessato, i prezzi di mercato utilizzati e la relativa media (circolare 26 giugno 2023, n. 16/E). Anche in questo caso il documento deve essere conservato ed esibito su richiesta dell’autorità fiscale.
Rapporti con gli intermediari finanziari
Ulteriori adempimenti sono, infine, richiesti quando il contribuente ha optato per il regime del “risparmio amministrato” o del “risparmio gestito”, disciplinati rispettivamente dagli articoli 6 e 7 Dlgs 461/1997, situazioni in cui l’intermediario deve essere informato dell’avvenuta rideterminazione del costo fiscale della partecipazione. A questo scopo il contribuente deve trasmettere il prospetto di determinazione del nuovo valore, accompagnato dalla documentazione che dimostri il pagamento dell’imposta sostitutiva, integralmente oppure nella misura della prima rata.
Particolare attenzione è necessaria quando la partecipazione viene ceduta prima della scadenza del 30 novembre: per consentire all’intermediario di applicare il valore rideterminato nella determinazione della plusvalenza, il contribuente deve dimostrare di aver effettuato il versamento dell’imposta sostitutiva (o almeno della prima rata) prima della vendita, anche se il termine ordinario di pagamento non è ancora scaduto. Questa indicazione di prassi (contenuta nella circolare 26 giugno 2023, n. 16/E) assume una rilevanza pratica non indifferente, perché evita che l’intermediario determini la plusvalenza facendo riferimento al costo fiscale originario.
7. Rivalutazione e calcoli di convenienza
Si è visto come la legge di Bilancio 2026 sia intervenuta sulla disciplina in questione, modificando uno degli elementi più rilevanti nella valutazione della convenienza dell’operazione: l’aliquota dell’imposta sostitutiva.
L’articolo 1, comma 144, legge 199/2025 ha, infatti, innalzato il prelievo dal 18% al 21%, con effetto dal 1° gennaio 2026, mentre resta invece invariata al 18% l’aliquota applicabile alla rivalutazione dei terreni.
L’aumento dell’aliquota rende ancora più importante verificare preventivamente l’effettivo beneficio economico dell’affrancamento; la sostitutiva oggi pari al 21%, che si ricorda trova applicazione rispetto all’intero valore rideterminato, si contrappone infatti all’ordinaria tassazione delle plusvalenze finanziarie, generalmente pari al 26% (ex articolo 1, commi 999 e ss., legge 205/2017), che colpisce invece soltanto la differenza tra prezzo di vendita e costo fiscale della partecipazione.
Pertanto:
- ipotizzando che il valore rivalutato coincida con il corrispettivo di cessione e trascurando i costi accessori,
- la rivalutazione risulta conveniente soltanto quando la plusvalenza ordinaria supera l’80,77% del valore affrancato.
In altri termini, il prezzo di vendita deve essere superiore del 420% rispetto al valore di carico (da cui una plusvalenza per l’appunto superiore all’80,77%).
Esempio
Si consideri una partecipazione acquistata a 100.000 euro e venduta a 200.000 euro: la tassazione ordinaria della plusvalenza comporterebbe un’imposta di 26.000 euro (200.000 - 100.000 x 26%), mentre la rivalutazione al valore di vendita richiederebbe un versamento di 42.000 euro (200.000 x 21%). In questo caso è quindi evidente l’assenza di vantaggio nell’affrancamento, in quanto esso determinerebbe un maggior costo fiscale pari a 16.000 euro (42.000 - 26.000).
Il risultato cambia invece qualora il corrispettivo raggiunga 521.000 euro. L’imposta ordinaria sulla plusvalenza sarebbe pari a 109.460 euro (521.000 - 100.000 x 26%), contro i 109.410 euro dovuti per la rivalutazione (521.000 x 21%), ipotesi in cui il beneficio per il detentore del titolo si verificherebbe – sebbene limitato a 50 euro.
8. Novità del “Decreto Omnibus”: la rivalutazione delle partecipazioni black list
L’articolo 27 Dlgs 148/2026 ha introdotto una specificità per la rideterminazione del costo fiscale delle partecipazioni detenute in società localizzate in Stati o territori a fiscalità privilegiata, prevedendo un’ulteriore maggiorazione dell’imposta sostitutiva, che diviene pari al 36% in luogo della citata aliquota ordinaria del 21%.
La misura, riconducibile ai princìpi della delega fiscale contenuti nell’articolo 5 della “delega fiscale” (legge 111/2023), interessa le partecipazioni in società che soddisfano i criteri individuati dall’articolo 47-bis Tuir, tale per cui l’identificazione dei regimi fiscali privilegiati non dipende da un elenco immutabile di Paesi, bensì dalle condizioni di tassazione previste dalla disposizione.
Una prima questione riguarda la decorrenza, laddove vengono in aiuto le indicazioni della relazione tecnica: l’applicazione della nuova aliquota dovrebbe decorrere dal 2027, con riferimento alle partecipazioni possedute al 1° gennaio di tale anno. Vi è poi una particolarità che riguarda il pagamento, dal momento che per queste partecipazioni non è espressamente ammessa la rateizzazione; circostanza che rende dunque necessario versare l’intera imposta entro il 30 novembre dell’anno di riferimento – 2027 per la prima rivalutazione.
Inoltre, come già visto sopra, proprio la misura dell’aliquota (maggiorata) rende indispensabile un confronto tra il costo dell’affrancamento e la tassazione della plusvalenza che emergerebbe dalla successiva cessione.
In proposito va notato che l’articolo 68, comma 4, Tuir prevede, in determinate condizioni:
a) il concorso integrale delle plusvalenze relative a partecipazioni in società a fiscalità privilegiata alla formazione del reddito imponibile, con applicazione delle aliquote progressive Irpef, mentre
b) per le partecipazioni di questo genere, negoziate in mercati regolamentati, trova invece generalmente applicazione l’imposizione sostitutiva del 26% (secondo periodo del comma 4).
Pertanto, assumendo a titolo esemplificativo l’aliquota marginale Irpef del 43% e il prezzo di vendita coincidente con il valore rivalutato, l’affrancamento risulta conveniente soltanto quando la plusvalenza supera l’83,72% del valore della partecipazione. In termini di costo storico, ciò equivale a un prezzo di vendita superiore di circa il 514,29% rispetto al valore fiscale originario.
Esempio
Si consideri la medesima partecipazione di cui al paragrafo precedente, acquistata a 100.000 euro e successivamente ceduta a 200.000 euro: senza rivalutazione l’imposta ipotetica sulla plusvalenza sarebbe pari a 43.000 euro (200.000 - 100.000 x 43%), con l’affrancamento al valore di vendita il prelievo salirebbe a 72.000 euro (200.000 x 36%).La situazione cambia con un corrispettivo pari 615.000 euro: la tassazione ordinaria, nell’ipotesi considerata, ammonterebbe a 221.450 euro (615.000 - 100.000 x 43%), contro i 221.400 euro della rivalutazione (615.000 x 36%). Il risparmio sarebbe ancora una volta di appena 50 euro, comunque indicativo della soglia da oltrepassare affinché l’operazione convenga.