L'argomento è trattato nel percorso formativo "Laboratorio Professionale Certificato Fiscalità internazionale con Marco Piazza".
1. La tematica
In linea generale le plusvalenze realizzate da non residenti in relazione alla cessione di partecipazioni sono tassabili in Italia, se si tratta di:
- partecipazioni in società residenti in Italia ovunque detenute, con esclusione delle partecipazioni non qualificate in società con azioni negoziate in mercati regolamentati
- e di partecipazione di società non residenti in Italia, se detenute in Italia (ad esempio, depositate in banche italiane o rappresentate da un certificato fisico detenuto in Italia al momento della cessione).
È quanto disposto dall'art. 23, comma 1, lettera f) del Dpr. 917/1986 (art. 25 del D. Lgs. 117/2026 dal 1° gennaio 2027).
Tuttavia, è prevista una esenzione per le cessioni di partecipazioni non qualificate effettuate dai soggetti fiscalmente residenti o in Stati white list (elencati nel Dm. 4 settembre 1996), compresi quelli privi di soggettività tributaria ma istituiti in Stati white list. Questa esenzione è prevista dall'articolo 5, comma 5 del D. Lgs. 461/1997 che sarà trasfuso nell'articolo 304 del D. lgs. 117 citato.
Praticamente, solo le cessioni di partecipazioni qualificate, specie residenti, generano plusvalenze imponibili, ma, di norma, le convenzioni contro le doppie imposizioni consentono di evitare la tassazione in Italia.
Tuttavia, questo sistema di tassazione soffre una importante eccezione se l'attivo della società ceduta è in prevalenza costituito da immobili situati in Italia.
2. Normativa, prassi e giurisprudenza di riferimento
In base all'articolo 23, comma 2-bis del Dpr. 917/1986 (art. 25, comma 2 del D. Lgs. 117/2026), i redditi realizzati mediante la cessione a titolo oneroso di partecipazioni in società ed enti non residenti, il cui valore, per più della metà, deriva, in qualsiasi momento nel corso dei 365 giorni che precedono la loro cessione, direttamente o indirettamente, da beni immobili situati in Italia si considerano prodotti nel territorio dello Stato.
Questi stessi redditi non fruiscono dell'esenzione prevista dal citato articolo 5, comma 5 del D. Lgs. 461/1997 (articolo 304 del D. lgs. 117 citato dal 1° gennaio 2027) a causa dell'introduzione, negli articoli stessi, di una specifica eccezione, nel comma 5-bis dell'articolo 5, D. Lgs. 461/1997 che diventerà il comma 5 dell'articolo 304 del D. Lgs. 117/2026.
In questo modo le plusvalenze derivanti da cessione di immobili situati in Italia e quelle derivanti dalla cessione di partecipazioni in società che detengono prevalentemente immobili in Italia sono equiparate sotto l'aspetto del presupposto di territorialità, anche se restano diversi i metodi di tassazione.
Ai fini del calcolo della prevalenza, non si considerano i beni immobili alla cui produzione o al cui scambio è effettivamente diretta l'attività di impresa ("immobili merce") nonché quelli utilizzati direttamente nell'esercizio dell'impresa ("immobili strumentali per destinazione"). Questa esclusione è prevista dall'articolo 1, comma 98, L. 197/2022 trasfuso nell'articolo 177, comma 15 del D. Lgs 117/2026.
Si ritiene che il calcolo non vada fatto basandosi sui dati contabili, ma sulla base dei valori reali dei beni che compongono l'attivo della società (Assonime, circolare 23/2023, par. 3.3.1).
Questo nuovo presupposto territoriale di imposizione non riguarda:
- le cessioni di partecipazioni negoziate in mercati regolamentati (art. 23, comma 2-bis del Dpr. 917/1986, trasfuso nell'art. 25, comma 2 del D. Lgs. 117/2026, ultimo periodo);
- le plusvalenze realizzate dagli organismi di investimento collettivo, compresi i fondi immobiliari, istituiti nella UE o nello Spazio economico europeo con gestore soggetto a vigilanza (art. 1, comma 99, L. 197/2022, trasfuso nell'articolo 177, comma 16 del D. Lgs 117/2026. Si vedano anche le risposte n. 76/2023 e 143/E del 2025).
Essendo così definito il presupposto di tassazione in Italia secondo la norma interna, va verificato, caso per caso, se l'eventuale convenzione contro le doppie imposizioni fra l'Italia e lo Stato di residenza del cedente sia idonea ad escludere la tassazione della plusvalenza in Italia.
Di norma le convenzioni prevedono che le plusvalenze derivanti dalla cessione di partecipazioni siano tassate solo nello Stato di residenza dell'alienante.
Tuttavia, delle convenzioni vigenti numerose prevedono clausole che attraggono a tassazione le plusvalenze sulle cessioni di partecipazioni il cui attivo è prevalentemente investito in immobili nello Stato in cui sono situati gli immobili. È il caso delle convenzioni con Armenia, Azerbaijan, Barbados Canada, Cile, Cina, Colombia, Estonia, Finlandia, Francia, Giamaica, Hong Kong, India, Israele, Messico, Nuova Zelanda Pakistan, Filippine, Romania, Arabia Saudita, Stati Uniti, Svezia, Ucraina, Uruguay.
3. I casi operativi
L'Agenzia delle entrate ha avuto occasione di esaminare compiutamente alcuni casi operativi.
1° caso
Il caso riguarda un trust statunitense, discrezionale e opaco ai fini delle imposte dirette, che non esercita attività d'impresa. Il Trust detiene la totalità delle partecipazioni di una società di diritto svizzero, priva di stabile organizzazione in Italia, proprietaria, da oltre cinque anni, unicamente di un immobile ad uso abitativo situato in Italia.
Il Trust intende cedere a terzi la totalità delle quote della società estera.
Si pone il tema della tassabilità in Italia della eventuale plusvalenza derivante dalla cessione delle quote della società estera, tenuto conto, fra l'altro, delle specifiche clausole contenute nella convenzione fra Italia e Stati Uniti.
2° Caso
È analogo al precedente, ma la società intestataria dell'immobile in Italia è una entità interposta costituita secondo il diritto delle British Virgin Islands.
4. Le soluzioni
1° Caso
La risposta dell'Agenzia n. 175/2025 ha fatto presente che, per effetto dell'articolo 23, comma 2-bis del Tuir vengono qualificati come redditi prodotti nel territorio dello Stato e, quindi, imponibili in Italia, le plusvalenze che un soggetto non residente ritrae dall'alienazione di partecipazioni in società fiscalmente residenti all'estero, il cui valore è rappresentato, direttamente o indirettamente per più del 50% da beni immobili situati nel territorio italiano.
Tale disposizione – come precisa la relazione illustrativa – è conforme all'articolo 13, paragrafo 4, del Modello di Convenzione OCSE, che, peraltro, è stato già recepito in numerose Convenzioni volte a evitare le doppie imposizioni sul reddito ed il patrimonio stipulate dall'Italia. Le nuove disposizioni sono volte ad allineare il sistema italiano delle imposte sui redditi all'articolo 13, paragrafo 4, del Modello OCSE di Convenzione contro le doppie imposizioni, che consente la potestà impositiva dello Stato della fonte per le plusvalenze da alienazione di ''partecipazioni immobiliari''.
Tali modifiche normative sono state introdotte per contrastare fenomeni di arbitraggio fiscale realizzati attraverso la cessione di partecipazioni in società immobiliari, in luogo della cessione diretta degli immobili.
Di conseguenza, anche le plusvalenze derivanti dalla cessione di partecipazioni in società non residenti, non negoziate in mercati regolamentati, il cui valore, per più della metà, deriva, direttamente o indirettamente, da beni immobili situati nel territorio dello Stato, diversi dagli immobili merce e strumentali, anche se realizzate da soggetti residenti in Stati o territori che consentono un adeguato scambio di informazioni, sono imponibili in Italia quali redditi diversi di natura finanziaria.
Tali redditi sono determinati con i criteri previsti dall'articolo 68 del Tuir (divenuto l'articolo 77 del D. lgs. 117/2026), vale a dire come «differenza tra il corrispettivo percepito ovvero la somma od il valore normale dei beni rimborsati ed il costo od il valore di acquisto assoggettato a tassazione, aumentato di ogni onere inerente alla loro produzione, compresa l'imposta di successione e donazione, con esclusione degli interessi passivi» e tassati con l'imposta sostitutiva del 26 per cento propria delle plusvalenze derivanti dalla cessione di partecipazione.
La risoluzione affronta anche l'interpretazione della convenzione con gli Stati Uniti.
In particolare:
- l'articolo 13, paragrafo 1, della Convenzione prevede la potestà impositiva concorrente (dello Stato di residenza e dello Stato della fonte) per gli utili che un residente di uno Stato contraente ritrae dall'alienazione di beni immobili situati nell'altro Stato contraente;
- l'articolo 1, paragrafo 12, del Protocollo, equipara, ai fini convenzionali, a beni immobili situati in Italia, «le azioni o partecipazioni (interest) analoghe in una società o altra associazione di persone, il cui patrimonio consiste interamente o principalmente in beni immobili situati in Italia».
Pertanto, anche ai fini convenzionali le plusvalenze realizzate da soggetti residenti negli Stati Uniti d'America in occasione della cessione di partecipazioni societarie il cui patrimonio sia costituito interamente o principalmente da beni immobili situati in Italia, dovranno essere tassate anche in Italia e la doppia imposizione che ne deriva dovrà essere risolta dagli Stati Uniti d'America, ai sensi dell'articolo 23 della relativa Convenzione contro le doppie imposizioni.
2° caso
Con risposta 201/2026 l'Agenzia ha risposto che:
- la ratio del terzo comma dell'articolo 37 del Dpr. n. 600/73 è di garantire che il reddito, da assoggettare a imposizione in Italia, sia imputato al soggetto che ne ha l'effettiva disponibilità e che, in relazione allo stesso, esprime concreta capacità contributiva, in coerenza con i principi di cui all'articolo 53 della Costituzione.
- e che, dal punto di vista civilistico oggetto della cessione è la partecipazione societaria e non l'immobile che rimane di proprietà della società interposta. Dunque, il Trust non residente realizza un reddito diverso di natura finanziaria che è imponibile in Italia ai sensi dell'articolo 23, comma 1bis, del TUIR.
La risposta appare discutibile nella parte in cui afferma che l'immobile resta "di proprietà" della società interposta, dato che la proprietà sostanziale, a differenza della proprietà formale, è dell'interponente e ciò a prescindere dall'articolo 37, terzo comma del Dpr. 600/73 che è solo una norma di accertamento. Pertanto, attraverso la cessione della partecipazione, l'interponente cede di fatto la proprietà immobiliare.
5. Gli errori da evitare
Va ricordato che i non residenti che detengono direttamente immobili in Italia non relativi a stabili organizzazioni nel territorio dello Stato sono tassati sulle plusvalenze derivanti dall'alienazione dell'immobile solo se l'immobile è stato acquistato o costruito da non più di cinque anni. Inoltre, non sono, comunque, tassabili le plusvalenze degli immobili acquisiti per successione e le unità immobiliari urbane che per la maggior parte del periodo intercorso tra l'acquisto o la costruzione e la cessione sono state adibite ad abitazione principale del cedente o dei suoi familiari.
Sono invece sempre imponibili le plusvalenze da cessione di aree fabbricabili e quelle realizzate mediante la lottizzazione di terreni, o l'esecuzione di opere intese a renderli edificabili, con successiva vendita, anche parziale, dei terreni e degli edifici. Inoltre sono tassabili le plusvalenze realizzate mediante cessione a titolo oneroso di beni immobili, in relazione ai quali il cedente o gli altri aventi diritto abbiano eseguito gli interventi agevolati con il bonus 110%, che si siano conclusi da non più di dieci anni all'atto della cessione, con alcune esclusioni per gli immobili ricevuti in successione o adibiti ad abitazione principale.
Invece, come si è visto, le plusvalenze derivanti dalla cessione di partecipazioni il cui attivo sia prevalentemente investito in immobili situati in Italia sono in ogni caso tassabili, senza che assuma rilevo il periodo di possesso dell'immobile, la provenienza o la destinazione d'uso e con il rischio che sia tassabile anche la cessione di partecipazioni in veicoli interposti.
Di questa importante differenza dovrebbero tener conto i privati che intendono acquistare immobili in Italia, quando sono residenti in Stati la cui convenzione non consente disattivare il particolare regime di territorialità previsto dalla normativa nazionale. Anche se potrebbe sembrare più pratico acquistare l'immobile per mezzo di società italiane od estere in modo da non essere i diretti beneficiari del reddito dei fabbricati o, magari, con lo scopo di detrarre, ove possibile, l'Iva eventualmente dovuta sull'acquisto, in un'ottica di medio-lungo periodo, l'acquisto diretto risulta certamente meno penalizzante.
6. La check list di verifica
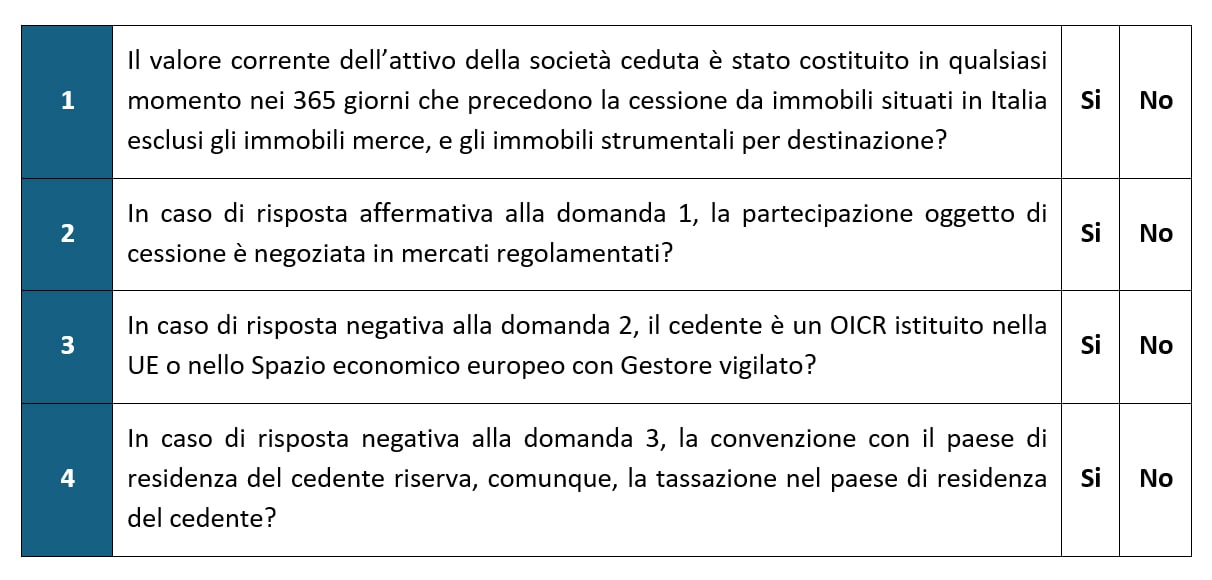
In caso di risposta positiva alla prima domanda e di risposta negativa a tutte le domande successive, la plusvalenza è imponibile in Italia.
7. Conclusioni
Si sono dati alcuni spunti di riflessione con riferimento al caso di cessione di partecipazioni in società che detengono in prevalenza immobili in Italia da parte di non residenti.
Occorre però che anche i residenti che detengono indirettamente immobili all'estero attraverso società verifichino attentamente la propria situazione in base alla legislazione locale, specie se gli immobili si trovano i Stati la cui convenzione con l'Italia consente la tassazione della plusvalenza nello Stato in cui sono situati gli immobili.
In questo articolo sono stati analizzati i profili essenziali.
Nel "Laboratorio Professionale Certificato Fiscalità internazionale con Marco Piazza" questo argomento sarà approfondito insieme agli altri ad esso correlati attraverso casi pratici, documentazione, modelli e soluzioni applicative.
Tutti i corsi sono consultabili nella pagina dedicata.