1. In sintesi
Il decreto Omnibus (Dlgs 148/2026) ha introdotto importanti modifiche alla disciplina del concordato preventivo biennale (Cpb), intervenendo, tra l’altro, sulle conseguenze degli errori e delle omissioni contenuti nelle dichiarazioni fiscali e nei dati utilizzati per l’elaborazione della proposta di concordato.
La principale novità è rappresentata dall’introduzione del comma 3-bis nell’articolo 19 del Dlgs 13/2024, che riconosce la possibilità di correggere determinati errori dichiarativi attraverso la presentazione di una dichiarazione integrativa e il ricorso al ravvedimento operoso. Contestualmente, il legislatore è intervenuto sull’articolo 22 del medesimo decreto, modificando alcune delle fattispecie di decadenza dal concordato.
Per effetto delle nuove disposizioni, la presentazione di una dichiarazione integrativa non determina più, di per sé, la decadenza dal concordato. Occorre, tuttavia, verificare la natura della violazione, la sua eventuale incidenza sulla determinazione della proposta e le condizioni previste per la regolarizzazione.
Le modifiche, applicabili a decorrere dalle adesioni relative al biennio 2026-2027, sono state oggetto di chiarimenti da parte dell’agenzia delle Entrate con la circolare 8/E del 6 ottobre 2026.
Restano, tuttavia, delle questioni aperte. Difatti, particolare attenzione deve essere prestata alla distinzione tra gli errori contenuti nella dichiarazione dei redditi e quelli relativi alla comunicazione dei dati rilevanti ai fini degli indici sintetici di affidabilità fiscale (Isa), per i quali la disciplina prevede condizioni differenti affinché il ravvedimento possa impedire la decadenza.
Da ultimo, restando sul tema delle novità introdotte dal Dlgs 148/2026, si segnala la risoluzione 43/E del 10 novembre, con la quale l’Agenzia ha istituito i codici tributo per il versamento dell’imposta sostitutiva prevista dall’articolo 29 del medesimo decreto, nell’ambito del regime speciale di ravvedimento riservato ai soggetti Isache rinnovano l’adesione al Cpb per il biennio 2026-2027. Si tratta, tuttavia, di un istituto distinto dal ravvedimento operoso finalizzato alla correzione degli errori dichiarativi e delle irregolarità nei dati Isa, disciplinato dagli articoli 19 e 22 del Dlgs 13/2024, il cui perfezionamento, alle condizioni previste dalla legge, consente di evitare la decadenza dal concordato.
2. Le nuove cause di decadenza dal Cpb 2026-2027
La disciplina delle cause di decadenza dal concordato preventivo biennale è contenuta nell’articolo 22 del Dlgs 13/2024, che individua le ipotesi nelle quali il concordato cessa di produrre effetti per entrambi i periodi d’imposta interessati.
Su tale disciplina è intervenuto il Dlgs 148/2026, modificando alcune delle fattispecie previste dal comma 1 dell’articolo 22. Le nuove disposizioni trovano applicazione a decorrere dal biennio d’imposta 2026-2027, mentre per le adesioni relative ai bienni precedenti continua a rilevare la disciplina applicabile alle rispettive annualità.
In particolare, per il biennio 2026-2027, l’articolo 22, comma 1, contempla le seguenti ipotesi di decadenza.
a) Accertamento di attività non dichiarate o passività inesistenti o indeducibili.
La lett. a) prevede la decadenza qualora, a seguito di accertamento relativo ai periodi d’imposta oggetto del concordato o a quello precedente, emerga l’esistenza di attività non dichiarate oppure l’inesistenza o l’indeducibilità di passività dichiarate, per un importo superiore al 30% dei ricavi o compensi dichiarati. La disposizione è stata modificata dal decreto Omnibus mediante l’espresso riferimento anche ai compensi, oltre che ai ricavi, e l’eliminazione del richiamo alle altre violazioni di non lieve entità, ora autonomamente disciplinate dalla successiva lett. c).
b) Errori od omissioni nei dati utilizzati per elaborare la proposta
La lett. b), interamente riformulata dal decreto Omnibus, stabilisce che la decadenza si verifica quando, a seguito di accertamento relativo al periodo d’imposta precedente a quelli oggetto del concordato, emergano errori od omissioni nei dati comunicati ai fini della definizione della proposta, tali che il reddito o il valore della produzione netta, calcolati sulla base dei dati corretti, risultino superiori di almeno il 30% rispetto agli importi concordati.
La nuova disposizione supera la precedente disciplina, che contemplava tra le cause di decadenza anche la modifica o l’integrazione della dichiarazione dei redditi, qualora ne derivasse una difformità tra i dati dichiarati e quelli comunicati ai fini della proposta. Pertanto, per il biennio 2026-2027, la mera presentazione di una dichiarazione integrativa non determina più, di per sé, la decadenza dal concordato.
c) Altre violazioni di non lieve entità
La lett. c), anch’essa riformulata dal decreto Omnibus, richiama le ulteriori violazioni individuate dal comma 2 dell’articolo 22.
Tra queste rientrano, in particolare, a) le violazioni constatate che integrano le fattispecie di cui al Dlgs 74/2000 (reati tributari), relativamente ai periodi di imposta oggetto del concordato e b) le violazioni relative alla comunicazione inesatta o incompleta dei dati rilevanti ai fini degli Isa, quando determinino un minor reddito o valore della produzione netta concordato superiore al 30%, nonché le ulteriori fattispecie espressamente previste dalla disposizione. Per tali violazioni, il successivo comma 3 stabilisce specifiche condizioni alle quali il ravvedimento operoso consente di evitare la decadenza, che saranno esaminate nei paragrafi successivi.
d) [Soppressa: adesione in assenza dei requisiti o in presenza di cause di esclusione]
Un’ulteriore modifica riguarda la soppressione della lett. d) dell’articolo 22, comma 1, che ricomprendeva tra le cause di decadenza l’adesione al concordato in assenza dei requisiti di accesso o in presenza di una causa di esclusione. Per il biennio 2026-2027, tali circostanze non determinano più la decadenza, ma comportano che l’adesione sia priva di effetti, dovendosi considerare “come mai avvenuta” (cfr. circolare 8/E/2026).
e) Omesso versamento delle somme dovute a seguito dei controlli automatizzati
Resta, infine, ferma la causa di decadenza prevista dalla lett. e), relativa all’omesso versamento delle somme dovute a seguito delle attività di controllo automatizzato, qualora il pagamento non intervenga entro sessanta giorni dal ricevimento della comunicazione prevista dall’articolo 36-bis, comma 3, del Dpr 600/1973.
3. Come correggere gli errori con dichiarazione integrativa e ravvedimento
Il nuovo articolo 19, comma 3-bis, del Dlgs 13/2024 consente di intervenire sugli errori e sulle omissioni rilevanti ai fini del concordato attraverso gli ordinari strumenti di regolarizzazione previsti dall’ordinamento tributario.
In particolare, il contribuente può presentare una dichiarazione integrativa ai sensi dell’articolo 2, comma 8, del Dpr 322/1998 e ricorrere, ove necessario, al ravvedimento operoso disciplinato dall’articolo 13 del Dlgs 472/1997.
La correzione assume particolare rilievo quando le informazioni inesatte abbiano inciso sui dati utilizzati per elaborare la proposta di concordato, rendendo necessario procedere anche alla rideterminazione del reddito o del valore della produzione netta concordati.
Sul piano operativo, il contribuente dovrà anzitutto individuare gli errori commessi, ricostruire i dati corretti e verificarne l’eventuale incidenza sulla proposta di concordato originariamente accettata. Successivamente, occorrerà predisporre la dichiarazione integrativa, aggiornando anche la modulistica relativa agli Isa e al Cpb.
Sul punto, la circolare 8/E/2026 richiama i chiarimenti forniti con la Faq 1 del 15 dicembre 2025, secondo cui la dichiarazione integrativa deve essere accompagnata dal modello Isa e dal quadro P del modello Cpb.
Qualora l’integrativa sia presentata dopo la scadenza del termine previsto per l’adesione al concordato e contenga dati che incidono sulla determinazione del reddito o del valore della produzione netta concordati, è necessario ricalcolare la proposta sulla base delle informazioni corrette, ai soli fini della verifica delle eventuali cause di decadenza previste dall’articolo 22, comma 1, lett. b), del Dlgs 13/2024.
Per le adesioni al biennio 2026-2027 effettuate in modalità autonoma, mediante invio del modello Cpb unitamente al frontespizio del modello Redditi 2026, la circolare precisa che la successiva dichiarazione integrativa deve comprendere tutti i quadri, incluso il modello Cpb, compreso il modello Cpb, con i dati modificati e/o con i dati, già esposti nella dichiarazione originaria, che non richiedono alcuna modifica, in maniera da permettere di acquisire tutte le informazioni necessarie per procedere al ricalcolo della proposta con i dati aggiornati in modo da verificare eventuali ipotesi di decadenza.
La presentazione della dichiarazione integrativa deve essere accompagnata, ove ne ricorrano i presupposti, dalla regolarizzazione delle violazioni mediante ravvedimento operoso, tenendo conto delle maggiori imposte eventualmente dovute e delle relative sanzioni.
Resta fermo, tuttavia, che la possibilità di correggere gli errori dichiarativi non costituisce una sanatoria generalizzata: la salvaguardia degli effetti del concordato dipende dal rispetto delle condizioni previste per le diverse tipologie di violazione, come si vedrà nel prossimo paragrafo.
4. Quando il ravvedimento consente di evitare la decadenza
Uno degli aspetti di maggiore interesse riguarda le condizioni alle quali il ravvedimento operoso consente di evitare la decadenza dal concordato.
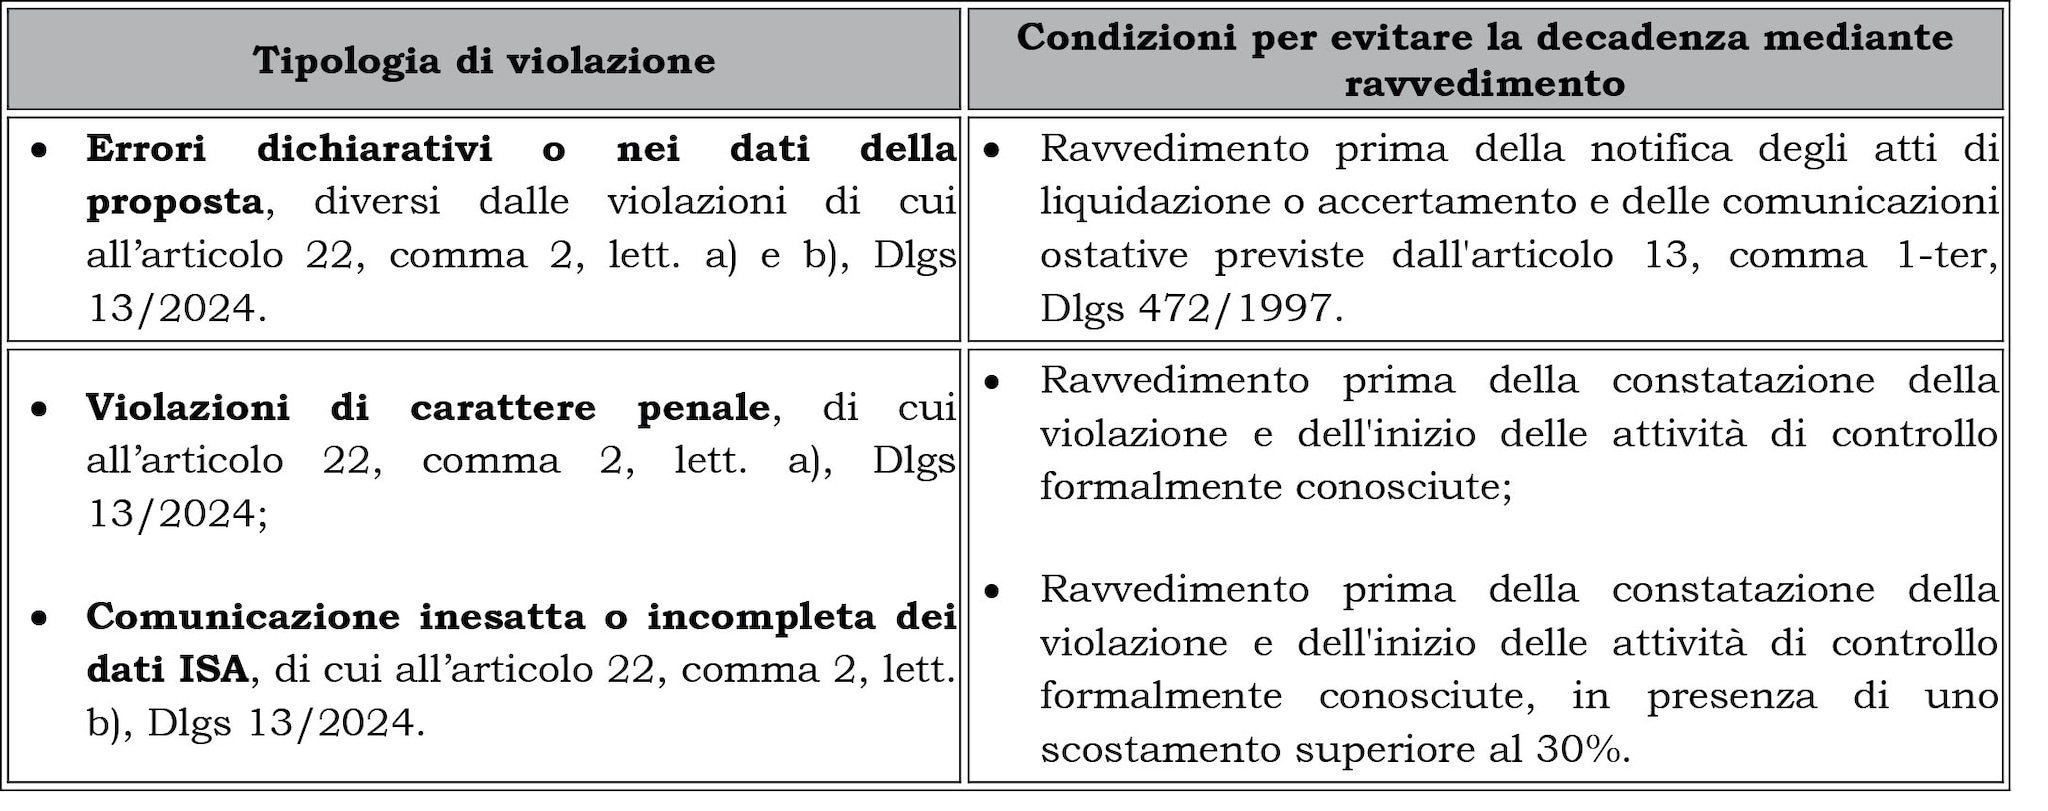
Sul punto, la circolare 8/E/2026, al paragrafo 1.11.1, distingue due differenti regimi di regolarizzazione, a seconda della natura delle violazioni commesse: da un lato, gli errori dichiarativi disciplinati dal nuovo articolo 19, comma 3-bis, del Dlgs 13/2024; dall’altro, le violazioni di carattere penale e quelle relative alla comunicazione dei dati Isa contemplate dall’articolo 22, comma 2, lett. a) e b), del medesimo decreto.
- Per gli errori e le omissioni relativi a ricavi, compensi o altri dati indicati nella dichiarazione dei redditi o comunicati ai fini della proposta di concordato, non riconducibili alle violazioni di cui all’articolo 22, comma 2, lett. a) e b), il nuovo articolo 19, comma 3-bis, consente di evitare la decadenza mediante ravvedimento operoso, purché siano rispettate le condizioni previste dall’articolo 13, comma 1-ter, del Dlgs 472/1997. In particolare, la regolarizzazione deve intervenire prima della notifica di atti di liquidazione o di accertamento, comprese le comunicazioni recanti le somme dovute a seguito dei controlli automatizzati e formali di cui agli articoli 36-bis e 36-ter del Dpr 600/1973 e all’articolo 54-bis del Dpr 633/1972. Ne consegue che, per tali violazioni, il semplice avvio di un’attività istruttoria, anche se formalmente conosciuta dal contribuente, non preclude, di per sé, la possibilità di regolarizzazione, purché non sia già intervenuta la notifica di uno degli atti ostativi previsti dalla disposizione.
- Più rigide sono, invece, le condizioni previste per le violazioni di carattere penale e per quelle relative alla comunicazione dei dati Isa, contemplate dall’articolo 22, comma 2, lett. a) e b) del Dlgs 13/2024. Per tali fattispecie, il successivo comma 3 consente di evitare la decadenza mediante ravvedimento soltanto se la violazione non sia stata già constatata e, comunque, non siano iniziati accessi, ispezioni, verifiche o altre attività amministrative di accertamento delle quali il contribuente o i soggetti solidalmente obbligati abbiano avuto formale conoscenza. Ne consegue che anche la ricezione di un questionario può precludere la possibilità di evitare la decadenza mediante ravvedimento. In tale ipotesi, infatti, la regolarizzazione, pur conservando eventuali effetti sul piano sanzionatorio, non è più idonea a salvaguardare gli effetti dell’adesione, ove risultino integrati i presupposti della relativa causa di decadenza, tra cui, per le violazioni concernenti i dati Isa, uno scostamento superiore al 30%.
I differenti regimi possono essere così riepilogati
Esempio pratico
Un contribuente aderisce al Cpb 2026-2027 accettando un reddito concordato di 80.000 euro. Successivamente emerge un errore nei dati relativi al 2025, la cui correzione determinerebbe una proposta di 108.000 euro, con uno scostamento del 35% rispetto all’importo originariamente concordato.
Si ipotizzi che il contribuente intenda regolarizzare l’errore dopo aver ricevuto dall’Agenzia delle Entrate uno schema di atto, ma prima della notifica dell’atto di accertamento o di liquidazione.
Le conseguenze variano a seconda della natura della violazione:
• errore relativi a ricavi, compensi o altri dati indicati nella dichiarazione dei redditi: il contribuente può ancora procedere alla regolarizzazione mediante dichiarazione integrativa e ravvedimento operoso, conservando gli effetti del concordato;
• errore relativo ai dati ISA: il contribuente non può più evitare la decadenza mediante ravvedimento, essendo già intervenuta la formale conoscenza dell’attività di accertamento.
5. Errori comuni a dichiarazione e a modello Isa: quale disciplina applicare?
La distinzione tra errori dichiarativi ed errori relativi ai dati Isa presenta alcune criticità applicative, soprattutto quando l’irregolarità commessa interessa sia la dichiarazione dei redditi sia il modello Isa, rendendo meno agevole l’individuazione della disciplina applicabile.
Le istruzioni alla compilazione degli Isa prevedono, infatti, che le informazioni contenute nel quadro F, per i soggetti esercenti attività d’impresa, e nel quadro H, per i professionisti, siano coerenti con quelle indicate nella dichiarazione dei redditi, stabilendo, in particolare, che il reddito risultante dal modello Isa debba coincidere con quello esposto nei corrispondenti quadri RF, RG o RE del modello Redditi.
Ne consegue che un medesimo errore può assumere rilevanza sia sul piano dichiarativo sia ai fini della comunicazione dei dati Isa.
Si pensi, ad esempio, ad un’impresa che abbia omesso di contabilizzare e dichiarare un ricavo relativo al periodo d’imposta precedente al biennio concordatario. Qualora tale omissione si rifletta anche sui dati contabili comunicati attraverso il modello Isa, la successiva regolarizzazione potrebbe comportare la necessità di correggere i dati riportati in entrambi i modelli.
In tale ipotesi diventa essenziale stabilire se la violazione debba essere ricondotta alla disciplina generale prevista dall’articolo 19, comma 3-bis, del Dlgs 13/2024 per gli errori dichiarativi oppure quella più restrittiva stabilita dall’articolo 22, commi 2, lett. b), e 3, per l’inesatta o incompleta comunicazione dei dati Isa.
Sul punto, possono prospettarsi due interpretazioni. Secondo una lettura letterale, il regime più restrittivo si applicherebbe a tutte le inesattezze riguardanti i dati Isa, compresi quelli contabili riportati nei quadri F e H. Secondo una diversa interpretazione, maggiormente orientata alla finalità della riforma, invece, gli errori contabili comuni alla dichiarazione e al modello Isa potrebbero beneficiare della disciplina più favorevole, riservando quella restrittiva ai dati specificamente comunicati ai fini dell’applicazione degli Isa, quali quelli strutturali ed extracontabili.
La circolare 8/E/2026, pur distinguendo i due distinti regimi di regolarizzazione, non chiarisce espressamente come risolvere tali ipotesi di sovrapposizione, lasciando così aperta una questione interpretativa di significativo rilievo pratico.
In attesa di chiarimenti ufficiali, appare pertanto prudente procedere alla regolarizzazione prima dell’avvio di attività di controllo, soprattutto quando l’errore possa essere qualificato come violazione relativa alla comunicazione dei dati Isa. Tale soluzione consente di ridurre il rischio di decadenza dal concordato, anche qualora l’errore venga successivamente ricondotto alla disciplina più restrittiva prevista per le violazioni relative ai dati Isa.