1. In sintesi
Il decreto interministeriale 25 giugno 2024 ha illustrato le modalità attuative della maxi deduzione sul costo del lavoro per i titolari di reddito d’impresa e per gli esercenti arti e professioni.
In attuazione della legge delega 111/2023, l’articolo 4 del Dlgs 216/2023 ha, infatti, introdotto una misura temporanea (in attesa della completa attuazione della legge delega, nonché della revisione delle agevolazioni a favore degli operatori economici) mirata ad abbattere il c.d. “cuneo fiscale”, attraverso una maggiorazione del costo del lavoro ammesso in deduzione per i titolari di reddito d’impresa e per gli esercenti arti e professioni, pari al 20% (incrementabili al 30 in determinati casi) del costo riferibile all’incremento occupazionale.
2. Le finalità della maxi deduzione
Il cuneo fiscale può essere definito come il rapporto tra la somma delle imposte e dei contributi (a carico del datore e del lavoratore) gravanti sul rapporto di lavoro e il costo del lavoro complessivo.
Una maggiorazione della deduzione abbatte il costo del lavoro, ossia il denominatore del rapporto, determinando una riduzione del cuneo fiscale.
Il perseguimento dell’obiettivo della riduzione del cuneo fiscale, sotteso (generalmente) alla necessità di incrementare più o meno direttamente le disponibilità nette dei lavoratori (il c.d. “netto in busta”), può essere considerato il fil rouge delle politiche economiche e sociali degli ultimi anni.
Lo stesso decreto legislativo 216/2023 ha confermato, sia pure per il solo 2024, la disciplina del trattamento integrativo fatta salva l’introduzione del correttivo di cui all’articolo 1, comma 3, ai sensi del quale, ai fini della spettanza del trattamento, si neutralizza l’innalzamento della soglia della no tax area (nel 2024) da 8.174 euro a 8.500 euro.
La legge di Bilancio, per il 2024, ha reiterato l’esonero parziale sui contributi a carico del lavoratore confermando la (singolare) esclusione dei ratei di tredicesima inaugurata dal decreto Lavoro (Dl 48/2023).
Sono, invece, molteplici gli interventi che, in misura maggiore o minore, intervengono direttamente sul cuneo fiscale (ad esempio la disciplina in materia di welfare aziendale).
Una caleidoscopica serie di disposizioni che, oltre a vivere in ambiti soggettivi ed applicativi differenti, interagisce mutuamente producendo effetti talvolta paradossali (ad esempio, l’esonero contributivo sui contributi del dipendente aumenta l’imponibile fiscale determinando indirettamente un effetto contrario di riduzione del netto in busta).
In realtà, la maxi deduzione sul costo del lavoro non incide direttamente sulle buste paga dei lavoratori, producendo effetti sul cuneo fiscale a carico del datore e solo in via eventuale, mediata dalle peculiari scelte imprenditoriali e dalle politiche aziendali, sui netti erogati.
3. A chi si applica la misura
I soggetti interessati dalla misura sono:
• i titolari di reddito di impresa;
• gli esercenti arti e professioni.
In aggiunta, ulteriore condizione richiesta è quella dell’esercizio effettivo dell’attività nei 365 giorni (ovvero nei 366 giorni se il periodo d’imposta include il 29 febbraio 2024) antecedenti il 1° gennaio 2024 (per i soggetti con esercizio coincidente con l’anno civile).
Anche i soggetti con periodo di imposta in corso al 31 dicembre 2023 inferiore a 365 giorni possono accedere al beneficio, purché in attività da almeno 365 giorni (si considera in proposito la data di inizio attività indicata nel modello AA9/12 ovvero, se successiva, quella di effettivo inizio dell’attività d’impresa desumibile dagli elementi idonei a dimostrare l’esercizio dell’attività medesima).
Inoltre, l’assunzione a tempo indeterminato, quale condizione per la concessione del beneficio, presuppone l’ordinaria operatività del soggetto che assume.
Sono escluse, pertanto, le imprese in liquidazione ordinaria, che si trovino in stato di liquidazione giudiziale (fallimento) o che abbiano fatto ricorso ad altri istituti di risoluzione della crisi di impresa di natura liquidatoria di cui al Codice della crisi.
Non possono, inoltre, accedere al beneficio coloro che determinano il reddito forfettariamente (articolo 1, commi 54 e seguenti, della legge 190/2014).
Sono, invece, ammessi coloro che si trovano nel c.d. “regime di vantaggio” (articolo 27, commi 1 e 2, del Dl 6 luglio 2011 n. 98).
4. L’incremento occupazionale
La maggiorazione del costo del lavoro spetta per le assunzioni di lavoratori dipendenti a tempo indeterminato (inclusi gli apprendisti e i soci lavoratori di cooperativa), con contratto in essere al termine del periodo d’imposta successivo a quello in corso al 31 dicembre 2023, se il numero dei lavoratori dipendenti a tempo indeterminato alla fine del periodo d’imposta successivo a quello in corso al 31 dicembre 2023 (ossia al 31 dicembre 2024 per i soggetti con periodo di imposta coincidente con l’anno civile) è superiore al numero di lavoratori dipendenti a tempo indeterminato mediamente occupato nel periodo d’imposta precedente (incremento occupazionale).
La validità di tale regola è condizionata dalla verifica di una ulteriore regola, in base alla quale il predetto incremento occupazionale è idoneo all’accesso al beneficio se, al termine del periodo d’imposta successivo a quello in corso al 31 dicembre 2023, il numero dei lavoratori dipendenti, inclusi quelli a tempo determinato, è superiore al numero degli stessi lavoratori mediamente occupati nel periodo d’imposta precedente (incremento occupazionale complessivo).
5. Come calcolare l’incremento occupazionale
Le regole per il calcolo sono le seguenti:
a) non rilevano ai fini del computo i lavoratori ceduti (ai sensi dell’articolo 1406 del Codice civile) o trasferiti (articolo 2112 Codice civile), purché il contratto sia in essere al termine del periodo d’imposta successivo a quello in corso al 31 dicembre 2023 (altrimenti si verifica un decremento occupazionale).
Rilevano, invece, i lavoratori a tempo indeterminato ceduti e/o trasferiti se assunti nel periodo di imposta successivo al 31 dicembre 2023.
In tali casi, evidentemente, i lavoratori concorreranno per l’incremento occupazionale del cedente o del cessionario pro quota tempore, ossia per il tempo di occupazione lavorativa presso ciascuno di essi.
Esempio
Azienda ALFA (periodo di imposta corrispondente all'anno civile):
- lavoratore A assunto nel gennaio 2022;
- lavoratore B assunto nel marzo 2023;
- lavoratore C assunto il 15 febbraio 2024.
Il 10 agosto 2024 ALFA cede a BETA i lavoratori A, B e C.
A e B non rilevano ai fini dell'incremento occupazionale di ALFA e BETA.
C rileva ai fini dell'incremento occupazionale di ALFA (cedente) per 15+31+ 30+31+30+31+9 = 177/366 mentre rileverà per 144/366 ai fini del calcolo dell'incremento occupazionale di BETA.
b) il decreto interministeriale precisa che non si tiene conto del personale assunto a tempo indeterminato destinato a una stabile organizzazione localizzata all’estero di un soggetto residente, a meno che il predetto personale abbia svolto precedentemente l’attività presso la casa madre residente e sia stato assunto nel periodo di imposta successivo al 31 dicembre 2023.
In tal caso si applicano le regole di cui sopra del calcolo pro quota.
Esempio
Azienda GAMMA residente assume full-time il lavoratore A il 12 marzo 2024 al solo scopo di destinarlo alla consociata DELTA localizzata all'estero.
A non rileva ai fini dell'incremento occupazionale.
Se il lavoratore A fosse stato assunto il 12 marzo 2024 per prestare servizio presso GAMMA e solo successivamente (poniamo il 1° settembre 2024) fosse stato inviato a DELTA, A rileverebbe pro quota per GAMMA ai fini del calcolo dell'incremento occupazionale per 141/366.
c) ai fini del calcolo dell’incremento occupazionale non rilevano in alcun caso:
• per l’impresa distaccataria, il personale a tempo indeterminato in distacco;
• per l’impresa distaccante, i lavoratori assunti a tempo indeterminato nel periodo d’imposta agevolato avviati in distacco all’estero (dalla data del distacco fino al termine dello stesso).
L’eventuale maggiorazione del costo del lavoro spetta all’impresa utilizzatrice in relazione ai lavoratori somministrati, a condizione che tali lavoratori siano stati assunti a tempo indeterminato dal somministratore, in misura proporzionale alla durata del rapporto di lavoro presso la stessa impresa utilizzatrice.
Altre regole applicabili sono le seguenti:
a) si computano eventuali lavoratori dipendenti a tempo indeterminato nell’ipotesi di conversione di un contratto a tempo determinato in contratto a tempo indeterminato effettuata nel periodo d’imposta successivo a quello in corso al 31 dicembre 2023;
b) i lavoratori dipendenti con contratto di lavoro a tempo parziale rilevano in misura proporzionale alle ore di lavoro prestate rispetto a quelle previste dal contratto nazionale.
6. Come calcolare la media occupazionale
Per le modalità di calcolo della media occupazionale (articolo 4, comma 6 e seguenti) viene stabilito che, a tal fine, il numero dei lavoratori dipendenti a tempo indeterminato e il numero complessivo dei lavoratori dipendenti, mediamente occupati nel periodo d’imposta in corso al 31 dicembre 2023, è costituito dalla somma dei rapporti tra il numero dei giorni di lavoro previsti contrattualmente in relazione a ciascun lavoratore dipendente e 365 (o 366, se tale periodo d’imposta include il 29 febbraio).
Non è chiara l’espressione “numero dei giorni di lavoro previsti contrattualmente”. In particolare, non è chiaro se ci si voglia riferire al contratto individuale ovvero al contratto collettivo (il riferimento alla contrattazione nazionale è utilizzato soltanto con riferimento ai lavoratori part-time, articolo 4, comma 3, lett. g).
Il riferimento al numero dei giorni dell’anno induce a ritenere che si voglia fare riferimento al contratto individuale.
Esempio
Un lavoratore A assunto il 4 maggio 2023 full-time a tempo indeterminato, al 31 dicembre 2023 ha maturato 242 giorni "previsti contrattualmente", ossia 242/365 = 0,66, da assumere come U.L.A (unità Lavoro annuo del lavoratore A nel 2023).
Un lavoratore B assunto a tempo indeterminato il 18 giugno 2023 con contratto part-time al 60% vale 0,28 ULA, un lavoratore assunto full-time a tempo indeterminato il 13 luglio 2023 vale 0,47 ULA.
Il totale delle ULA (somma dei rapporti) al 31 dicembre 2023 vale 0,66 + 0,28 + 0,47 = 1,41.
Nel 2024, l'azienda assume il 2 luglio un nuovo lavoratore D a tempo indeterminato part-time al 60% (ancora in forza al 31 dicembre 2024).
Il lavoratore A cessa il 1° luglio 2024.
Il calcolo delle ULA al 31 dicembre 2024 è il seguente:
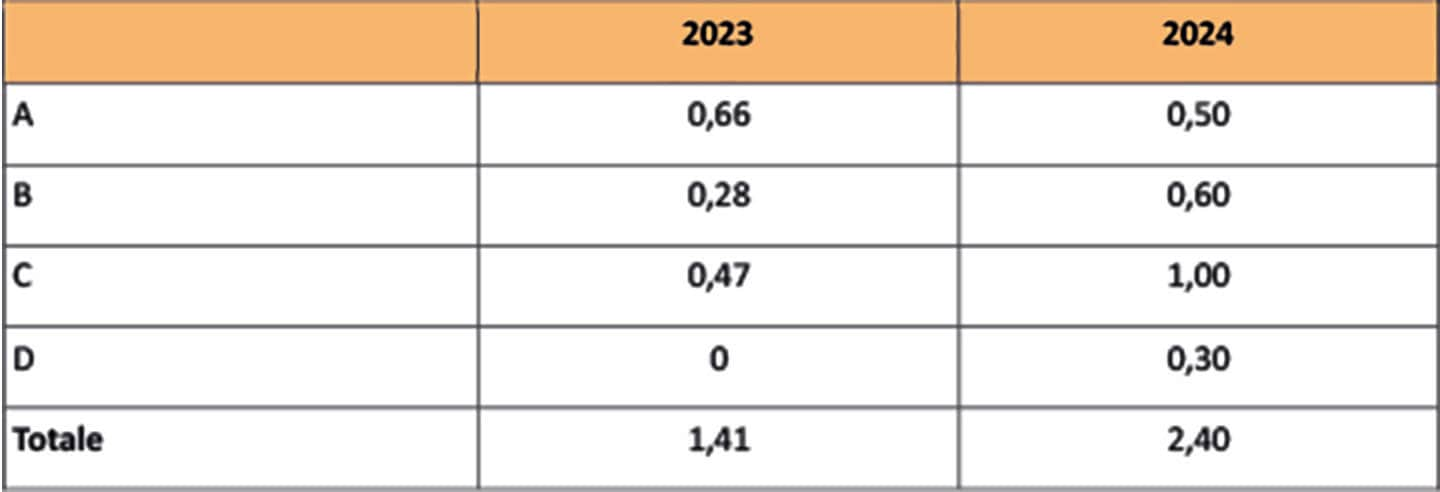
La ULA di A è pari a 0,50 (arrotondamento di 0,4973), calcolando 29 giorni a febbraio.
Per il nuovo assunto D abbiamo 184 giorni di lavoro "previsti contrattualmente" con una ULA pari a (184/366) x 0,6 = 0,3.
La ULA complessiva del 2024 è pari a 2,4.
Risulta pertanto soddisfatta la prima condizione richiesta per la applicazione della maxi deduzione.
Ipotizziamo che l'azienda abbia instaurato dei rapporti di lavoro a tempo determinato full-time, ad esempio abbia assunto un lavoratore E il 5 luglio 2023 cessato il 4 ottobre 2023 ed un lavoratore F il 1° ottobre 2023 cessato il 31 dicembre 2023.
Il primo vale 91/365 = 0,25 ULA (arrotondato da 0,2493) mentre il secondo vale 92/365 = 0,25 (arrotondato da 0,252).
Nell'esempio di cui sopra le nuove ULA sono le seguenti:
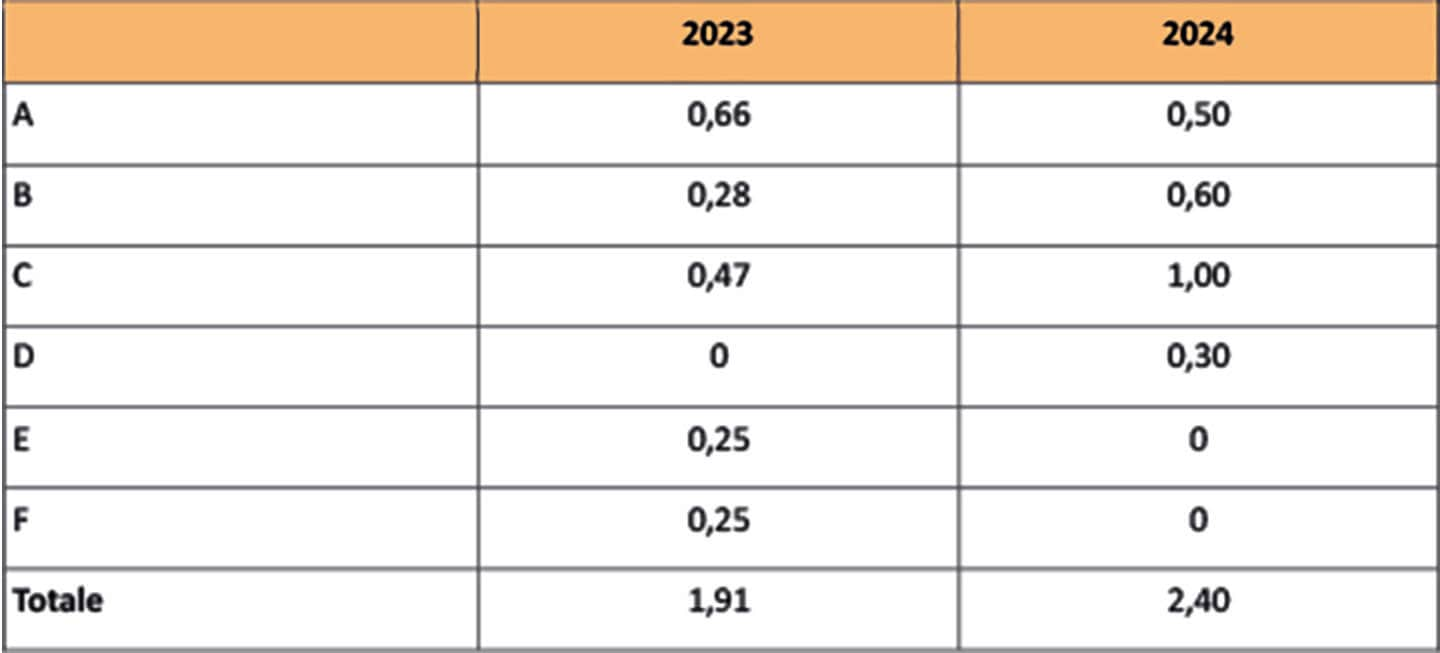
Circa la verifica della seconda condizione si noti che, nel 2023, l'azienda ha avuto in forza 3 dipendenti a tempo indeterminato e 2 a tempo determinato mentre al 31 dicembre 2024 ha in forza lo stesso numero di dipendenti a tempo indeterminato (A ha cessato il 1° luglio).
Secondo la norma (articolo 4, comma 6, del decreto interministeriale) in realtà il numero dei lavoratori fa sempre riferimento ad un rapporto (la c.d. ULA) ai fini del calcolo dell'incremento occupazionale complessivo.
Quindi anche se il numero dei dipendenti complessivo è diminuito, la ULA complessiva è maggiore ed anche la seconda condizione risulta pertanto verificata.
7. Come calcolare la maggiorazione
Il costo da assumere ai fini del calcolo della maggiorazione è pari al minor importo tra:
a) il costo effettivamente riferibile al personale di nuova assunzione (la trasformazione, oltre a valere ai fini del calcolo dell’incremento, vale come nuova assunzione ai sensi del combinato disposto del capoverso del comma 3 dell’articolo 4 e della successiva lettera e) con contratto di lavoro subordinato a tempo indeterminato, risultante dal conto economico ai sensi dell’articolo 2425, comma 1, lettera b), n. 9, del Codice civile;
b) l’incremento del costo complessivo del personale, classificabile nelle medesime voci, rispetto a quello relativo all’esercizio in corso al 31 dicembre 2023.
Avuto riguardo alle regole OIC nel costo del personale si considerano pertanto:
a) i salari e gli stipendi (comprensivi di tutti gli elementi fissi e variabili che entrano a comporre la retribuzione per legge e/o per contratto);
b) gli oneri sociali a carico del dipendente;
c) le indennità;
d) gli oneri sociali previdenziali ed assicurativi a carico della società;
e) il TFR;
f) gli accantonamenti a eventuali fondi di previdenza integrativi diversi dal TFR e previsti in genere dai contratti collettivi di lavoro, da accordi aziendali o da norme aziendali interne;
g) tutti gli altri costi relativi, direttamente o indirettamente, al personale dipendente, che non trovino più appropriata collocazione alla voce B14.
Non sono inclusi gli oneri relativi ai buoni pasto, le spese per l’aggiornamento professionale dei dipendenti, i costi per servizi di vitto e alloggio dei dipendenti in trasferta nonché quelli relativi alle auto aziendali concesse in uso promiscuo ai dipendenti.
Il minore dei due costi determinati come sopra, sarà maggiorato del 20% ovvero del 30% per le assunzioni a tempo indeterminato dei soggetti meritevoli di maggiore tutela.
Da segnalare come il decreto ministeriale, contrariamente a quanto indicato dal decreto legislativo, abbia ritenuto di uniformare la maggiorazione al 10% in misura eguale per tutte le categorie meritevoli, essendo «emerso da subito che stabilire, a priori, una diversa percentuale per ogni singola categoria di lavoratori svantaggiati non era facilmente realizzabile».
Degno di nota è anche il chiarimento circa l’applicabilità dell’ulteriore maggiorazione del 10% che, per tali categorie di dipendenti, si aggiunge all’altra (20 + 10).
Nel caso vi siano assunzioni a tempo indeterminato di entrambe le categorie di soggetti (meritevoli e non), il costo da assumere ai fini della maggiorazione è ripartito tra le due categorie proporzionalmente al costo del personale di nuova assunzione con contratto di lavoro subordinato a tempo indeterminato di ciascuna di esse.
Esempio
Ad esempio, sia il costo per le nuove assunzioni con coefficiente di maggiorazione del 20% pari a 2.000 ed il costo per le nuove assunzioni delle categorie di lavoratori particolarmente meritevoli pari ad 800, per un totale di 2.800.
Il rapporto della prima categoria rispetto al totale è pari a 2.000/2.800 = 0,71 mentre per la seconda categoria è 800/2.800 = 0,29.
L'incremento del costo complessivo rispetto al periodo di imposta precedente è pari a 1.100. Poiché tale importo è minore dell'altro, dovrà essere assunto come base per il calcolo della maggiorazione.
Avremo pertanto:
- 1.100 x 0,71 = 785,7 importo cui si applicherà la maggiorazione del 20%
- 1.100 x 0,29 = 314,29 importo cui si applicherà la maggiorazione del 30%