1. In sintesi
È operativa la Rottamazione-quinquies dei debiti affidati all’agenzia delle Entrate-Riscossione dalle Regioni, Comuni e altri enti locali.
Con il comunicato stampa del 15 ottobre 2026, Ader ha annunciato l’attivazione dei servizi telematici che consentono ai contribuenti di verificare la presenza di debiti definibili e di presentare, a partire dal 16 ottobre 2026, la relativa domanda di adesione.
La misura, introdotta dalla legge di Bilancio 2026 ed estesa alle entrate degli enti territoriali dal Dl 38/2026 (cd. decreto Fiscale), convertito, con modificazioni, dalla legge 88/2026, consente di rottamare i debiti riferiti a tasse, imposte e multe di Comuni, Regioni e altri enti locali, mediante il pagamento delle sole somme dovute a titolo di capitale, oltre alle eventuali spese per le procedure esecutive e ai diritti di notifica.
L’accesso alla definizione agevolata, tuttavia, non è automatico, ma è subordinato alla preventiva adesione della Regione o dell’ente locale creditore, mediante l’adozione di un apposito provvedimento/delibera.
Di seguito una breve guida su come individuare i carichi definibili, presentare la domanda e beneficiare della riduzione delle somme dovute, anche alla luce dei chiarimenti forniti dall’agenzia delle Entrate-Riscossione con le Faq pubblicate il 15 ottobre 2026.
2. Quali debiti possono essere rottamati
La definizione agevolata riguarda i debiti, di natura tributaria e non tributaria, risultanti dai carichi affidati all’Agente della riscossione dalle Regioni e dagli enti locali nel periodo compreso tra il 1° gennaio 2000 e il 31 dicembre 2023.
Ai fini dell’accesso alla misura, assume quindi rilievo la data di affidamento del carico e non l’annualità alla quale si riferisce il debito.
Ad esempio, un debito Imu relativo a un’annualità precedente al 2023 può risultare definibile qualora sia stato affidato ad Ader entro il 31 dicembre 2023 e ricorrano gli ulteriori requisiti di legge. Viceversa, non è sufficiente che il carico si riferisca a un’annualità compresa nel periodo considerato, qualora il relativo carico sia stato affidato successivamente.
Tra le entrate ammesse alla definizione agevolata figurano, a titolo esemplificativo:
• l’imposta municipale propria (Imu);
• la tassa sui rifiuti (Tari);
• il bollo automobilistico regionale;
• le sanzioni amministrative per violazioni del Codice della strada.
Sono, invece, espressamente esclusi i debiti derivanti da pronunce di condanna della Corte dei conti.
3. Le precedenti rottamazioni
La nuova definizione agevolata offre una nuova opportunità anche ai contribuenti che siano decaduti dai benefici delle precedenti definizioni agevolate per il mancato rispetto dei relativi piani di pagamento.
In particolare, possono essere inclusi nella rottamazione quinquies degli enti territoriali:
• i debiti già oggetto delle precedenti tre rottamazioni, per i quali sia intervenuta la decadenza dai relativi benefici;
• i carichi già ricompresi nella rottamazione quater (e relativa riammissione), per i quali, alla data del 30 settembre 2025, si sono persi i relativi benefici.
Restano, invece, esclusi i debiti già ricompresi nei piani di pagamento della rottamazione quater (e relativa riammissione) per i quali, alla data del 30 settembre 2025, risultavano regolarmente versate tutte le rate scadute.
4. La preventiva adesione degli enti creditori
L’accesso alla definizione agevolata è subordinato alla preventiva adozione di un provvedimento di adesione comunicato dagli enti creditori all’agenzia delle Entrate-Riscossione entro il 31 luglio 2026. A tale scadenza, sono stati circa 1.500 gli enti territoriali ad aderire alla misura.
L’elenco degli enti aderenti, consultabile sul sito www.agenziaentrateriscossione.gov.it, riporta, oltre alla denominazione di ciascun ente, l’eventuale indicazione dei soggetti terzi che, per suo conto, hanno affidato ad Ader carichi ammessi alla definizione agevolata, nonché, ove presenti, ulteriori informazioni di dettaglio nell’apposito campo dedicato alle note.
Il contribuente può, pertanto, verificare sin da subito se l’ente titolare del credito abbia aderito alla misura, consultando il predetto elenco prima di procedere alla presentazione della domanda.
Occorre, inoltre, precisare che la procedura riguarda esclusivamente i carichi affidati all’Agenzia. Ne restano, quindi, esclusi i tributi locali gestiti in proprio (cd. riscossione diretta) o affidati per la riscossione coattiva a concessionari privati. Per queste ultime entrate, la legge di Bilancio 2026 riconosce agli enti territoriali la possibilità di introdurre autonome forme di definizione agevolata, attraverso apposite delibere e regolamenti.
5. Quanto si paga con la definizione agevolata
Il principale vantaggio della rottamazione quinquies consiste nella possibilità di estinguere il debito, versando esclusivamente:
• le somme dovute a titolo di capitale;
• le spese sostenute per eventuali procedure esecutive;
• i diritti di notifica.
Non devono, invece, essere corrisposti gli importi dovuti a titolo di sanzioni, interessi inclusi nei carichi, interessi di mora e aggio.
Per quanto riguarda le sanzioni amministrative irrogate per violazioni al Codice della strada non sono, invece, da corrispondere le somme dovute a titolo di interessi (comunque denominati, comprese le c.d. “maggiorazioni”), nonché quelle dovute a titolo di aggio.
6. Come richiedere il prospetto informativo
Il primo passaggio operativo consiste nella richiesta del prospetto informativo, disponibile sul sito dell’agenzia delle Entrate-Riscossione a partire dal 15 ottobre 2026.
Il documento contiene l’elenco dei carichi che possono essere inseriti nella definizione agevolata e l’importo delle somme dovute in caso di adesione alla misura agevolativa (al netto di eventuali diritti di notifica, spese per procedure esecutive e degli interessi di dilazione previsti in caso di pagamento rateale).
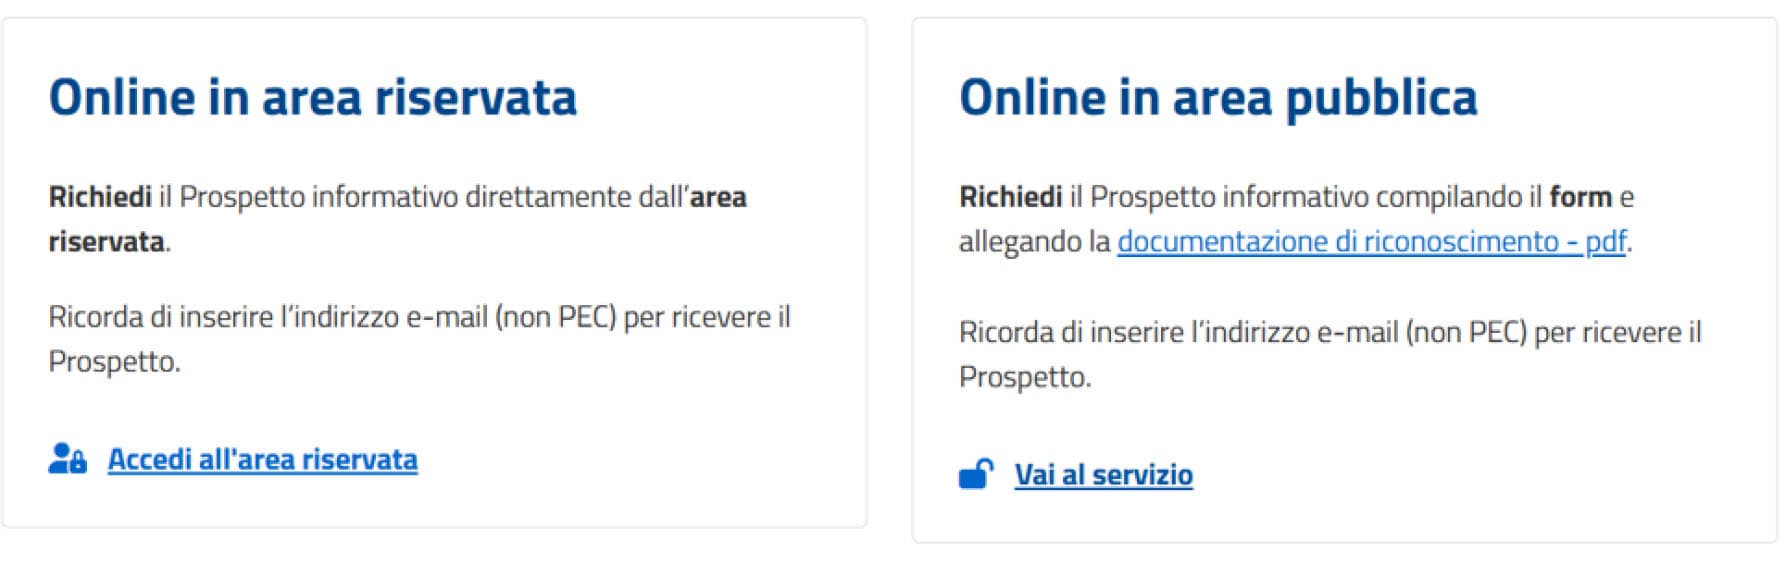
La richiesta può essere presentata attraverso due modalità alternative.
• Accesso dall’area riservata: il contribuente può accedere utilizzando le credenziali Spid, Cie o Cns. Per i professionisti e le imprese è previsto anche l’accesso mediante le credenziali dell’Agenzia delle Entrate.
Una volta effettuata l’autenticazione, occorre selezionare la sezione denominata “Definizione agevolata (Rottamazione-quinquies enti territoriali)” e richiedere il prospetto informativo. Entro le successive 12 ore, il sistema invia all’indirizzo e-mail indicato un link per scaricare il prospetto entro i successivi 5 giorni.
• Richiesta dall’area pubblica: in alternativa, è possibile richiedere il prospetto senza accedere all’area riservata.
In questo caso, occorre compilare il modulo disponibile nella medesima sezione del sito e allegare la documentazione di riconoscimento richiesta (es. dichiarazione sostitutiva resa ai sensi degli articoli 46 del Dpr 445/2000 e copia del documento di identità o di riconoscimento in corso di validità per le persone fisiche intestatarie dei carichi).
Dopo la convalida della richiesta e la verifica della correttezza della documentazione allegata, Ader invia un’e-mail contenente il link per scaricare il prospetto informativo, disponibile anche in questo caso per cinque giorni.
È consigliabile richiedere il prospetto con congruo anticipo rispetto al termine di adesione, soprattutto in presenza di numerosi carichi riferiti a diverse annualità o enti creditori, così da valutare preventivamente l’ammontare delle somme definibili.
7. Come presentare la domanda di adesione
La domanda di adesione può essere presentata dal 16 ottobre al 15 dicembre 2026, esclusivamente con modalità telematiche, attraverso il sito dell’Agenzia.
Anche in questo caso sono disponibili due differenti procedure.
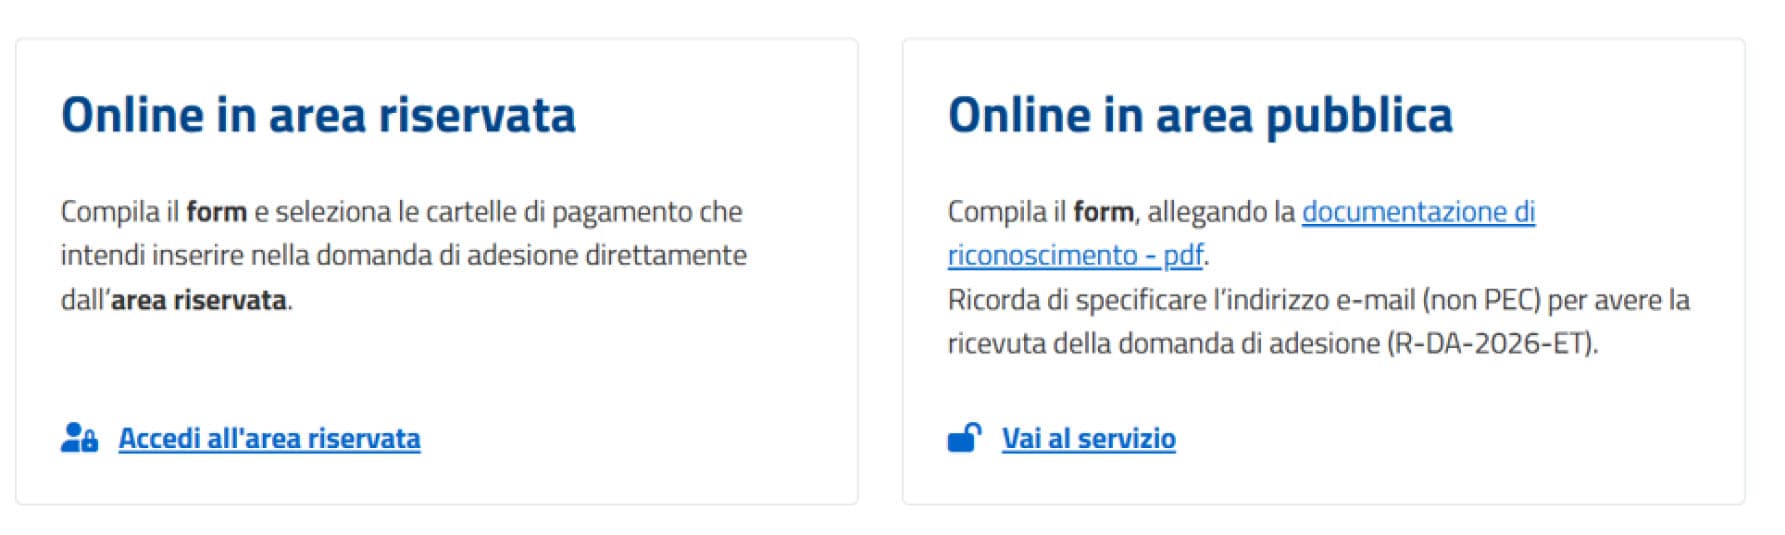
• Presentazione attraverso l’area riservata
Accedendo alla sezione dedicata alla Rottamazione-quinquies degli enti territoriali, il sistema propone automaticamente l’elenco dei carichi rottamabili. Il contribuente può selezionare quelli che intende includere nella domanda, senza essere necessariamente obbligato a definire l’intera posizione debitoria. Successivamente, deve indicare la modalità di pagamento prescelta, optando per il versamento in un’unica soluzione oppure per la rateizzazione.
• Presentazione attraverso l’area pubblica
La domanda può essere trasmessa anche senza credenziali di accesso ma allegando la documentazione di riconoscimento richiesta, analogamente a quanto visto sopra per la richiesta del prospetto informativo tramite l’area pubblica.
In questo caso, il contribuente deve compilare il modulo telematico, indicando, tra l’altro, i numeri identificativi delle cartelle di pagamento che intende definire, la modalità di pagamento prescelta e un indirizzo e-mail al quale ricevere la ricevuta di presentazione.
La procedura di adesione tramite l’area riservata risulta più semplice e rapida rispetto a quella disponibile nell’area pubblica.
In ogni caso, indipendentemente dalla modalità utilizzata, è opportuno verificare attentamente i carichi inclusi nella richiesta prima dell’invio definitivo della domanda, nonché valutare la sostenibilità della modalità di pagamento prescelta in relazione alle proprie disponibilità finanziarie.
A tal riguardo, si ricorda che il contribuente può scegliere di versare l’intero importo dovuto in un’unica soluzione, entro il 31 marzo 2027, oppure di richiederne la dilazione fino a un massimo di 54 rate bimestrali di pari ammontare. In caso di pagamento rateale, le prime cinque rate scadono, rispettivamente, il 31 marzo, il 31 maggio, il 31 luglio, il 30 settembre e il 30 novembre dell’anno 2027 e quelle dalla sesta alla cinquantaquattresima il 31 gennaio, il 31 marzo, il 31 maggio, il 31 luglio, il 30 settembre e il 30 novembre di ciascun anno a decorrere dal 2028. Sulle somme oggetto di rateizzazione sono dovuti gli interessi nella misura del 3% annuo, a decorrere dal 1° aprile 2027. Il piano di dilazione può, pertanto, estendersi fino a nove anni, fermo restando che l’importo di ciascuna rata non può essere inferiore a 100 euro.
Una volta trasmessa la richiesta, è consigliabile conservare la ricevuta di presentazione della domanda (R-DA-2026-ET).
A seguito della presentazione della domanda, l’agenzia delle Entrate-Riscossione provvederà a comunicare al contribuente l’ammontare delle somme dovute per la definizione agevolata entro il 28 febbraio 2027.
Attenzione, la definizione perde efficacia in caso di mancato o insufficiente pagamento:
• della prima e unica rata, qualora il contribuente abbia scelto il pagamento in un’unica soluzione;
• di due rate, anche non consecutive;
• dell’ultima rata prevista dal piano.
Il contribuente che scelga il pagamento dilazionato dovrà pertanto organizzare un adeguato monitoraggio delle scadenze, al fine di evitare che omissioni o versamenti insufficienti compromettano l’agevolazione ottenuta.
8. Gli effetti sulle rateizzazioni in corso
Con la Faq n. 15, pubblicata il 15 ottobre 2026, l’agenzia delle Entrate-Riscossione ha chiarito che la presentazione della domanda di adesione determina, limitatamente ai carichi oggetto della definizione agevolata, la sospensione degli obblighi di pagamento derivanti da precedenti piani di rateizzazione fino al 31 marzo 2027, data di scadenza della prima o unica rata della definizione agevolata.
Alla medesima data, le rateizzazioni in corso relative ai debiti per i quali sia stata accolta la rottamazione quinquies enti territoriali sono automaticamente revocate.
Un ulteriore chiarimento, fornito dalle Entrate-Riscossione nella Faq n. 16, sempre pubblicata il 15 ottobre scorso, riguarda l’ipotesi in cui il medesimo piano di rateizzazione in corso comprenda sia carichi ammessi alla rottamazione quinquies enti territoriali sia debiti esclusi dalla definizione agevolata.
In tale situazione, la sospensione degli obblighi di pagamento opera esclusivamente con riferimento ai carichi oggetto della domanda di adesione, mentre resta fermo l’obbligo di proseguire il pagamento delle rate relative ai debiti non rottamabili.
A tal fine, fino al 31 marzo 2027, il contribuente potrà utilizzare il servizio “Paga online”, disponibile sul sito di Ader e sull’App Equiclick, seguendo le indicazioni fornite per il versamento, oppure rivolgersi agli sportelli dell’Agente della riscossione.
Soltanto dopo il 31 marzo 2027, a seguito della revoca delle rateizzazioni relative ai carichi ricompresi nella definizione agevolata, saranno disponibili i moduli di pagamento aggiornati, contenenti esclusivamente gli importi dovuti per i debiti rimasti estranei alla Rottamazione-quinquies. Tali moduli potranno essere visualizzati e stampati nell’area riservata del sito Ader, nella sezione “Rateizza il debito/Piani di rateizzazione”, oppure richiesti attraverso il servizio “Rateizzazione/Richiedi i moduli di pagamento”, disponibile nell’area pubblica.
È pertanto opportuno che il contribuente, prima di interrompere i versamenti relativi a un piano di dilazione già in corso, verifichi se quest’ultimo comprenda anche debiti non ammessi alla definizione agevolata, per i quali gli obblighi di pagamento continuano a trovare applicazione.