


1. In sintesi
I controlli sugli Ets sono esercitati nell’interesse pubblico e a tutela della funzione sociale svolta dagli enti medesimi. I competenti Uffici del Runts, operano la revisione periodica triennale delle iscrizioni e dei requisiti; all’esito dei controlli esperiti dai soggetti autorizzati, adottano i provvedimenti previsti dal Cts (richieste di adeguamento alle attività richieste dalle norme del codice, diffida ad adempiere, fino alla cancellazione in caso di mancato adempimento) e se ricorrono i presupposti irrogano anche le sanzioni in base all’articolo 48 del Cts. Anche le fondazioni del Terzo settore sono sottoposte a tali controlli e possono essere destinatari dei provvedimenti che sono di competenza dell’autorità governativa di cui agli articoli 25, 26 e 28 del Codice civile.
Quindi i controlli sugli Ets accertano:
a) la sussistenza e la permanenza dei requisiti necessari all’iscrizione nel Runts;
b) il perseguimento delle finalità civiche, solidaristiche o di utilità sociale;
c) l’adempimento degli obblighi derivanti dall’iscrizione nel Runts.
Anche se si è aggiunto un nuovo tassello con l’approvazione della modulistica, va detto che i controlli non sono ancora partiti. Manca infatti l’indicazione del termine iniziale per l’avvio delle procedure da parte del ministero del Lavoro. Quindi anche le procedure dovranno essere utilizzate solo da quel momento.
Sono anche attese le istruzioni operative ministeriali le quali potranno in concreto definire e illustrare le modalità dei controlli; è infatti certamente necessario che vi sia la maggiore uniformità possibile nell’applicazione delle regole anche in relazione ai diversi soggetti che eseguiranno i controlli su tutto il territorio nazionale.
2. Il quadro normativo sui controlli Ets
Il Titolo XI del Dlgs 117/2017 (Codice del Terzo settore) indica la normativa in materia di controlli e coordinamento del sistema degli enti del terzo settore. In particolare l’articolo 93:
- ai commi 1, 3 e 5, stabilisce che l’Ufficio del registro unico nazionale del terzo settore (Runts) territorialmente competente esercita le attività di controllo nei confronti degli enti del terzo settore aventi sede legale sul proprio territorio, al fine di accertare la sussistenza e la permanenza dei requisiti necessari all’iscrizione, il perseguimento delle finalità civiche, solidaristiche o di utilità sociale e l’adempimento degli obblighi derivanti dall’iscrizione al registro. A tal fine il Ministero del lavoro e delle politiche sociali appositamente autorizzare le reti associative “Ran” (articolo 41, comma 2 del Cts) e gli enti accreditati come Centro di servizio per il volontariato “Csv” (articolo 61 del Cts), che risultino in possesso dei requisiti tecnici e professionali necessari a garantire l’efficace espletamento delle attività di controllo;
- al comma 2 prevede che agli enti in possesso della qualifica di impresa sociale i controlli avvengono in applicazione delle disposizioni contenute nell’articolo 15 del Dlgs 112/2017.
L’articolo 95 del Dlgs 117/2017 stabilisce che il Ministero del lavoro opera un’attività di vigilanza a vari livelli e su vari aspetti sugli enti del terzo settore ed il successivo articolo 96 indica disposizioni per l’attuazione di tali controlli prevedendo che con decreto del Ministro del lavoro e delle politiche sociali, sono definiti le forme, i contenuti, i termini e le modalità per l’esercizio delle funzioni di vigilanza, controllo e monitoraggio, le modalità di raccordo con le altre Amministrazioni interessate e gli schemi delle relazioni annuali.
È riservato allo stesso decreto ministeriale il compito di individuare i criteri, i requisiti e le procedure per l’autorizzazione all’esercizio delle attività di controllo da parte delle reti associative nazionali e dei Centri di servizio per il volontariato, le forme di vigilanza da parte del Ministero del lavoro e delle politiche sociali sui soggetti autorizzati, nonché i criteri, che tengano anche conto delle dimensioni degli enti da controllare e delle attività da porre in essere, per l’attribuzione ai soggetti autorizzati ad effettuare i controlli ai sensi dell’articolo 93 del Cts, delle relative risorse finanziarie.
Proprio in attuazione dell’articolo 96 del Cts è stato emanato il decreto 7 agosto 2025 del ministro del Lavoro e delle Politiche Sociali ,il quale definisce forme, contenuti, termini e modalità per l’esercizio delle funzioni di vigilanza, controllo e monitoraggio sugli Enti del Terzo Settore.
Al decreto ministeriale 2025 citato, in conseguenza dell’articolo 5, nel quale si stabilisce che entro sessanta giorni dalla sua entrata in vigore l’Ufficio di livello dirigenziale generale del Ministero presso il quale è istituito l’ufficio statale del Runts, approva con apposito decreto i modelli di verbale dei controlli ordinari e straordinari, ha fatto seguito il decreto direttoriale 198 del 10 agosto 2026 (DG Terzo Settore del Dipartimento per le Politiche sociali del Ministero del Lavoro.
Occorre evidenziare che il Dm 125/2025 non si applica alle società di mutuo soccorso, anche se iscritte nella sezione f) del Runts, che sono sottoposte a vigilanza ai sensi del Dlgs 220/2002 e relative disposizioni di attuazione.
3. La delimitazione dei controlli
Il Dm 2025 ha inoltre confermato che l’attività di vigilanza in materia di lavoro e legislazione sociale resta di competenza dell’Ispettorato nazionale del lavoro. Anche la materia dei controlli fiscali (articolo 94 del Cts) resta appannaggio dell’amministrazione finanziaria, la quale trasmette al competente Ufficio del Runts gli elementi utili a valutare la cancellazione di un Ets dal registro.
Sono altresì fatti salvi i controlli amministrativi e contabili delle amministrazioni pubbliche e degli enti territoriali che erogano risorse finanziarie o concedono l’utilizzo di beni immobili o strumentali di qualsiasi genere agli Ets per lo svolgimento delle attività statutarie di interesse generale, allo scopo di verificare il corretto impiego da parte degli Ets beneficiari.
Inoltre, sono sottoposti ai controlli di cui al decreto 2025 esclusivamente gli Ets operanti in forma di Odv, Aps, Enti filantropici, Reti associative e altri enti del terzo settore, che quindi sono iscritti nelle sezioni a), b), c), e) e g) del Runts, compresi quelli in scioglimento volontario o in concordato preventivo, ad eccezione di quelli sottoposti a gestione commissariale ai sensi dell’articolo 25, comma 1, del Codice civile, e alle procedure concorsuali di cui al Dlgs 14/2019.
4. Le tipologie
I controlli agli Ets sono “ordinari” o “straordinari”.
Sono ordinari i controlli programmati di cui all’articolo 51 del Cts e all’articolo 21 del decreto 106/2020, condotti a scadenza triennale su tutti gli Ets indicati in precedenza.
Sono straordinari i controlli disposti dal competente Ufficio del Runts sulla base di esigenze di approfondimento derivanti dagli esiti dei controlli ordinari, nonché ogni qualvolta ed in qualsiasi momento l’Ufficio lo ritenga opportuno in ragione di atti o fatti, rilevanti di cui sia venuto a conoscenza, anche su segnalazione di altre amministrazioni.
Le reti associative nazionali e i centri di servizio del volontariato, che possono operare i controlli ordinari oltre agli uffici del Runts (vedi tabella), in attesa che partano i controlli su input del ministero del Lavoro, potranno perfezionare le richieste per ottenere l’autorizzazione allo svolgimento dei menzionati controlli. Sarà anche loro richiesto di predisporre la necessaria struttura organizzativa, anche attraverso la formazione delle competenze che deve avere il personale destinato a tali attività. In questo senso, il Dm 2025 prevede a realizzazione di corsi di almeno 40 ore, conclusi da una prova finale.
Gli enti autorizzati ai controlli saranno tenuti a pubblicare ogni anno sul Runts una relazione descrittiva della loro attività svolta nel corso dell’anno precedente, utilizzando la modulistica specifica che sarà definita dal ministero del Lavoro con un decreto specifico ancora da emanare.
I soggetti autorizzati e responsabili dei controlli ordinari – Articolo 4 Dm 125/2025
a) i soggetti autorizzati sugli enti ad essi aderenti;
b) i soggetti autorizzati, a seguito della stipula di apposite convenzioni con altre reti associative ed altri Csv, sugli enti aderenti a questi ultimi;
c) i soggetti autorizzati, a seguito della stipula di apposite convenzioni con gli Uffici del Runts, sugli enti non aderenti ad alcun soggetto autorizzato né ad altre reti associative e ad altri Csv convenzionati di cui alla lettera b).
5. Le procedure di controllo e la modulistica
Come detto il decreto direttoriale 198 del 10 agosto 2026, facendo seguito all’articolo 5, comma 1 del decreto ministeriale 125 del 7 agosto 2025, ha adottato i modelli di verbale per i controlli ordinari e straordinari degli Enti del Terzo Settore, nonché il modello di non avvenuto controllo per irreperibilità dell’ente. La norma dispone anche che le risultanze delle attività di controllo devono essere riportate esclusivamente nel modello di verbale approvato con il decreto direttoriale suddetto.
I modelli di verbale pubblicati e allegati al D.D. 198/2026 sono i seguenti:
allegato 1) modello di verbale per il controllo ordinario (articolo 3, comma 3 e titolo II del Dm 125/2025);
allegato 2) modello di verbale per il controllo straordinario (articolo 3, comma 4 e titolo III del Dm 125/2025);
allegato 3) modello di verbale di non avvenuto controllo per irreperibilità dell’ente (articolo 13, comma 4 del Dm 125/2025).
I modelli di verbale per il controllo ordinario o straordinario sono caratterizzati entrambi da parti comuni relativamente agli esiti della verifica nelle sezioni da T) a Z). Se dai controlli emergono irregolarità sanabili, all’Ets vengono fornite indicazioni per regolarizzare la propria posizione. Se invece le irregolarità emerse non sono sanabili o non vengono corrette, lo stesso ente è ammesso a presentare osservazioni e controdeduzioni entro 15 giorni. Trascorso il termine per le osservazioni o controdeduzioni il soggetto incaricato del controllo formula una proposta, non vincolante, all’Ufficio Runts competente per l’ente controllato. Gli esiti potenziali che scaturiscono da queste fasi possono essere un controllo straordinario (conseguente ad un controllo ordinario), una diffida all’adempimento o l’avvio del procedimento di cancellazione dal Runts.
6. Il modello di verbale per il controllo ordinario...
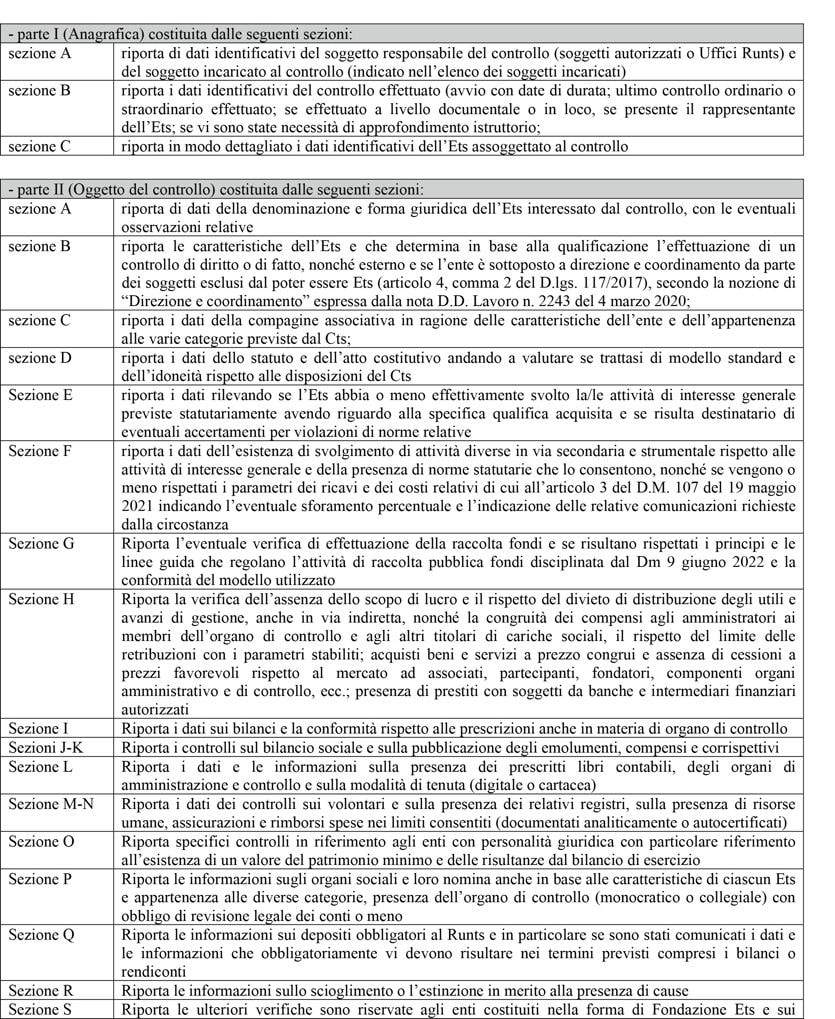
Prevede l’indicazione se l’Ets nel triennio antecedente l’anno di effettuazione del controllo ha depositato tutti i bilanci con entrate complessive pari o inferiori a € 60.000. Ciò comporta una limitazione delle sezioni da compilare.
Il modello di verbale per il controllo ordinario, allegato 1, è strutturato in due parti: parte I (Anagrafica), parte II (Oggetto del controllo), entrambe divise in sezioni che riportano, nella parte conclusiva, eventuali osservazioni sui dati della sezione.
7. ... per il controllo straordinario...
Il modello di verbale per il controllo straordinario, allegato 2, è strutturato in una prima parte introduttiva e in ulteriori parti: I) anagrafica e II) oggetto del controllo. Le parti sono suddivise in sezioni che sostanzialmente ricalcano quelle del modulo di verbale del controllo ordinario, compreso le parti conclusive.
Nella parte introduttiva il modello di verbale è caratterizzato dalla indicazione delle motivazioni che hanno portato al controllo straordinario (articolo 15, comma 1, decreto 2025), con l’ulteriore precisazione se il controllo straordinario ha ad oggetto tutte le verifiche di cui all’articolo 11, commi 1 e 2 (in caso di Fondazione del Terzo Settore) del decreto del 2025 citato.
Viene richiesta inoltre la precisazione sull’eventuale sussistenza del “Social bonus” e se lo stesso ha avuto regolare fruizione (articolo 12, comma 2 del decreto 89/2022).
8. ... e di non avvenuto controllo per irreperibilità dell’ente
Il modello di verbale di non avvenuto controllo per irreperibilità dell’ente, allegato 3, è strutturato nella sola parte I (Anagrafica).
Il modello contiene l’indicazione da parte del soggetto incaricato, nello svolgimento dell’attività di controllo nei confronti dell’Ets (articolo 12, comma 1 del decreto 125/2025) della regolare avvenuta notifica dell’avvio del controllo ordinario o straordinario. Dopo la rilevazione dell’anagrafica nella parte I, la mancata verifica si conclude con l’indicazione delle ragioni per le quali non risulta andata a buon fine la notifica e quindi l’attestazione della circostanza per cui il controllo non ha avuto luogo stante l’irreperibilità dell’Ets. In quel caso vi sarà la proposta di adozione del provvedimento di cancellazione dell’Ets dal Runts (articolo 13, comma 4 del decreto 2025).


