


1. Novità della CU 2024
Le novità presenti nella Certificazione Unica 2024 (approvata con il Provvedimento agenzia delle Entrate 15 gennaio 2024), dovute ai provvedimenti normativi intervenuti nel 2023, riguardano essenzialmente il regime di tassazione agevolata delle mance per i lavoratori dipendenti del settore turistico, la revisione del lavoro sportivo dilettantistico e professionistico, l’innalzamento a 3.000 euro del tetto limite dei fringe benefit erogati a favore dei lavoratori dipendenti con figli a carico, l’esposizione del trattamento integrativo speciale erogato ai lavoratori del settore turistico, ricettivo e termale e la rideterminazione della riduzione Irpef spettante al comparto sicurezza e difesa.
Infatti, relativamente ai redditi di lavoro sportivo, all’interno della CU 2024, nei punti 781 e 784, va indicato l’importo lordo del reddito di lavoro sportivo svolto nell’ambito delle attività dilettantistiche, comprensivo dell’importo della franchigia di 15.000 euro; nei punti 782 e 785, va indicato l’importo lordo delle retribuzioni riconosciute ai lavoratori sportivi professionisti di età inferiore a 23 anni, comprensivo dell’importo della franchigia di 15.000 euro; nei punti 783 e 786, vanno indicati i redditi già riportati nei punti 1 e 2 che non derivino né da rapporti di lavoro sportivo svolti nell’ambito delle attività dilettantistiche né da rapporti di lavoro sportivo svolti nell’ambito delle attività professionistiche.
Quanto ai fringe benefit, nel punto 475, dev’essere riportata la quota di erogazione di compensi in natura comunque erogata, indipendentemente dal loro ammontare, per i quali la norma ha previsto la non concorrenza alla formazione del reddito se di importo non superiore o uguale a 3.000 euro, fermo restando che, nell’ipotesi in cui tali erogazioni superino il valore di 3.000 euro, l’intero ammontare dev’essere assoggettato a tassazione ordinaria (se viene effettuata un’erogazione di fringe benefit di cui all’articolo 40, Dl 48/2023, in sostituzione del premio di risultato, l’intero importo dell’erogazione dev’essere riportato nel presente punto).
In merito alla tassazione delle mance, nel punto 655, trova posto l’importo assoggettato a tassazione ordinaria e, nei punti da 656 a 663, vanno indicati i dati relativi alle mance erogate da altri soggetti.
Da ultimo, dal momento che, in presenza di determinate condizioni, ex articolo 39-bis, Dl 48/2023, è stabilito un trattamento integrativo speciale per i lavoratori del settore turistico, ricettivo e termale, pari al 15% delle retribuzioni lorde corrisposte in relazione al lavoro notturno e alle prestazioni di lavoro straordinario rese dal 1° giugno 2023 al 21 settembre 2023, nel punto 479, viene accolto l’importo del trattamento integrativo speciale erogato al lavoratore.
Quanto al comparto sicurezza e difesa, diventa di 571 euro l’importo della detrazione fruita per il personale di tale comparto in costanza di servizio nel 2023, che ha percepito nel 2022 un reddito da lavoro dipendente complessivamente non superiore a 30.208 euro e tale ammontare va riportato nei punti da 383 a 385.
2. Modalità e termini di presentazione
La CU 2024 va inviata dal sostituto d’imposta all’agenzia delle Entrate e va consegnata al sostituito entro il termine ultimo del 18 marzo 2024, considerato che il 16 marzo 2024 cade di sabato, ovvero del 31 ottobre 2024 con riferimento alle Certificazioni contenenti esclusivamente redditi esenti o non dichiarabili mediante la dichiarazione precompilata.
Il modello 770/2024 (dichiarazione dei sostituti d’imposta), valido per l’anno d’imposta 2023, va presentato entro il 31 ottobre 2024.
In aggiunta, il sostituto d’imposta che, nell’anno 2024, ha prestato assistenza fiscale deve trasmettere per via telematica sempre all’agenzia delle Entrate le dichiarazioni dei redditi con modello 730/2024, oltre ai prospetti di liquidazione modello 730-3 e alle schede modello 730-1 riguardanti le scelte, entro i termini differenziati compresi tra il 15 giugno 2024 (prima scadenza utile) e il 30 settembre 2024 (ultima scadenza utile), a seconda della data entro la quale sono presentate le dichiarazioni in parola.
Il flusso telematico va inviato esclusivamente per via telematica e può essere trasmesso o direttamente dal soggetto tenuto ad effettuare la comunicazione oppure tramite un intermediario abilitato ai sensi dell’articolo 3, comma 3, Dpr 322/1998.
Il flusso si considera presentato nel giorno in cui è conclusa la ricezione dei dati da parte dell’agenzia delle Entrate come emerge dalla comunicazione che attesta l’avvenuto ricevimento dei dati.
Esempio n. 1
La società Astrocart s.r.l. deve rilasciare nel 2024 al professionista Giorgio Pilati la CU 2024 relativa ai redditi di lavoro autonomo, pari a euro 5.788,62, corrisposti al medesimo nel 2023. Quali sono i termini di presentazione all’agenzia delle Entrate e di consegna al percipiente della Certificazione Unica?
I termini di presentazione della CU 2024 e della sua consegna al percettore del reddito coincidono con il 31 ottobre 2024, dal momento che la CU 2024 in esame riguarda redditi non dichiarabili mediante la dichiarazione precompilata.
3. Flusso telematico da inviare all’agenzia delle Entrate
Il flusso telematico destinato all’agenzia delle Entrate, presente nella versione ordinaria della CU 2024, si compone di tre parti ben distinte quali:
1. il frontespizio (informazioni relative al tipo di comunicazione, ai dati del sostituto, ai dati relativi al rappresentante firmatario della comunicazione, alla firma della comunicazione e all’impegno alla presentazione telematica);
2. il quadro CT (informazioni sulla ricezione in via telematica dei dati relativi ai modello 730-4 resi disponibili dall’agenzia delle Entrate);
3. la Certificazione Unica 2024 (dati fiscali e previdenziali relativi alle Certificazioni lavoro dipendente, assimilati e assistenza fiscale, alle Certificazioni lavoro autonomo, provvigioni e redditi diversi nonché dati fiscali relativi alle Certificazioni dei redditi relativi alle locazioni brevi).
I sostituti d’imposta possono, a loro discrezione, suddividere il flusso telematico inviando, oltre al frontespizio ed eventualmente al quadro CT, le Certificazioni dati lavoro dipendente e assimilati separatamente dalle Certificazioni dati lavoro autonomo, provvigioni e redditi diversi, fermo restando che è consentito trasmettere flussi telematici distinti anche nel caso di invio di sole Certificazioni dati lavoro dipendente.
4. Redditi e ritenute da indicare nella CU 2024
Spetta alla CU 2024 attestare l’ammontare complessivo:
- dei redditi di lavoro dipendente, equiparati ed assimilati, corrisposti nell’anno 2023 ed assoggettati a tassazione ordinaria, a tassazione separata, a ritenuta a titolo d’imposta e ad imposta sostitutiva;
- dei redditi di lavoro autonomo, provvigioni e redditi diversi, nonché delle provvigioni comunque denominate per prestazioni, anche occasionali, relative a rapporti di commissione, di agenzia, di mediazione, di rappresentanza di commercio e di procacciamento d’affari, corrisposti nel 2023;
- delle provvigioni derivanti da vendita a domicilio, assoggettate a ritenuta a titolo d’imposta, nonché dei compensi erogati nel 2023 in conseguenza di procedure di pignoramento presso terzi;
- delle somme erogate a seguito di procedure di esproprio, nonché dei corrispettivi erogati nel 2023 per prestazioni relative a contratti d’appalto per cui si sono rese applicabili le disposizioni contenute nell’articolo 25-ter, Dpr 600/1973, delle indennità corrisposte per la cessazione di rapporti di agenzia, per la cessazione da funzioni notarili e per la cessazione dell’attività sportiva quando il rapporto di lavoro è di natura autonoma, dei corrispettivi erogati per contratti di locazione di immobili ad uso abitativo di durata non superiore a 30 giorni (cd. locazioni brevi);
- delle relative ritenute di acconto operate, nonché delle detrazioni effettuate.
Si osserva che la Certificazione Unica serve anche ad attestare l’ammontare dei redditi corrisposti nell’anno 2023, che non hanno concorso alla formazione del reddito imponibile ai fini fiscali e contributivi, e i dati previdenziali ed assistenziali relativi alla contribuzione versata o dovuta agli enti previdenziali.
5. Soggetti obbligati a rilasciare la CU 2024
Sono tenuti ad inviare la CU 2024 i datori di lavoro e i sostituti d’imposta o enti, oltre agli enti pubblici o privati che nel 2023 hanno erogato somme e valori soggetti a ritenuta alla fonte o che hanno corrisposto contributi previdenziali e assistenziali Inps o alla Gestione dipendenti pubblici e/o premi assicurativi Inail (articoli 23, 24, 25, 25-bis, 25-ter, 25-quater e 29, Dpr 600/1973, articolo 33, comma 4, Dpr 42/1988, articolo 21, comma 15, L. 449/1997 e articolo 11, L. 413/1991).
Devono inviare il flusso anche i soggetti che nel 2023 hanno corrisposto contributi previdenziali e assistenziali e/o premi assicurativi Inail, nonché quelli che nello stesso anno hanno corrisposto somme e valori per i quali non è prevista l’applicazione delle ritenute alla fonte ma che sono tenuti alla contribuzione Inps (ad esempio, le aziende straniere che impiegano lavoratori italiani all’estero assicurati in Italia) e i titolari di posizione assicurativa Inail per il personale assicurato.
Si segnala che anche i titolari di posizione assicurativa Inail comunicano con la CU 2024 i dati relativi al personale assicurato, compilando l’apposito riquadro previsto per l’Inail.
La CU 2024, inoltre, dev’essere presentata anche da tutte le Amministrazioni sostituti d’imposta iscritte alle Gestioni confluite nell’Inps Gestione dipendenti pubblici, gli enti con personale iscritto per opzione all’Inps Gestione dipendenti pubblici, oltre ai soggetti sostituti d’imposta con dipendenti iscritti alla sola Gestione assicurativa ENPDEP.
I dati contenuti nella CU 2024 riguardano l’imponibile contributivo Inps Gestione dipendenti pubblici, ai fini previdenziali ed assicurativi, e gli elementi utili all’aggiornamento della posizione assicurativa degli iscritti.
6. Utilizzo della CU 2024 da parte del sostituito
Il contribuente che nell’anno ha posseduto soltanto redditi di lavoro dipendente attestati nella CU 2024 è esonerato dalla presentazione all’agenzia delle Entrate della dichiarazione dei redditi se sono state correttamente effettuate le operazioni di conguaglio.
Tuttavia, il contribuente esonerato può presentare la dichiarazione dei redditi qualora intenda far valere oneri deducibili dal reddito o detraibili dall’imposta, diversi da quelli attestati nella Certificazione in parola.
Sussiste l’obbligo di presentare la dichiarazione dei redditi quando nell’importo delle detrazioni della Certificazione sono comprese detrazioni alle quali il contribuente non ha più diritto e che vanno restituite.
Il contribuente non è esonerato dalla presentazione della dichiarazione dei redditi se il sostituto ha certificato sia redditi di lavoro dipendente che redditi di lavoro autonomo nel caso in cui per questi ultimi abbia operato una ritenuta a titolo d’acconto.
Attenzione
Nel caso in cui il contribuente riscontri nella CU 2024 degli errori, deve rivolgersi al proprio sostituto d’imposta per la correzione dei dati.
7. Frontespizio
Quando il sostituto d’imposta, prima della scadenza del termine di presentazione, vuole sostituire una Certificazione già presentata, deve compilare una nuova Certificazione comprensiva delle modifiche spuntando la casella “Sostituzione” presente nel frontespizio.
In caso di sostituzione o annullamento di una Certificazione già validamente trasmessa, va predisposta una nuova “Comunicazione” contenente esclusivamente le sole Certificazioni da annullare o da sostituire.
Va barrata la casella “eventi eccezionali” posta nel frontespizio nel caso in cui il sostituto d’imposta fruisca della sospensione del termine di presentazione della dichiarazione prevista in presenza di eventi eccezionali (ad esempio, va indicato il codice 1 nel caso di soggetti vittime di richieste estorsive ai quali compete la proroga triennale dei termini di scadenza degli adempimenti fiscali ricadenti entro un anno dalla data dell’evento lesivo ex articolo 20, comma 2, L. 44/1999).
8. Certificazione lavoro dipendente, assimilati ed assistenza fiscale
La sezione “Dati fiscali” della Certificazione lavoro dipendente, assimilati ed assistenza fiscale accoglie:
- le somme e i valori assoggettati a tassazione ordinaria, i compensi soggetti a ritenuta a titolo d’imposta o ad imposta sostitutiva o ancora a tassazione separata (ad esempio, arretrati di anni precedenti, indennità di fine rapporto di lavoro dipendente, compresi i relativi acconti e anticipazioni, erogati nell’anno a seguito di cessazioni avvenute a partire dal 1974 o non ancora avvenute e prestazioni pensionistiche erogate in forma di capitale comprese nel maturato fino al 31 dicembre 2006);
- gli oneri di cui si è tenuto conto e gli altri dati necessari ai fini dell’eventuale presentazione della dichiarazione dei redditi.
In caso di decesso del sostituito, il datore di lavoro deve rilasciare agli eredi la Certificazione relativa al dipendente deceduto, attestante i redditi e le altre somme a lui corrisposte, indicando nella sezione “Dati ana grafici” i dati relativi al soggetto deceduto.
Nei punti 1 e 2 va indicato il totale dei redditi di lavoro dipendente, equiparati ed assimilati per i quali è possibile fruire della detrazione di cui all’articolo 13, comma 1, del Tuir, al netto degli oneri deducibili di cui all’articolo 10 del Tuir e di disposizioni particolari, evidenziati ai punti 431 e 412, nonché dei contributi previdenziali e assistenziali che non hanno concorso a formare il reddito.
Si ricorda che nei punti 1 e 2 trovano posto anche i compensi corrisposti ai soci di cooperative artigiane, che ai sensi della L. 208/2015 sono considerati redditi assimilati a quelli di lavoro dipendente di cui all’articolo 50 del Tuir, tenendo presente che, per tali compensi, occorre riportare nel punto 8 della sezione “dati anagrafici relativi al dipendente” il codice Z3 di cui alla Tabella G posta in appendice alle istruzioni ministeriali.
Nel punto 1 figurano i redditi per i quali il contratto di lavoro è a tempo indeterminato, mentre nel punto 2 i redditi per i quali il contratto di lavoro è a tempo determinato (ad esempio, borse di studio, che ai sensi della Circolare Mef 326/1997 costituiscono redditi assimilati a quelli da lavoro dipendente).
Da ultimo, se vengono erogate prestazioni pensionistiche di cui al Dlgs 124/1993, queste devono essere riportate nel punto 1.
Esempio n. 2
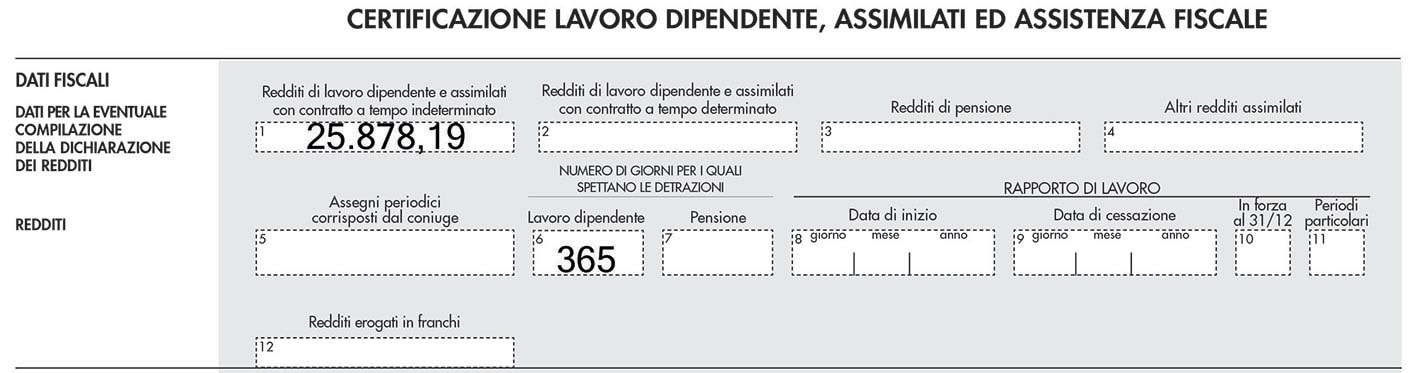
La Alfa s.p.a. rilascia la CU 2024 alla lavoratrice Giovanna Micheli, che ha percepito nel 2023 redditi da lavoro dipendente, con contratto a tempo indeterminato, per euro 25.878,19, prestando la sua attività lavorativa per 365 giorni. Come si compila la Certificazione di lavoro dipendente, assimilati ed assistenza fiscale?
Nella Certificazione lavoro dipendente, assimilati ed assistenza fiscale presente all’interno del modello CU 2024, nella sezione dedicata ai dati fiscali, al punto 1, compare l’importo di euro 25.878,19 e, al punto 6, figurano i giorni pari a 365.
9. Certificazione lavoro autonomo, provvigioni e redditi diversi
Nel punto 1 della Certificazione lavoro autonomo viene indicata la causale che individua la tipologia del pagamento effettuato (ad esempio, la causale C va utilizzata per gli utili derivanti da contratti di associazione in partecipazione e da contratti di cointeressenza, quando l’apporto è costituito esclusivamente dalla prestazione di lavoro, mentre la causale D è riservata agli utili spettanti ai soci promotori ed ai soci fondatori delle società di capitali).
Si rileva che, se il sostituto d’imposta ha erogato somme relative a redditi di lavoro autonomo a percipienti esteri privi di codice fiscale, i relativi dati devono essere indicati esclusivamente nel prospetto SY del modello 770/2024 nella sezione IV.
Per quanto riguarda la categoria dei lavoratori autonomi, quest’anno vi sono compresi per l’ultima volta anche i contribuenti in regime forfetario, dal momento che è stato abolito l’obbligo di inviare la Certificazione Unica a tali soggetti ex articolo 3, Dlgs 1/2024. Per i forfetari, nella parte relativa ai dati fiscali, al punto 4 si deve indicare l’importo lordo corrisposto agli stessi, comprensivo delle eventuali anticipazioni fatte al cliente ai sensi dell’articolo 15, Dpr 633/1972 e dell’eventuale rivalsa Inps del 4% ai fini previdenziali (se il soggetto forfetario ha applicato in fattura il contributo relativo alla propria Cassa di previdenza di appartenenza, quest’ultimo importo non dev’essere inserito nel campo 4) e nel campo 6 si utilizza il codice “24” nel caso di compensi, non assoggettati a ritenuta d’acconto, corrisposti ai soggetti in regime forfetario di cui all’articolo 1, L. 190/2014.
Esempio n. 3
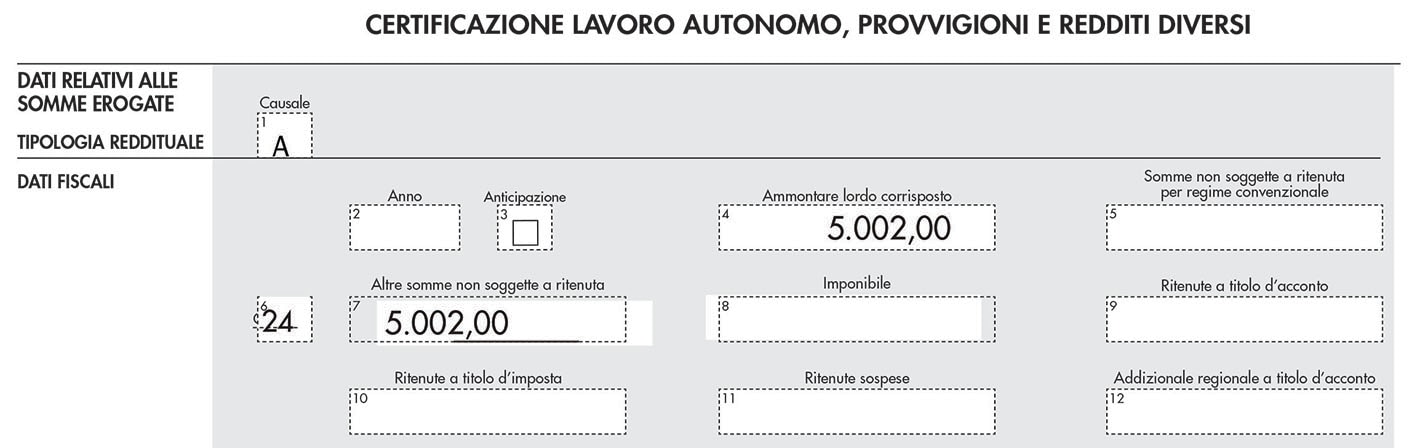
La Sadducei s.r.l.s. rilascia la CU 2024 a Franco Pulza, dottore commercialista in regime forfetario nel 2023, a cui ha erogato nel 2023 compensi, bollo incluso, per euro 5.002. Come va compilata la CU 2024?
Nella Certificazione lavoro autonomo, provvigioni e redditi diversi presente all’interno del modello CU 2024, nella sezione dedicata ai dati fiscali, compaiono, al punto 1, la causale A, al punto 4, l’importo di euro 5.002,00, mentre, al punto 6, viene indicato 24 e, al punto 7, compare l’importo di euro 5.002,00.
10. Regime sanzionatorio
L’omessa, tardiva o errata presentazione della CU 2024 è punita con una sanzione pari a 100 euro per ogni CU con un massimo di 50mila euro.

