1. Omaggi: regime fiscale
Durante l'anno, e specie nel mese di dicembre, le imprese offrono gratuitamente degli omaggi a diversi soggetti.
Nell'esaminare la questione con riferimento ai risvolti fiscali occorre individuare alcune fattispecie che sembrano simili tra loro, ma che presentano profonde differenze dal punto di vista tributario (imposte dirette e Iva):
- spese per pubblicità;
- spese di rappresentanza;
- liberalità, con regole particolari se destinate a dipendenti.
Dopo una breve analisi del trattamento contabile, esaminiamo i risvolti fiscali dal punto di vista delle imposte dirette e dell'Iva.
2. Trattamento contabile
Dal punto di vista di iscrizione dei costi nel bilancio, il Principio contabile Oic 12 precisa che i componenti di reddito siano iscritti in conto economico secondo la natura del bene o servizio acquistato. Ecco perché sia nella voce B6 «Per materie prime, sussidiarie, di consumo e merci» che nella voce B14 «Oneri diversi di gestione» sono citati gli omaggi: rispettivamente vengono richiamati gli «oggetti e regalie» e gli «Omaggi ed articoli promozionali».
In tale ultima categoria siano da rilevare quegli omaggi che, secondo una classificazione per natura, siano difficilmente imputabili alla voce B6 (beni) o B7 (servizi). In definitiva, la voce B14 è di tipo residuale: comprende, cioè, quei costi della gestione ordinaria non iscrivibili – per natura – nelle altre voci dell'aggregato B (Oic 12, paragrafo 83).
3. Imposte dirette
Distinguiamo tra spese di rappresentanza e spese pubblicitarie, che possono essere erogate da imprese e lavoratori autonomi. Particolari regole sono previste per le spese di vitto e alloggio e per gli omaggi erogati ai dipendenti.
Spese di rappresentanza
Gli omaggi possono rientrare nella disciplina delle spese di rappresentanza, contenuta:
- nell'articolo 108, comma 2 del Tuir: «Le spese di rappresentanza sono deducibili nel periodo di imposta di sostenimento se rispondenti ai requisiti di inerenza stabiliti con decreto del Ministro dell'economia e delle finanze, anche in funzione della natura e della destinazione delle stesse. Le spese del periodo precedente sono commisurate all'ammontare dei ricavi e proventi della gestione caratteristica dell'impresa risultanti dalla dichiarazione dei redditi relativa allo stesso periodo in misura pari:
a) all'1,5 per cento dei ricavi e altri proventi fino a euro 10 milioni;
b) allo 0,6 per cento dei ricavi e altri proventi per la parte eccedente euro 10 milioni e fino a 50 milioni;
c) allo 0,4 per cento dei ricavi e altri proventi per la parte eccedente euro 50 milioni. Sono comunque deducibili le spese relative a beni distribuiti gratuitamente di valore unitario non superiore a euro 50»;
- nel Dm 19 novembre 2008 (in vigore dal periodo d'imposta in corso al 1° gennaio 2008), con il quale il Legislatore ha qualificato le spese di rappresentanza e le modalità di tassazione.
Secondo il Dm sono di rappresentanza le «spese per erogazioni a titolo gratuito di beni e servizi, effettuate con finalità promozionali o di pubbliche relazioni e il cui sostenimento risponda a criteri di ragionevolezza in funzione dell'obiettivo di generare anche potenzialmente benefici economici per l'impresa ovvero sia coerente con pratiche commerciali di settore».
Caratteristiche delle spese di rappresentanza
Il Dm 19 novembre 2008 precisa quali spese per gratuità rientrano nel novero delle spese di rappresentanza e quelle che non vi rientrano.
Nella tavola che segue viene proposta una sintesi delle fattispecie che possono presentarsi.
Diverse fattispecie di gratuità
Come sopra visto, è altresì richiesto il soddisfacimento di un criterio di congruità stabilito espressamente in base a delle soglie oggettive legate al volume dei ricavi, come risulta dalla tabella che segue (articolo 108, comma 2 del Tuir, come modificato dall'articolo 9, Dlgs 14 settembre 2015, n. 147).
Limite di deducibilità delle spese di rappresentanza
Le eccedenze rispetto ai limiti riportati nella suddetta tabella sono indeducibili (neppure sono riportabili nei periodi di imposta successivi).
Inoltre, le spese di rappresentanza sono deducibili interamente se il valore unitario dei beni ceduti gratuitamente non supera 50 euro (inclusa l'eventuale Iva indetraibile; cfr. articolo 110, comma 1, lettera b) del Tuir e circolare ministero delle Finanze 19 gennaio 1980, n. 869), come prevede l'ultimo periodo dell'articolo 108 in esame (Rm 12 marzo 2014, n. 27/E).
Questa soglia non vale anche per i servizi. Come chiarito dalla Cm 13 luglio 2009, n. 34/E, paragrafo 5.4, posto che la norma fa espresso riferimento ai «beni distribuiti gratuitamente» di modico valore, la stessa non è riferibile alle spese relative a servizi (conforme Corte di Cassazione 7 agosto 2008, n. 21270).
Le gratuità di beni aventi valore fino a 50 euro non entrano nel computo dei limiti di deducibilità indicati nella tabella che precede (articolo 1, comma 4, Dm 19 novembre 2008).
Valore di mercato o costo di produzione?
La Rm 12 marzo 2014, n. 27/E fa intendere che «con l'utilizzo della locuzione "valore" in luogo di quella di "costo", il legislatore abbia voluto riferirsi al valore normale dei beni, secondo la definizione dell'articolo 9 del Tuir, che, peraltro, il legislatore assume ogni qual volta occorre quantificare l'entità delle liberalità, a vario titolo erogate, nell'ambito del regime d'impresa. Pertanto, condividendo la soluzione prospettata in istanza, si osserva che per i beni cd autoprodotti, ossia i beni alla cui ideazione, produzione, commercializzazione è diretta l'attività di impresa, che vengono prodotti dalla Società oppure che sono commissionati a lavoranti esterni e acquistati dalla impresa per la successiva rivendita, il valore di mercato dell'omaggio rileva unicamente al fine di individuare la spesa di rappresentanza da sottoporre al regime di deducibilità limitata. Resta inteso che, una volta qualificata la spesa come spesa di rappresentanza (qualora il valore di mercato sia superiore a euro 50), al limite di deduzione di cui all'articolo 1, co. 2, D.M. 19 novembre 2008 (plafond di deducibilità) concorrerà, invece, per intero, il costo di produzione effettivamente sostenuto dall'impresa, indipendentemente dal fatto che lo stesso sia inferiore o meno ad euro 50».
Così, ad esempio, se un bene da omaggiare ha un valore di mercato di 75 euro mentre il costo di produzione è di 38 euro, il bene non potrà essere integralmente deducibile ai sensi del comma 4 del Dm del 2008: l'omaggio sarà spesa di rappresentanza deducibile nei limiti delle percentuali applicabili ai vari scaglioni di ricavi, ma a tali fini (per verificare il limite di deducibilità) concorre il solo importo di 38 euro (il costo di produzione).
Risultano interamente deducibili anche più omaggi - purché separatamente confezionati - effettuati nei confronti di uno stesso soggetto a condizione che il loro valore unitario risulti non superiore a 50 euro.
In attesa delle novità per il 2025
Tra le misure contenute Disegno della legge di bilancio 2025, in attesa di leggere entro la fine del 2024 quello che verrà emanato in via definitiva dal Parlamento, vi è la previsione di nuovi requisiti per la deducibilità, dal reddito d'impresa e dall'Irap, delle spese di rappresentanza e di quelle per omaggi.
Secondo quanto risulta dalla bozza, a partire dal periodo d'imposta successivo a quello in corso al 31 dicembre 2024 (in sostanza, dal 2025, per i soggetti con esercizio coincidente con l'anno solare), tali oneri saranno deducibili solo se sostenuti attraverso sistemi di pagamento tracciabili: versamento bancario o postale ovvero mediante altri sistemi di pagamento previsti dall'articolo 23, Dlgs 241/1997 (ossia, carte di debito, di credito e prepagate, assegni bancari e circolari).
Pertanto, dal 2025, tutte le spese che si qualificano come spese di rappresentanza secondo le definizioni del Dm 19 novembre 2008, saranno deducibili:
- in primo luogo, se il pagamento sarà eseguito con i suddetti strumenti;
- in secondo luogo, nei limiti già attualmente fissati dall'articolo 108, comma 2 del Tuir.
Secondo l'articolo 1, comma 5, Dm 19 novembre 2008, non costituiscono spese di rappresentanza e non sono, pertanto, soggette ai limiti previsti dal menzionato decreto, le spese di viaggio, vitto e alloggio sostenute per ospitare clienti, anche potenziali, in occasione di mostre, fiere, esposizioni ed eventi simili in cui sono esposti i beni e i servizi prodotti dall'impresa o in occasione di visite a sedi, stabilimenti o unità produttive dell'impresa.
Esempio 1
L'imprenditore Rossi offre, in occasione di una loro visita presso l'azienda, un pranzo fugace ad:
- un fornitore. L'operazione si qualifica come spesa di rappresentanza, ai sensi dell'articolo 1, comma 1, lettera e), Dm 19 novembre 2008. La deducibilità del costo sostenuto segue gli scaglioni visti nella tabella precedente, a prescindere da quanto pagato (fino a 50 euro ovvero oltre tale soglia, prevista dal comma 4 del Dm in esame), in quanto la somministrazione di pasti è una prestazione di servizi;
- un cliente. In questo caso l'operazione non si qualifica come spesa di rappresentanza, ai sensi dell'articolo 1, comma 5, Dm 19 novembre 2008. In altre parole, in questo caso operano gli ordinari criteri di inerenza all'attività esercitata.
In entrambi i casi la disciplina delle spese di rappresentanza va coordinata con quanto si dirà a breve in relazione alle spese di vitto e alloggio.
Non sono soggette ai predetti limiti neppure le spese di viaggio, vitto e alloggio sostenute direttamente dall'imprenditore individuale in occasione di trasferte effettuate per la partecipazione a mostre, fiere, ed eventi simili in cui sono esposti beni e servizi prodotti dall'impresa o attinenti all'attività caratteristica della stessa. La deducibilità delle erogazioni e delle spese indicate sopra è, tuttavia, subordinata alla tenuta di un'apposita documentazione dalla quale risultino anche le generalità dei soggetti ospitati, la durata e il luogo di svolgimento della manifestazione e la natura dei costi sostenuti.
Si tenga inoltre presente che - sulla base della circolare ministero delle Finanze 16 luglio 1998, n. 188 - «gli acquisti di beni destinati ad essere ceduti gratuitamente, la cui produzione o il cui commercio rientra nell'attività propria dell'impresa non costituiscono spese di rappresentanza».
Vitto e alloggio
Quanto alla deducibilità delle spese per prestazioni alberghiere e per somministrazioni di alimenti e bevande vige la specifica disciplina dell'articolo 109, comma 5, ultimo periodo, del Tuir («le spese relative a prestazioni alberghiere e a somministrazioni di alimenti e bevande, diverse da quelle di cui al comma 3 dell'articolo 95, sono deducibili nella misura del 75 per cento»).
Se tali prestazioni rientrano nel novero delle spese di rappresentanza, le spese sono soggette preliminarmente alla specifica disciplina del citato articolo 109 (applicabile anche alle spese che non si qualificano come di rappresentanza) e successivamente a quella dell'articolo 108, comma 2, del Tuir ai sensi del quale l'importo delle predette spese, ridotto al 75% per effetto dell'applicazione dell'articolo 109, dovrà essere sommato all'importo delle «altre» spese di rappresentanza. L'ammontare così ottenuto è deducibile – per le imprese - entro il limite di congruità previsto dalla tabella sopra riportata.
Tabella di sintesi
L'ambito applicativo della piena deducibilità per le sole spese sostenute in favore dei clienti o potenziali clienti (di cui all'articolo 1, comma 5, Dm 19 novembre 2008) è interpretato dall'Amministrazione finanziaria in maniera molto rigida: «non può fondatamente sostenersi un collegamento diretto tra le predette spese sostenute in occasione degli eventi richiamati dalla norma (fiere, esposizioni, mostre, ecc.) a beneficio degli agenti e il conseguimento dei ricavi d'impresa», con la conseguente inapplicabilità della piena deducibilità della spesa (Cm 34/E/2009). Di diverso avviso la dottrina, secondo cui «l'ospitalità offerta ai fornitori, agli agenti, ecc. …, deve considerarsi inerente se mira a migliorare l'economicità della gestione degli affari in generale, con il conseguente diritto alla detrazione dell'Iva ed alla deduzione dei costi, ai sensi dell'art. 109, tuir» (A.D.C., Norma di comportamento n. 177).
La necessità di interpretare in maniera estensiva l'esclusione dall'applicazione dei limiti di cui al Dm 19 novembre 2008 pare evidente se si considera che i clienti o i potenziali clienti possono essere anche gli agenti o i fornitori dell'impresa. Ad esempio, i potenziali clienti (in favore dei quali le azioni commerciali intraprese non ricadono nella qualificazione di spese di rappresentanza) di un'impresa di servizi funebri potrebbero essere tutti. Per cui non si vede alcuna giustificazione logica nel dare una rigida interpretazione alla norma, la cui ratio è quella di distinguere le azioni commerciali che hanno un evidente impatto pubblicitario rispetto a quelle, contrassegnate da «erogazioni gratuite», aventi un impatto promozionale più affievolito.
Lavoro autonomo
Nel caso di lavoratori autonomi la deducibilità delle spese di rappresentanza (a prescindere dall'importo unitario) è limitata all'1% dei compensi percepiti nel periodo d'imposta.
Benché la norma di riferimento delle spese di rappresentanza sia contenuta nell'articolo 108 del Tuir, relativo alla determinazione del reddito d'impresa, secondo la Cm 13 luglio 2009, n. 34/E, paragrafo 1, essa si applica anche in sede di determinazione del reddito di lavoro autonomo. Quindi, in via interpretativa, si rendono applicabili ai lavoratori autonomi i criteri di qualificazione delle spese di rappresentanza del Dm 19 novembre 2008 (che richiede, oltre alla gratuità, l'inerenza e l'obiettivo di produrre benefici economici o la coerenza con pratiche commerciali di settore), superando il tenore letterale dell'articolo 54, comma 5 del Tuir secondo cui «sono comprese nelle spese di rappresentanza …quelle sostenute per l'acquisto o l'importazione di beni destinati ad essere ceduti a titolo gratuito».
Per i lavoratori autonomi, le spese relative a prestazioni alberghiere e alla somministrazione di alimenti e bevande (in breve, vitto e alloggio) sono deducibili nella misura del 75% del loro ammontare e, in ogni caso, per un importo complessivamente non superiore al 2% dell'ammontare dei compensi percepiti nel periodo di imposta (si veda oltre).
Si osserva che, dal 2017, tali soglie di deducibilità non si estendono ai medesimi costi se questi sono, contemporaneamente, sostenuti dall'esercente arte o professione per l'esecuzione di un incarico e addebitati analiticamente in capo al committente (articolo 54, comma 5 del Tuir).
Dipendenti
La deducibilità degli omaggi destinati ai dipendenti (o soggetti assimilati, quali i collaboratori coordinati e continuativi) sono regolamentati dall'articolo 95, comma 1 del Tuir, il quale prevede che le spese per prestazioni di lavoro dipendente, comprese «quelle sostenute in denaro o in natura a titolo di liberalità a favore dei lavoratori», sono totalmente deducibili, salvo quanto disposto dal successivo articolo 100, comma 1.
Quest'ultimo comma prevede, infatti, che le spese di ricreazione (ad esempio, un brindisi augurale) utilizzabili dalla generalità dei dipendenti o da categorie di essi e volontariamente sostenuti dall'impresa, sono deducibili «per un ammontare complessivo non superiore al 5 per mille dell'ammontare delle spese per prestazioni di lavoro dipendente risultante dalla dichiarazione dei redditi».
Esempio 2
Un'impresa che nel 2024 abbia sostenuto un costo del lavoro di 1.000.000 euro potrà dedurre fiscalmente le spese di ricreazione sino a 5.000 euro. Le spese che eventualmente dovessero eccedere tale limite debbono essere oggetto di variazione in aumento (variazione definitiva) nella dichiarazione dei redditi relativa al medesimo periodo d'imposta.
La norma dell'articolo 95, nel confermare la piena deducibilità del costo relativo al personale, pone quale unica limitazione il fatto che gli omaggi erogati a titolo di liberalità non abbiano scopi di educazione, istruzione, ricreazione, assistenza sociale e sanitaria o culto, in quanto in tali casi vale la previsione del menzionato articolo 100.
In altre parole:
- quelli individuati dall'articolo 100 sono beni e servizi (per scopi specificatamente individuati dalla norma) messi a disposizione (indistintamente) alla collettività dei dipendenti e costituiscono costi per servizi o beni relativi all'impresa, con possibile limitazione alla deducibilità;
- quelli individuati dall'articolo 95 costituiscono erogazioni liberali fatte ai singoli dipendenti e, in capo all'impresa erogante, costituiscono costo del personale, pienamente deducibili in capo all'impresa.
La materia non è trattata nei particolari nell'ambito del reddito di lavoro autonomo, forse per la scarsa diffusione del fenomeno. Ad ogni modo, l'articolo 54, comma 6 del Tuir prevede la deducibilità delle «spese per prestazioni di lavoro», al pari dell'articolo 95 del Tuir, senza però prevedere una limitazione alla deducibilità mediante rinvio all'articolo 100. Come osservato in dottrina, ciò non significa che tali spese siano indeducibili, considerato che questi oneri rispondono ad un criterio di inerenza economica e la loro deducibilità limitata è stata ritenuta giustificabile nel reddito d'impresa, solo in parte, in base ad esigenze antielusive. Pertanto, sul piano letterale e sul piano sistematico pare corretto dedurre i benefit riconosciuti ai dipendenti dei soggetti esercenti arti e professioni in adempimento di un obbligo contrattuale, come pure riconosciuti su base volontaria, nel caso in cui sia comunque ravvisabile un'utilità per il datore di lavoro.
Liberalità (omaggi) ai dipendenti nel Tuir
Si precisa che se la spesa rivolta esclusivamente al personale riguarda una somministrazione di alimenti e bevande il costo, inclusa l'eventuale Iva indetraibile, è deducibile nel limite del 75% (articolo 109, comma 5, ultimo periodo, del Tuir). Il risultato andrà poi dedotto nel limite fissato dal menzionato articolo 100.
Se, invece, al buffet partecipassero altri soggetti (e non solo i dipendenti), il costo sostenuto assumerebbe la qualifica di spesa di rappresentanza, per cui il 75% del costo deve essere dedotto nel limite fissato dal Dm 19 novembre 2008.
Spese pubblicitarie
Le spese di pubblicità sono caratterizzate dall'onerosità, ossia prevedono una controprestazione (obbligazioni di fare, non fare o permettere) da parte del soggetto che riceve l'erogazione; ad esempio, all'obbligo di pagamento di uno spot televisivo pubblicitario corrisponde un obbligo, per l'emittente televisiva, di trasmettere lo spot.
Per distinguere le due diverse tipologie di spesa (spesa di rappresentanza e spesa pubblicitaria) è possibile presentare istanza d'interpello ordinario qualificatorio, ai sensi dell'articolo 11, comma 1, lettera b), legge 212/2000 (articolo 108, comma 4-bis del Tuir; cfr. anche la Cm 1° aprile 2016, n. 9/E, paragrafo 1.1).
4. Iva
Ai fini dell'Iva, occorre distinguere fra diverse fattispecie di liberalità:
- omaggi consistenti in beni la cui produzione o il cui commercio rientra nell'attività propria dell'impresa;
- omaggi di beni la cui produzione o il cui commercio non rientra nell'attività propria dell'impresa;
- omaggi di servizi, rientranti o meno nell'attività propria del soggetto passivo.
Omaggi di beni rientranti nell'attività d'impresa
Nell'ambito Iva esistono diverse situazioni nelle quali un bene può essere trasferito senza che sia previsto un corrispettivo.
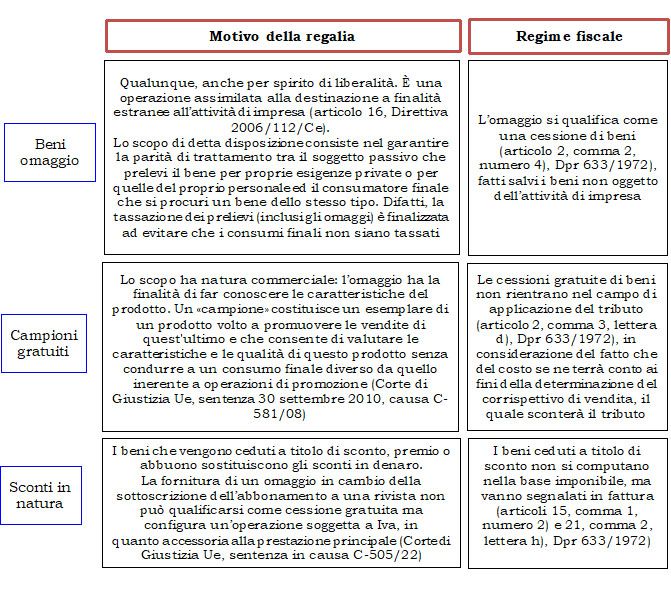
Le cessioni gratuite di beni rientranti nell'attività propria dell'impresa, non legate ad altre operazioni commerciali (i «beni omaggio» di cui allo schema che precede), rientrano nel campo delle operazioni rilevanti ai fini Iva.
Per esse, non essendo considerate spese di rappresentanza (circolare ministero delle Finanze 16 luglio 1998, n. 188), l'Iva assolta sugli acquisti risulta essere detraibile, poiché per essi non opera il disposto dell'articolo 19-bis1, comma 1, lettera h), Dpr 633/1972 («non è ammessa in detrazione l'imposta relativa alle spese di rappresentanza, come definite ai fini delle imposte sul reddito»).
Le cessioni di beni che rientrano nell'attività propria dell'impresa (siano essi prodotti o solo commercializzati) sono soggette ad Iva ai sensi dell'articolo 2, comma 2, numero 4), Dpr 633/1972, a prescindere dal «valore» (inteso come costo complessivo di acquisizione, comprensivo degli oneri accessori di diretta imputazione) del bene omaggiato.
Nel concetto di «attività propria» d'impresa si intende quella che la caratterizza, quindi escludendo quelle meramente strumentali o accessorie od occasionali.
L'inclusione degli omaggi tra le cessioni di beni, pur in assenza di un corrispettivo, è motivata dallo scopo di evitare che i beni, acquistati nell'ambito dell'esercizio di un'attività economica che in genere consente il diritto alla detrazione dell'imposta assolta «a monte», giungano al consumo detassati. Ne deriva che, laddove la detrazione non sia stata operata, non vi è la necessità di assoggettare ad Iva la cessione senza corrispettivo. In tal senso l'articolo 2, comma 2, numero 4) citato, il quale esplicitamente esclude tra le operazioni soggette a Iva quelle relative a beni «per i quali non sia stata operata, all'atto dell'acquisto o dell'importazione, la detrazione dell'imposta a norma dell'articolo 19, anche se per effetto dell'opzione di cui all'articolo 36-bis».
In caso contrario, occorre assoggettare ad Iva la cessione gratuita (come detto, a prescindere dal suo «valore»).
La base imponibile è costituita dal prezzo di acquisto o di costo (quindi anche per i beni autoprodotti si utilizza il medesimo criterio del costo, e non quello del valore normale) del bene oggetto di transazione o di beni simili, valutati al momento dell'effettuazione dell'operazione (articolo 13, comma 2, lettera c), Dpr 633/1972).
L'aliquota da applicare è quella propria del bene.
Se il bene omaggiato fosse destinato ad un soggetto estero distinguiamo fra:
- consegna extra-Ue: la sussistenza del requisito dell'onerosità non è determinante ai fini della qualificazione dell'operazione in oggetto come cessione all'esportazione (circolare ministero delle Finanze 12/1981, paragrafo A e risoluzione ministero delle Finanze 416596/1986). Occorre che l'esportazione risulti da documento doganale. Secondo la circolare ministero delle Finanze 15 luglio 1999, n. 156, però, «l'assenza di un corrispettivo non consente di includere l'operazione tra quelle che concorrono alla formazione del plafond», utilizzabile da parte degli esportatori abituali, anche se – ai fini doganali - siamo in presenza di un'esportazione;
- consegna in altro Paese Ue: poiché manca il requisito dell'onerosità - previsto dall'articolo 41, Dl 331/1993 - per qualificare l'operazione come intra-Ue, la cessione è soggetta ad Iva (circolare ministero delle Finanze 23 gennaio 1994, n. 13), dovendosi applicare le regole del Dpr 633/1972 (articolo 56, Dl 331/1993). Infine, trattandosi di un'operazione «interna», non andranno neppure presentati gli elenchi Intrastat.
Omaggi di beni non rientranti nell'attività d'impresa
Se un bene omaggiato, non oggetto dell'attività propria d'impresa, è di valore (costo):
a) pari o inferiore a 50 euro (somma così elevata, rispetto a quella precedente di 25,82 euro, dal 13 dicembre 2014 ad opera del Dlgs 21 novembre 2014, n. 175, cd. Decreto Semplificazioni) l'Iva su di esso assolta all'acquisto è totalmente detraibile, mentre la cessione non è soggetta ad Iva (combinato disposto degli articoli 2, comma 2, numero 4), Dpr 633/1972 e 19-bis1, comma 1, lettera h) del medesimo Dpr), norma che ricalca la disposizione dell'articolo 185, paragrafo 2, Direttiva 28 novembre 2006, n. 2006/112/Ce che non richiede l'esecuzione della rettifica dell'Iva eventualmente detratta all'acquisto;
Esempio 3
La Rossi Srl, operante nel commercio di articoli di cancelleria, intende omaggiare:
- i propri fornitori di una bottiglia di vino aromatizzato all'amarena, del costo di 23 euro;
- alcuni tra i migliori clienti di una confezione regalo, del costo di 60 euro, contenente una bottiglia di vino aromatizzato all'amarena (costo 23 euro), un pezzo di formaggio (costo 17 euro) e un panettone (costo 20 euro).
Per la regalia destinata ai fornitori, costituente spesa di rappresentanza (ma deducibile integralmente, stante il costo non superiore a 50 euro; cfr. articolo 1, comma 4, Dm 19 novembre 2018), l'Iva risulta detraibile (articolo 19-bis1, comma 1, lettera h), Dpr 633/1972). Al momento della consegna del bene non sarà necessario assoggettare all'Iva l'omaggio (articolo 2, comma 2, numero 4), Dpr 633/1972).
Per la regalia destinata ai clienti - costituente anch'essa spesa di rappresentanza, ma deducibile in base alle percentuali applicabili agli scaglioni di ricavi, ai sensi dell'articolo 108, comma 2 del Tuir – l'Iva sull'acquisto non sarà detraibile. Ciò in quanto, in caso di un'unica confezione regalo, quando cioè il bene omaggiato è rappresentato da un insieme di beni costituenti un'unica confezione, la regola generale è quella di considerare il valore unitario nel suo complesso e non quello dei singoli componenti (Cm 13 luglio 2009, n. 34/E, paragrafo 5.4). Il costo superiore a 50 euro non consente di godere della detrazione d'imposta (articolo 19-bis1, comma 1, lettera h), Dpr 633/1972). Essendo il bene già andato al consumo, la successiva cessione gratuita non sconterà nuovamente il tributo (articolo 2, comma 2, numero 4), Dpr 633/1972).
b) superiore a 50 euro, l'Iva sull'acquisto è indetraibile per intero e la cessione non va assoggettata ad imposta. Come afferma la retro citata circolare 188/1998, in considerazione della mancata effettuazione della detrazione in sede di acquisto «La successiva cessione gratuita costituirà operazione non rilevante ai fini dell'IVA, ai sensi dell'articolo 2, secondo comma, numero 4».
Esempio 4
Se una società che produce sedie omaggia un cliente di un bene dalla stessa prodotto, l'operazione rientra nel campo di applicazione dell'Iva come cessione di beni, a prescindere dal valore del bene omaggiato.
Se, invece, la medesima società regala una penna acquistata da terzi, magari con stampigliato il logo o la denominazione della propria azienda, l'operazione è fuori dal campo di applicazione dell'Iva (sia se il valore del bene omaggiato è non superiore alla soglia di 50 euro sia se il valore supera la suddetta soglia, in quanto – in quest'ultima ipotesti – non è ammessa la detrazione Iva, come precisato anche nell'esempio precedente).
Se il bene omaggiato fosse destinato ad un soggetto estero non occorre distinguere fra consegna extra-Ue e consegna in altro Paese Ue: per i beni che non rientrano nel concetto di cessione di beni (si tratta di quelli non oggetto dell'attività d'impresa, a prescindere dal superamento o meno del limite di 50 euro di costo) e per i campioni gratuiti (di modico valore e appositamente contrassegnati, almeno secondo la normativa nazionale), la cessione non rientra nel campo di applicazione Iva e pertanto si può prescindere dalla fatturazione (occorrerà fare una lista valorizzata al fine di dichiarare il loro valore in dogana per le consegne extra-Ue).
L'agenzia delle Entrate, con la Cm 19 giugno 2002, n. 54/E, ha chiarito che l'articolo 19-bis1, comma 1, lettera f), Dpr 633/1972 - secondo cui «non è ammessa in detrazione l'imposta relativa all'acquisto o all'importazione di alimenti e bevande ad eccezione di quelli che formano oggetto dell'attività propria dell'impresa o di somministrazione in mense scolastiche, aziendali o interaziendali o mediante distributori automatici collocati nei locali dell'impresa» - non trova applicazione per gli acquisti di alimenti e bevande (panettone, spumante, vino, ecc.), di valore unitario non superiore a 50 euro, destinati a essere ceduti a titolo gratuito, per i quali è da applicare invece, la disposizione di cui alla successiva lettera h) del medesimo articolo in materia di spese di rappresentanza.
Sotto il profilo soggettivo, occorre evidenziare come – letteralmente – la disposizione contenuta nell'articolo 2, comma 2, numero 4) del decreto Iva riguardi solo gli esercenti attività di impresa, mentre nulla viene stabilito per gli esercenti arti e professioni. Per questi ultimi si deve ritenere che, secondo la normativa nazionale, le cessioni gratuite di beni siano sempre assoggettate ad Iva, a prescindere dal costo del bene, salvo che non si sia scelto di non detrarre l'Iva sull'acquisto al fine di non assoggettare ad Iva la successiva cessione gratuita.
Invero, il riferimento alle sole imprese deriva da una traduzione letterale delle disposizioni unionali, le quali quando richiamano le imprese intendono qualsiasi soggetto passivo d'imposta, inclusi gli esercenti arti e professioni (articolo 9, Direttiva 2006/112/Ce).
Se il bene omaggiato è da considerarsi spesa di rappresentanza occorre coordinare la disposizione in commento con le regole previste per tale categoria di operazione che, a norma dell'articolo 19-bis1, comma 1, lettera h), Dpr 633/1972, non consente la detrazione dell'imposta, salvo per le spese sostenute per l'acquisto di beni di costo unitario non superiore a 50 euro.
Ne deriva che, sia con riferimento ai lavoratori autonomi, sia alle imprese, se l'acquisto si configura come spesa di rappresentanza l'Iva non è detraibile e la conseguente cessione è «fuori dal campo» di applicazione dell'imposta. La spesa di rappresentanza di costo non superiore a 50 euro consente però la detrazione, fermo restando il non assoggettamento della relativa cessione.
Sul punto, la conferma è giunta dalla Cm 13 luglio 2009, n. 34/E con la quale è stato confermato che i criteri di individuazione delle spese di rappresentanza (valevoli ai fini delle imposte sui redditi) hanno effetto anche ai fini Iva, ferma restando l'indetraibilità della stessa per l'acquisto di beni di costo unitario non superiore a 50 euro.
Sul punto non possiamo non rilevare che il divieto di detrazione dell'imposta si pone in contrasto con l'articolo 176, paragrafo 2, Direttiva 2006/112/Ce che non consente agli Stati membri di introdurre ulteriori limitazioni alla detrazione, almeno fino a quando il Consiglio Ue non individuerà le spese che non danno diritto a detrazione (tra le quali vi rientreranno anche le spese di rappresentanza). Fino ad allora non è possibile che gli Stati membri introducano autonomamente ulteriori limitazioni del diritto alla detrazione. Si ricorda che nel contesto italiano la indetraibilità in parola è stata introdotta solo con il Dlgs 2 settembre 1997, n. 313, con effetto dal 1° gennaio 1998, in violazione della cd. clausola stand still; si vedano Corte di Giustizia Ue, sentenze 21 aprile 2005, causa C-25/03 e 19 settembre 2000, cause C-177/99 e C-181/99.
5. Tavola riassuntiva
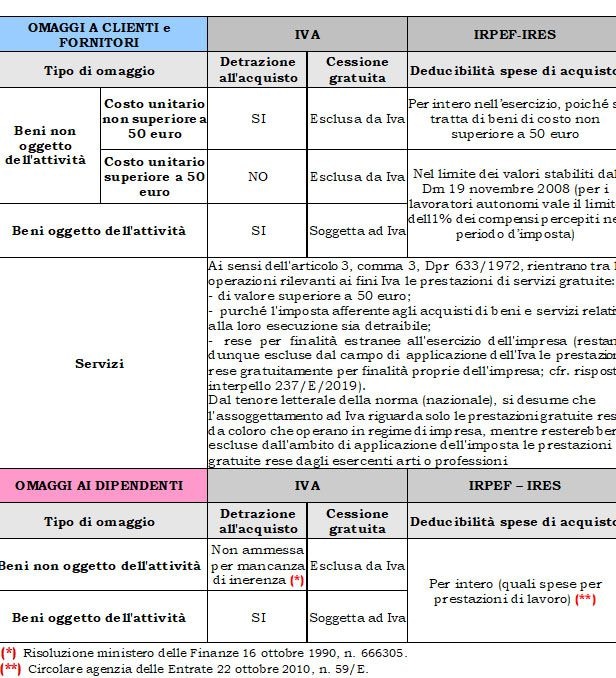
Si propone una tabella per sintetizzare il regime applicabile ai fini Iva e ai fini delle imposte sui redditi degli omaggi.